


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thị trường chứng khoán và cầu thủ ngôi sao


Một năm trở lại đây, thị trường chứng khoán Việt Nam giống như một ngôi sao đang lên, không khác gì trường hợp siêu sao Ronaldo
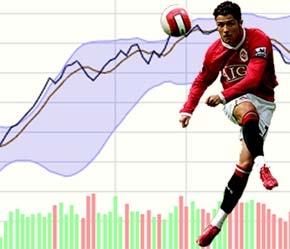
Một năm trở lại đây, thị trường chứng khoán Việt Nam giống như một ngôi sao đang lên, không khác gì trường hợp siêu sao Ronaldo
.
Như ngôi sao đang lên
Xin hãy bắt đầu bằng một ví dụ: trong một trận đá bóng, trong đội Hoàng Anh - Gia Lai có hai cầu thủ tiền đạo mới được đào tạo từ Anh về, một cầu thủ đang lên (ngôi sao) và rất nổi tiếng về tài ghi bàn, và trong nhiều trận đấu gần đây nhất anh ta đều ghi bàn. Một cầu thủ khác chỉ thường thường bậc trung, và trong những trận gần đây phong độ của anh ta khá kém, thường bỏ lỡ nhiều cơ hội ghi bàn.
Câu hỏi đặt ra: trong các trận đấu sắp tới, và dài hạn hơn trong một vài năm nữa, có khả năng ngôi sao vẫn tiếp tục tỏa sáng hơn là một cầu thủ bình thường?
Người tin vào ngôi sao đang lên sẽ tiếp tục tỏa sáng, người cho rằng không. Phổ biến trong thực tế là sẽ có khá nhiều người tin rằng ngôi sao vẫn giữ vững phong độ. Điều này càng được thực tế chứng minh khi nhìn vào cách mà các chủ tịch câu lạc bộ tung tiền vô tội vạ để có được sao, như vụ CLB Real Madrid trả giá đến 80 triệu euro để có cho bằng được Cristiano Ronaldo, cái giá mà chính CLB này cho là cao hơn giá trị thực.
Biểu hiện hiện tại của một cầu thủ nổi tiếng hoàn toàn có thể tác động đến kỳ vọng trong tương lai của ban huấn luyện và của bất kỳ ai quan tâm. Nhiều người sẽ kỳ vọng anh ta thi đấu càng ngày càng thành công hơn, và đóng góp nhiều hơn cho đội bóng. Kiểu kỳ vọng đó, cũng có thể đúng cho trường hợp thị trường chứng khoán Việt Nam.
Những bài viết trong nước và quốc tế về thị trường chứng khoán Việt Nam trong gần một năm trở lại đây xuất hiện nhiều hơn bao giờ hết. Thị trường chứng khoán Việt Nam giống như một ngôi sao đang lên, không khác gì trường hợp siêu sao Ronaldo.
Bất chấp nhiều cảnh báo thị trường quá nóng, thậm chí chính các tổ chức cảnh báo đó cũng... đổ tiền vào thị trường chứng khoán Việt Nam. Từ chuyên gia cho đến các nhà đầu tư theo phong trào dường như đều thuộc nằm lòng câu trả lời khi được hỏi nhận định về triển vọng của thị trường chứng khoán Việt Nam, rằng nóng thì có nóng nhưng vài năm nữa thì lạc quan lắm, rằng sẽ có điều chỉnh nhưng chỉ là điều chỉnh tạm thời, điều chỉnh nhỏ, rồi thì cũng lại lên thôi.
Kỳ vọng vào ngôi sao - nhìn từ các kết quả nghiên cứu
Một số nghiên cứu đã được thực hiện cho môn bóng rổ ở Mỹ (một môn thể thao thu hút rất nhiều người Mỹ với một số tiền khổng lồ mỗi năm) cho thấy phong độ của cầu thủ ngôi sao “không có tương quan đáng kể với số liệu quá khứ” và một nghiên cứu còn kết luận rằng tin tưởng vào các ngôi sao chẳng những có thể là sai lầm, mà còn là sai lầm rất đắt giá.
Những nghiên cứu về lý thuyết tài chính hành vi (behavioral finance), với những ẩn dụ từ các sao thể thao, sẽ giúp các nhà hoạch định chính sách và nhà đầu tư hiểu rõ hơn về câu chuyện thị trường chứng khoán Việt Nam.
Thứ nhất, ngôi sao càng nổi tiếng, càng xuất hiện một chiến lược đối ứng từ phía đối thủ: các đối thủ sẽ chú ý nhiều đến cầu thủ này hơn, đưa ra chiến lược kèm chặt và vô hiệu hóa ngôi sao. Không thiếu bài báo nước ngoài gần đây có các thông tin “thâm ý” về thị trường chứng khoán Việt Nam. Bất kỳ một thăm dò chính sách nào về thị trường chứng khoán Việt Nam thì y như rằng đều nhận được những phản ứng gay gắt từ phía các nhà đầu tư trong lẫn ngoài nước.
Khả năng đánh thuế trên cổ phiếu thưởng, kiểm soát vốn ngoại, hay siết chặt các công ty quản lý quỹ nước ngoài liên tục được các cơ quan chức năng cải chính (do bị phản ứng quá mức) là một ví dụ của việc ngôi sao bị vô hiệu hóa.
Thứ hai, bản thân kỳ vọng của mọi người vào ngôi sao, đặc biệt là những người không có đầy đủ thông tin, sẽ bị lệch lạc, nhiều người sẽ lệch theo hướng phản ứng thái quá trước thông tin tốt (over-reaction) về ngôi sao.
Chỉ cần Chính phủ tuyên bố “chưa kiểm soát vốn vào lúc này” (chưa chứ đâu phải không kiểm soát vốn vào một thời điểm nào đó?) cũng được xem như là một món quà lớn lì xì cho các nhà đầu tư sau dịp Tết. Giá chứng khoán cứ thế mà tăng vùn vụt bất kể những cảnh báo.
Mặt trái của các phản ứng thái quá này là tiếp sau “các phản ứng thái quá tích cực” không chỉ là các điều chỉnh nhỏ mà là những điều chỉnh mạnh để trở lại trạng thái cân bằng (và thậm chí vượt qua cả trạng thái cân bằng, đây là “phản ứng thái quá tiêu cực” đối nghịch lại “phản ứng thái quá tích cực”) trước khi có thông tin đó, có thể dẫn đến “sụp đổ” thị trường, nhiều cổ phiếu tốt vẫn bị định giá rất thấp theo số phận chung của thị trường.
Điều này lý giải vì sao trước đây, trong giai đoạn sụp đổ của các thị trường, đã từng xuất hiện nhiều quỹ đầu cơ giàu bất ngờ do mua được những cổ phiếu bị đẩy giá xuống mức rẻ mạt.
Thứ ba, trong khi ai cũng đặt kỳ vọng vào ngôi sao chứng khoán Việt Nam mà lại có ai đó đứng ra cảnh báo này nọ thì thị trường sẽ bán tín bán nghi, và họ đương nhiên vẫn tiếp tục đặt kỳ vọng vào ngôi sao mà mình hâm mộ dù là với tâm trạng bất an. Che giấu thông tin xấu, khuếch đại quá mức thông tin tốt trên thị trường chứng khoán có thể dẫn đến sụp đổ thị trường là điều mà chúng ta cần phải lưu ý.
Thứ tư, thông tin lịch sử thị trường chứng khoán Việt Nam càng khiến nhiều người vững tin là cho dù có giai đoạn giảm giá, nhưng cuối cùng thì thị trường vẫn đi lên, nhiều người vẫn cứ tiếp tục giàu lên từ chứng khoán.
Điều này liên quan đến một hiện tượng khác trong tài chính hành vi: những tiêu biểu về thành công trên thị trường thường chỉ là những “độc cô cầu bại”, vì ít ai thua cuộc mà lại dám công khai là đã thua. Các phương tiện truyền thông đưa tin thì hầu như đa số là người thắng.
Những gợi ý chính sách
Những nghiên cứu về lý thuyết hành vi tài chính cho thấy nếu có thể quản trị tốt những nguồn gốc dẫn đến thất bại thảm hại khi đặt niềm tin vào các ngôi sao, thì thị trường chứng khoán Việt Nam có thể là một ngôi sao sáng lâu dài, chứ không phải một phút huy hoàng rồi chợt tắt. Vai trò của cơ quan quản lý thị trường, các công ty niêm yết, lẫn nhà đầu tư có tầm quan trọng đặc biệt để ngôi sao chứng khoán Việt Nam liên tục tỏa sáng.
Cơ quan quản lý thị trường cần duy trì một thị trường đủ hấp dẫn để nhà đầu tư nước ngoài không bỏ đi, bao gồm minh bạch thông tin, nâng cấp chất lượng thông tin, chất lượng kỹ thuật (hệ thống bị hỏng hóc hoài thì nhà đầu tư sớm muộn sẽ bỏ đi), và số lượng cũng như chất lượng hàng hóa trên thị trường.
Ủy ban Chứng khoán và Bộ Tài chính nên luôn sẵn sàng tuyên bố về một khả năng để ngỏ: sẽ liên tục tung ra những ngôi sao thiện chiến (như cổ phiếu của Vietcombank chẳng hạn) nhằm phân tán sự tập trung quá mức của đối thủ vào một vài ngôi sao nào đó.
Muốn là một ngôi sao sáng liên tục thì các công ty niêm yết cần không ngừng đổi mới và đẩy mạnh hiệu quả hoạt động để duy trì niềm tin ở nhà đầu tư chứ không thể tìm mọi cách huy động vốn để rồi đầu tư trở lại thị trường chứng khoán. Trung Quốc đã nhận thức được hậu quả có thể có của tình trạng này và đã cấm các công ty phát hành cổ phiếu để đầu tư tài chính trở lại.
Điều tối kỵ là can thiệp hành chính vào hành vi hay tâm lý của người khác, anh không thể cấm fan hâm mộ cuồng nhiệt vào sân vận động chỉ vì họ hò hét quá mức hay thậm chí chạy xuống sân để hôn ngôi sao.
Phàm điều gì liên quan đến hành vi thuộc về tâm lý của nhà đầu tư (lạc quan hay bi quan thái quá) thì không nằm trong điều chỉnh của luật chứng khoán. Giải pháp tốt nhất trong trường hợp này là các nhà đầu tư, nhất là nhà đầu tư cá nhân, cần phải cập nhật kiến thức và kỹ năng đầu tư, phải hiểu rõ tại sao mình hành động như vậy, thị trường đang vận hành thế nào, có những rủi ro gì, chứ không hành động vì tin đồn hay theo số đông.
Có một nguyên tắc mà nhiều nhà môi giới trên các thị trường lớn thường nói “nếu bạn không hiểu rõ thị trường đang làm gì, tốt hơn là bạn rời khỏi thị trường”. Điều này tưởng là vô bổ, nhưng thực tế là có những nhà đầu tư tại Việt Nam không hiểu rõ về những nguyên tắc căn bản về vận hành thị trường, và về những phương pháp phân tích căn bản nhất, trong khi công tác phổ biến thông tin về chứng khoán hiện có vẻ quá tải đối với cơ quan quản lý thị trường.

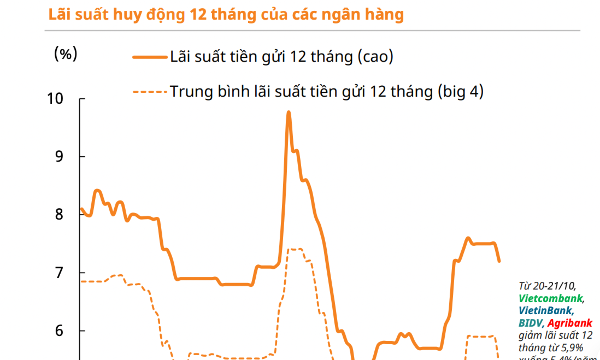
Sức hấp dẫn của cổ phiếu so với tiền gửi còn hạn chế, kết quả kinh doanh quý 3 là phép thử
Chênh lệch chỉ khoảng 0,2 điểm phần trăm cho thấy sức hấp dẫn tương đối của cổ phiếu so với tiền gửi vẫn còn hạn chế, trong bối cảnh lạm phát ở mức cao.
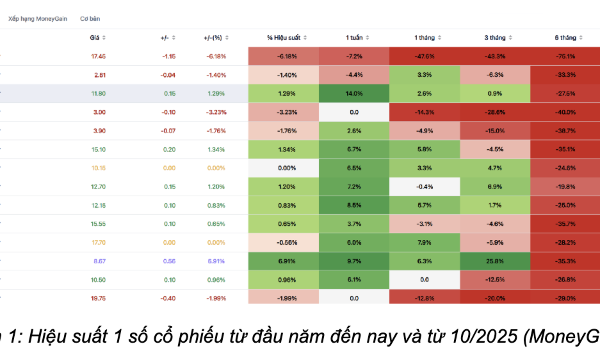
Vượt qua nghịch lý “lợi nhuận doanh nghiệp tăng nhưng giá cổ phiếu lao dốc”
Giá của phần lớn cổ phiếu đã giảm sâu bất chấp nhiều doanh nghiệp vẫn tiếp tục tăng trưởng, thậm chí tăng tốc về lợi nhuận. Thị trường đang khiến nhiều nhà đầu tư thất vọng và khó hiểu. Tại sao lại có sự trái chiều này?
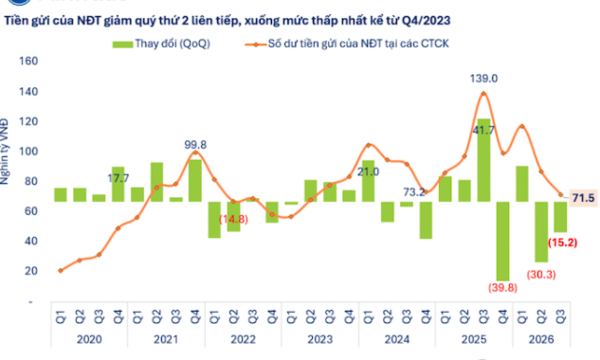
Lãi suất tiết kiệm hấp dẫn, số dư tiền trên tài khoản chứng khoán xuống thấp nhất gần 3 năm
Tiền gửi của nhà đầu tư tại các công ty chứng khoán tiếp tục giảm mạnh 15,2 nghìn tỷ đồng (-17,5%) xuống còn 71,5 nghìn tỷ đồng tại cuối quý 3/2026, đánh dấu quý suy giảm thứ hai liên tiếp và là mức thấp nhất kế từ quý 4/2023.
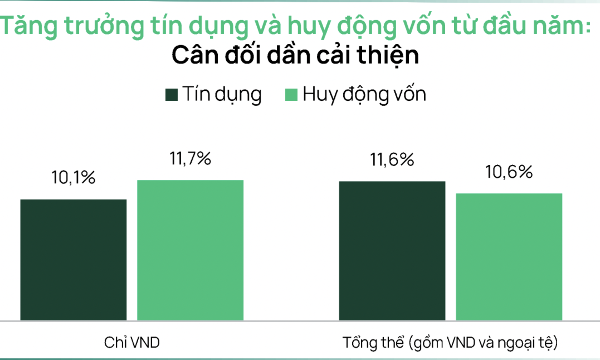
Dragon Capital: Thị trường hiện tại đã phản ánh phần lớn lãi suất, định giá đã trở về vùng đáy Covid
Mặt bằng định giá thị trường hiện đã phản ánh phần lớn áp lực từ lãi suất. VN-Index đang giao dịch ở mức P/E 13,5 lần dựa trên lợi nhuận 12 tháng gần nhất .
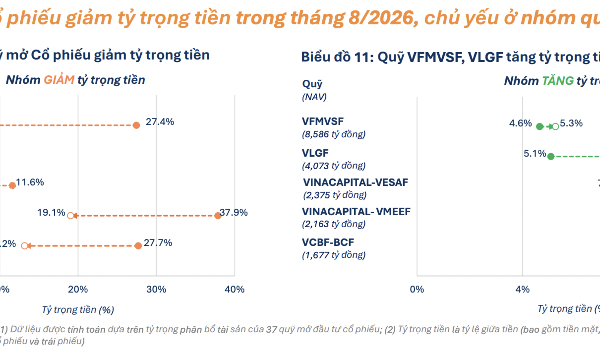
21 quỹ mở cổ phiếu đẩy mạnh giải ngân, chủ yếu thuộc nhóm quy mô nhỏ
Có 21/37 quỹ mở cổ phiếu giảm tỷ trọng tiền, so với 11/36 quỹ trong tháng trước, cho thấy nhiều quỹ đã tăng mức độ giải ngân vào thị trường.

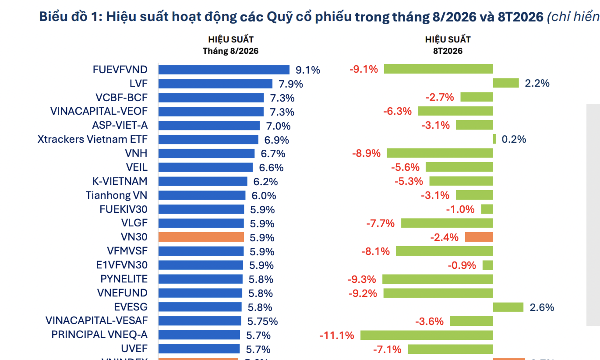
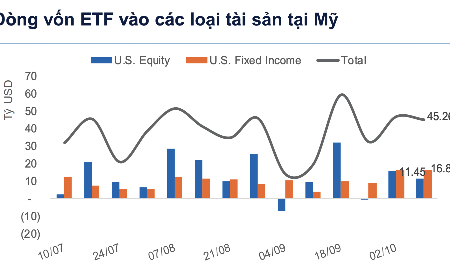




Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Sửa luật cần xác lập rõ quyền đối với phần đất gắn với công trình
Đại biểu Quốc hội cho rằng, nếu không quy định rõ, việc mở rộng quyền sở hữu công trình có thể dẫn đến cách hiểu rằng người mua đồng thời được nhận quyền sử dụng đất tương ứng với phần diện tích sàn, trong khi Nghị quyết số 21-NQ/TW của Trung ương đã đặt ra giới hạn rất rõ về vấn đề này.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...