


Với tổng lượng phát thải được kiểm soát lên tới khoảng 80 tỷ tấn CO₂ mỗi năm, thị trường carbon Trung Quốc đã chính thức vượt xa EU ETS, trở thành hệ thống giao dịch phát thải lớn nhất thế giới về quy mô phát thải được điều chỉnh. Con số này hiện đang chiếm khoảng 60-65% tổng lượng phát thải khí nhà kính quốc gia.


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thị trường carbon Trung Quốc vận hành mở rộng: 4 ngành, 3.700 doanh nghiệp, 80 tỷ tấn CO₂


Sau khi chính thức được phê duyệt mở rộng vào tháng 3/2025, đến năm 2026, thị trường carbon quốc gia Trung Quốc đã vận hành với 4 ngành (điện, thép, xi măng, nhôm), kiểm soát 80 tỷ tấn CO₂, chiếm hơn 60% tổng phát thải quốc gia. Đây là bước ngoặt lịch sử, đưa Trung Quốc trở thành quốc gia có thị trường carbon lớn nhất thế giới về lượng phát thải được quản lý...
Thị trường carbon quốc gia Trung Quốc bắt đầu vận hành từ tháng 7/2021, ban đầu chỉ áp dụng cho ngành điện lực (phát điện) với khoảng 2.200 doanh nghiệp tham gia. Bước ngoặt đến vào tháng 3/2025, khi Quốc vụ viện Trung Quốc chính thức phê duyệt việc mở rộng thị trường carbon sang 3 ngành công nghiệp nặng: thép, xi măng và nhôm. Sau một năm chuẩn bị, đến tháng 4/2026, 3 ngành này chính thức bước vào vận hành giao dịch thực tế trong khuôn khổ ETS quốc gia.
BƯỚC NGOẶT LỊCH SỬ: TỪ 1 LÊN 4 NGÀNH
Theo số liệu từ Bộ Môi trường Sinh thái Trung Quốc (MEE), việc mở rộng này đã bổ sung thêm khoảng 30 tỷ tấn CO₂ vào diện kiểm soát, nâng tổng lượng phát thải được quản lý lên 80 tỷ tấn CO₂/năm, chiếm hơn 60% tổng phát thải quốc gia.
Tính đến năm 2026, sau khi chính thức mở rộng sang các ngành công nghiệp nặng, thị trường carbon Trung Quốc đang quản lý tổng cộng 3.700 cơ sở phải tuân thủ, theo Sina Finance.
Cụ thể, ngành điện lực: 2.087 doanh nghiệp, thải ra khoảng 50 tỷ tấn CO₂/năm. Đây là lĩnh vực nòng cốt, tham gia thị trường từ giai đoạn đầu tiên vào năm 2021.
Ngành thép: 232 doanh nghiệp, với lượng phát thải khoảng 15 tỷ tấn CO₂/năm. Ngành này được đánh giá có quy trình sản xuất phức tạp nhất, với khâu luyện kim chiếm tới 70-80% tổng lượng phát thải của toàn ngành.
Ngành xi măng: 962 doanh nghiệp, phát thải khoảng 12 tỷ tấn CO₂/năm. Đặc thù của ngành này là lượng phát thải từ quá trình nung clinker (phân hủy đá vôi) chiếm hơn một nửa tổng lượng phát thải.
Ngành nhôm: 97 doanh nghiệp, phát thải khoảng 3 tỷ tấn CO₂/năm. Khác với các ngành khác, nhôm phải kiểm soát các khí nhà kính đặc biệt như CF₄ và C₂F₆ phát sinh từ quá trình điện phân.
LỘ TRÌNH MỞ RỘNG: ‘HAI BƯỚC ĐI’ ĐỂ DOANH NGHIỆP LÀM QUEN
Không giống như ngành điện lực (vốn đã có 5 năm kinh nghiệm vận hành), ngành thép, xi măng và nhôm có quy trình sản xuất phức tạp hơn nhiều, với nhiều công đoạn trung gian và nguồn phát thải đa dạng. Do đó, cách tính hạn ngạch và kiểm kê phát thải của các ngành này được thiết kế riêng biệt.
Ngành thép tính hạn ngạch dựa trên sản lượng thép thô và kiểm soát phát thải ở 6 phân khúc chính: luyện cốc, thiêu kết, hoàn nguyên, lò thổi, lò điện và cán thép.
Ngành xi măng tập trung vào lò nung clinker- nơi phát thải quá trình (process emissions) chiếm hơn 50% tổng lượng phát thải của doanh nghiệp. Đây là điểm khác biệt lớn so với ngành điện vì phát thải từ quá trình nung không thể giảm bằng cách chuyển sang năng lượng sạch mà cần thay đổi công nghệ sản xuất.
Ngành nhôm lại phải kiểm soát các khí nhà kính mạnh như CF₄ và C₂F₆ phát sinh từ hiệu ứng anode trong quá trình điện phân- những khí này có hệ số nóng lên toàn cầu (GWP) gấp hàng nghìn lần CO₂.
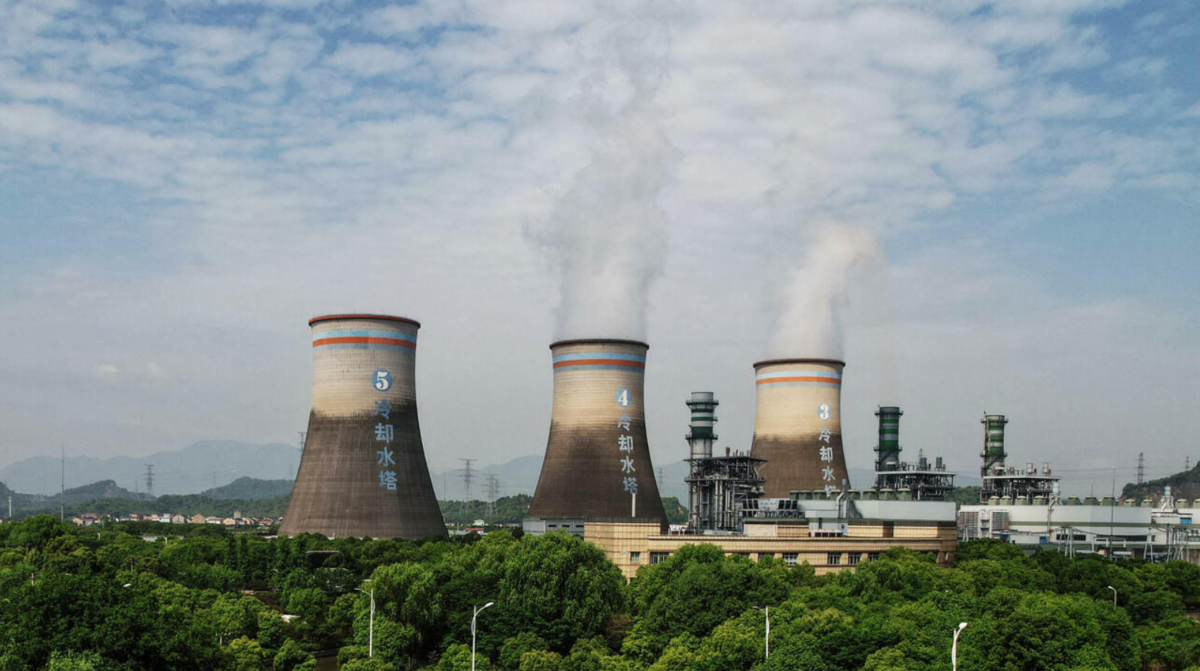
Theo thiết kế của MEE, việc mở rộng thị trường carbon sang các ngành công nghiệp mới được chia làm 2 giai đoạn với lộ trình tăng dần áp lực.
Giai đoạn khởi động (2024-2027): Đây là giai đoạn "chạy thử" để doanh nghiệp làm quen với thị trường mà không bị sốc về chi phí. Năm 2024 (năm tài khóa đầu tiên), các doanh nghiệp được cấp hạn ngạch đúng bằng phát thải thực tế, nghĩa là không doanh nghiệp nào phải mua thêm hạn ngạch.
Sang năm 2025-2026, quy tắc chuyển sang cân bằng tổng thể. Theo cơ chế mới, một số doanh nghiệp có phát thải cao hơn mức trung bình sẽ phải mua bù hạn ngạch nhưng mức chênh lệch được kiểm soát rất chặt, ngay cả các doanh nghiệp có mức phát thải cao hơn 20% so với mức trung bình ngành cũng chỉ bị thiếu hụt tối đa 3% hạn ngạch.
Ở chiều ngược lại, doanh nghiệp phát thải thấp hơn mức trung bình sẽ có dư hạn ngạch để bán. Quy định về tỷ lệ bù trừ cho thấy chính sách được thiết kế khá thận trọng: lượng phát thải vượt quá chỉ được tính 15% để xác định mức thiếu hụt, thay vì 100% như thông thường. Điều này giúp giảm đáng kể áp lực tài chính cho các doanh nghiệp trong giai đoạn đầu.
Giai đoạn mở rộng (từ 2027 trở đi): Sau khi hệ thống vận hành ổn định, các ngành sẽ chuyển sang cơ chế "thắt chặt" hơn. Từ năm 2027, Trung Quốc bắt đầu áp dụng hạn ngạch tuyệt đối (absolute cap) cho một số ngành có phát thải ổn định, thay vì cơ chế cường độ (intensity-based) như hiện tại.
Từ năm 2028, nước này dự kiến bắt đầu thu hẹp dần tổng lượng hạn ngạch phát thải, buộc các doanh nghiệp phải thực sự cắt giảm. Mục tiêu đến năm 2030 là hoàn thiện cơ chế vận hành theo hướng kết hợp phân bổ miễn phí và phân bổ có thu phí (đấu giá). Đồng thời, các tổ chức tài chính và nhà đầu tư sẽ chính thức được tham gia giao dịch, tạo thanh khoản và tính chuyên nghiệp cho thị trường.
‘ĐỘI QUÂN’ 6 NGÀNH ĐÃ SẴN SÀNG BÁO CÁO
Theo báo cáo của Đại học Công nghệ Bắc Kinh công bố tháng 1/2026, giá giao dịch bình quân trên thị trường quốc gia năm 2025 đạt 62,36 NDT/tấn (khoảng 8,6-9 USD/tấn). Con số này ghi nhận mức giảm khoảng 36% so với mức bình quân 99,4 NDT/tấn của năm 2024. Nguyên nhân chính đến từ nguồn cung dồi dào khi các nhà máy nhiệt điện được yêu cầu bán ra lượng hạn ngạch dư thừa, cũng như tâm lý thận trọng của thị trường trước làn sóng mở rộng.
Đến tháng 5/2026, giá carbon dao động quanh mức 70-80 NDT/tấn (khoảng 10-11 USD/tấn). So với EU ETS (70-80 Euro/tấn, tương đương 84-96 USD), giá carbon Trung Quốc vẫn đang ở "vùng thấp". Tuy nhiên, ở mức giá hiện tại, tín hiệu carbon đã bắt đầu ảnh hưởng đến quyết định đầu tư của doanh nghiệp, đặc biệt trong lĩnh vực điện.
Mở rộng sang thép, xi măng, nhôm mới chỉ là bước đầu. Theo văn bản do MEE ban hành ngày 27/1/2026, 6 ngành công nghiệp khác đã chính thức được đưa vào diện báo cáo phát thải bắt buộc từ năm 2026. Các ngành này bao gồm: hóa dầu (petrochemicals), hóa chất (chemicals), vật liệu xây dựng (kính nổi- flat glass), luyện kim màu (luyện đồng), sản xuất giấy (papermaking) và hàng không dân dụng (civil aviation).
Theo đánh giá của các chuyên gia, tổng lượng phát thải của 6 ngành này dao động trong khoảng 1.200- 2.400 triệu tấn CO₂/năm, tương đương 8-15% tổng phát thải quốc gia. Dự kiến các ngành này sẽ chính thức được đưa vào diện kiểm soát và giao dịch trong giai đoạn 2027-2028.
Lộ trình phát triển thị trường carbon được chia thành các mốc rõ ràng. Đến năm 2027, Trung Quốc đặt mục tiêu bao phủ cơ bản 8 ngành phát thải chính (điện, thép, xi măng, nhôm, hóa dầu, hóa chất, giấy, hàng không), nâng tỷ lệ bao phủ lên 70-75% tổng phát thải quốc gia, đồng thời bắt đầu áp dụng hạn ngạch tuyệt đối (absolute cap) cho các ngành có phát thải ổn định.
Đến năm 2030, hệ thống sẽ vận hành theo cơ chế kết hợp phân bổ miễn phí và phân bổ có thu phí (đấu giá), trong đó ngành điện sẽ xóa bỏ hoàn toàn phân bổ miễn phí, và các tổ chức tài chính được chính thức tham gia giao dịch. Lộ trình này hướng tới mục tiêu trung hòa carbon vào năm 2060.
Mở rộng thị trường carbon không phải là mục tiêu cuối cùng, mà là một công cụ để đạt được các mục tiêu khí hậu lớn hơn.
Trong báo cáo công tác của Chính phủ tại kỳ họp Quốc hội tháng 3/2026, Bắc Kinh đặt ra mục tiêu: giảm cường độ carbon (lượng CO₂ phát thải trên mỗi đơn vị GDP) khoảng 3,8% trong năm 2026. Con số này nằm trong lộ trình giảm phát thải của Kế hoạch 5 năm lần thứ 15 (2026-2030) để đạt đỉnh phát thải vào năm 2030.
Một công cụ hỗ trợ đắc lực khác cũng được công bố là Quỹ chuyển đổi carbon quốc gia (National Low-Carbon Transition Fund). Quỹ này sẽ tập trung đầu tư vào các lĩnh vực công nghệ xanh thế hệ mới, bao gồm hydrogen xanh, nhiên liệu tổng hợp (sustainable aviation fuel- SAF), pin lưu trữ năng lượng tiên tiến và các khu công nghiệp không carbon.
Sự kết hợp giữa "cây gậy" (giá carbon) và "củ cà rốt" (quỹ chuyển đổi) thể hiện rõ triết lý điều hành của Trung Quốc: vừa tạo áp lực buộc các ngành công nghiệp truyền thống phải thay đổi (thông qua chi phí carbon), vừa tạo động lực và nguồn lực tài chính để họ có thể đầu tư vào công nghệ mới.
Bài liên quan




Năm "trụ cột" để phát triển công trình chống chịu nắng nóng, hướng tới NetZero
Biến đổi khí hậu, thời tiết nắng nóng cực đoan, nhiệt độ ngày một tăng đặt ra yêu cầu xây dựng phát triển các công trình xanh, công trình có khả năng thích ứng, chống chịu nắng nóng, tối ưu năng lượng, giảm phát thải carbon...
Nga phát triển tàu cao tốc 400 km/h, ứng dụng AI và công nghệ tiết kiệm năng lượng
Nga đang phát triển đoàn tàu cao tốc đầu tiên do nước này tự chế tạo, có thể đạt tốc độ 400 km/h và chở tối đa 460 hành khách. Việc ứng dụng AI trong hỗ trợ vận hành, kết hợp các giải pháp giảm khối lượng đoàn tàu, tiếng ồn và tiêu thụ năng lượng, được kỳ vọng nâng cao hiệu quả công nghệ đường sắt…
Kịch bản biến đổi khí hậu 2025: Đánh giá tác động đến sản xuất lúa, sức khỏe và công trình
Kịch bản biến đổi khí hậu cho Việt Nam (cập nhật năm 2025) vừa công bố đưa ra 3 kịch bản tương ứng với các mức phát thải và phát triển kinh tế xã hội khác nhau. Điểm đáng chú ý, kịch bản đã bước đầu đánh giá tác động của biến đổi khí hậu với một số ngành/lĩnh vực nhạy cảm của Việt Nam như sản xuất lúa; sức khỏe cộng đồng; đô thị và công trình…
Chủ động ứng phó biến đổi khí hậu: Bước đi mới của người dân ven biển Nam Trung Bộ
Biến đổi khí hậu đang đặt ra những thách thức lớn cho các địa phương ven biển, đặc biệt là tại tỉnh Đắk Lắk và Khánh Hòa. Tuy nhiên, thay vì đến khi thiên tai xảy ra mới ứng phó, người dân nơi đây đã chủ động chuẩn bị trước, giảm thiểu thiệt hại và tìm kiếm những giải pháp bền vững hơn...
Hàn Quốc: 747 tỷ USD cho chiến lược chuyển đổi năng lượng và khử carbon đến năm 2035
Chính phủ Hàn Quốc đặt mục tiêu đạt công suất năng lượng tái tạo 100 GW vào năm 2030 và hướng tới việc xe điện cùng xe chạy bằng hydro chiếm hơn 70% doanh số bán xe mới vào năm 2035...





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.








 Lập bản đồ nhu cầu nhà ở thực và thí điểm mô hình dịch vụ mua nhà
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...