




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thách thức về vốn: Giải pháp nào cho doanh nghiệp dệt may?


Ngành dệt may Việt Nam đang đứng trước cơ hội phục hồi mạnh mẽ, khi các thị trường lớn dần mở lại và dòng thương mại quốc tế chuyển hướng. Song song với cơ hội là hàng loạt thách thức: chi phí sản xuất tăng cao, yêu cầu chuẩn xanh khắt khe và đặc biệt là nhu cầu vốn lớn cho đổi mới công nghệ, logistics và chuỗi cung ứng…
CƠ HỘI RỘNG MỞ ĐI CÙNG ÁP LỰC ĐẦU TƯ NGÀY CÀNG LỚN
“Hội nghị Ngành Dệt may và Chuỗi cung ứng - Giải pháp trong biến động” do ACB tổ chức ngày 9/10 tại TP.HCM đã cho thấy nhiều tín hiệu phục hồi tích cực. Theo Hiệp hội Dệt May Việt Nam (VITAS), kim ngạch xuất khẩu 9 tháng đầu năm 2025 đạt 34,75 tỷ USD, tăng 7,7% so với cùng kỳ, giúp Việt Nam tiếp tục giữ vị trí thứ ba thế giới về xuất khẩu dệt may, tập trung lớn ở thị trường Mỹ và EU. Đáng chú ý, các mặt hàng dệt may thương hiệu Việt đã xuất hiện ở các nước trung đông, châu Phi và Nga, những thị trường hoàn toàn mới.
Ông Vũ Đức Giang, Chủ tịch VITAS, đánh giá đây là tín hiệu cho thấy doanh nghiệp đang đa dạng mặt hàng, khách hàng và thị trường tiêu thụ. Dệt may Việt Nam đang bước qua giai đoạn gia công, tiến tới sản xuất các mặt hàng có giá trị cao để tạo dựng thương hiệu quốc gia.
Một trong những lý do thúc đẩy tăng trưởng nói chung và ngành dệt may nói riêng, bà Trần Thị Ngọc Liên, Phó Giám đốc Ngân hàng Nhà nước Chi nhánh Khu vực 2, cho rằng doanh nghiệp đã hấp thu nguồn vốn từ các tổ chức tài chính, ngân hàng để mở rộng sản xuất. Tại hội nghị, bà Liên cho biết từ đầu năm đến nay, khu vực đã tổ chức 17 hội nghị đối thoại và ký kết vay vốn, với quy mô gói tín dụng hơn 517.000 tỷ đồng, trong đó các ngân hàng đã giải ngân thực tế 585.000 tỷ đồng cho 156.000 lượt khách hàng, đạt 113% so với kế hoạch.
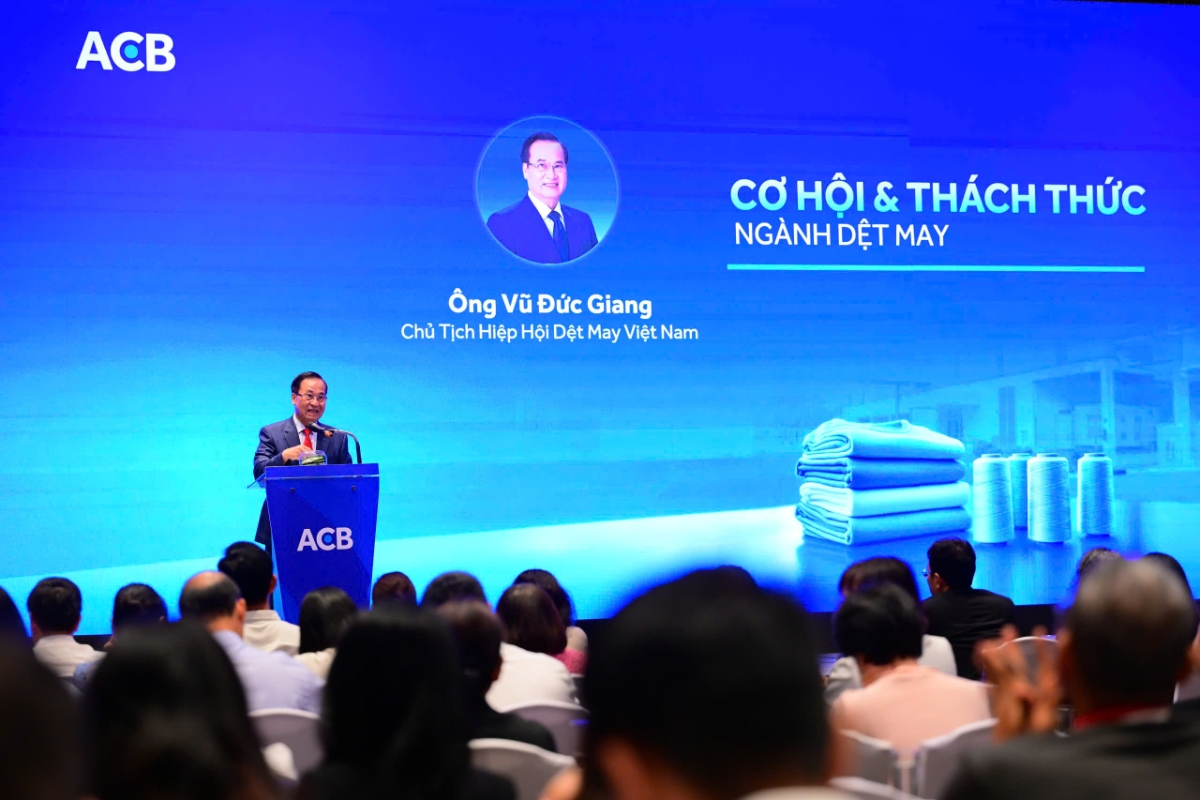
Tuy nhiên, cơ hội lớn cũng đi cùng áp lực đầu tư. Qua thực tiễn, ông Giang nhận định các nước cạnh tranh trực tiếp như Trung Quốc, Bangladesh, Ấn Độ đang tăng tốc đầu tư tự động hóa, công nghệ xanh và dây chuyền sản xuất, vừa nâng cao chất lượng vừa giảm giá thành. Trong khi đó, chi phí sản xuất tại Việt Nam hiện cao hơn 40-45% so với một số nước như Indonesia hay Malaysia, đặt ra yêu cầu cấp bách cho doanh nghiệp trong nước phải đầu tư vào công nghệ, cải tiến quy trình và chuẩn hóa quản trị để giữ vững khả năng cạnh tranh.
Theo ông Giang, điều đó chỉ đạt được khi doanh nghiệp có nguồn vốn đủ mạnh và dài hạn. Những gói tín dụng trung - dài hạn, đặc biệt là gói tín dụng xanh trị giá 4.000 tỷ đồng mà các ngân hàng như ACB đang triển khai, sẽ là động lực quan trọng giúp doanh nghiệp đầu tư vào thiết bị, máy móc, chuyển đổi sản xuất bền vững để bắt kịp tiêu chuẩn toàn cầu.
HỢP LỰC TÀI CHÍNH - NÂNG CAO SỨC CẠNH TRANH CHO DOANH NGHIỆP DỆT MAY
Cùng với bài toán vốn, chi phí logistics và vận hành đang là rào cản lớn. Bà Đặng Minh Phương, Chủ Tịch Hiệp hội Logistics TP.HCM, cho biết chi phí logistics hiện chiếm khoảng 8-10% giá thành sản phẩm, cao hơn mức trung bình khu vực. Giá cước vận tải container tăng mạnh, chi phí kho bãi và nhân lực cũng leo thang, trong khi chuỗi cung ứng trong nước còn manh mún. “Nếu không nhanh chóng đầu tư vào công nghệ, tự động hóa và quản trị số, doanh nghiệp dệt may sẽ khó giữ chân các đơn hàng chất lượng cao,” bà Phương nhận định.
Trong khi đó, xu hướng chuyển đổi xanh đang trở thành điều kiện tiên quyết để doanh nghiệp giữ vững thị trường. Ông Vũ Đức Giang cho rằng năng lực cạnh tranh của ngành hiện không còn được đo bằng chi phí hay tốc độ giao hàng, mà bằng khả năng minh bạch chuỗi cung ứng và mức độ tuân thủ chuẩn ESG. Đầu tư vào dây chuyền tiết kiệm năng lượng, xử lý nước thải và nguyên phụ liệu thân thiện môi trường không chỉ giúp doanh nghiệp giữ đơn hàng, mà còn nâng vị thế trong mạng lưới toàn cầu.
Trước bối cảnh đó, hệ thống ngân hàng đóng vai trò ngày càng quan trọng trong việc giúp doanh nghiệp dệt may tăng sức chống chịu. Ông Ngô Tấn Long, Phó Tổng Giám đốc ACB, cho biết ACB đã đồng hành cùng ngành dệt may nhiều năm và là một trong những ngân hàng tiên phong cung cấp các gói tài chính chuyên biệt. “Khi thông tin về việc áp thuế mới được công bố, nhiều ngân hàng lo ngại về năng lực cạnh tranh của doanh nghiệp Việt. Nhưng đến nay, mức thuế của Việt Nam vẫn tương đương với các đối thủ như Bangladesh hay Indonesia, nên chúng tôi không còn quá lo ngại. May mặc là ngành thiết yếu và ACB sẽ tiếp tục đồng hành, thậm chí đẩy mạnh tăng trưởng danh mục tài trợ trong 2-3 năm tới,” ông Long chia sẻ.
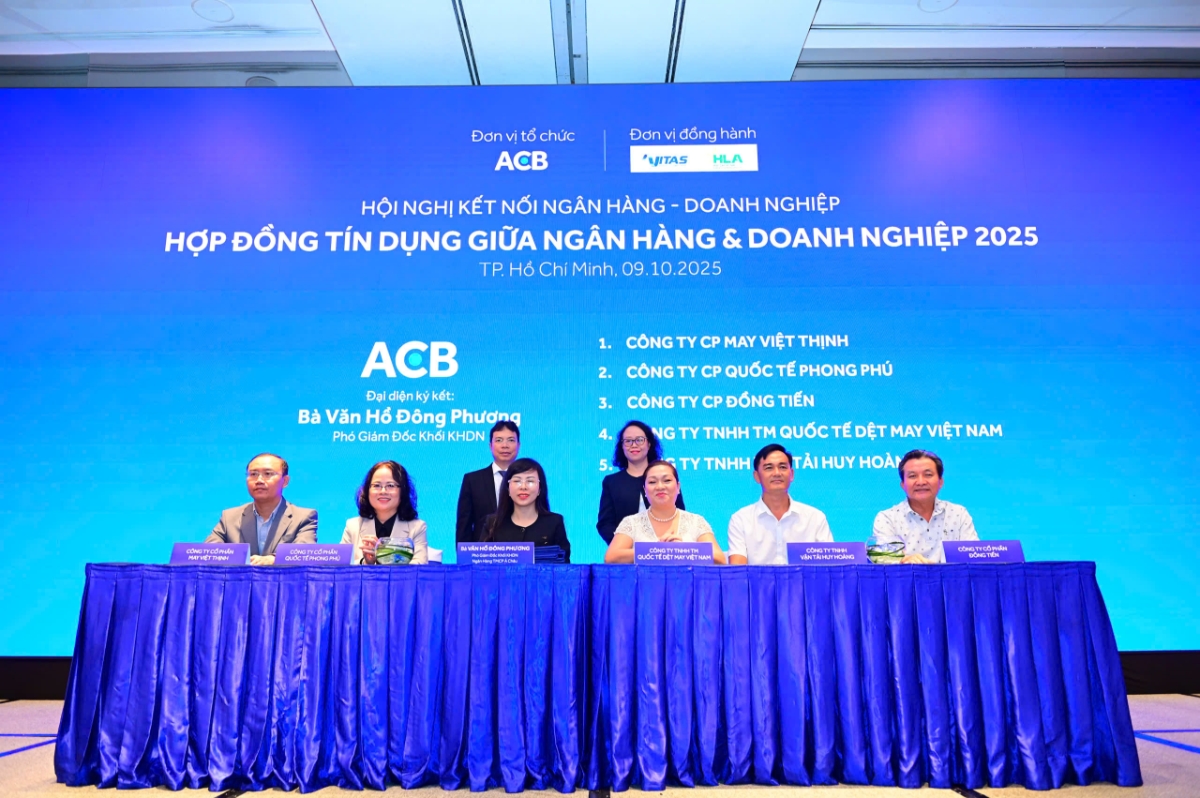
Đối với doanh nghiệp dệt may, ACB hiện cung cấp tín dụng dựa trên dòng tiền với hạn mức lên tới hai lần vốn chủ sở hữu, không yêu cầu tài sản đảm bảo. Doanh nghiệp được cấp sẵn khung hạn mức trung - dài hạn để chủ động đầu tư thiết bị mà không cần thẩm định lại nhiều lần. Đặc biệt, gói tín dụng 4.000 tỷ với lãi suất VND chỉ cao hơn USD khoảng 0.7%, giúp doanh nghiệp kiểm soát rủi ro tỷ giá, đồng thời hỗ trợ chuyển đổi sản xuất xanh và đáp ứng tiêu chuẩn ESG, từng bước nâng cao năng lực cạnh tranh và phát triển bền vững.
Tỷ lệ giải ngân, thanh toán quốc tế và bảo lãnh online tại ACB hiện đạt 70-80%, rút ngắn thời gian giao dịch và tối ưu chi phí vận hành. Với doanh nghiệp logistics - mắt xích quan trọng trong chuỗi dệt may - ACB triển khai gói vay vốn lưu động đến 8 tỷ đồng, thời hạn vay 10 năm, cùng tài trợ đầu tư tới 80% giá trị tài sản như xe, kho bãi với kỳ hạn vay 15 năm.
ACB cũng đang đẩy mạnh phát triển mô hình tài chính chuỗi cung ứng thông qua nền tảng số, kết nối giữa nhà cung ứng, doanh nghiệp sản xuất và đối tác logistics. Mô hình này không chỉ tạo điều kiện cho doanh nghiệp dễ dàng tiếp cận vốn, mà còn giúp ngân hàng quản trị rủi ro hiệu quả hơn dựa trên dòng tiền thực tế. “ACB không chỉ cung cấp vốn, mà muốn trở thành đối tác đồng hành giúp doanh nghiệp dệt may nâng cao năng lực cạnh tranh, tối ưu chi phí và phát triển bền vững trong giai đoạn mới,” ông Long khẳng định.
* Thông tin chi tiết:
Website: https://acb.com.vn/doanh-nghiep-goi-giai-phap/giai-phap-tai-chinh-chuyen-biet-cho-doanh-nghiep-nganh-det-may.htm
Contact Center 24/7: 028 38 247 247.
Đọc bài theo từ khoá

Phó Thủ tướng yêu cầu Trung tâm Tài chính quốc tế phấn đấu có giao dịch thực tế trong tháng tới
Ngày 22/10, Phó Thủ tướng Nguyễn Văn Thắng yêu cầu hai cơ quan điều hành Trung tâm Tài chính quốc tế tại Thành phố Hồ Chí Minh và Đà Nẵng hoàn thiện các điều kiện vận hành trong tháng 10/2026, phấn đấu phát sinh giao dịch thực chất từ tháng 11, đồng thời bảo đảm an toàn tài chính và tháo gỡ kịp thời các vướng mắc thể chế.
Giá vàng trong nước đứng im trong khi vàng thế giới sụt mạnh
Trong phiên sáng 22/10, hầu hết các hệ thống kinh doanh lớn vẫn duy trì ổn định giá mua, bán vàng miếng SJC so với phiên hôm qua (21/10) ở mức 139,3 triệu – 142,3 triệu đồng/lượng dù giá vàng thế giới nằm trong xu thế giảm. Duy chỉ có hai doanh nghiệp điều chỉnh giảm tới 500 nghìn đồng/lượng đối với giá vàng miếng…
Đâu là sự khác biệt cơ bản giữa bảo hiểm tiền gửi và bảo hiểm thương mại?
Trong đời sống kinh tế - xã hội, bảo hiểm là một trong những công cụ giúp cá nhân, gia đình và doanh nghiệp chủ động ứng phó với các rủi ro tài chính. Tuy nhiên, bảo hiểm tiền gửi (BHTG) và bảo hiểm thương mại có mục tiêu, đối tượng được bảo vệ và cơ chế vận hành khác nhau.
Khi những CEO chia sẻ bài học tăng trưởng bền vững tại The NExT Forum 2026
Điều gì khiến một doanh nghiệp từng thành công rơi vào khủng hoảng? Vì sao tăng trưởng nhanh đôi khi lại là dấu hiệu đáng lo ngại? Và đâu là những năng lực giúp nhà lãnh đạo đưa doanh nghiệp vượt qua các chu kỳ biến động?
Lợi suất trái phiếu Pháp cao nhất 24 năm, mối lo bất ổn lan rộng ở eurozone thêm lớn
Chi phí vay nợ dài hạn của Chính phủ Pháp chạm mốc 5%, mức cao nhất kể từ năm 2002, trong bối cảnh các nhà đầu tư ngày càng lo ngại về ổn định chính trị và tình hình tài chính công của quốc gia này...



Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...







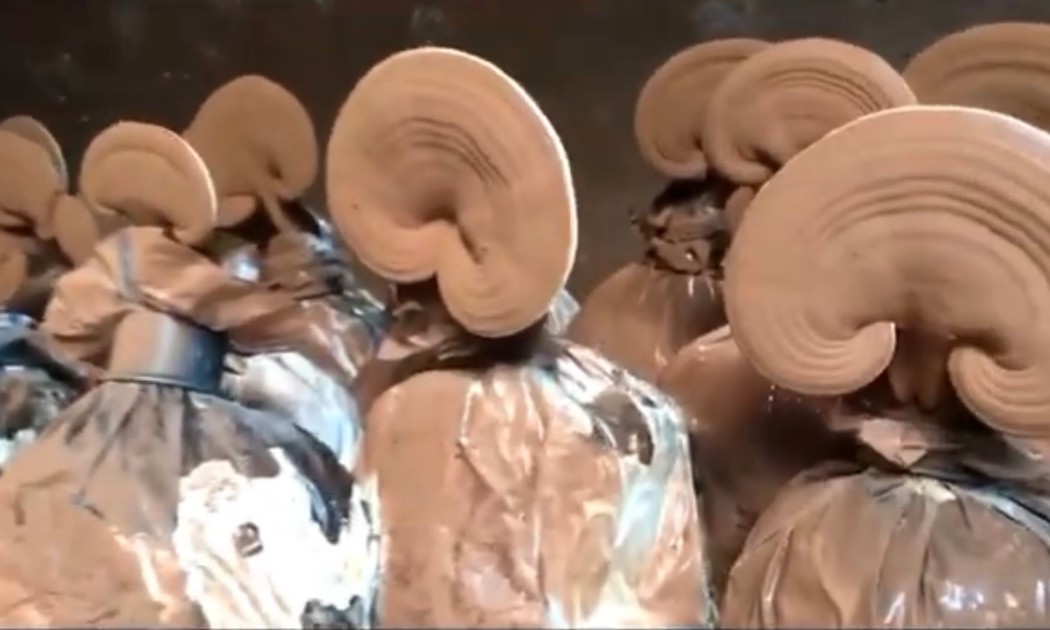
 Mô hình duy nhất phân lập nấm Linh Chi rừng thuần chủng ở đảo Phú Quốc
Ở giữa đảo ngọc Phú Quốc, có một mô hình trống nấm Linh Chi đỏ từ nhiều năm nay, tạo thêm một phần việc làm cho người dân địa phương. Nấm ở đây được nuôi trồng theo kỹ thuật nông nghiệp công nghệ cao, nguyên liệu được hấp thanh trùng, tiệt trùng trước khi cấy phôi giống.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

