Ngân hàng Việt Nam trước áp lực xây dựng hệ sinh thái số đồng bộ
Bảo Bình
22/05/2026
Chia sẻ


Điều cần làm là nâng cấp hạ tầng số, hoàn thiện các khung chính sách và cho thế giới thấy Việt Nam là một thị trường dịch vụ tài chính rất cạnh tranh. Nếu được như vậy, rất nhiều công ty từ Đông Nam Á, từ châu Á và châu Âu đổ vào đây…
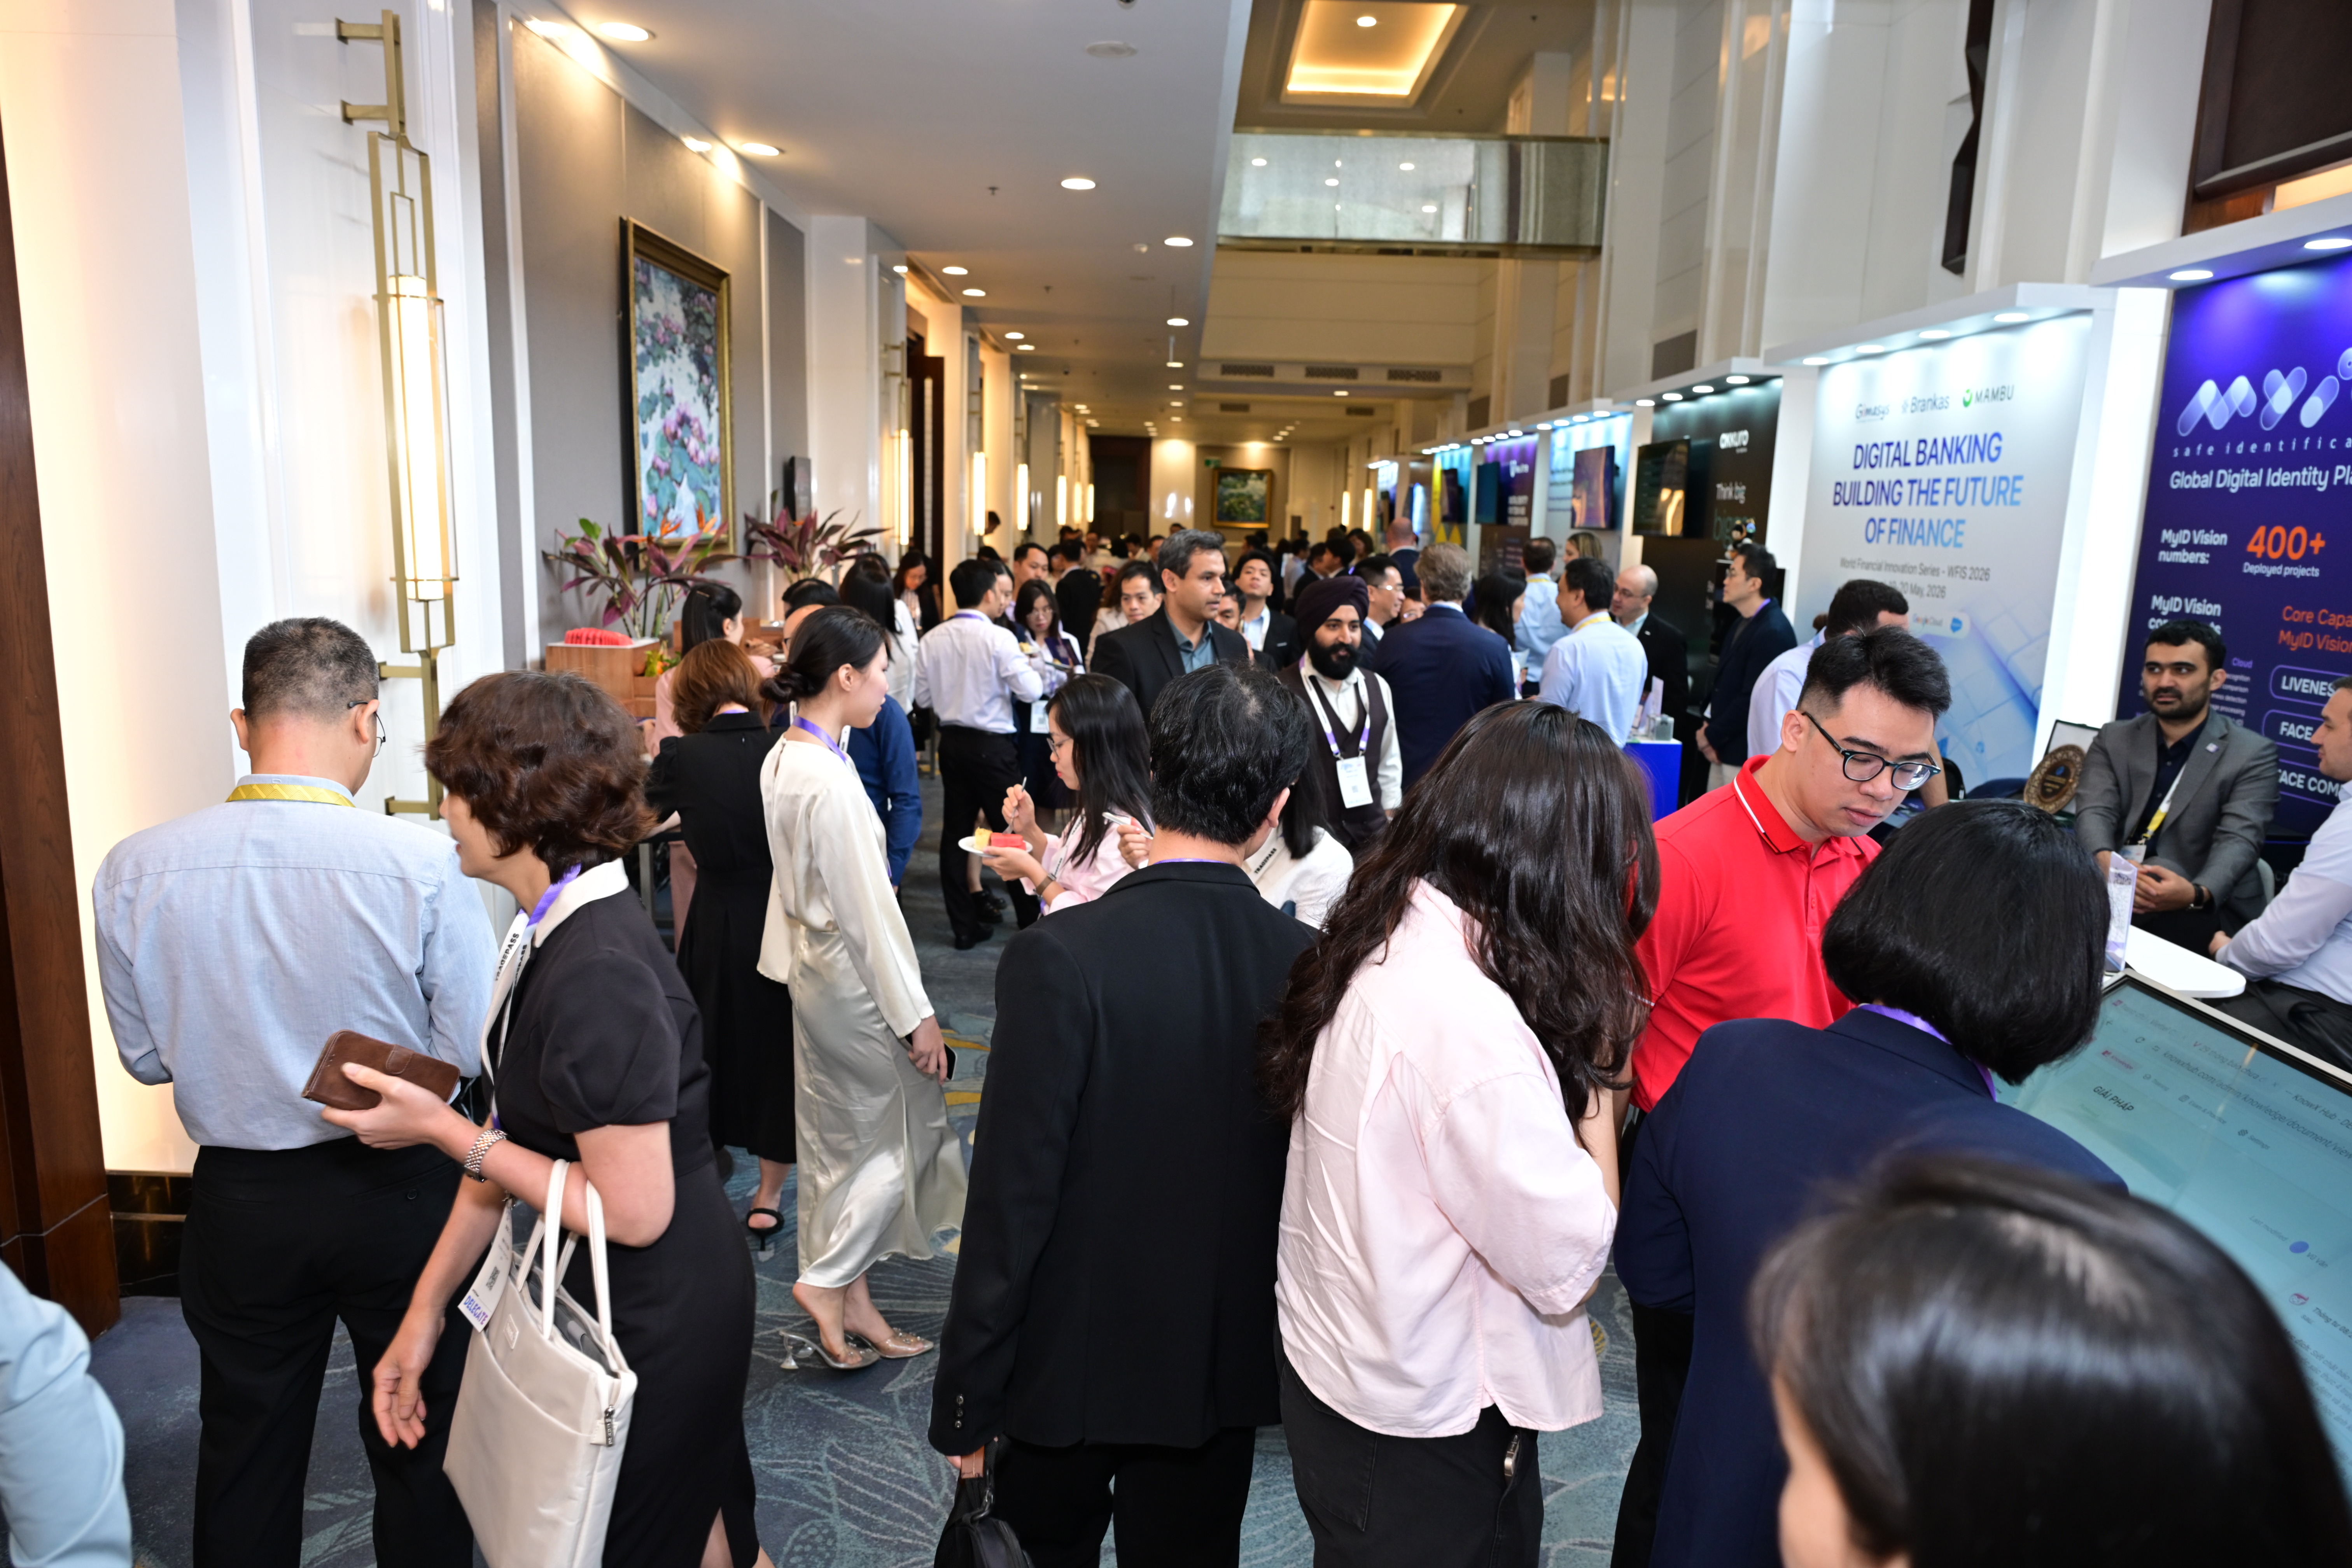
Khi cạnh tranh thu hút dòng vốn quốc tế ngày càng gay gắt, câu chuyện phát triển của Việt Nam không còn dừng ở việc mở rộng quy mô thị trường hay ưu đãi đầu tư. Thay vào đó, theo chia sẻ của các chuyên gia bên lề Diễn đàn Đổi mới Tài chính Thế giới WFIS Việt Nam 2026 diễn ra tại Hà Nội vừa qua, yếu tố quyết định sức cạnh tranh dài hạn sẽ nằm ở khả năng xây dựng một hệ sinh thái số đồng bộ, nơi công nghệ, tài chính, dữ liệu và chính sách được kết nối chặt chẽ với nhau.
TỪ THU HÚT VỐN ĐƠN LẺ ĐẾN XÂY DỰNG HỆ SINH THÁI
Chia sẻ với Tạp chí Kinh tế Việt Nam / VnEconomy, ông Nguyễn Quang Huy, Giám đốc Trung tâm Kỹ thuật & Khoa học Dữ liệu của Vietcombank, người có nhiều năm kinh nghiệm trong lĩnh vực chuyển đổi số ngân hàng cho rằng, để thu hút được dòng vốn FDI chất lượng cao, Việt Nam cần chuyển tư duy thu hút vốn sang tư duy xây dựng những ecosystem – những hệ thống có thể đồng bộ với nhau để cùng phát triển.
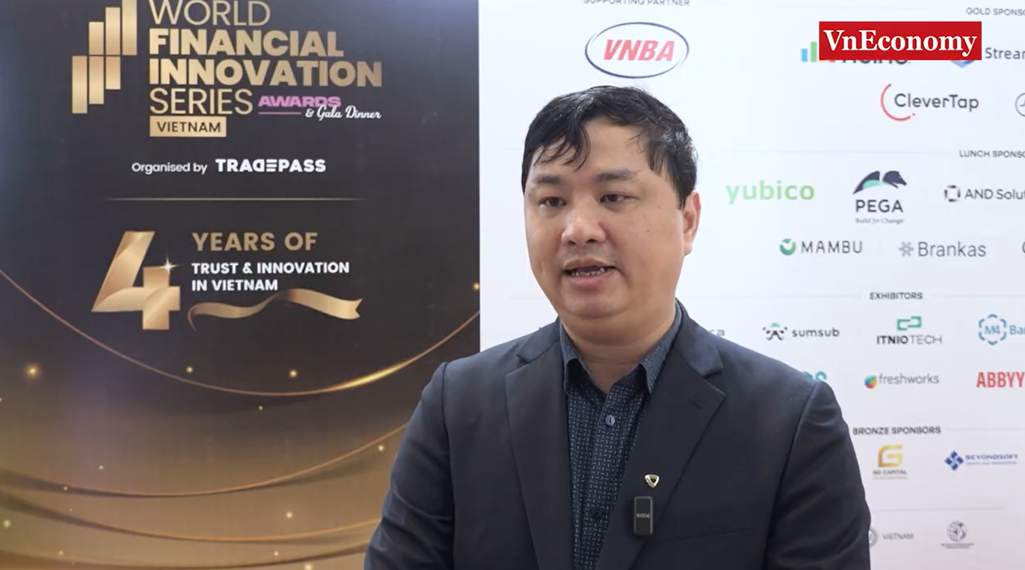
Theo ông Huy, hệ sinh thái đó cần được xây dựng trên ba trụ cột không thể tách rời: thứ nhất là phát triển đồng bộ công nghệ và hạ tầng; thứ hai là môi trường pháp lý ngày càng rộng mở và minh bạch; và thứ ba – điều ông nhấn mạnh là quan trọng nhất – là không phát triển manh mún từng ngành, từng hướng riêng lẻ, mà phải xây dựng một hệ sinh thái tổng thể trong đó công nghệ, tài chính và sản phẩm gắn kết chặt chẽ với nhau.
Góc nhìn này đã được củng cố từ phía các đối tác quốc tế. Ông Gijesh Menon, Giám đốc Kinh doanh & Sản phẩm của Tradepass, đơn vị tổ chức Diễn đàn WFIS 2026 tại nhiều thị trường châu Á, cho rằng bài học từ nhiều năm hoạt động tại Philippines, Indonesia và Việt Nam đều cho thấy một điểm chung.
"Để Việt Nam trở nên thực sự cạnh tranh, điều cần làm là nâng cấp hạ tầng số, hoàn thiện các khung chính sách và cho thế giới thấy rằng Việt Nam là một thị trường rất cạnh tranh trong lĩnh vực dịch vụ tài chính. Nếu làm được điều đó, sẽ có rất nhiều công ty từ Đông Nam Á, từ châu Á và châu Âu đổ vào đây”, ông Gijesh Menon nói.
Phân tích thêm về những lợi thế của Việt Nam, ông Nguyễn Quang Huy cho rằng, Việt Nam không chỉ là một đất nước tương đối trẻ với rất nhiều tiềm năng, mà còn có lợi thế rất lớn về địa chính trị trong bối cảnh cả thế giới đang có nhiều biến động và rủi ro trong đầu tư. "Việt Nam cần tận dụng triệt để các thế mạnh sẵn có: chính phủ điện tử đang phát triển mạnh, hệ thống thanh toán số thuộc hàng tiên tiến khu vực, nguồn nhân lực trẻ và năng lực sản xuất, kinh doanh nhỏ lẻ năng động", ông Huy khẳng định.
Từ góc nhìn của một doanh nghiệp công nghệ đến từ châu Âu, bà Marta Mróz-Sipiora, Giám đốc Phát triển Toàn cầu & Sáng tạo của Asseco Poland, nhận định chuyển đổi số đã không còn là lựa chọn. "Đây không còn là vấn đề của 'ngân hàng tương lai' nữa – mà đang diễn ra ngay bây giờ. Các ngân hàng ngày nay cần những đối tác công nghệ không chỉ hiểu về quy định, khả năng phục hồi và quản lý rủi ro, mà còn có thể mở rộng quy mô đổi mới một cách an toàn, hiệu quả và tạo ra tác động kinh doanh có thể đo lường được”, bà Marta Mróz-Sipiora cho biết.
ỨNG DỤNG AI VÀ QUẢN TRỊ AI TRONG NGÀNH NGÂN HÀNG CÒN NHIỀU THÁCH THỨC
Tuy nhiên, các chuyên gia cũng thẳng thắn chỉ ra những bài toán chưa có lời giải thỏa đáng. Một trong số đó là câu chuyện về AI – công nghệ đang thu hút chú ý lớn trong lĩnh vực tài chính, ngân hàng nhưng lại thiếu một trong những yếu tố then chốt đó là năng lực quản trị của các tổ chức. Ông Dev Wijewardane, Giám đốc cấp cao công ty công nghệ WSO2, nhận xét, hầu hết mọi người đều nói về AI agent, nhưng ít ai nhắc đến việc quản lý AI agent như thế nào. Đó là điều mà các nhà quản lý và những nhà lãnh đạo ở vị trí có thể ra quyết định cần đưa vào quá trình tư duy của mình, không chỉ là triển khai AI, mà còn là cách quản lý chúng.
Bên cạnh đó, độ chính xác của AI vẫn là rào cản kỹ thuật lớn. Ông Vincent Ng, đại diện IGS Group, cảnh báo mức độ chính xác của AI hiện tại là khoảng 80%, "có thể tạm ổn nhưng chưa đủ cho những lĩnh vực nhạy cảm như chẩn đoán y tế hay tư vấn pháp lý, nơi mà một kết quả sai có thể là thảm họa cho người dùng cuối". Điều này đặt ra yêu cầu: song song với việc ứng dụng AI, Việt Nam phải đầu tư vào năng lực kiểm soát, kiểm định và quản trị chất lượng của các hệ thống AI – một khâu mà nhiều doanh nghiệp và tổ chức tài chính trong nước vẫn còn bỏ ngỏ.
NHỮNG MŨI NHỌN CỦA HỘI NHẬP VÀ XÂY DỰNG HỆ SINH THÁI ĐỒNG BỘ
Nếu hệ sinh thái số là mục tiêu dài hạn, thì thanh toán xuyên biên giới và open banking chính là hai mũi nhọn cụ thể, đo lường được, đang được triển khai trong ngắn và trung hạn. Cả hai đều đòi hỏi sự phối hợp chặt chẽ giữa các ngân hàng, công ty fintech, cơ quan quản lý và các đối tác công nghệ quốc tế.
Về thanh toán xuyên biên giới, ông Nguyễn Quang Huy cho biết Vietcombank đã triển khai thanh toán QR code xuyên biên giới trong năm vừa qua, và sắp tới sẽ có các chương trình tích hợp ví điện tử theo cả hai chiều: ví Việt Nam có thể thanh toán ở nước ngoài và ngược lại, các ví nước ngoài như AliPay, WhatsApp Pay sẽ có thể dùng được tại Việt Nam. Ông nhận định đây sẽ là "một trong những điểm nhấn trong tương lai gần, nhằm đón đầu xu hướng và nâng cao chất lượng tiêu dùng cho người dùng”.
Về open banking, thời hạn 1/3/2027 mà Ngân hàng Nhà nước đặt ra được nhìn nhận là vừa thách thức vừa là cơ hội. Ông Dev Wijewardane cho rằng đây là thời điểm tốt để bắt đầu vì Việt Nam có thể học hỏi từ những sai lầm mà các quốc gia khác đã mắc phải và không phải bắt đầu từ con số không. Tuy nhiên, ông cũng thẳng thắn rằng thời hạn này là "khá chặt" và thách thức lớn nhất là tốc độ triển khai của toàn hệ thống ngân hàng.
Theo bà Marta Mróz - Sipiora, Việt Nam đang chứng minh rõ ràng hướng đi của ngành ngân hàng hiện đại: bảo mật giao dịch, tích hợp AI trong các sản phẩm ngân hàng và hoạt động nội bộ, cùng các mô hình hỗ trợ tiên tiến cho các doanh nghiệp vừa và nhỏ đang trở thành nền tảng cạnh tranh mới trong lĩnh vực tài chính.
Trích dẫn nghiên cứu của McKinsey, bà Marta Mróz - Sipiora cho biết hơn 70% khách hàng doanh nghiệp vừa và nhỏ hiện nay kỳ vọng vào các dịch vụ ngân hàng hoàn toàn kỹ thuật số, trong khi thị trường ngân hàng AI toàn cầu dự kiến sẽ vượt quá 300 tỷ USD vào năm 2030.
Theo bà Marta Mróz - Sipiora, ngành ngân hàng châu Âu đã và đang thiết lập các tiêu chuẩn rất sáng tạo trong lĩnh vực này - từ quy trình đăng ký thông minh và quy trình cho vay và thanh toán tự động đến các hệ sinh thái tài chính tích hợp đầy đủ, sẵn sàng phục vụ các doanh nhân trong thời gian thực.
"Tại Asseco Poland, chúng tôi đã đồng hành và hỗ trợ các tổ chức tài chính trong nhiều năm qua bằng cách kết hợp an ninh mạng, trí tuệ nhân tạo (AI), tự động hóa quy trình, cùng với việc phát triển các dịch vụ kỹ thuật số thông minh dành cho khối ngân hàng doanh nghiệp và SME (doanh nghiệp vừa và nhỏ). Một trong những ưu tiên hàng đầu hiện nay là xây dựng các nền tảng ngân hàng SME đa kênh (omnichannel) hiện đại, nhằm mang lại trải nghiệm khách hàng liền mạch trên cả kênh kỹ thuật số lẫn kênh truyền thống", bà Marta Mróz - Sipiora chia sẻ.
Số hóa, khai thác kho tư liệu bằng AI, bảo đảm an ninh mạng và xác thực thông tin là những yêu cầu đặt ra đối với báo chí trong quá trình chuyển đổi số, đặc biệt với nguồn tư liệu nghiệp vụ được tích lũy qua nhiều năm của báo chí công an nhân dân…
Khi hạ tầng năng lượng ngày càng phụ thuộc vào dữ liệu và công nghệ điều khiển, bảo vệ hệ thống công nghệ thông tin, công nghệ vận hành công nghiệp và nâng cao năng lực ứng phó sự cố trở thành yêu cầu quan trọng đối với an ninh năng lượng quốc gia…
Với AI, doanh nghiệp có thể cải thiện năng suất, tối ưu hóa quy trình, gia tăng lợi nhuận và duy trì khả năng cạnh tranh. Tác động này diễn ra ở mọi quy mô, từ các tập đoàn lớn đến doanh nghiệp vừa và nhỏ (SME). Ngược lại, những doanh nghiệp chậm thích ứng với công nghệ có nguy cơ đánh mất lợi thế và tụt lại phía sau thị trường…
Cloud và AI đang thay đổi nhanh cách ngân hàng xây dựng sản phẩm, vận hành hệ thống và khai thác dữ liệu. Nhưng khi hạ tầng trở nên phân tán hơn, kết nối nhiều hơn và phụ thuộc vào nhiều bên hơn, bài toán bảo mật cũng thay đổi…
Để hỗ trợ doanh nghiệp xuất khẩu hiệu quả cần có sự phối hợp của cả một hệ sinh thái dịch vụ, từ kết nối thị trường, xây dựng thương hiệu, kể câu chuyện sản phẩm đến phát triển dữ liệu và chuyển đổi số…
Trong bối cảnh công nghệ thay đổi nhanh, thị trường nhiều biến động, cần kết nối những xu hướng đang định hình kinh tế toàn cầu với các quyết định thực tế của doanh nghiệp và nhà hoạch định chính sách...
Từ một khóa học chuyển đổi số, Vàng Thị Mơi bắt đầu xây dựng dịch vụ thiết kế và hỗ trợ kinh doanh trực tuyến cho các hộ kinh doanh. Với Mơi, ứng dụng công nghệ số không chỉ là sử dụng AI hay mạng xã hội, mà còn giúp người dân giải quyết những nhu cầu thiết thực trong cuộc sống…
Trí tuệ nhân tạo đang tái định hình môi trường kinh doanh toàn cầu. Thách thức lớn nhất của doanh nghiệp không đơn thuần là ứng dụng AI, mà là nhận diện đúng cơ hội, tái định hình phương thức quản trị, đổi mới mô hình vận hành và chuyển hóa tiềm năng công nghệ thành giá trị kinh doanh thực sự…
Ở mức cao nhất, hệ thống có thể tự động giải quyết thủ tục hành chính khi dữ liệu đủ để xác định người dân đáp ứng các điều kiện theo quy định. Khi đó, hệ thống chủ động xử lý và thông báo kết quả, người dân không phải tự khởi tạo và thực hiện từng bước thủ tục như trước…
Một trong những điểm nghẽn trong đào tạo nhân lực ngành bán dẫn là các trường đại học cùng phát triển nhiều lĩnh vực đào tạo, từ chương trình học đến hạ tầng, phòng thí nghiệm và đội ngũ giảng viên…