Sau mobile banking, ngân hàng Việt đang bước vào cuộc “đại tu” ngân hàng lõi
Bảo Bình
19/05/2026
Chia sẻ


Sau hơn một thập kỷ dồn lực cho mobile banking và số hóa giao diện khách hàng, ngành ngân hàng Việt Nam đang bước vào một chu kỳ chuyển đổi mới: tái thiết hệ thống lõi…
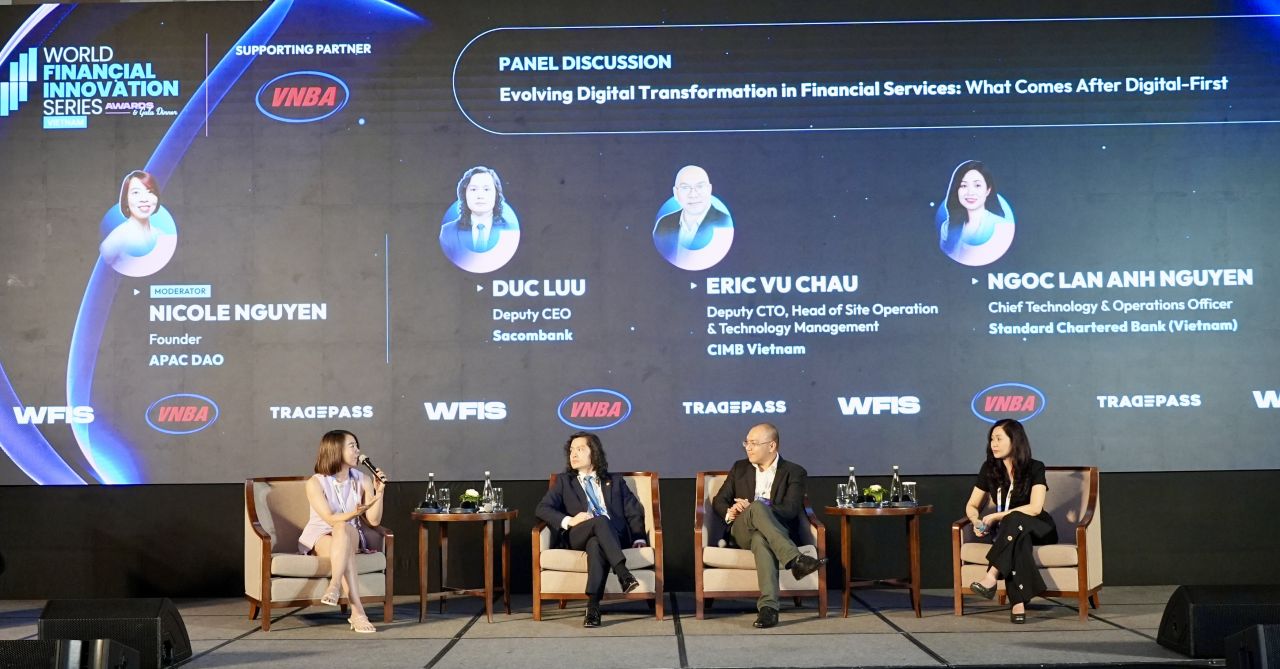
Nếu giai đoạn trước tập trung đưa khách hàng lên kênh số, thì nay bài toán chuyển sang hiện đại hóa core banking, kiến trúc dữ liệu, hạ tầng điện toán đám mây và quản trị vận hành bằng AI nhằm đáp ứng khối lượng giao dịch tăng bùng nổ và yêu cầu vận hành theo thời gian thực.
Chia sẻ tại phiên thảo luận về chuyển đổi số trong lĩnh vực dịch vụ tài chính, điều gì sẽ đến sau kỷ nguyên "Digital First” trong khuôn khổ Diễn đàn Đổi mới Tài chính Thế giới WFIS 2026 diễn ra ngày 19-20/5, các chuyên gia công nghệ ngân hàng cho rằng chuyển đổi số trong ngành tài chính hiện đã đi qua giai đoạn “front-end” – tức số hóa kênh giao dịch và trải nghiệm người dùng. Điều này thể hiện rõ khi tỷ trọng giao dịch số tại nhiều ngân hàng hiện đã đạt mức áp đảo.
TỪ SỐ HÓA GIAO DIỆN ĐẾN BÀI TOÁN TÁI THIẾT HỆ THỐNG LÕI
Ông Eric Vũ Châu, Phó Giám đốc Công nghệ, kiêm Giám đốc Vận hành hạ tầng và Quản trị công nghệ của CIMB Việt Nam, cho biết, sau đại dịch, giao dịch trên kênh số hiện chiếm khoảng 95-98% tại hầu hết các ngân hàng, trong khi trước Covid-19 chỉ ở mức khoảng 70%.
“Đối với CIMB Việt Nam, ngay từ đầu chúng tôi đã định hình đã là ngân hàng số, nên hầu như 100% các giao dịch đều là giao dịch số. Vì vậy, câu chuyện hiện nay không còn là chuyển đổi số nữa, mà là ‘what next’, tức là bước tiếp theo sẽ là gì”, ông Eric Vũ Châu nói.
Theo ông, khi giao dịch dịch chuyển gần như hoàn toàn lên online, áp lực lớn nhất đặt lên hệ thống không còn nằm ở giao diện hay ứng dụng mobile banking, mà là khả năng xử lý lưu lượng giao dịch khổng lồ theo thời gian thực.
Nếu có 100 khách hàng xếp hàng giao dịch tại quầy thì dù muốn hay không, họ vẫn phải lần lượt thực hiện giao dịch. Nhưng cũng 100 khách hàng đó khi chuyển sang online thì lượng giao dịch đổ vào hệ thống trong cùng một thời điểm sẽ cao hơn rất nhiều”
“Nếu có 100 khách hàng xếp hàng giao dịch tại quầy thì dù muốn hay không, họ vẫn phải lần lượt thực hiện giao dịch. Nhưng cũng 100 khách hàng đó khi chuyển sang online thì lượng giao dịch đổ vào hệ thống trong cùng một thời điểm sẽ cao hơn rất nhiều”, ông phân tích.
Chính điều này khiến nhiều ngân hàng bước vào chu kỳ nâng cấp hoặc thay thế hệ thống ngân hàng lõi (core banking) lần thứ hai sau hơn 20 năm.
Ông Eric Vũ Châu cho biết việc triển khai core banking tại Việt Nam có thể chia thành ba giai đoạn. Giai đoạn đầu từ năm 2000-2004 là thời kỳ hiện đại hóa với các ngân hàng tiên phong như Sacombank, Techcombank. Giai đoạn thứ hai từ 2005-2010 là thời kỳ triển khai mạnh tại các ngân hàng thương mại. Giai đoạn thứ ba từ 2011-2015 là nhóm triển khai muộn hơn.
“Đến nay thì sau hơn 20 năm, gần như dù muốn hay không, các ngân hàng cũng đều phải động đến câu chuyện core banking”, ông nói.
Theo lãnh đạo CIMB Việt Nam, từ khoảng năm 2020, nhiều ngân hàng thuộc nhóm triển khai đầu tiên đã bắt đầu thay core banking lần nữa. Từ năm 2025 trở đi, làn sóng này đang mở rộng ra toàn ngành.
Hiện có các hướng tiếp cận chính như thay core banking hoàn toàn theo mô hình “big bang”, nâng cấp hệ thống lõi hiện hữu và hướng tới mô hình “digital core” – hệ thống lõi tối ưu cho ngân hàng số.
Ông Lưu Duy Đức, Phó Tổng Giám đốc Sacombank, cho rằng hệ thống ngân hàng lõi tương lai sẽ tập trung vào ba chức năng chính gồm quản lý khách hàng, quản lý sản phẩm và quản lý giao dịch, trong khi các hệ thống như quản lý nguồn vốn, tài trợ thương mại hay quản trị vận hành sẽ được tách thành các module độc lập.
CUỘC ĐUA MỚI: CLOUD, DATA LAKE VÀ AI-NATIVE BANKING
Nếu mobile banking là biểu tượng của làn sóng chuyển đổi số đầu tiên, thì cloud, data lake (hồ dữ liệu) và AI đang trở thành nền tảng của giai đoạn tiếp theo.
Bà Nguyễn Ngọc Lan Anh, Giám đốc Công nghệ và Vận hành của Standard Chartered Việt Nam, cho biết chuyển đổi số hiện nay không còn đơn thuần là chuyển đổi công nghệ mà là thay đổi mô hình vận hành và cách ngân hàng tạo ra giá trị.
“Chúng tôi hướng tới một nền tảng “platformless”, tức không chỉ cung cấp một giao diện hay một hệ thống cho khách hàng, mà có khả năng tích hợp vào hệ thống của khách hàng và đối tác để tạo ra trải nghiệm xuyên suốt”, bà Lan Anh nói.
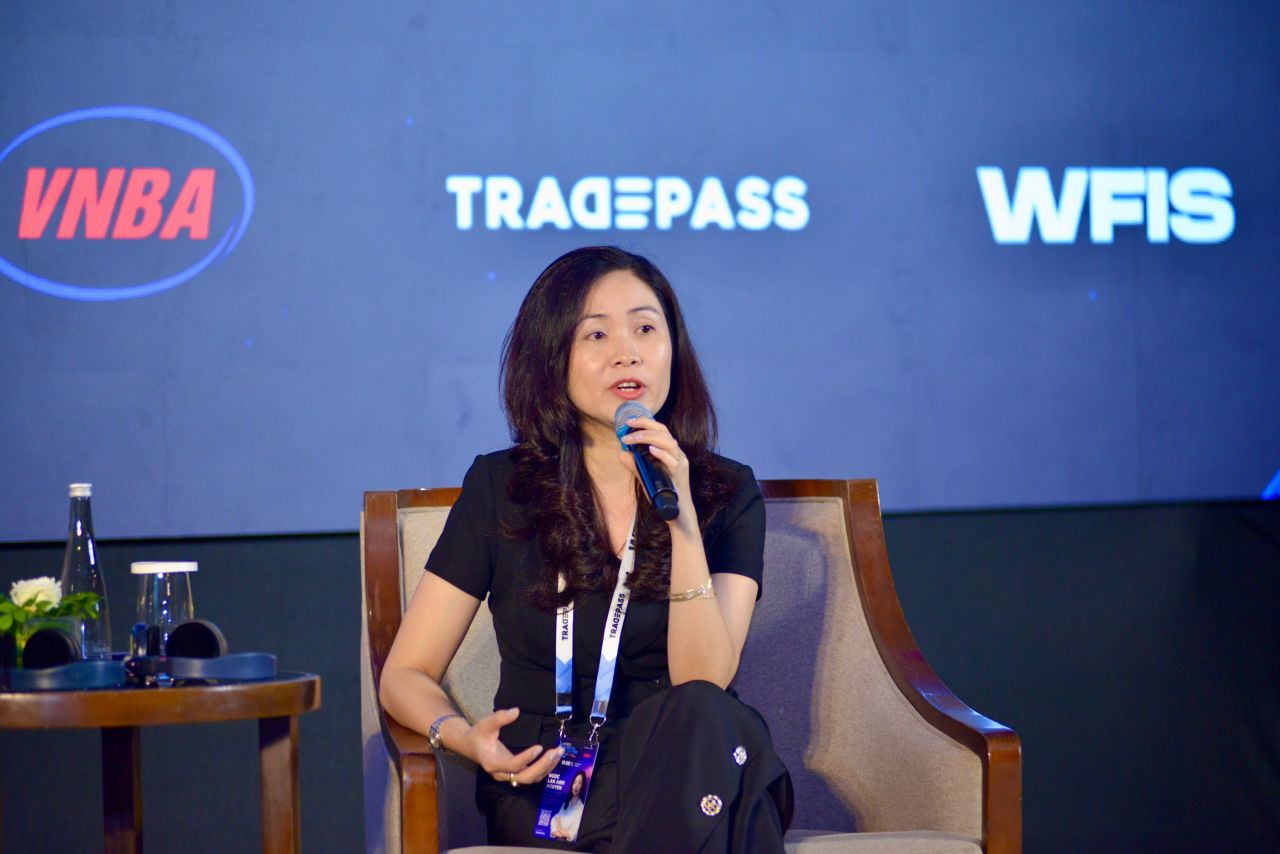
Theo lãnh đạo Standard Chartered, ngân hàng này ưu tiên phát triển API, điện toán đám mây và các nền tảng chuẩn hóa trên quy mô toàn cầu như data center, data lake, hệ thống thanh toán hay core banking.
“Mọi tiến bộ phải giúp củng cố hệ thống cốt lõi, chứ không làm gia tăng thêm sự phức tạp”, bà nhấn mạnh.
Standard Chartered hiện tiếp tục hiện đại hóa các trung tâm dữ liệu lớn của tập đoàn, đồng thời nâng cấp Global Data Platform – nền tảng dữ liệu dùng chung cho toàn bộ thị trường mà ngân hàng hoạt động.
Song song đó, hệ thống thanh toán cũng đang được nâng cấp để đáp ứng yêu cầu mở rộng quy mô và các chuẩn mới.
Ở góc độ ngân hàng số, CIMB Việt Nam đang tận dụng nền tảng điện toán đám mây và hồ dữ liệu hợp nhất để triển khai các ứng dụng AI trong quản trị, vận hành và bán hàng.
Theo ông Eric Vũ Châu, một trong những ứng dụng tiêu biểu hiện nay là tự động hóa an ninh mạng. Thay vì duy trì trung tâm điều hành an ninh mạng (SOC) với quân số lớn, ngân hàng tập trung đầu tư vào AI để tự động phát hiện các cảnh báo giả và liên kết các sự kiện nhằm tạo ra bức tranh tổng thể về rủi ro an ninh mạng.
Ngoài ra, CIMB cũng triển khai các tác nhân AI (AI Agent) để tự động quản lý tài sản công nghệ thông tin, theo dõi thay đổi các quy tắc tường lửa theo thời gian thực và xây dựng mô hình chấm điểm khách hàng trên nền tảng hồ dữ liệu hợp nhất nhằm cá nhân hóa sản phẩm tài chính.
Theo ông Eric Vũ Châu, chiến lược của CIMB là xây dựng mô hình vận hành tinh gọn, tối ưu nhân sự bằng tự động hóa thay vì mở rộng số lượng nhân sự theo cách truyền thống.
QUẢN TRỊ VÀ AN NINH BẢO MẬT TRỞ THÀNH “MẶT TRẬN” MỚI CỦA NGÂN HÀNG
Các diễn giả cũng cho rằng khi AI và hệ thống tự động hóa ngày càng đi sâu vào vận hành ngân hàng, bài toán lớn nhất không còn chỉ là công nghệ mà là quản trị.
Ông Eric Vũ Châu cho rằng lời giải của vấn đề này nằm ở văn hóa doanh nghiệp và mô hình quản trị kiến trúc công nghệ.
“Chúng tôi thiết lập đội ngũ kiến trúc doanh nghiệp và hội đồng kiến trúc để mọi quyết định đầu tư công nghệ đều phải đi qua đó, với sự tham gia rất ‘phẳng’ giữa khối kinh doanh và khối công nghệ thông tin”, ông nói.
Theo ông, việc xây dựng cơ chế quản trị minh bạch sẽ giúp hạn chế sai sót trong đầu tư công nghệ và đảm bảo những người có chuyên môn thực sự được lên tiếng.
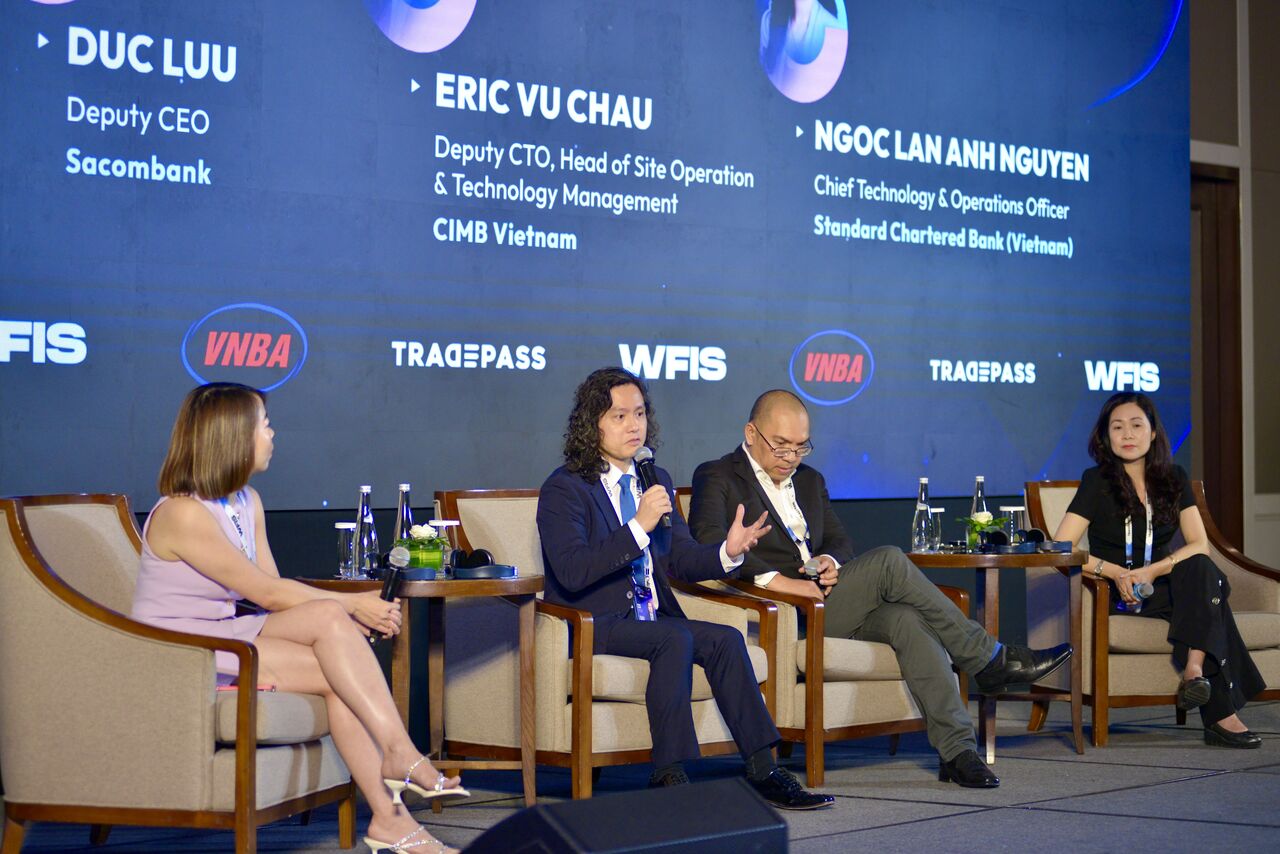
Bên cạnh quản trị, an ninh bảo mật được đánh giá là thách thức lớn nhất trong giai đoạn AI bùng nổ.
“Phòng thủ an ninh mạng không còn là lựa chọn nữa, mà là yêu cầu bắt buộc”, ông Eric Vũ Châu nhấn mạnh.
Theo ông, tốc độ phát triển của AI đang tác động mạnh đến chi phí và độ phức tạp của các cuộc tấn công mạng, buộc ngân hàng phải tái cấu trúc hoàn toàn cách tiếp cận an ninh mạng.
Trong khi đó, ông Lưu Duy Đức cho rằng nhiều nhà cung cấp công nghệ quốc tế hiện vẫn chưa hiểu đầy đủ “nỗi đau” thực tế của ngân hàng Việt Nam.
“Thông thường mọi người hay tập trung vào tin tặc hay chống rửa tiền. Nhưng thực tế, nỗi đau của ngân hàng có khi lại nằm ở gian lận nội bộ”, ông nói.
Theo lãnh đạo Sacombank, điều quan trọng nhất khi phát triển công nghệ cho ngân hàng là phải hiểu đúng nhu cầu thực sự của tổ chức và bài toán vận hành phía sau.
“Các quá trình chuyển đổi muốn thành công thì không chỉ chạy theo tốc độ. Nó còn cần sự phát triển bền vững và sự kiểm soát ngay từ khâu thiết kế ban đầu”, ông Đức nhấn mạnh.
Số hóa, khai thác kho tư liệu bằng AI, bảo đảm an ninh mạng và xác thực thông tin là những yêu cầu đặt ra đối với báo chí trong quá trình chuyển đổi số, đặc biệt với nguồn tư liệu nghiệp vụ được tích lũy qua nhiều năm của báo chí công an nhân dân…
Khi hạ tầng năng lượng ngày càng phụ thuộc vào dữ liệu và công nghệ điều khiển, bảo vệ hệ thống công nghệ thông tin, công nghệ vận hành công nghiệp và nâng cao năng lực ứng phó sự cố trở thành yêu cầu quan trọng đối với an ninh năng lượng quốc gia…
Với AI, doanh nghiệp có thể cải thiện năng suất, tối ưu hóa quy trình, gia tăng lợi nhuận và duy trì khả năng cạnh tranh. Tác động này diễn ra ở mọi quy mô, từ các tập đoàn lớn đến doanh nghiệp vừa và nhỏ (SME). Ngược lại, những doanh nghiệp chậm thích ứng với công nghệ có nguy cơ đánh mất lợi thế và tụt lại phía sau thị trường…
Cloud và AI đang thay đổi nhanh cách ngân hàng xây dựng sản phẩm, vận hành hệ thống và khai thác dữ liệu. Nhưng khi hạ tầng trở nên phân tán hơn, kết nối nhiều hơn và phụ thuộc vào nhiều bên hơn, bài toán bảo mật cũng thay đổi…
Để hỗ trợ doanh nghiệp xuất khẩu hiệu quả cần có sự phối hợp của cả một hệ sinh thái dịch vụ, từ kết nối thị trường, xây dựng thương hiệu, kể câu chuyện sản phẩm đến phát triển dữ liệu và chuyển đổi số…
Trong bối cảnh công nghệ thay đổi nhanh, thị trường nhiều biến động, cần kết nối những xu hướng đang định hình kinh tế toàn cầu với các quyết định thực tế của doanh nghiệp và nhà hoạch định chính sách...
Từ một khóa học chuyển đổi số, Vàng Thị Mơi bắt đầu xây dựng dịch vụ thiết kế và hỗ trợ kinh doanh trực tuyến cho các hộ kinh doanh. Với Mơi, ứng dụng công nghệ số không chỉ là sử dụng AI hay mạng xã hội, mà còn giúp người dân giải quyết những nhu cầu thiết thực trong cuộc sống…
Trí tuệ nhân tạo đang tái định hình môi trường kinh doanh toàn cầu. Thách thức lớn nhất của doanh nghiệp không đơn thuần là ứng dụng AI, mà là nhận diện đúng cơ hội, tái định hình phương thức quản trị, đổi mới mô hình vận hành và chuyển hóa tiềm năng công nghệ thành giá trị kinh doanh thực sự…
Ở mức cao nhất, hệ thống có thể tự động giải quyết thủ tục hành chính khi dữ liệu đủ để xác định người dân đáp ứng các điều kiện theo quy định. Khi đó, hệ thống chủ động xử lý và thông báo kết quả, người dân không phải tự khởi tạo và thực hiện từng bước thủ tục như trước…
Một trong những điểm nghẽn trong đào tạo nhân lực ngành bán dẫn là các trường đại học cùng phát triển nhiều lĩnh vực đào tạo, từ chương trình học đến hạ tầng, phòng thí nghiệm và đội ngũ giảng viên…