


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tại sao cứ phải có lãi mới được phát hành đại chúng?


Lời hay lỗ cũng chỉ là một nội dung trong việc minh bạch hoạt động sản xuất kinh doanh, không nên nghiêng về bên nào
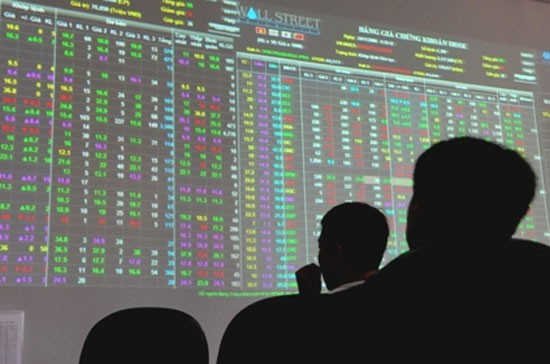
Từ trước đến giờ, điều kiện “phải có lãi mới được phép chào bán chứng khoán ra công chúng” áp dụng với doanh nghiệp hầu như được coi như là mặc định, là đương nhiên phải thế.
Tuy nhiên, trong lần thảo luận ở tổ về Luật Chứng khoán sửa đổi tại kỳ họp Quốc hội hiện tại, một số đại biểu Quốc hội lại yêu cầu ngoại lệ cho các tổ chức tín dụng, tức là các tổ chức này nếu lỗ vẫn được phép phát hành đại chúng.
Điều này khiến người ta đặt ra câu hỏi là: tại sao cứ phải có lãi mới được phát hành đại chúng?
Phát hành cổ phiếu là chuyện thường tình ở loại hình công ty cổ phần. Khi công ty cần vốn từ cổ đông và nhà đầu tư (thay cho việc đi vay), công ty sẽ tiến hành phát hành thêm cổ phiếu. Khi công ty đến kỳ trả cổ tức nhưng đang cần tiền, công ty có thể phát hành cổ phiếu trả cổ tức, thay cho tiền mặt.
Thậm chí, khi công ty muốn chia các khoản thặng dư và các quỹ cho cổ đông, công ty phát hành cổ phiếu thưởng. Trừ loại hình phát hành cổ phiếu để trả cổ tức đòi hỏi khoản mục lãi chưa chia phải dương, các dạng phát hành còn lại nếu xét từ cách làm thì không phụ thuộc vào khoản mục lãi chưa chia này. Tuy nhiên, nếu xét theo quy định thì ngược lại.
Có thể trước đây ít ai nghĩ đến trường hợp công ty lên sàn (niêm yết cổ phiếu trên thị trường chứng khoán), nhưng chẳng may thua lỗ và phải “cầu viện” thêm vốn, tức là phát hành thêm để tồn tại (nếu chú ý thì bạn sẽ thấy chỉ có quy định trường hợp thua lỗ thì... hủy niêm yết).
Vụ Tribeco lâm vào tình cảnh khó khăn, phải nhờ đến vốn của một số cổ đông lớn có lẽ là kinh nghiệm thực tế đầu tiên, nhưng tiếc là phát hành riêng lẻ (không vi phạm quy định của Nhà nước về điều kiện phát hành đại chúng) nên không mấy ai chú ý đến.
Vậy nên hiểu hai từ “đại chúng” và “riêng lẻ” như thế nào? Theo cách hiểu thông thường thì phát hành đại chúng là rộng rãi cho công chúng, còn phát hành riêng lẻ là cho một số lượng rất hữu hạn cổ đông mới. Nếu một công ty niêm yết phát hành cho cổ đông mới như tổ chức khác thì ta có thể hiểu là phát hành riêng lẻ, chứ nếu phân biệt riêng lẻ hay đại chúng theo khoản 12, Điều 6 của Luật Chứng khoán hiện tại còn chung chung, thiên về đong đếm chứ không đi vào bản chất. Phát hành cho 99 người hay 100 người thì có gì khác nhau?
Không hẳn có lãi thì phát hành mới dễ thành công. Phải chăng nếu công ty đang làm ăn thua lỗ thì có lẽ nhà đầu tư sẽ né cổ phiếu của họ ra? Có thể như thế, nhưng không phải là tất cả. Các tổ chức đầu tư, nhất là các quỹ đầu tư mạo hiểm, các công ty tài chính chuyên làm M&A... cũng có thể nhòm ngó những trường hợp này, nếu thực sự công ty đó có tiềm năng hồi phục.
Thậm chí ngay cả những trường hợp thua lỗ không phải do hoạt động chính, ví dụ như trường hợp KDC, REE lỗ trước đây do đầu tư tài chính thì không hẳn là điều tệ hại về dài hạn (vì trên thực tế còn có người canh mua những cổ phiếu này khi giá rớt đến đáy).
Phát hành là huy động tiền cho việc kinh doanh, do đó không nên phụ thuộc vào việc đang lời hay lỗ. Tribeco là trường hợp hay của việc tăng vốn. Năm 2009, Tribeco rơi vào tình trạng vốn chủ sở hữu âm, do kinh doanh thua lỗ kéo dài và đầu tư mới, chưa thể hoàn vốn. Tuy nhiên, vấn đề lúc đó không phải là bao lâu nữa công ty sẽ phá sản, mà là lấy vốn đâu để có thể phục hồi. Phát hành đại chúng (cho cổ đông hiện hữu cũng bị coi là đại chúng rồi) thì không được phép, chỉ có phát hành riêng lẻ. Mà TRI phát hành riêng lẻ hay đại chúng thì cũng cho cổ đông hiện hữu cả.
Nói chung, công ty cần vốn thì mới phát hành, cho nên để được phép phát hành, công ty phải minh bạch tình hình hoạt động, phải công bố chi tiết kế hoạch dùng tiền như thế nào và quan trọng nhất là... được các cổ đông và nhà đầu tư chấp nhận. Nên chăng, luật chỉ cấm các trường hợp xin phép phát hành chung chung như tăng vốn điều lệ (nếu công ty không thuộc nhóm ngành có những ràng buộc liên quan đến vốn điều lệ như ngân hàng hay chứng khoán), phát hành theo bầy đàn (thị trường đang có phong trào phát hành thì ta cũng phát hành, chả cần có nhu cầu, dự án gì cụ thể cả), còn nếu có mục tiêu, có phương án cụ thể thì không nên cấm.
Lời hay lỗ cũng chỉ là một nội dung trong việc minh bạch hoạt động sản xuất kinh doanh, không nên nghiêng về bên nào để cho là có minh bạch hơn. Nếu cổ đông góp thêm tiền để cứu công ty của mình (như trường hợp của TRI) thì cũng đáng để được phép phát hành.

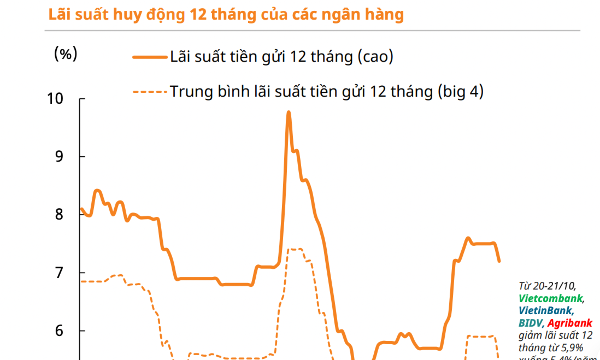
Sức hấp dẫn của cổ phiếu so với tiền gửi còn hạn chế, kết quả kinh doanh quý 3 là phép thử
Chênh lệch chỉ khoảng 0,2 điểm phần trăm cho thấy sức hấp dẫn tương đối của cổ phiếu so với tiền gửi vẫn còn hạn chế, trong bối cảnh lạm phát ở mức cao.
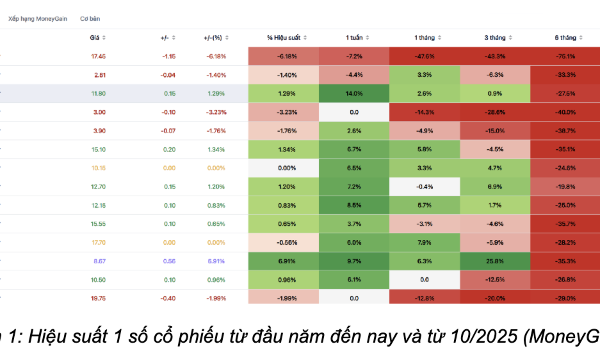
Vượt qua nghịch lý “lợi nhuận doanh nghiệp tăng nhưng giá cổ phiếu lao dốc”
Giá của phần lớn cổ phiếu đã giảm sâu bất chấp nhiều doanh nghiệp vẫn tiếp tục tăng trưởng, thậm chí tăng tốc về lợi nhuận. Thị trường đang khiến nhiều nhà đầu tư thất vọng và khó hiểu. Tại sao lại có sự trái chiều này?
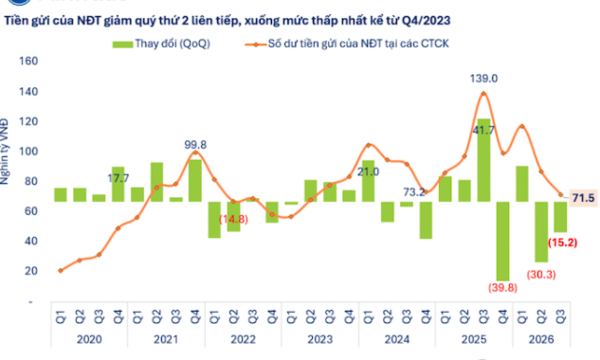
Lãi suất tiết kiệm hấp dẫn, số dư tiền trên tài khoản chứng khoán xuống thấp nhất gần 3 năm
Tiền gửi của nhà đầu tư tại các công ty chứng khoán tiếp tục giảm mạnh 15,2 nghìn tỷ đồng (-17,5%) xuống còn 71,5 nghìn tỷ đồng tại cuối quý 3/2026, đánh dấu quý suy giảm thứ hai liên tiếp và là mức thấp nhất kế từ quý 4/2023.
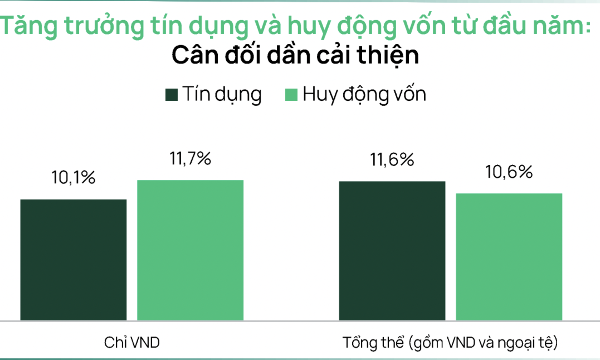
Dragon Capital: Thị trường hiện tại đã phản ánh phần lớn lãi suất, định giá đã trở về vùng đáy Covid
Mặt bằng định giá thị trường hiện đã phản ánh phần lớn áp lực từ lãi suất. VN-Index đang giao dịch ở mức P/E 13,5 lần dựa trên lợi nhuận 12 tháng gần nhất .
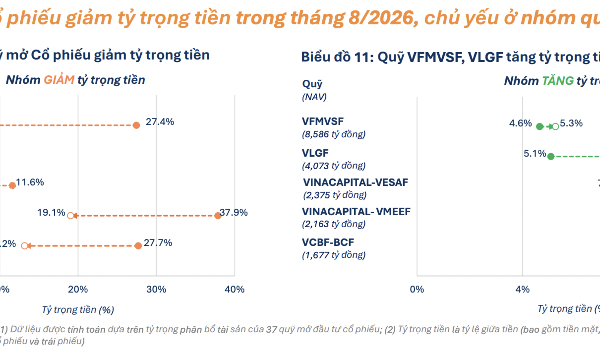
21 quỹ mở cổ phiếu đẩy mạnh giải ngân, chủ yếu thuộc nhóm quy mô nhỏ
Có 21/37 quỹ mở cổ phiếu giảm tỷ trọng tiền, so với 11/36 quỹ trong tháng trước, cho thấy nhiều quỹ đã tăng mức độ giải ngân vào thị trường.

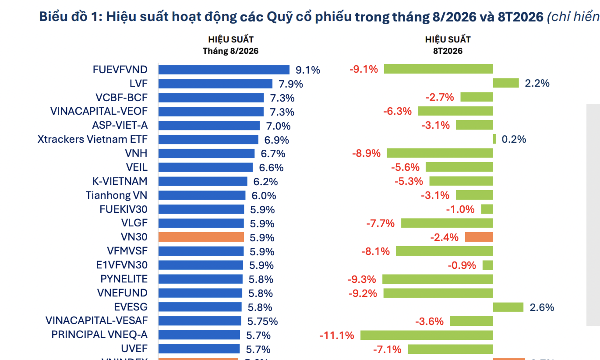
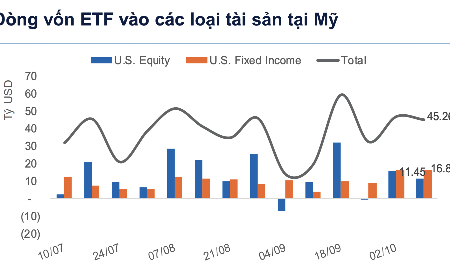




Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...