


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Sojitz Corporation đầu tư 1.000 tỷ, nắm 27,64% cổ phần AST


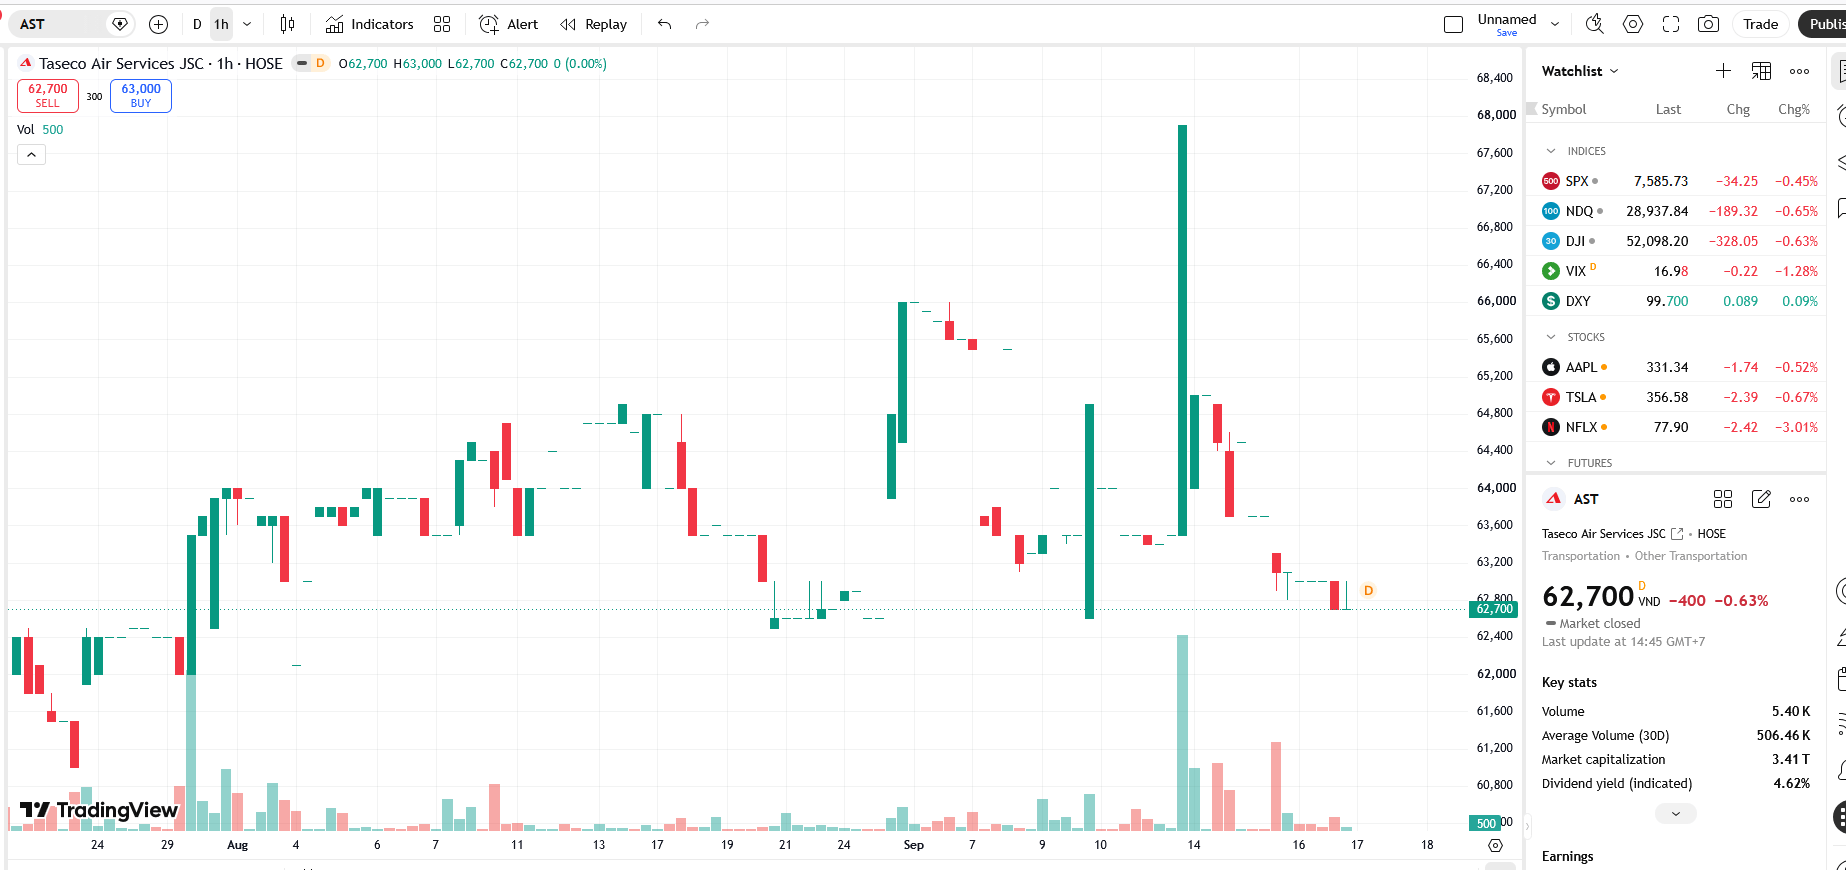
Sojitz Corporation (Nhật Bản) đã mua 14.927.160 cổ phiếu AST, qua đó nâng số lượng cổ phiếu nắm giữ từ 0% lên 27,64% vốn và trở thành cổ đông lớn tại Taseco Airs.
Sojitz Corporation báo cáo về ngày trở thành cổ đông lớn Công ty Cổ phần Dịch vụ Hàng không Taseco (mã AST-HOSE).
Theo đó, ngày 14/9 Sojitz Corporation (Nhật Bản) đã mua 14.927.160 cổ phiếu AST, qua đó nâng số lượng cổ phiếu nắm giữ từ 0% lên 27,64% vốn và trở thành cổ đông lớn tại Taseco Airs.
Theo dữ liệu trên HOSE, ngày 14/9 có 14.927.160 cổ phiếu được khớp lệnh có trị giá gần 1.053 tỷ đồng.
Như vậy, lượng cổ phiếu này đúng với số cổ phần mà hai quỹ ngoại PENM IV Germany GmbH & Co. KG và STIC Pan-Asia 4th Industry Growth Private Equity Fund đăng ký bán toàn bộ, từ ngày 11/9 đến ngày 10/10/2026.
Về kết quả kinh doanh, AST ghi nhận doanh thu quý 2/2026 đạt 479 tỷ đồng, tăng 22% so với cùng kỳ năm trước; giảm 14% so với cùng kỳ quý trước và lợi nhuận sau thuế sau lợi ích cổ đông thiểu số đạt 77 tỷ đồng, tăng 23% so với cùng kỳ năm trước; giảm 24% so với cùng kỳ quý trước.
Kết quả này đưa doanh thu nửa đầu năm 2026 lên mức 1,0 nghìn tỷ đồng, tăng 33% so với cùng kỳ năm trước; tương đương 50% dự báo năm 2026 của Chứng khoán Vietcap (VCSC) và lợi nhuận sau thuế sau lợi ích cổ đông thiểu số lên mức 178 tỷ đồng, tăng 52% so với cùng kỳ năm trước; tương đương 67% dự báo năm 2026 của VCSC. VCSC nhận thấy tiềm năng điều chỉnh tăng đối với dự báo lợi nhuận năm 2026 hiện tại, dù vẫn cần thêm đánh giá toàn diện hơn.
Theo VCSC, tăng trưởng doanh thu quý 2/2026 ghi nhận trên diện rộng ở hầu hết các mảng kinh doanh. Đặc biệt, doanh thu phòng chờ VIP tăng tăng 67% so với cùng kỳ năm trước và tăng 4% so với cùng kỳ quý trước, hỗ trợ bởi AST bắt đầu khai thác chuỗi dịch vụ phi hàng không tại Nhà ga T3 Tân Sơn Nhất (SGN) từ năm 2025 và tiếp tục là động lực tăng trưởng chính. Trong khi đó, doanh thu nhà hàng/thức ăn nhanh và doanh thu cửa hàng miễn thuế đều tăng 15% so với cùng kỳ năm trước. Doanh thu bán lẻ bách hóa lưu niệm về cơ bản đi ngang so với cùng kỳ, trong khi doanh thu khách sạn và quảng cáo tăng nhẹ.
Trong 6 tháng đầu năm 2026, doanh thu phòng chờ VIP tăng hơn gấp đôi so với cùng kỳ, trong khi doanh thu nhà hàng/thức ăn nhanh và doanh thu cửa hàng miễn thuế lần lượt tăng tăng 34% so với cùng kỳ năm trước và tăng 15% so với cùng kỳ năm trước. Các mảng dịch vụ có biên lợi nhuận cao hơn này chiếm tỷ trọng lớn hơn trong tăng trưởng doanh thu, qua đó hỗ trợ khả năng sinh lời hợp nhất của công ty.
AST vận hành 141 điểm bán (POS) tại thời điểm cuối quý 2/2026, so với 142 POS tại thời điểm cuối quý 2/2025 và 138 POS tại thời điểm cuối quý 1/2026. Do số lượng cửa hàng gần như không thay đổi so với cùng kỳ, mức tăng trưởng doanh thu mạnh trong 6 tháng đầu năm 2026 chủ yếu phản ánh doanh thu trên từng cửa hàng được cải thiện, lượng hành khách tăng và cơ cấu kinh doanh thuận lợi hơn.
Bên cạnh đó, biên lợi nhuận gộp quý 2/2026 tiếp tục duy trì ở mức cao 63,8% - đi ngang so với cùng kỳ; giảm 1,8 điểm % so với cùng kỳ quý trước, qua đó đưa biên lợi nhuận gộp 6 tháng đầu năm 2026 lên mức 64,8% - tăng 1,4 điểm % so với cùng kỳ năm trước, cao hơn dự báo năm 2026 của VCSC là 61,9%.
VCSC cho rằng mức biên lợi nhuận tích cực này đến từ cơ cấu khách quốc tế thuận lợi, đóng góp ngày càng tăng từ mô hình phòng chờ VIP có biên lợi nhuận cao và hiệu quả vận hành được cải thiện tại các điểm bán hiện hữu.
VCSC cho biết tỷ lệ chi phí SG&A/doanh thu nhìn chung ổn định ở mức 44,3% trong quý 2/2026, tăng 0,3 điểm % so với cùng kỳ năm trước; tăng 2,7 điểm % so với cùng kỳ quý trước). Theo đó, lợi nhuận từ hoạt động kinh doanh quý 2/2026 đạt 93 tỷ đồng, tăng 20% so với cùng kỳ năm trước; giảm 30% so với cùng kỳ quý trước, với biên lợi nhuận từ hoạt động kinh doanh đạt 19,5% (giảm 0,3 điểm % so với cùng kỳ năm trước; giảm 4,6 điểm % so với cùng kỳ quý trước).
Trong 6 tháng đầu năm 2026, tỷ lệ SG&A/doanh thu duy trì ở mức 42,8%, không đổi so với cùng kỳ và chỉ cao hơn 0,1 điểm % so với dự báo năm 2026 của VCSC là 42,7%. Lợi nhuận từ hoạt động kinh doanh tăng lên 227 tỷ đồng (tăng 41% so với cùng kỳ năm trước; tương đương 57% dự báo năm 2026 của VCSC), trong khi biên lợi nhuận từ hoạt động kinh doanh cải thiện lên mức 21,9% (tăng 1,3 điểm % so với cùng kỳ năm trước), cao hơn dự báo năm 2026 của VCSC là 19,2%.
Bên cạnh đó, lợi nhuận từ công ty liên kết tiếp tục là nguồn đóng góp quan trọng đối với lợi nhuận, đạt 15 tỷ đồng trong quý 2/2026 (tăng 3,2 lần so với cùng kỳ năm trước; tăng 16% so với cùng kỳ quý trước) và 28 tỷ đồng trong 6 tháng đầu năm 2026, tương đương khoảng 4,3 lần so với mức ghi nhận trong 6T 2025 và hoàn thành 94% dự báo năm 2026 của VCSC. Đóng góp tích cực này chủ yếu nhờ đà phục hồi của VINACS.
Theo quan điểm của VCSC thì nhìn chung, kết quả kinh doanh quý 2 đã hạ nhiệt so với mức nền cao của quý 1 và chịu ảnh hưởng từ căng thẳng Trung Đông đối với ngành hàng không. Tuy nhiên, kết quả kinh doanh 6 tháng đầu năm 2026 vẫn vượt mức kỳ vọng của VCSC, chủ yếu nhờ biên lợi nhuận gộp và đóng góp từ công ty liên kết cao hơn dự kiến. Do đó, VCSC nhận thấy tiềm năng điều chỉnh tăng đối với dự báo lợi nhuận năm 2026 hiện tại, dù cần thêm đánh giá chi tiết.
Còn kế hoạch mở rộng diện tích sàn trong trung hạn của AST tiếp tục được hỗ trợ bởi các dự án mở rộng Nhà ga T2 Nội Bài và Sân bay Quốc tế Long Thành. Tuy nhiên, thời điểm và mức đóng góp lợi nhuận của các điểm bán mới sẽ phụ thuộc vào kết quả đấu thầu, tiến độ bàn giao mặt bằng và thời điểm đưa sân bay vào vận hành. Việc số lượng cửa hàng mở mới ròng trong 6 tháng đầu năm 2026 còn hạn chế cho thấy tăng trưởng lợi nhuận ngắn hạn cho đến nay chủ yếu được thúc đẩy bởi việc gia tăng doanh số và cải thiện hiệu quả hoạt động của các điểm bán hiện hữu, bao gồm cả các điểm bán tại Nhà ga T3 Tân Sơn Nhất.
Đọc bài theo từ khoá



KOS giải trình lần thứ 3 về cổ phiếu giảm sàn liên tiếp
Chốt phiên ngày 12/10, giá cổ phiếu này giảm thêm 6,96% xuống 9.630 đồng/cổ phiếu.
VCAM thoái vốn, rời ghế cổ đông lớn tại VCI
VCAM đã bán ra thành công 580.500 cổ phiếu VCI, chiếm 0,05% đã đăng ký, từ ngày 15/9/2026 đến ngày 8/10/2026.
SCIC tiếp tục bán đấu giá lô cổ phiếu của Seaprodex với giá khởi điểm hơn 8.500 tỷ đồng
Thời gian đăng ký và nộp tiền cọc từ ngày 12/10/2026 đến 15h30 ngày 26/10/2026. Thời gian nộp phiếu tham dự đấu giá chậm nhất 16h ngày 29/10/2026.
Diamond Properties bán 2,58 triệu cổ phiếu NVL, giảm sở hữu xuống 7,429%
Diamond Properties đã bán ra 2,58 triệu cổ phiếu trong tổng số 2,7 triệu cổ phiếu NVL đã đăng ký. Giao dịch thực hiện bằng phương thức thỏa thuận trong phiên 6/10/2026.
Quỹ ngoại Sprucegrove rời ghế cổ đông lớn PNJ
Quỹ ngoại Sprucegrove Investment Management Ltd thông báo đã bán gần 6,6 triệu cổ phiếu PNJ. Giao dịch này được thực hiện trong phiên ngày 2/10.



Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.








 Lập bản đồ nhu cầu nhà ở thực và thí điểm mô hình dịch vụ mua nhà
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

