


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Sàn đã nộp thuế thay, hộ kinh doanh online có cần kê khai và phát hành hóa đơn?


Với Nghị định 117/2025, hộ/cá nhân bán hàng trên sàn thương mại điện tử có thể ủy quyền cho sàn phát hành hóa đơn điện tử. Sàn sẽ khấu trừ, nộp thuế thay, giúp giảm thủ tục, tránh rủi ro nộp trùng thuế...
Nghị định 117/2025/NĐ-CP do Chính phủ ban hành tháng 6/2025, quy định đối với sàn có chức năng thanh toán, sàn có trách nhiệm khấu trừ, kê khai và nộp thuế thay cho hộ, cá nhân ngay khi giao dịch được xác nhận thành công.
Trước quy định mới, nhiều hộ kinh doanh vẫn băn khoăn: Trường hợp các sàn thương mại điện tử đã thực hiện kê khai và nộp thuế thay thì hộ kinh doanh còn phải xuất hóa đơn và tự kê khai thuế nữa hay không? Nếu xuất hóa đơn mà không kê khai thì doanh thu xuất hóa đơn và doanh thu kê khai thuế không khớp nhau thì tháng nào hộ cũng sẽ phải giải trình chênh lệch?
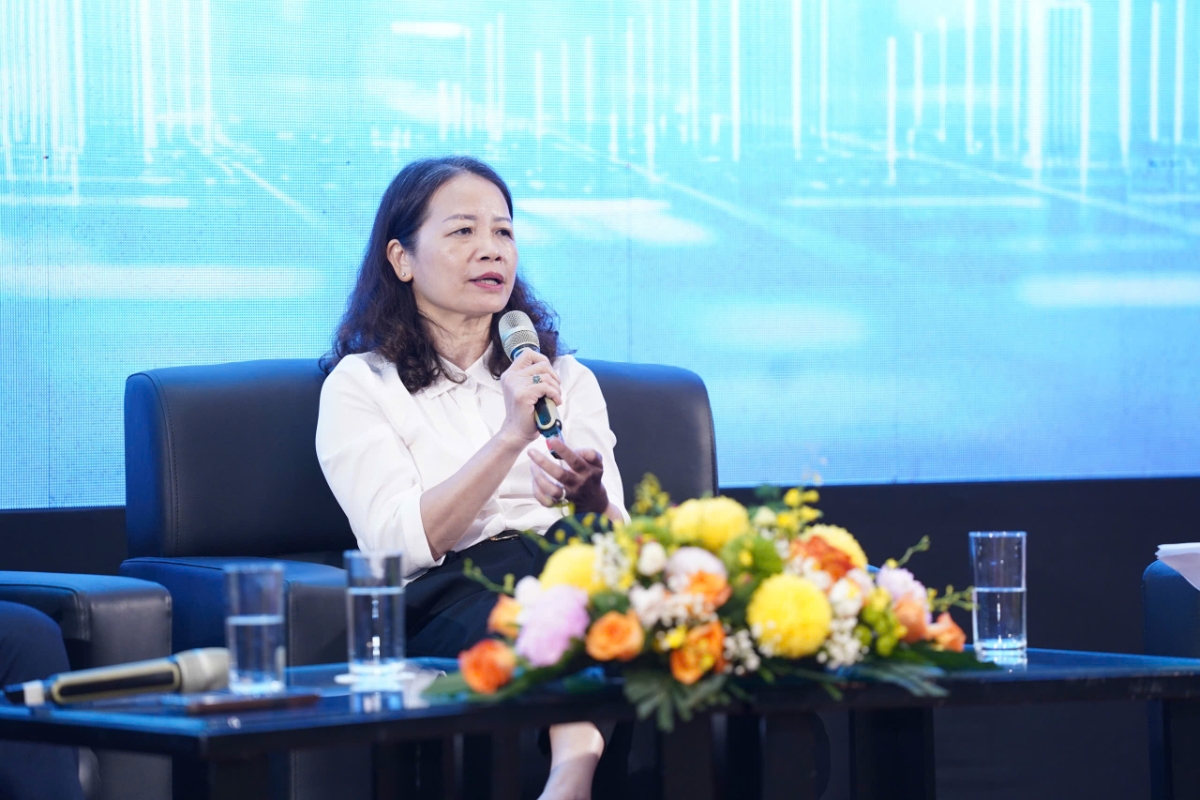
Trả lời câu hỏi này tại hội thảo “Bỏ thuế khoán: Hộ kinh doanh cần chuẩn bị gì?” do Hội Tư vấn thuế Việt Nam, công ty MISA và Ngân hàng VPBank tổ chức, bà Nguyễn Thị Thu Hà, Nguyên Vụ trưởng Vụ Tuyên truyền - Hỗ trợ người nộp thuế, khẳng định: đối với hộ kinh doanh bán hàng qua sàn thương mại điện tử có chức năng thanh toán, nếu đã ủy quyền cho sàn phát hành hóa đơn điện tử và nộp thuế thay thì không phải xuất hóa đơn hay kê khai lại. Không có tình huống trùng lặp, thậm chí hộ/cá nhân còn có thể được hoàn thuế nếu chưa đến ngưỡng chịu thuế.
Trước hết, về hoá đơn điện tử. Hộ, cá nhân kinh doanh có nghĩa vụ phát hành hóa đơn điện tử. Tuy nhiên, hầu hết các sàn hiện nay đã được ủy nhiệm để phát hành thay cho hộ, cá nhân kinh doanh. Nghị định 117/2025/NĐ-CP và cả Nghị định 70/2025/NĐ-CP đều cho phép hộ, cá nhân kinh doanh được ủy quyền cho sàn phát hành hóa đơn điện tử và khấu trừ, nộp thuế thay.
Hóa đơn do sàn phát hành thay được gửi đồng thời cho cơ quan thuế, người mua và hộ/cá nhân kinh doanh. Vì vậy, không có việc hộ kinh doanh phải phát hành hóa đơn trùng lặp.
Còn về khấu trừ và nộp thuế thay, sàn thương mại điện tử có chức năng thanh toán sẽ khấu trừ và nộp thay thuế GTGT, thuế TNCN ngay khi giao dịch thành công, không phân biệt giá trị (dù 500 nghìn hay 5 triệu đồng).
Các cá nhân không phải kê khai lại các khoản thuế đã được sàn khấu trừ, nộp thay. Nếu phát sinh thêm thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường, thuế tài nguyên thì cá nhân mới cần kê khai bổ sung phần này.
Cần lưu ý, Nghị định 117/2025/NĐ-CP quy định việc khấu trừ thuế của sàn là bắt buộc với mọi giao dịch thành công, không phân biệt giá trị lớn hay nhỏ.
Do đó, có thể xảy ra tình huống tổng doanh thu cả năm của hộ/cá nhân chưa đến ngưỡng chịu thuế, nhưng vẫn bị khấu trừ. Trong trường hợp này, hộ/cá nhân có quyền tập hợp chứng từ để đề nghị hoàn thuế.
Như vậy, với Nghị định 117/2025, hộ/cá nhân bán hàng trên sàn thương mại điện tử có thể ủy quyền cho sàn phát hành hóa đơn điện tử. Sàn sẽ khấu trừ, nộp thuế thay, giúp giảm thủ tục, tránh rủi ro nộp trùng thuế. Người kinh doanh vẫn được đảm bảo quyền lợi, kể cả hoàn thuế nếu chưa đến ngưỡng chịu thuế.
Khi cơ sở tính thuế được hoàn thiện, nguồn thu ngân sách được đảm bảo, bao quát tốt hơn, đó sẽ là cơ sở để từng bước giảm bớt gánh nặng về thuế cho người nộp. Chẳng hạn có thể xem xét giảm thuế suất của một số sắc thuế như thuế giá trị gia tăng, điều chỉnh ngưỡng nộp thuế thu nhập cá nhân, hay giảm thuế suất thuế thu nhập doanh nghiệp đối với doanh nghiệp siêu nhỏ và nhỏ.
Nhà nước sẽ tiến tới bãi bỏ lệ phí môn bài – loại phí mà từ trước đến nay các đơn vị sản xuất kinh doanh, dù là đơn vị chính hay đơn vị phụ thuộc, các cửa hàng, cơ sở kinh doanh đều phải nộp hàng năm. Cùng với đó, chính sách cũng sẽ miễn thuế thu nhập doanh nghiệp cho doanh nghiệp nhỏ và vừa trong giai đoạn đầu hoạt động, tạo điều kiện để họ có thêm nguồn lực phát triển.
Song song, Nhà nước sẽ còn tiếp tục đơn giản hóa thủ tục hành chính và đẩy mạnh chuyển đổi số trong cơ quan quản lý thuế. Điều này nhằm hỗ trợ người nộp thuế thực hiện đăng ký, kê khai, nộp thuế thuận tiện hơn, đồng thời có thể theo dõi, giám sát đầy đủ quá trình thực hiện nghĩa vụ thuế của mình. Đây là định hướng mang tính tổng quát, còn khi triển khai cụ thể sẽ được quy định chi tiết theo từng sắc thuế, đặc biệt thông qua Luật Quản lý thuế – đạo luật quy định rõ về hình thức, cách thức mà người nộp thuế sẽ kê khai và thực hiện các giao dịch với cơ quan thuế.
Bài liên quan



Đưa công nghệ về đồng ruộng: Nông dân cần gì để bứt phá?
Từ ứng dụng giống mới, cơ giới hóa sản xuất đến sử dụng nền tảng số trong quảng bá, tiêu thụ nông sản, khoa học công nghệ đang mở ra nhiều cơ hội để nông dân Thanh Hóa đổi mới phương thức sản xuất, nâng cao năng suất và giá trị nông sản. Tuy nhiên, để công nghệ thực sự phát huy hiệu quả trên đồng ruộng, người nông dân không chỉ cần vốn đầu tư mà còn phải có kiến thức, kỹ năng và khả năng tiếp cận những tiến bộ kỹ thuật phù hợp với điều kiện sản xuất thực tế…
Đà Nẵng “số hóa sản phẩm”, phát triển du lịch cộng đồng nông thôn miền núi
Trong bối cảnh phát triển kinh tế hiện đại, Đà Nẵng đang tiên phong trong việc số hóa sản phẩm du lịch nhằm khai thác tiềm năng du lịch cộng đồng ở nông thôn miền núi. Đây là một phần trong chiến lược chuyển đổi số toàn diện, giúp đưa sản phẩm du lịch đến gần hơn với thị trường và tạo ra giá trị kinh tế bền vững cho cộng đồng địa phương…
Hơn 20 năm đồng hành, đưa kỹ thuật canh tác hiện đại đến đồng ruộng Vĩnh Châu
Hơn 20 năm gắn bó với nông dân Vĩnh Châu, kỹ sư Thạch Thu Hiền đã xây dựng, chuyển giao nhiều mô hình sản xuất nông nghiệp theo hướng hữu cơ, ứng dụng kỹ thuật hiện đại vào canh tác hành tím và lúa, góp phần nâng cao năng suất, chất lượng nông sản và thu nhập cho đồng bào Khmer....
Ea H’Leo đưa chuyển đổi số đến từng nhà
Với phương châm “Đi từng ngõ, gõ từng nhà”, xã Ea H’Leo, tỉnh Đắk Lắk đang đẩy mạnh hướng dẫn người dân ứng dụng công nghệ số vào đời sống, giải quyết thủ tục hành chính và chăm sóc sức khỏe. Qua đó, từng bước nâng cao kỹ năng số, thúc đẩy phong trào “Bình dân học vụ số” tại địa phương…
Tốc độ mạng di động Hà Nội nhanh thứ 5/149 thành phố
Tốc độ Internet băng rộng di động của Việt Nam đã tăng 1 bậc so với kỳ xếp hạng trước, xếp vị trí 9/102 quốc gia, Hà Nội cũng tăng 5 bậc, xếp thứ 5/149 thành phố về tốc độ Internet di động…





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.









 Đồng Nai củng cố sức hút FDI, đón dự án 110 triệu USD từ nhật bản
Trong 9 tháng năm 2026, Đồng Nai thu hút gần 2,4 tỷ USD vốn FDI, đạt gần 80% kế hoạch năm, với dòng vốn chủ yếu tập trung vào công nghiệp chế biến, chế tạo, công nghiệp hỗ trợ và logistics.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...