




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Săn” cổ phiếu được dự báo lợi nhuận tăng đột biến quý 2/2021


Dự báo trong quý 2 tới sẽ tiếp tục chứng kiến hàng loạt mã cổ phiếu có kết quả kinh doanh cao đột biến so với cùng kỳ, không chỉ là ngân hàng, thép hay chứng khoán...

Theo số liệu từ FiinPro, doanh thu thuần và lợi nhuận sau thuế quý 1 tính chung các doanh nghiệp trên sàn tăng trưởng lần lượt 11,9% và 117,8% so với cùng kỳ. Đây là điều dễ hiểu do trong nửa đầu năm ngoái lợi nhuận các doanh nghiệp bị ảnh hưởng rất mạnh do đại dịch Covid-19. Nền kinh tế và lợi nhuận doanh nghiệp sau đó đã có sự hồi phục hình chữ V ngoạn mục và đà hồi phục vẫn đang tiếp diễn hiện tại.
Agriseco Research dự báo trong quý 2 tới sẽ tiếp tục chứng kiến hàng loạt mã cổ phiếu có kết quả kinh doanh cao đột biến so với cùng kỳ. Trong bối cảnh dòng tiền vẫn đang rất mạnh mẽ và đang tìm kiếm những ngành, cổ phiếu có câu chuyện tăng trưởng thì đây là những câu chuyện đầu tư đáng chú ý.
Cụ thể, ở nhóm ngân hàng, CTG và TCB được kỳ vọng lợi nhuận tiếp tục bứt phá. Trong đó, CTG là ngân hàng thương mại đứng thứ 2 về quy mô tài sản trong số các ngân hàng niêm yết. Kết quả kinh doanh quý 1/2021 tăng trưởng mạnh thu nhập lãi thuần và lợi nhuận trước thuế lần lượt tăng 26% và 171% so với cùng kỳ, trong khi chi phí dự phòng rủi ro giảm 69%.
Với triển vọng ngành ngân hàng và là một trong những doanh nghiệp đầu ngành, CTG sẽ tiếp tục tăng trưởng trong các quý tiếp theo nhờ được chấp thuận tăng vốn bằng cách phát hành cổ phiếu và khả năng được nới room ngoại sau khi có văn bản hướng dẫn thực hiện Nghị quyết 161, phân loại ngân hàng vào nhóm Nhà nước nắm giữ từ 50% đến 65% vốn điều lệ; Lợi nhuận tăng trưởng mạnh nhờ phí trả trước Bancassurance; Áp lực trích lập dự phòng thấp hơn so với năm 2020 do đã trích lượng lớn trong năm 2020.
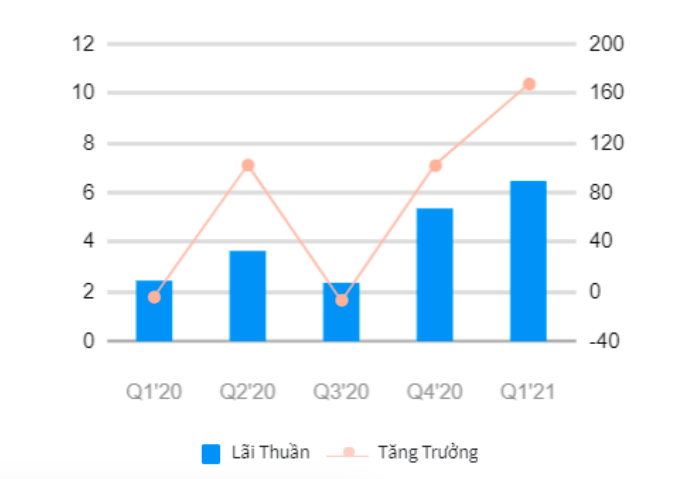
Tương tự, TCB là một trong những Ngân hàng TMCP có kết quả kinh doanh ấn tượng trong Quý 1/2021 khi lợi nhuận trước thuế tăng 79% so với cùng kỳ năm 2020. Bên cạnh đó, TCB vẫn tiếp tục dẫn đầu toàn ngành về tỷ lệ CASA ở mức 44,2% và tỷ lệ nợ xấu thấp nhất toàn ngành ở mức 0,38%. Quý 2/2021, TCB sẽ tiếp tục tăng trưởng nhờ: TCB được giao chỉ tiêu tăng trưởng tín dụng 12%, thuộc nhóm cao nhất ngành; Gia hạn hợp đồng Bancassurance giúp TCB thu một khoản phí ước tính khoảng 6.900 tỷ đồng; Tỷ lệ bao nợ xấu cao kỷ lục đạt 219%, tạo bộ đệm rủi ro tốt. Giá mục tiêu: 59.000 đồng/cổ phiếu.
Với nhóm vật liệu xây dựng, HPG lợi nhuận quý 2 dự báo sẽ tiếp tục phá vỡ kỷ lục của Quý 1 vừa qua nhờ vào giá thép tăng phi mã trong thời gian qua, đồng thời các nhà máy tối ưu công suất và sản lượng bán hàng tiếp tục bứt phá để hoàn thành mục tiêu 8 triệu tấn/năm. Thép HRC tiếp tục là sản phẩm chủ đạo giúp HPG có lợi thế so với các doanh nghiệp thép niêm yết khác trên thị trường, giá mục tiêu là 62.600 đồng/cổ phiếu.
Trong khi đó, HSG đang bước vào chu kỳ tăng trưởng mạnh. Cùng với diễn biến tăng giá của thép HRC, giá thép tiêu thụ của HSG cũng tăng theo đà chung của thị trường thép. Các sản phẩm tôn mạ cũng có mức tăng giá khả quan cùng sự hiệu quả trong việc kiểm soát hàng tồn kho sẽ khiến kết quả kinh doanh quý 2 của HSG tiếp tục tăng trưởng mạnh mẽ hơn so với quý 1. Giá mục tiêu là 49.000 đồng/cổ phiếu.
Ở nhóm cảng biển, theo Agriseco, GMD là doanh nghiệp khai thác cảng biển hàng đầu tại Việt Nam với chuỗi cung ứng khép kín và hệ thống nhà cảng ở cả 2 khu vực trọng điểm phía Bắc và Nam. Các nhà cảng của GMD tại khu vực Hải Phòng như Nam Đình Vũ và Nam Hải Đình Vũ sẽ tiếp tục ghi nhận kết quả kinh doanh tích cực do hưởng lợi từ xu hướng tăng trưởng nhanh của toàn khu vực. Ngoài ra, sự góp mặt của Gemalink tại khu Cái Mép - Thị Vải sẽ giúp bổ sung nguồn cung cho doanh nghiệp, dự kiến nhà cảng này sẽ hòa vốn trong năm đầu tiên hoạt động khi đạt được 70% công suất thiết kế. Giá mục tiêu: 50.000 đồng/cổ phiếu.
Còn HAH sở hữu hệ thống cơ sở vật chất đầy đủ bao gồm nhà cảng, kho bãi và đội tàu; điều này tạo ra lợi thế cạnh tranh của doanh nghiệp khi có thể cung cấp giá trị logistic trọn gói. Dự kiến thời gian tới HAH sẽ ghi nhận kết quả kinh doanh đột biến so với cùng kỳ năm 2020 do: đầu năm 2021 doanh nghiệp đã tăng mức giá vận chuyển nội địa một số tuyến hàng hóa chính như tuyến Hải Phòng - Cái Mép Thị Vải lên 15%; HAH đã tận dụng thời điểm giá cước vận chuyển toàn cầu gia tăng để trẻ hóa đội tàu, điều này cho phép doanh nghiệp cải thiện nguồn cung và đón đầu xu hướng sóng vận tải biển. Giá mục tiêu: 35.000 đồng/cổ phiếu.
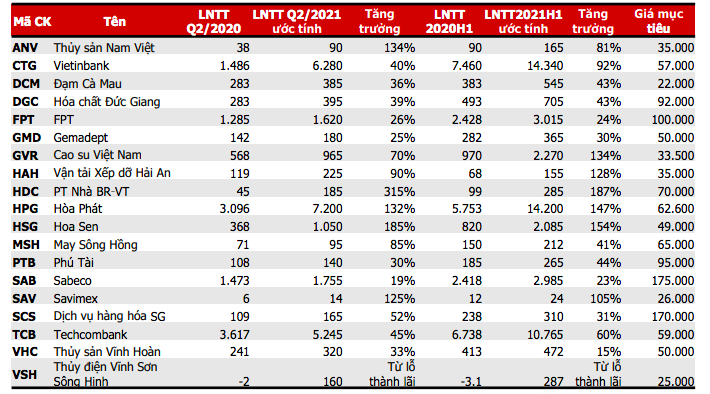
Cập nhật về nhóm thuỷ sản, Agriseco cho rằng, ANV - doanh nghiệp Top 3 về xuất khẩu cá tra ở Việt Nam, mới đây đã hoàn thành chuỗi cung ứng khép kín từ sản xuất - nuôi trồng - chế biến - đóng gói - tiêu thụ sản phẩm và việc đưa vào vận hành vùng nuôi Bình Phú với diện tích 600ha cũng giúp ANV tự chủ được 100% nguồn con giống. Bên cạnh đó, mảng năng lượng tái tạo cũng đóng góp vào lợi nhuận của ANV trong quý 1/2021. Với sự phục hồi của thị trường xuất khẩu như Mỹ, Trung Quốc cũng như chủ động nguồn nguyên liệu cá giống trong chuỗi giá trị khép kín, đây là các yếu tố hỗ trợ đà tăng của ANV trong quý II tới. Giá mục tiêu: 35.000 đồng/cổ phiếu.
VHC của Thuỷ sản Vĩnh Hoàn là doanh nghiệp dẫn đầu thị phần xuất khẩu cá tra cá basa với các thị trường chính là Mỹ, EU và Trung Quốc. 5 tháng 2021, giá trị xuất khẩu cá tra toàn ngành tăng mạnh 12% so với cùng kỳ 2020. Sự phục hồi từ các thị trường xuất khẩu chính, đặc biệt là Mỹ và EU; Kỳ vọng gia tăng thị phần trong nước thông qua việc sát nhập công ty Sa Giang (SGC) sẽ giúp kết quả kinh doanh của VHC tăng trưởng trở lại trong quý 2/2021. Giá mục tiêu: 50.000 đồng/cổ phiếu.
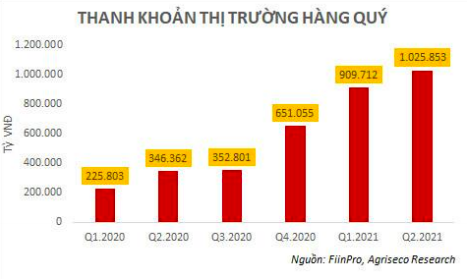
Với nhóm chứng khoán, từ đầu năm 2020 đến nay, lãi suất huy động duy trì ở mức thấp khiến thị trường chứng khoán trở nên hấp dẫn với các nhà đầu tư. Nhóm này được dự đoán sẽ tiếp tục tăng trưởng mạnh trong quý 2 tới nhờ: Thu nhập mảng môi giới và giao dịch ký quỹ dự kiến tăng mạnh hưởng lợi từ thanh khoản thị trường liên tục tăng, 5 tháng đầu năm thanh khoản khớp lệnh thị trường trung bình đạt 19.296 tỷ đồng, tăng 382% so với 5 tháng 2020.
Ngoài ra Mảng dịch vụ ngân hàng đầu tư sẽ được hưởng lợi khi hoạt động kinh doanh trái phiếu doanh nghiệp đang có sự khởi sắc và các hoạt động IPO sẽ trở lại vào cuối năm 2021; Kế hoạch tăng vốn mạnh của các công ty chứng khoán lớn khi cho vay ký quỹ gần như chạm trần quy định.
Bên cạnh đó, Agriseco cũng dự báo hàng loạt doanh nghiệp có lợi nhuận tăng đột biến trong quý 2 như DCM, GVR, DGC, FPT, MSH, SCS, VSH, SAB.
Đọc bài theo từ khoá

Lãi suất tiết kiệm hấp dẫn, số dư tiền trên tài khoản chứng khoán xuống thấp nhất gần 3 năm
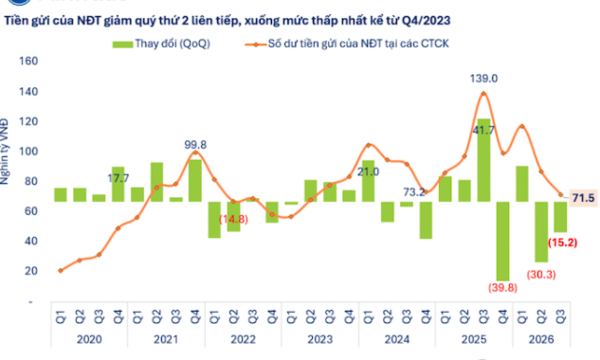
Tiền gửi của nhà đầu tư tại các công ty chứng khoán tiếp tục giảm mạnh 15,2 nghìn tỷ đồng (-17,5%) xuống còn 71,5 nghìn tỷ đồng tại cuối quý 3/2026, đánh dấu quý suy giảm thứ hai liên tiếp và là mức thấp nhất kế từ quý 4/2023.
Chuyên gia tiết lộ: 80% thương vụ IPO có bản cáo bạch “đẹp long lanh” nhưng nhà đầu tư đều thua lỗ
Khi IPO, bản cáo bạch được các doanh nghiệp công bố “đẹp long lanh”, tăng trưởng lợi nhuận rất cao, nhưng vài năm sau, về cơ bản đa phần doanh nghiệp không thực hiện được các cam kết trong đó. Khoảng hơn 80% số thương vụ IPO, sau một năm nhà đầu tư thua lỗ.
Dư nợ margin tăng cao, thanh khoản sụt mạnh: Vay tiền nhưng không để mua cổ phiếu?
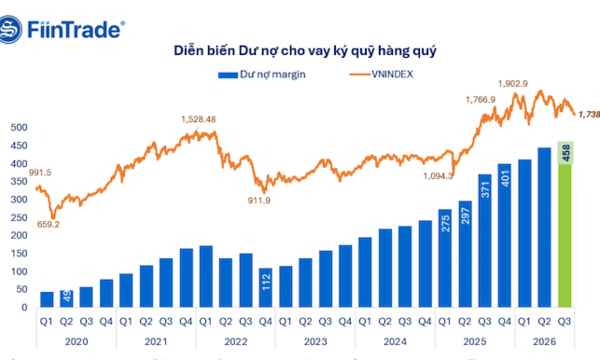
Theo số liệu thống kê của FiinTrade, dư nợ cho vay ký quỹ tại 78 công ty chứng khoán (đại diện 99,6% vốn chủ sở hữu toàn ngành) đạt hơn 457,5 nghìn tỷ đồng vào cuối tháng 9/2026, tăng 11,7 nghìn tỷ đồng, tương đương 2,6% so với cuối quý 2/2026, và tăng 56,4 nghìn tỷ đồng, tương đương 14,1%, so với cuối năm 2025.
S&P 500 tăng phiên thứ ba liên tiếp nhờ tin tốt từ SpaceX và Tesla, giá dầu chững lại
Thị trường chứng khoán Mỹ tăng điểm trong phiên giao dịch ngày thứ Tư (21/10), khi những thông tin tích cực từ SpaceX và Tesla hấp dẫn nhà đầu tư quay trở lại mua cổ phiếu công nghệ...
Giá vàng trồi sụt trên ngưỡng 4.100 USD/oz, SPDR Gold Trust bán ròng
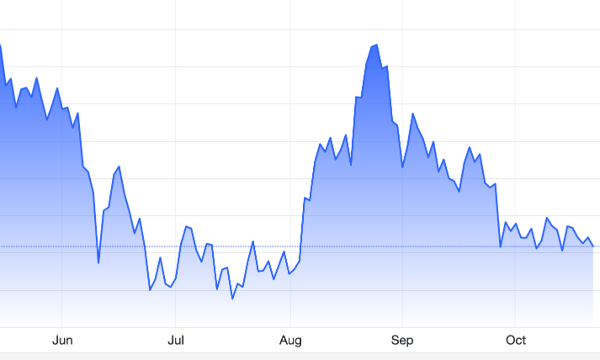
Trước cuộc họp tuần tới của Fed, giá các tài sản dường như đang biến động chậm lại, phản ánh tâm lý thận trọng hơn của nhà đầu tư...





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...







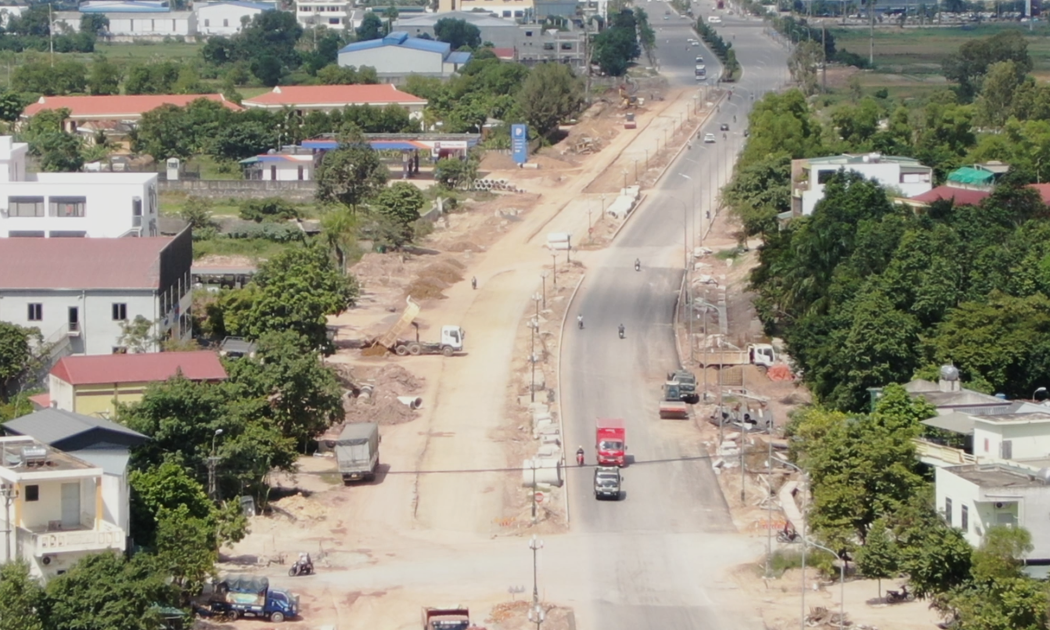
 Tất bật trên công trường thi công tuyến đường gần 1.500 tỷ đồng
Với mục tiêu hoàn thành trong tháng 11 hoặc chậm nhất vào cuối tháng 12/2026, các nhà thầu thi công tuyến đường gần 1.500 tỷ đồng tại Thanh Hóa đang tăng cường nhân lực, máy móc, tổ chức nhiều mũi thi công đồng thời để đẩy nhanh tiến độ dự án.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...