


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Sacombank cận kề với Basel II


Ngày 11/3/2019, Ngân hàng đã chính thức triển khai hệ thống khởi tạo, phê duyệt và quản lý cấp tín dụng (LOS) sau hơn 1 năm nghiêm túc xây dựng
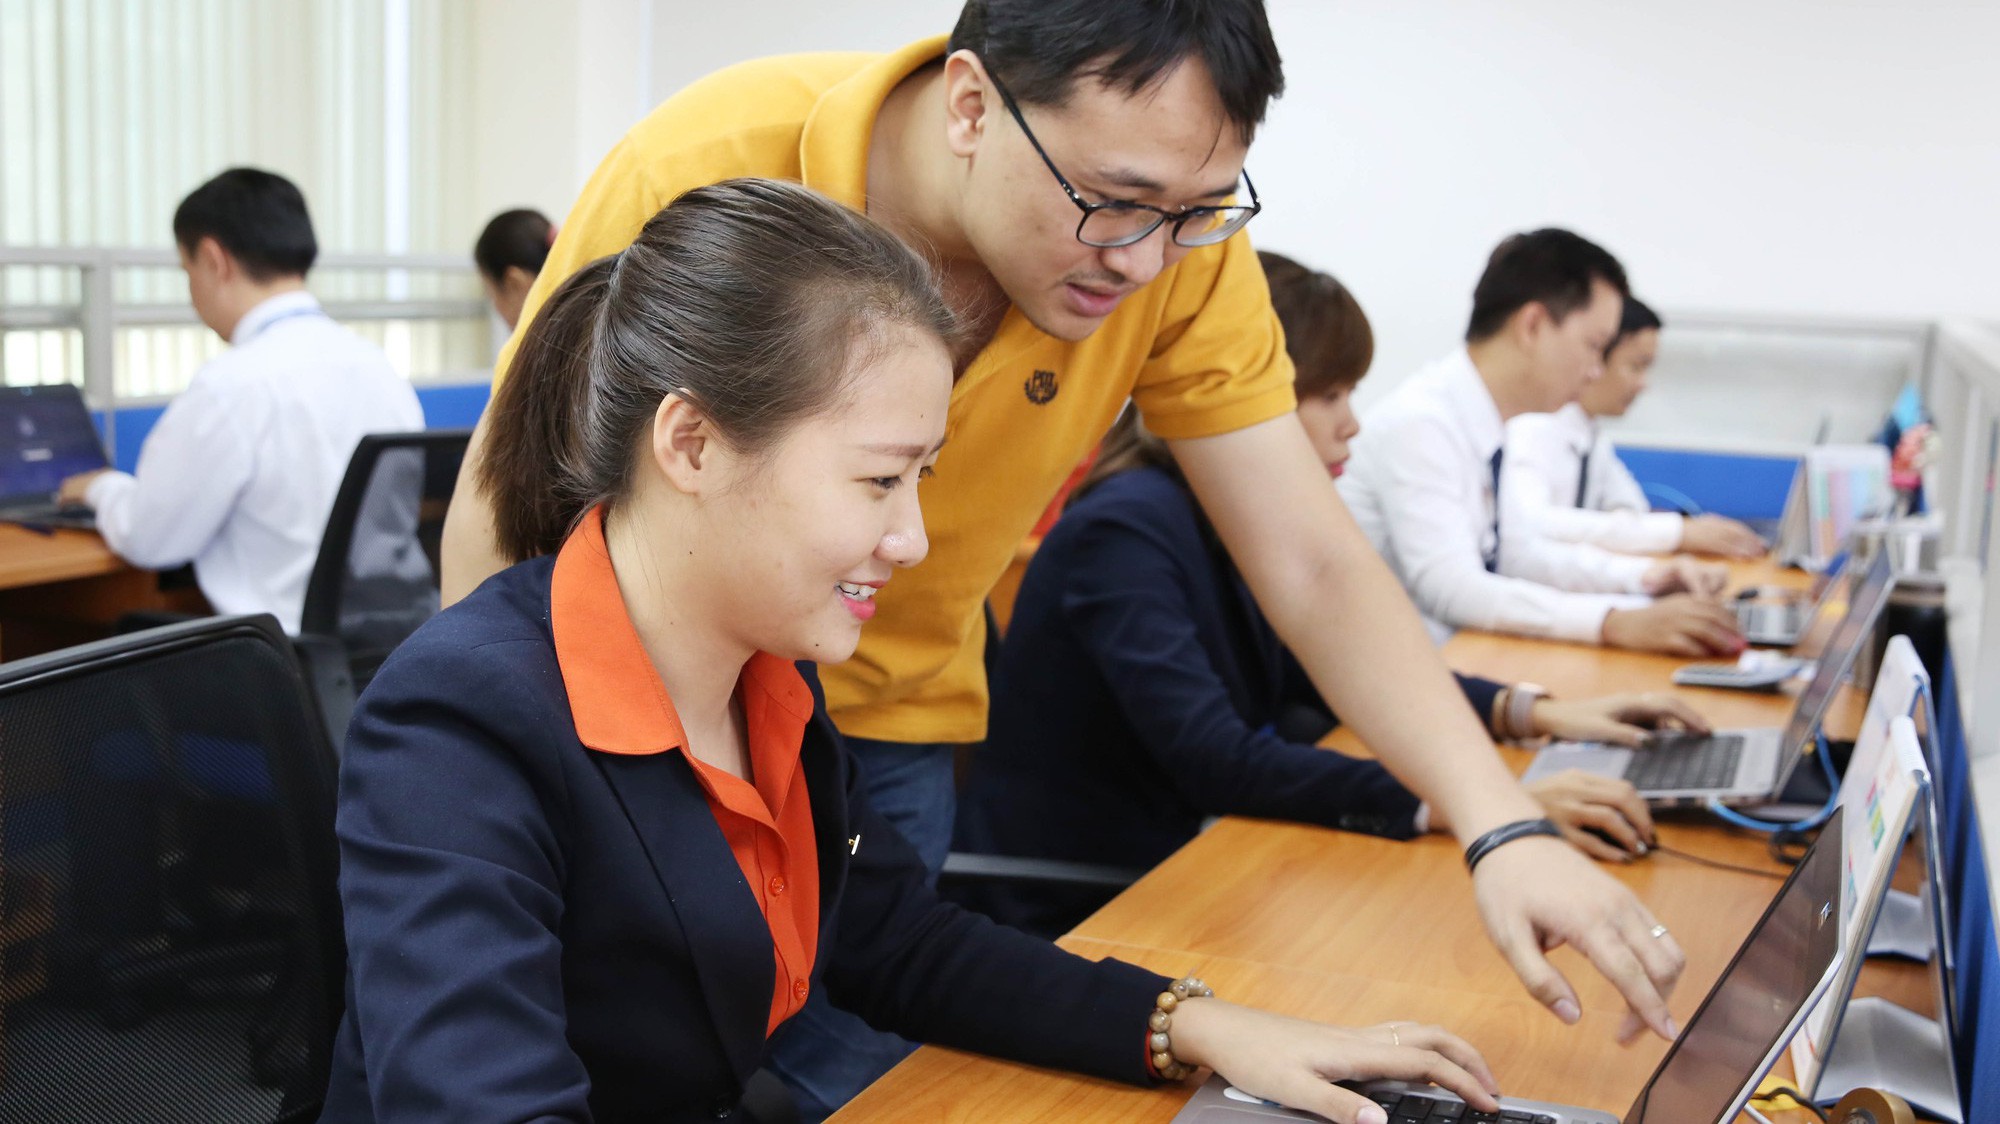
Phòng ngừa hạn chế rủi ro tín dụng một cách hiệu quả sẽ đem lại nhiều lợi ích cho ngân hàng như: Giảm chi phí, nâng cao được thu nhập, bảo toàn vốn cho ngân hàng thương mại; tạo niềm tin cho khách hàng gửi tiền và nhà đầu tư; tạo tiền đề để mở rộng thị trường và tăng uy tín, vị thế, hình ảnh, thị phần cho ngân hàng.
Thời gian qua, năng lực quản trị rủi ro của các ngân hàng ở Việt nam đã có chuyển biến mạnh mẽ và tích cực nhờ vào việc từng bước đáp ứng được yêu cầu của hội nhập quốc tế.
Khuôn khổ pháp lý về chuẩn mực an toàn lành mạnh, an toàn của các tổ chức tín dụng được cải thiện, tiến gần hơn tới thông lệ, chuẩn mực ngân hàng quốc tế, tạo nền tảng cho các tổ chức tín dụng hoạt động an toàn hơn và thúc đẩy cơ cấu lại theo các mục tiêu, định hướng đã đề ra. Các ngân hàng thương mại Việt Nam từng bước triển khai, áp dụng chuẩn an toàn vốn Basel II theo đúng lộ trình.
Đơn cử tại Sacombank, ngày 11/3/2019, Ngân hàng đã chính thức triển khai hệ thống khởi tạo, phê duyệt và quản lý cấp tín dụng (LOS) sau hơn 1 năm nghiêm túc xây dựng. Thông qua việc triển khai LOS, Sacombank sẽ quán lý tập trung và chuẩn hóa toàn bộ hồ sơ theo khách hàng, chuẩn hóa toàn bộ dữ liệu, tăng tính năng bảo mật an toàn, góp phần nâng cao năng lực quản trị rủi ro của Sacombank theo tiêu chuẩn Basel II.
Bên cạnh đó, các tờ trình, biểu mẫu sẽ được hệ thống xuất tự động và luân chuyển hồ sơ qua từng cấp phê duyệt, giúp giảm thiểu rủi ro phê duyệt không đúng thẩm quyền. Công tác giao nhận hồ sơ sẽ được tự động hóa hướng đến mục tiêu giảm chứng từ giấy.
Ngoài ra, bằng việc liên kết các hệ thống khác của Sacombank, LOS cho phép người dùng tra cứu thông tin lịch sử giao dịch của khách hàng (mức cấp, dư nợ, doanh số của tiền vay và các giao dịch Tiền gửi thanh tóan) một cách dễ dàng và nhanh chóng, các thông tin được nhập liệu kỹ lưỡng từ đầu làm nền tảng tái sử dụng lại nhiều lần, từ đó giúp công tác xử lý hồ sơ ở giai đoạn triển khai phán quyết và ở các trình phê duyệt lần sau nhanh chóng hơn.
Từ những tính năng ưu việt trên các cấp quản lý ở Hội sở/Khu vực/Chi nhánh/Phòng giao dịch sẽ vận dụng LOS như công cụ hỗ trợ công tác giám sát, quản trị rủi ro từ xa được tốt hơn đối với các hồ sơ tín dụng như: nắm rõ tình hình giao dịch cấp tín dụng của từng khách hàng /nhóm khách hàng, tình trạng xử lý hồ sơ, tình hình thực hiện bút phê, sử dụng các hạn mức … để có sự chỉ đạo, điều chỉnh kịp thời.
Theo ông Phan Đình Tuệ - Phó tổng giám đốc Sacombank: "Quá trình triển khai LOS được chia làm 4 giai đoạn tuần tự tại các Chi nhánh trọng điểm và dự kiến đến ngày 1/4/2019, Sacombank sẽ triển khai LOS trên toàn hệ thống và áp dụng hệ thống này như công cụ để quản lý một cách hiệu quả quá trình cấp tín dụng, giúp giảm thiểu rủi ro cũng như tiết kiệm thời gian tác nghiệp cho các đơn vị tham gia vào hoạt động này."
Ông Tuệ cũng cho biết thêm trong suốt quá trình triển khai, Sacombank luôn có đội ngũ nhân sự thuộc đội dự án LOS đã được đào tạo bài bản cũng như tiếp thu các kiến thức từ đối tác tư vấn, sẽ có mặt tại các Chi nhánh, Phòng giao dịch để hỗ trợ trực tiếp, giải đáp những thắc mắc trong quá trình tác nghiệp với hệ thống LOS để hạn chế những sai sót trong quá trình tác nghiệp lần đầu.
Trước đó, vào ngày 19/2/2019, Sacombank và Công ty TNHH Tư vấn PwC Việt Nam cũng đã chính thức bắt tay khởi động dự án "Nâng cấp và hoàn thiện khung quản lý Tài sản Có - Tài sản Nợ (ALM)". Dự án dự kiến sẽ được hoàn thành vào cuối quý 3/2019 với mục tiêu xây dựng và hoàn thiện khung quản lý rủi ro thanh khoản, rủi ro lãi suất trên sổ ngân hàng một cách toàn diện phù hợp với yêu cầu của Basel cũng như các quy định của Ngân hàng Nhà nước.
Với việc đầu tư vào hệ thống khởi tạo, phê duyệt và quản lý cấp tín dụng (LOS) và dự án nâng cấp và hoàn thiện khung quản lý tài sản có - Tài sản Nợ (ALM), mục tiêu xây dựng khung quản trị hoạt động tín dụng Sacombank theo chuẩn mực của Basel II, của Ngân hàng Nhà nước và phù hợp với các thông lệ quốc tế đang đi vào hiện thực. Điều này đã, đang và sẽ giúp cho hoạt động Sacombank đảm bảo theo đúng định hướng hiệu quả, an toàn và bền vững.


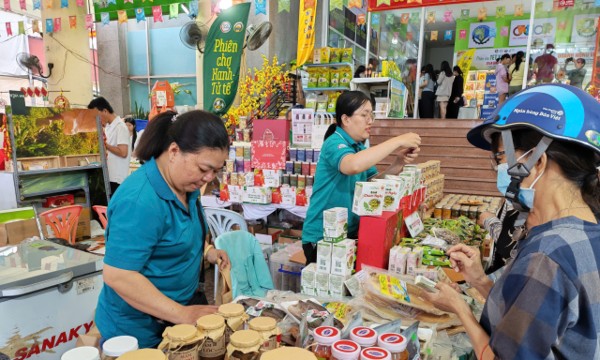
TP. Hồ Chí Minh sẽ có thêm 300 hợp tác xã mới vào năm 2030
TP. Hồ Chí Minh mục tiêu thành lập 300 hợp tác xã mới vào năm 2030, trở thành một phần trong kế hoạch tổng thể nhằm nâng cao hiệu quả hoạt động của khu vực kinh tế tập thể, đồng thời thúc đẩy liên kết sản xuất và ứng dụng công nghệ hiện đại…
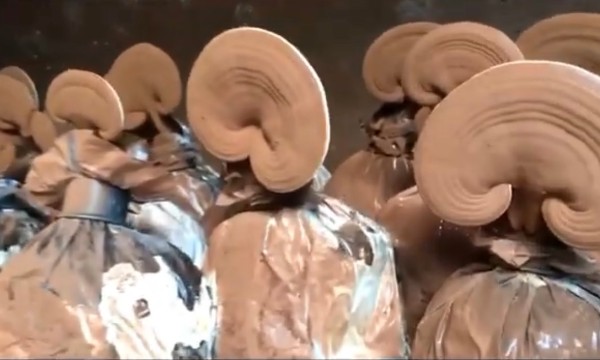
Mô hình duy nhất phân lập nấm Linh Chi rừng thuần chủng ở đảo Phú Quốc
Ở giữa đảo ngọc Phú Quốc, có một mô hình trống nấm Linh Chi đỏ từ nhiều năm nay, tạo thêm một phần việc làm cho người dân địa phương. Nấm ở đây được nuôi trồng theo kỹ thuật nông nghiệp công nghệ cao, nguyên liệu được hấp thanh trùng, tiệt trùng trước khi cấy phôi giống.
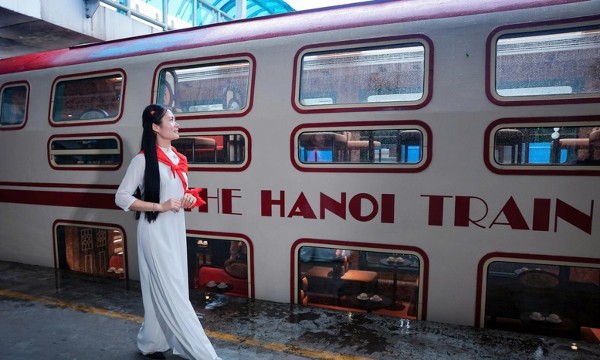
Khai thác giá trị văn hóa từ mô hình du lịch đường sắt
Sau một năm vận hành với hơn 500 chuyến tàu, Hà Nội 5 cửa ô cho thấy sức hút của việc đưa nghệ thuật truyền thống vào hành trình đường sắt. Mô hình này cũng gợi mở hướng kết nối vận tải với du lịch văn hóa và các dịch vụ tại điểm đến…
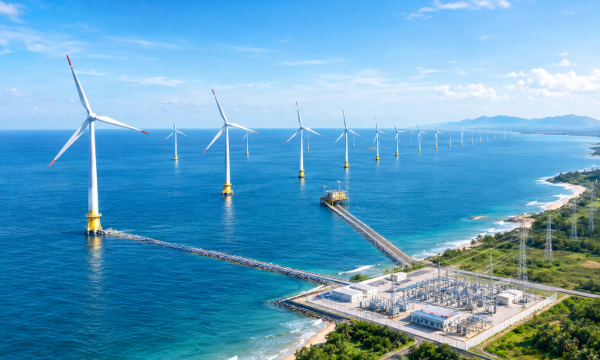
Quảng Trị tìm nhà đầu tư dự án điện gió hơn 8.500 tỷ đồng
Dự kiến lắp đặt 32 tua-bin gió, công suất 200 MW và sản lượng khoảng 515,86 GWh/năm, Nhà máy điện gió Phúc Lộc Thọ là dự án năng lượng tái tạo quy mô lớn tại Quảng Trị, với tổng vốn đầu tư dự kiến 8.507 tỷ đồng.
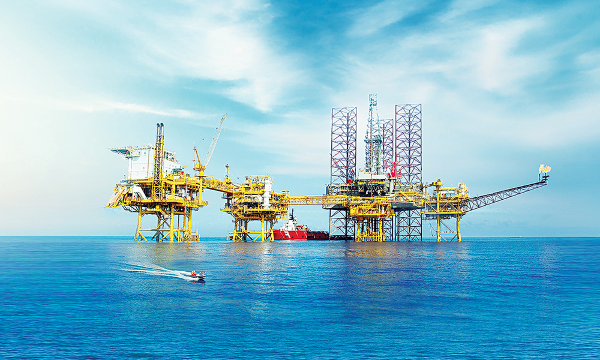
Dầu khí Việt Nam trong chuyển dịch năng lượng và tài nguyên khoáng sản biển
Trong tiến trình chuyển dịch năng lượng, dầu khí Việt Nam đang đứng trước một bước ngoặt lớn: giá trị của ngành không còn chỉ được đo bằng sản lượng dầu, khí khai thác được từ lòng biển, mà ngày càng nằm ở năng lực khảo sát, thiết kế, chế tạo, lắp đặt, vận hành, bảo dưỡng, logistics, quản trị an toàn và làm chủ các công trình ngoài khơi. Nếu được nhìn nhận như một nền tảng công nghiệp và công nghệ, những năng lực được tích lũy qua nhiều thập kỷ có thể trở thành bệ phóng để Việt Nam bước vào các chuỗi giá trị mới.



Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...







 Sửa luật phải bảo đảm về giá đất bồi thường và tái định cư cho người dân
Luật Đất đai (sửa đổi), Luật Nhà ở (sửa đổi) đang được xem xét tại nghị trường Quốc hội. Đại biểu Quốc hội thẳng thắn đề nghị quy định trong Luật phải bảo đảm về giá đất bồi thường và tái định cư. Không để việc đơn giản hóa phương pháp định giá làm giảm mức bảo vệ người có đất bị thu hồi. Dân di dời đi tạm cư thì phải có thời hạn.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

