


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Phép thử đo thanh khoản để tiến tới tự do hóa lãi suất”


Thông tư 19 của Ngân hàng Nhà nước vừa ra đời được 13 ngày đã bị các ngân hàng thương mại lách luật
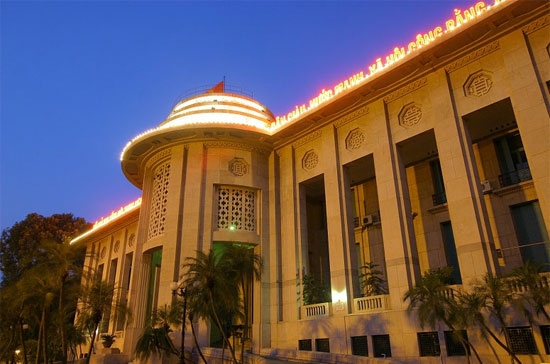
Khống chế trần lãi suất tiền gửi ngắn hạn nhưng thả nổi lãi suất tiền gửi trung dài hạn, Thông tư 19/2012/TT-NHNN của Ngân hàng Nhà nước vừa ra đời được 13 ngày đã bị các ngân hàng thương mại lách luật, khiến nhà điều hành phải tức tốc ra văn bản răn đe. Giả định đó là phép thử để Ngân hàng Nhà nước tiến tới “tự do hóa lãi suất” thì kết quả đã ngoài ý muốn bởi thanh khoản hệ thống vẫn còn bất ổn.
Chỉ sau một tuần triển khai, Thông tư 19 đã bị các ngân hàng thương mại bóp méo với nhiều cách khác nhau như: ngân hàng nhận tiền gửi trung dài hạn nhưng lại cho phép rút trước hạn. Có những hợp đồng ghi 24 tháng nhưng khách hàng có thể rút bất cứ lúc nào mà không bị phạt; hoặc: hợp đồng ghi 12 tháng 1 ngày, khách hàng được hưởng lãi suất thỏa thuận tới 12% - 14%/năm như gửi trung dài hạn nhưng thực chất vẫn là ngắn hạn...
Tổng giám đốc một ngân hàng thương mại phân tích, với lãi suất tiền vay trung dài hạn được thả nổi, đã xuất hiện tình trạng vốn từ ngân hàng này chảy sang ngân hàng khác. Muốn giữ vốn, ngân hàng phải dâng lãi suất tiền gửi theo, báo hiệu cuộc đua lãi suất và “vốn chạy vòng quanh” như từng xảy ra năm 2008.
Theo ông này, thực tế này còn làm cho chi phí vốn đầu vào tăng cao, dẫn đến lãi suất tiền vay cao. Đây là điều khó chấp nhận trong bối cảnh các ngân hàng thương mại đang tích cực hạ lãi vay, cơ cấu lại nợ cho khách hàng để gia tăng tiếp cận tín dụng; còn các doanh nghiệp đang hồ hởi vì được vay vốn giá rẻ để tiếp tục đầu tư sản xuất kinh doanh.
Chưa kể, khi lãi suất vay tăng, sẽ đẩy giá vốn hàng bán tăng, góp phần kích hoạt lạm phát trở lại. Điều đó cũng cho thấy, những thành quả kiềm chế lạm phát đã được đánh đổi bằng quá trình giảm tổng cầu cũng như sự phá sản, giải thể của 18,3 nghìn doanh nghiệp trong gần một năm qua có thể trở nên vô nghĩa.
Cũng trong một tuần qua, không khí đua tranh lãi suất tiền gửi đã lan sang các phiên đấu thầu trái phiếu Chính phủ, trái phiếu Ngân hàng Chính sách Xã hội và trái phiếu Ngân hàng Phát triển theo hướng lãi suất đấu thầu tăng, thậm chí kết quả không thành công.
Ví dụ, ngày 14/6, Ngân hàng Chính sách Xã hội gọi thầu 1.000 tỷ đồng trái phiếu kỳ hạn 3 năm, lãi suất trần 9,7%năm và 1.000 tỷ đồng trái phiếu kỳ hạn 5 năm, lãi suất trần 10%/năm nhưng không thành công, dù trước đó, lãi suất của những giấy tờ có giá nói trên trong xu hướng giảm điểm.
Trước tình trạng lách luật nói trên, ngày 21/6, Ngân hàng Nhà nước tức tốc ban hành Văn bản số 3772/NHNN - CSTT khẳng định hành vi trên là vi phạm quy định của Thống đốc Ngân hàng Nhà nước về lãi suất áp dụng trong trường hợp tổ chức, cá nhân rút tiền gửi trước hạn tại tổ chức tín dụng.
Đồng thời, nhà điều hành cũng yêu cầu các tổ chức tín dụng “phải công bố công khai các quy định về tiền gửi trong hệ thống của mình tại các địa điểm huy động vốn theo quy định tại Quy chế về tiền gửi tiết kiệm ban hành kèm theo Quyết định số 1160/2004/QĐ-NHNN ngày 13/9/2004, niêm yết rõ các mức lãi suất áp dụng đối với tiền gửi rút trước hạn, các mức phí phạt (nếu có) đối với tiền gửi rút trước hạn và trường hợp áp dụng, thời hạn tối thiểu người gửi tiền phải thông báo trước khi có nhu cầu rút tiền trước hạn, mức thu phí đối với các dịch vụ liên quan đến tiền gửi...”.
Câu hỏi đặt ra ở đây là tại sao trong Thông tư 19, Ngân hàng Nhà nước đã không lường trước tình huống này để ngăn chặn luôn mà phải đợi đến khi thị trường diễn biến theo chiều hướng không thuận, mới vội vã ban hành văn bản răn đe? Một số người tỏ rõ quan điểm ủng hộ Thống đốc đã cho rằng, đó là “phép thử đo thanh khoản để tiến tới tự do hóa lãi suất”.
Hãy khoan bàn đến chuyện “thử” hay sự sơ hở trong điều hành khi Ngân hàng Nhà nước không đính kèm các giải pháp kỹ thuật như yêu cầu ngân hàng thương mại duy trì lãi suất phạt nếu rút trước hạn và/hoặc cho phép cầm cố ngay hợp đồng tiền gửi nhưng phải chịu lãi suất chiết khấu ở mức tương đương lãi suất phạt thì câu chuyện lách luật nói trên đã lộ rõ tính thanh khoản hệ thống vẫn còn khá bất ổn và không đồng đều giữa các ngân hàng.
Và như vậy, trong tuần này, Ngân hàng Nhà nước có sẵn sàng “chỉ mặt điểm tên” những ngân hàng nào đã lách luật cũng như thái độ ứng xử của cơ quan quản lý?
Hơn thế, điều đó cũng cho thấy, quá trình tái cơ cấu những ngân hàng yếu kém chưa đạt được mục đích cuối cùng là ổn định thanh khoản cho cả hệ thống. Đến thời điểm này, ngoài 3 ngân hàng hợp nhất về một chủ, Habubank sáp nhập vào SHB, TienPhong Bank được “gia đình nhà Doji” mua lại tới 40% cổ phần thì vẫn còn nhiều ngân hàng khác trong số “mươi” ngân hàng cần phải tái cơ cấu nhưng chưa được Ngân hàng Nhà nước... tái cơ cấu!


Lãi suất tiết kiệm kỳ hạn 6 - 12 tháng phổ biến lùi về khoảng 6%/năm
Sau đợt giảm phổ biến 0,5 điểm phần trăm cuối tháng 10, lãi suất huy động trực tuyến tại phần lớn ngân hàng ổn định trong những ngày đầu tháng 11. Khảo sát 34 ngân hàng sáng 3/11 cho thấy lãi suất kỳ hạn 6 tháng phổ biến 5,5 - 6,7%/năm, kỳ hạn 12 tháng khoảng 5,6 - 6,9%/năm...
[Bài 2] Phát huy thế mạnh của Ngân hàng thương mại trong giao dịch hàng hóa tại thị trường phi tập trung
Hiện nay dịch vụ phái sinh giá hàng hóa mà các ngân hàng thương mại đang cung cấp cho doanh nghiệp thực chất là giao dịch phái sinh và thuộc phạm vi điều chỉnh của dự thảo Luật Giao dịch hàng hóa phái sinh. Do vậy, cùng với việc hoàn thiện thể chế cho thị trường giao dịch hàng hóa, cần định vị lại đúng vai trò để phát huy thế mạnh của ngân hàng thương mại trên thị trường phái sinh hàng hóa.
VND vào nhóm 3 đồng tiền châu Á tăng giá mạnh nhất so với USD, bất chấp áp lực kép
Giữa áp lực kép từ nhập siêu hàng hóa và đồng USD mạnh lên trên thị trường quốc tế, tỷ giá USD/VND vẫn giảm 1,87% (từ đầu năm đến ngày 30/10/2026), đưa VND vào nhóm ba đồng tiền tăng giá mạnh nhất so với USD trong 10 đồng tiền châu Á được khảo sát...
Sacombank bổ nhiệm bà Nguyễn Thị Kiều Anh làm Quyền Tổng giám đốc
Ngân hàng TMCP Sài Gòn Tài Lộc (Sacombank) vừa công bố quyết định bổ nhiệm bà Nguyễn Thị Kiều Anh, có hơn 20 năm kinh nghiệm trong lĩnh vực tài chính – ngân hàng, làm Quyền Tổng giám đốc từ 2/11…
[Bài 1] Ngân hàng trong thị trường hàng hóa: Đứng đâu để phát huy thế mạnh?
Để đưa thị trường giao dịch hàng hóa Việt Nam bứt phá trong giai đoạn mới, yêu cầu cấp thiết đặt ra là phải tái cấu trúc thể chế theo hướng chuyên nghiệp, minh bạch, công bằng, đồng bộ, thống nhất và tiệm cận với thông lệ quốc tế...





Từ những công trình kiến trúc cổ kính đến không gian Hoàng cung được tái hiện bằng công nghệ số, di sản Huế đang được kể lại bằng ngôn ngữ mới, đưa những câu chuyện lịch sử đến gần hơn với thế hệ trẻ.






 Giá vàng trong nước tăng giảm cùng chiều với thế giới, USD biến động ngược chiều
Giá vàng giảm tới 2,85%, biến động lên xuống cùng giá thế giới. Trong khi đó, chỉ số giá USD trong nước cũng giảm 0,26% nhưng lại ở trạng thái biến động ngược chiều với đà tăng của thế giới.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...