




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nở rộ dịch vụ ngân hàng online


Nhiều ngân hàng đang nỗ lực triển khai các dịch vụ ngân hàng trên nền tảng Internet để gia tăng tiện ích cho khách hàng
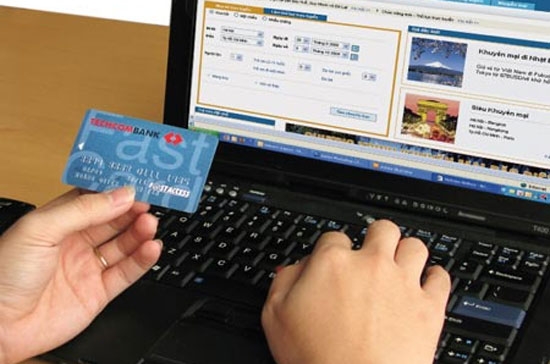
Nhiều ngân hàng đang nỗ lực triển khai các dịch vụ ngân hàng trên nền tảng Internet để gia tăng tiện ích cho khách hàng.
Nhưng theo đánh giá của nhiều chuyên gia, hiện một số ngân hàng mới sử dụng dịch vụ này như một công cụ marketing, thay vì một công cụ làm gia tăng lợi ích sử dụng cho khách hàng.
Hiện dịch vụ ngân hàng trực tuyến (Internet Banking) không còn “độc quyền” bởi một vài tên tuổi lớn như Vietcombank hay Techcombank mà nhiều ngân hàng, kể cả mới thành lập như BaoVietBank, LienVietBank, TienPhongBank… cũng khá mạnh dạn trong những tuyên bố về dịch vụ ngân hàng hiện đại của mình. Sự bùng nổ đó đã nhận được sự hưởng ứng khá tích cực từ khách hàng. Tuy nhiên, việc phát triển và ứng dụng Internet Banking để cung cấp nhiều tiện ích đa dạng cho khách hàng còn nhiều khác biệt, tùy thuộc vào chiến lược phát triển cũng như tiềm lực của mỗi ngân hàng.
Có thể nói các doanh nghiệp sử dụng nhiều lao động là những khách hàng đầu tiên hưởng ứng các tiện ích nổi trội của Internet Banking trong việc trả lương cho nhân viên. Với dịch vụ này, bộ phận tài vụ của doanh nghiệp không còn phải kiểm đếm, lập danh sách chi trả cho hàng nghìnn người. Việc trả lương qua tài khoản đã giúp phòng chị giảm được 60% khối lượng công việc, hơn thế lại tránh được các sai sót không đáng có.
“Tiền lương công ty chuyển khoản, tôi để dành một ít và gửi ngay vào tài khoản tiết kiệm online. Lãi suất chỉ thấp hơn một chút, khoảng 0,1-0,2%, không đáng kể so với việc tôi phải ra ngân hàng để gửi hàng tháng. Bây giờ chỉ cần chiếc máy tính nối mạng là có thể thực hiện được rất nhiều việc, từ việc theo dõi chi tiêu, gửi tiết kiệm, thanh toán tiền điện, nước, vé máy bay đến việc chuyển khoản tiền cho người thân, chẳng phải đi đâu cả”, chị Trâm, chuyên viên của một công ty truyền thông tại Hà Nội, chia sẻ.
Các giao dịch ngân hàng điện tử rất đa dạng. Tuy nhiên, khách hàng sử dụng được đến đâu còn tùy thuộc vào sự đầu tư của mỗi ngân hàng vào dịch vụ này. Đây là lý do tại sao rất nhiều ngân hàng quảng bá về dịch vụ ngân hàng điện tử, nhưng mức độ ứng dụng lại rất khác nhau.
Hiện nay, đại đa số các ngân hàng tại Việt Nam đều công bố có dịch vụ Internet Banking. Theo ông Đào Minh Tuấn, Phó tổng giám đốc Vietcombank, điều này cũng dễ hiểu bởi trong vài năm qua, hầu hết các ngân hàng đã đầu tư và triển khai hệ thống phần mềm ngân hàng lõi (corebanking) và nhiều giải pháp công nghệ liên quan tới sản phẩm.
Nhưng trên thực tế, nhiều ngân hàng chưa tận dụng hết khả năng của công nghệ, hoặc cùng trên một nền tảng công nghệ nhưng chất lượng dịch vụ lại rất khác nhau. Chẳng hạn cùng trên hệ thống corebanking của hãng Temenos (Thụy Sỹ) nhưng có ngân hàng chỉ mới cho phép khách hàng tra cứu thông tin về tài khoản, có ngân hàng đã triển khai được dịch vụ chuyển tiền điện tử qua Internet, qua điện thoại di động… Hoặc cùng trong một dịch vụ chuyển tiền qua Internet, có nơi chỉ chuyển tiền trong hệ thống nhưng có nơi cho phép khách hàng được chuyển tiền ngoài hệ thống. Tức là mức độ ứng dụng và triển khai thành sản phẩm cụ thể rất khác nhau.
Theo giải thích của ông Tuấn, vấn đề nằm ở tầm nhìn và chiến lược phát triển của mỗi ngân hàng và khả năng tổ chức thực hiện, phát huy những thế mạnh của công nghệ hiện đại để tạo ra các sản phẩm, dịch vụ, tiện ích mới cho khách hàng.
“Với tiềm lực tài chính đã khá tốt của các ngân hàng lớn tại Việt Nam, việc mua một hệ thống công nghệ vài triệu USD không khó. Cái khó là tổ chức triển khai, con người để triển khai, chiến lược đầu tư cho dịch vụ. Chẳng hạn, đối với dịch vụ chuyển tiền online, mặc dù triển khai từ năm 2009, nhưng cũng phải điều chỉnh rất nhiều Vietcombank mới có thể đưa ứng dụng chuyển tiền ngoài hệ thống vào Internet Banking vào tháng 7/2011”.
Cùng quan điểm này, ông Phùng Quang Hưng, Giám đốc Khối vận hành và công nghệ của Techcombank, nêu quan điểm: để phát triển Internet Banking cần phải có sự quyết tâm cao từ tầm nhìn của ngân hàng vì cần phải có sự đầu tư đồng bộ.
Lấy ví dụ từ chính ngân hàng mình, ông Hưng cho biết, từ năm 2003, Techcombank là một trong những ngân hàng tiên phong triển khai dịch vụ Internet Banking. Trong quá trình triển khai, ngân hàng này đã liên tục đầu tư nâng cấp hệ thống công nghệ. Hiện ngân hàng trực tuyến của Techcombank cung cấp cho khách hàng nhiều sản phẩm, dịch vụ như gửi tiết kiệm online, chuyển tiền trong và ngoài hệ thống, thanh toán tiền điện, nước, vé máy bay, học phí… Đây cũng là ngân hàng đầu tiên sử dụng phương thức xác thực bằng thiết bị token key tại Việt Nam để nâng cao chất lượng bảo mật, bảo vệ quyền lợi cho khách hàng.
“Trong khi vận hành Internet Banking, thỉnh thoảng có thể gặp phải những trục trặc do lỗi đường truyền bên viễn thông cung cấp hoặc khi hệ thống đang được nâng cấp. Điều quan trọng là khi xảy ra những trục trặc ngoài ý muốn thì yêu cầu khắc phục lỗi phải rất nhanh mới có thể nhận được sự thông cảm từ khách hàng", ông Hưng nói.

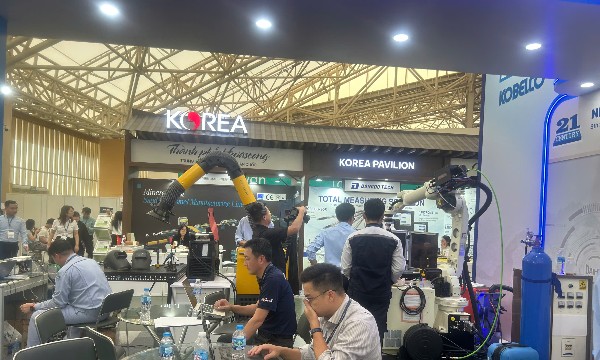
Khai mạc chuỗi ba triển lãm quốc tế: Đòn bẩy nâng cao năng lực sản xuất nội địa
Chuỗi triển lãm quốc tế về công nghiệp chế tạo, đóng gói và bán dẫn tại Hà Nội đặt trọng tâm vào việc thúc đẩy nội địa hóa và kết nối doanh nghiệp Việt Nam vào chuỗi giá trị toàn cầu...
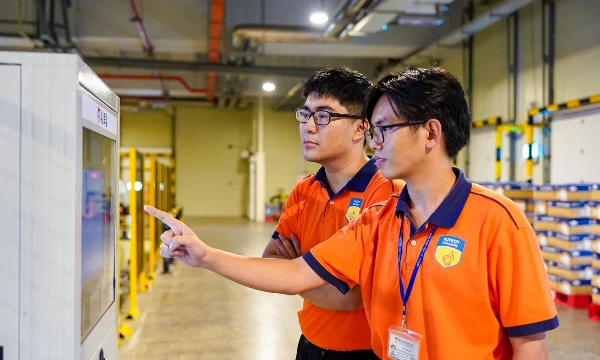
Cuộc thi Tài năng trẻ Logistics 2026: Bệ phóng kết nối, nâng tầm nhân lực
Vòng bán kết Cuộc thi Tài năng trẻ Logistics Việt Nam 2026 với sự góp mặt của 54 đội từ các trường đại học, cao đẳng trên cả nước, hứa hẹn sẽ mang đến những màn tranh tài hấp dẫn, khẳng định sức lan tỏa của sân chơi học thuật hàng đầu ngành logistics...
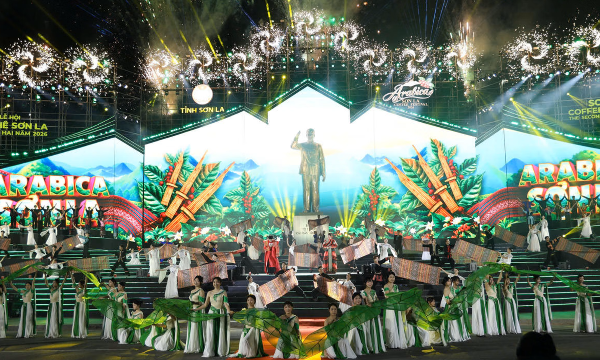
Cà phê Arabica Sơn La hướng tới nâng tầm giá trị trên thị trường thế giới
Lễ hội Cà phê Sơn La lần thứ hai với chủ đề “Arabica Sơn La - Vươn tầm thế giới” diễn ra từ ngày 10 đến 13/10/2026, là dịp quảng bá thương hiệu, nâng cao giá trị và khẳng định vị thế cà phê Arabica Sơn La trên thị trường trong nước, quốc tế. Sự kiện đồng thời tôn vinh người trồng, sản xuất, chế biến, kinh doanh cà phê và các tổ chức, doanh nghiệp đồng hành cùng ngành cà phê địa phương...
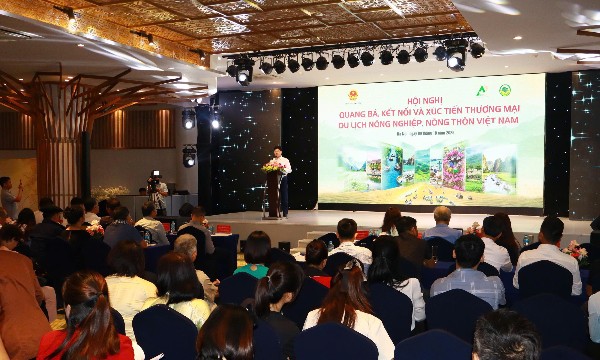
Kết nối nguồn lực, phát triển du lịch nông thôn theo chuỗi giá trị
Du lịch nông thôn cần chuyển từ khai thác tài nguyên đơn lẻ sang xây dựng chuỗi giá trị liên kết nông nghiệp, văn hóa, sản phẩm OCOP và dịch vụ, trong đó cộng đồng là chủ thể và được hưởng lợi từ quá trình phát triển...
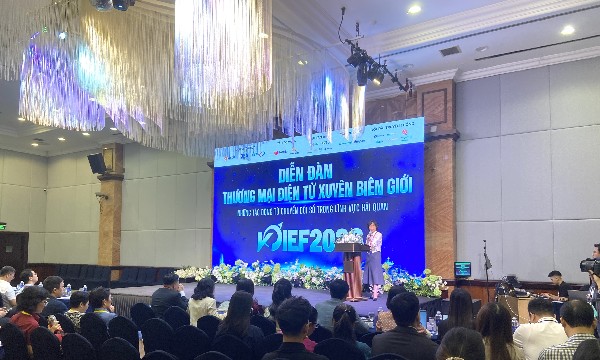
Gỡ điểm nghẽn thúc đẩy thương mại điện tử xuyên biên giới phát triển
Với tỷ trọng xuất khẩu qua thương mại điện tử năm 2025 mới chỉ đạt 0,48% tổng kim ngạch xuất khẩu cả nước, dư địa phát triển xuất khẩu qua kênh này còn rất lớn. Nhưng nghịch lý, số doanh nghiệp đầu tư bài bản cho xuất khẩu xuyên biên giới rất ít, còn thiếu tự tin…





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.









 Lập bản đồ nhu cầu nhà ở thực và thí điểm mô hình dịch vụ mua nhà
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...