




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nhiều người mua nhà trả góp ở Mỹ không thể đảo nợ vì lãi suất cao


Do lãi suất vay thế chấp nhà tại Mỹ tăng mạnh, nhiều người mua nhà trả góp ở nước này đang gặp khó khăn trong việc đảo nợ để giảm bớt gánh nặng tài chính...
Theo trang CNN Business, một trong những trường hợp điển hình của tình trạng này là bà Patrice De La Ossa, người vào năm 2022 đã quyết định bán nhà ở Phoenix và chuyển đến Tucson để tiết kiệm chi phí cho con trai theo học tại Đại học Arizona. Tuy nhiên, quyết định này đã khiến bà phải đối mặt với mức lãi suất vay mua nhà cao hơn nhiều so với trước đây.
Khi chuyển nhà, bà De La Ossa đã từ bỏ khoản vay thế chấp với lãi suất 2,25% để chuyển sang khoản vay mới với lãi suất 6,8%. Bà đã hy vọng rằng đây chỉ là giải pháp tạm thời và lãi suất sẽ giảm để bà có thể vay một khoản vay mới với số tiền phải thanh toán hàng tháng thấp hơn. Tuy nhiên, hơn 4 năm đã trôi qua, con trai đã tốt nghiệp, nhưng bà De La Ossa vẫn phải trả mức lãi suất 6,8% vì lãi suất không hề giảm.
Phân tích của trang web bất động sản Redfin dựa trên dữ liệu từ Cơ quan Tài chính Nhà ở Liên bang Mỹ (FHFA), trong những năm đầu của đại dịch Covid-19, lãi suất vay mua nhà ở Mỹ đã giảm xuống dưới 3%, và nhiều chủ nhà đã đảo nợ để giảm bớt gánh nặng tài chính hàng tháng. Tuy nhiên, vào cuối năm ngoái, lần đầu tiên kể từ khi đại dịch bắt đầu, số người vay thế chấp nhà ở Mỹ chịu mức lãi suất vay trên 6% đã vượt qua số người vay thế nhà được hưởng lãi suất dưới 3%.
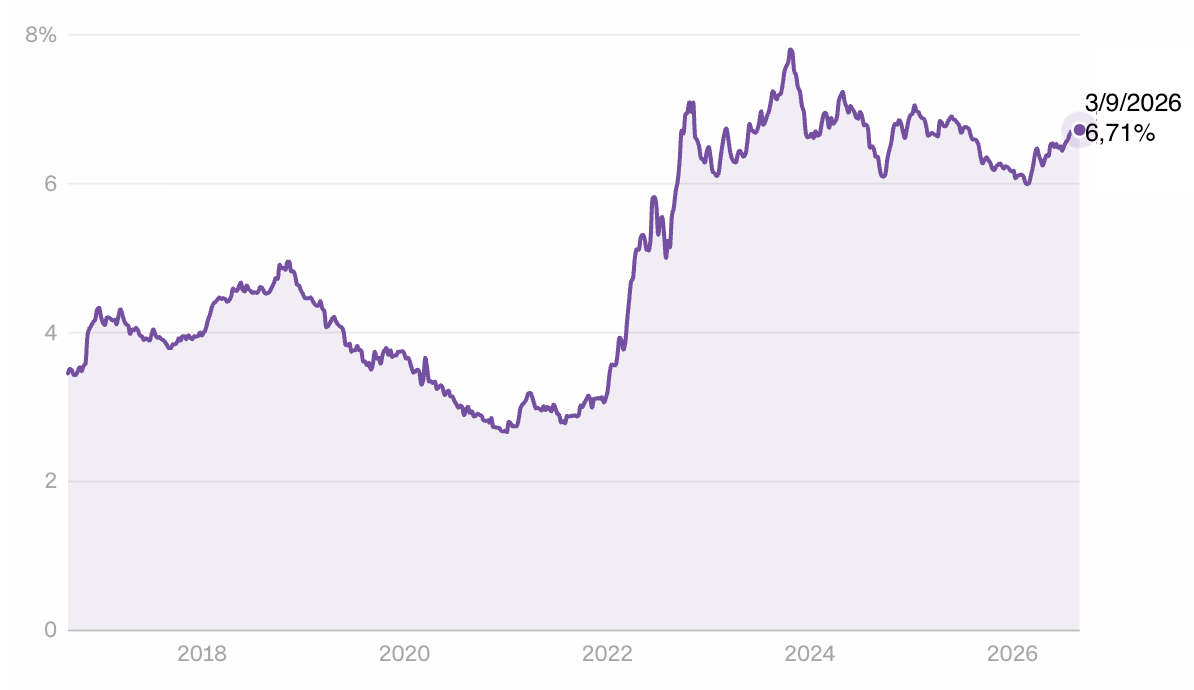
Lãi suất khoản vay thế chấp nhà kỳ hạn 30 năm với lãi suất cố định - loại hình vay mua nhà phổ biến nhất tại Mỹ - đã duy trì ở mức trên 6% trong suốt 4 năm qua, thậm chí có lúc vượt qua 7%. Những người mua nhà trong giai đoạn này có thể nuôi hy vọng lãi suất sẽ giảm để có thể đảo nợ sang khoản vay rẻ hơn. Tuy nhiên, sự giải tỏa mà họ mong đợi đến nay vẫn chưa thành hiện thực.
Tuần trước, lãi suất của khoản vay này vượt 6,7%, mức cao nhất trong hơn 1 năm trở lại đây - theo dữ liệu từ công ty tài chính nhà ở Freddie Mac.
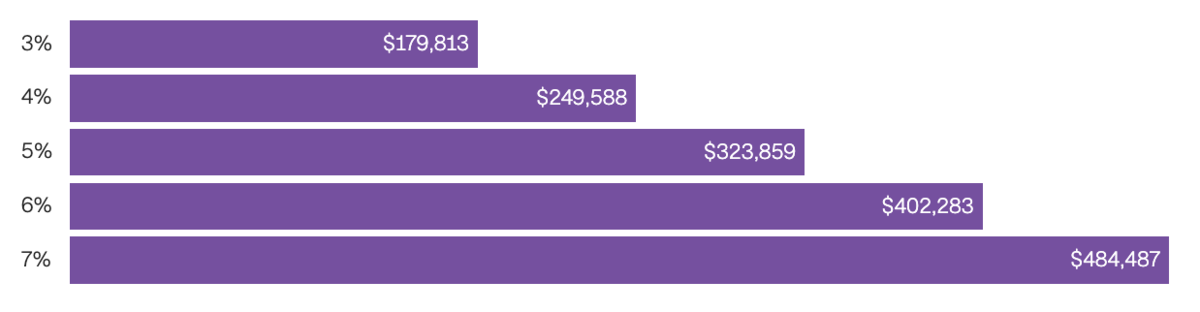
Bà De La Ossa, người hiện đang làm việc trong một công ty giáo dục, phải trả thêm gần 900 USD mỗi tháng cho khoản vay mới so với khoản vay cũ ở Phoenix, mặc dù giá trị hai khoản vay này gần như giống hệt nhau. Sự chênh lệch giữa lãi suất 3% và 6% tương đương với hàng trăm nghìn USD tiền lãi trong suốt thời gian vay, chưa kể đến số tiền gốc đã vay.
Trao đổi với CNN Business, bà De La Ossa bày tỏ nỗi thất vọng về số tiền lãi phải trả hàng tháng cho khoản vay mua nhà. Bà cũng cho biết nếu lãi suất không giảm đủ để có thể đảo nợ sớm, bà có thể phải cân nhắc việc chuyển sang một căn nhà khác có giá rẻ hơn.
Đã có một khoảng thời gian ngắn trong năm nay lãi suất vay mua nhà ở Mỹ có dấu hiệu giảm. Đó là khoảng thời gian tốc độ lạm phát dường như lùi nhanh về mục tiêu 2% của Cục Dự trữ Liên bang Mỹ (Fed). Đối với những người có khoản vay thế chấp nhà đang chờ đợi để đảo đảo nợ, đó dường như là cơ hội mà họ đã mong đợi.
Tuy nhiên, sau khi Mỹ và Israel tấn công Iran vào cuối tháng 2, lãi suất đã quay đầu tăng trở lại. CNN Business đã phỏng vấn một số chủ nhà đang mong muốn đảo nợ và nhận thấy gần như tất cả đều có chung một nỗi thất vọng. Đối mặt biến động lãi suất gần đây, những người vay này lo ngại rằng kế hoạch đảo nợ của họ có thể bị trì hoãn trong nhiều năm.
Nhiều cố vấn tài chính thường cho rằng việc đảo nợ khoản vay thế chấp nhà ở Mỹ là hợp lý nếu người vay có thể giảm lãi suất ít nhất một điểm phần trăm. Tuy nhiên, theo ông Daryl Fairweather, nhà kinh tế trưởng tại Redfin, ở mức lãi suất hiện nay, việc đảo nợ không có ý nghĩa đối với hầu hết những người có khoản vay thế chấp nhà ở Mỹ, trừ khi họ đang ở trong những tình huống rất cụ thể như cần hợp nhất nợ thẻ tín dụng hoặc cần tiền cho việc cải tạo nhà.
Theo Hiệp hội Ngân hàng cho vay thế chấp nhà của Mỹ số lượng đơn xin đảo nợ đã duy trì ở mức thấp trong những năm lãi suất vay mua nhà tăng trở lại trên 6%.
Ông David Belmonte, một doanh nhân sở hữu công ty xây dựng ở East Moriches, New York, ban đầu nghĩ rằng ông đã kiểm soát tốt khoản vay mua nhà của mình. Lãi suất là 7,2%, và khoản thanh toán hàng tháng khoảng 6.000 USD, nhưng ông nghĩ rằng mức lãi suất cao này sẽ không kéo dài mãi mãi.
Khi ông Belmonte mua nhà 3 năm trước, người môi giới vay mua nhà đã đưa ra lời khuyên phổ biến trong giới chuyên gia bất động sản lúc bấy giờ: "Hẹn hò với lãi suất, kết hôn với ngôi nhà”. Ý tưởng ở đây rất đơn giản: ngôi nhà là một cam kết dài hạn, nhưng lãi suất có thể thay đổi. Nếu lãi suất giảm, chủ nhà có thể đảo nợ. Nhưng giờ đây, câu nói này dường như đã lỗi thời.
Bà Mary Lee Blaylock, Chủ tịch của công ty Coldwell Banker Affiliates, cho biết người vay mua nhà ở Mỹ nên chuẩn bị tinh thần “chung sống” lâu dài với mức lãi suất mà họ nhận được khi mua nhà.
Đối với ông Belmonte, mức lãi suất này càng trở nên khó chịu hơn khi công việc kinh doanh của ông bị ảnh hưởng bởi sự bất ổn liên quan tới các cuộc trấn áp nhập cư. Trong số 6 công nhân của ông, 3 người đã ngừng làm việc, bao gồm một người bị bắt giữ tạm thời bởi cơ quan giám sát nhập cư. Ông Belmonte cho biết mặc dù những công nhân còn lại có giấy tờ hợp pháp, họ vẫn lo ngại về các cuộc truy quét nhập cư tiếp theo.
Với một nửa lực lượng lao động đã ra đi, ông Belmonte cho biết các công việc của ông mất nhiều thời gian hơn để hoàn thành, dẫn tới thu nhập trở nên kém ổn định hơn. "Tiến độ dự án chậm lại, công việc ít đi, tiền ít hơn”, ông nói.
Ông Belmonte cho biết ông đang gặp khó khăn trong việc thanh toán khoản vay hiện tại. “Tôi có cảm giác mắc kẹt vì lãi suất quá cao. Nếu lãi suất giảm xuống 5%, tôi tiết kiệm được nhiều”, ông nói.
Chuyển nhà không phải là một giải pháp thực tế đối với ông Belmonte, vì ông cần đủ không gian cho vợ, con gái và ba đứa cháu ngoại, tất cả đều sống cùng ông. Ở tuổi 59, ông thường đùa rằng mình có thể nghỉ hưu ở tuổi 97.
"Chúng tôi hầu như không ra ngoài nữa. Chúng tôi cố gắng không lái xe nếu không cần thiết vì giá xăng cao. Chúng tôi đang làm những gì có thể, nhưng thật khó khăn”, ông cho biết.
Bài liên quan
Đọc bài theo từ khoá


Bank of America bị phạt 1,2 tỷ USD vì vi phạm quy định chống rửa tiền
Ngân hàng Bank of America của Mỹ ngày 13/10 bị nhà chức trách liên bang nước này tuyên phạt hơn 1,2 tỷ USD do bị cáo buộc không báo cáo các giao dịch đáng ngờ có tổng trị giá hơn 5 tỷ USD trong nhiều năm, đồng thời không khắc phục được những vấn đề tồn tại lâu nay về chống rửa tiền...
Ba giai đoạn thâm hụt thương mại Mỹ tăng mạnh trong 35 năm qua
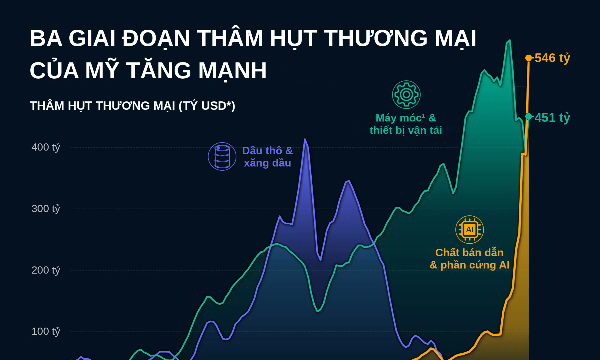
Từ dầu mỏ đến máy móc, thiết bị vận tải và hiện nay là chất bán dẫn, phần cứng phục vụ trí tuệ nhân tạo (AI), cơ cấu thâm hụt thương mại của Mỹ đã thay đổi đáng kể trong 35 năm qua…
Châu Á có nhiều "doanh nghiệp xác sống” nhất thế giới
Theo Quỹ Tiền tệ Quốc tế (IMF), nợ của các "doanh nghiệp xác sống” hiện chiếm 21,4% tổng dư nợ doanh nghiệp tại 10 nền kinh tế châu Á, tăng gấp hơn hai lần so với năm 2008…
IMF cảnh báo rủi ro biến động mạnh lợi suất trái phiếu chính phủ toàn cầu
Quỹ Tiền tệ Quốc tế (IMF) ngày 13/10 lên tiếng cảnh báo lợi suất trái phiếu chính phủ toàn cầu có thể tăng theo chiều hướng thiếu kiểm soát do lạm phát gia tăng, nợ công chồng chất và nhu cầu vay vốn liên quan đến trí tuệ nhân tạo (AI) đang gây áp lực lớn lên thị trường...
Châu Á “khát” than trước mùa đông, nguồn cung ngày càng eo hẹp
Giá than nhiệt, loại than chủ yếu dùng để sản xuất điện, tại châu Á lên mức cao nhất 2 năm khi các nhà máy điện tăng tích trữ nhiên liệu cho mùa đông, trong bối cảnh nhu cầu ở mức cao và nguồn cung từ Trung Quốc đến Indonesia bị gián đoạn...



Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.









 Đồng Nai củng cố sức hút FDI, đón dự án 110 triệu USD từ nhật bản
Trong 9 tháng năm 2026, Đồng Nai thu hút gần 2,4 tỷ USD vốn FDI, đạt gần 80% kế hoạch năm, với dòng vốn chủ yếu tập trung vào công nghiệp chế biến, chế tạo, công nghiệp hỗ trợ và logistics.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

