




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Nhiều dịch vụ sẽ được thanh toán qua mạng”


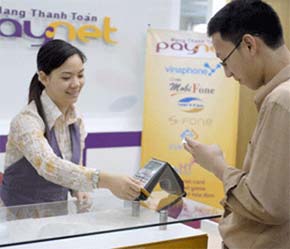
Phỏng vấn ông Nguyễn Chiến Thắng - Tổng giám đốc mạng PayNet - xung quanh hình thức thanh toán điện tử mới ra đời tại Việt Nam
Ph
ỏng v
ấn
ông Nguyễn Chiến Thắng - Tổng giám đốc mạng PayNet - xung quanh h
ình th
ức thanh to
án
đi
ện t
ử m
ới ra
đ
ời t
ại Vi
ệt Nam.
Thưa ông, mạng thanh toán điện tử PayNet mới chính thức khai trương ngày 3/4. Xin ông cho biết PayNet triển khai các dịch vụ gì?
Dịch vụ đầu tiên là phân phối mã cước điện thoại di động trả trước; tiếp theo là phân phối mã cước game - thẻ game (đã phân phối rất nhiều trên thẻ cào hay thẻ gọi Internet).
Trong quý II/2007, PayNet dự định kết nối vào ABB, Techcombank, VPbank, Navibank (sau khi kết nối, mã cước trả trước được phân phối thông qua hệ thống ATM của các ngân hàng); quý III/2007 sẽ giới thiệu các dịch vụ mới như nạp cước trả trước qua điện thoại.
Các sản phẩm mới có thể sẽ được phân phối qua Internet, hiện đã ký hợp đồng phân phối các mã trả trước trên Internet ví dụ như iCafe... Đây cũng là hệ thống tiềm năng của PayNet.
Cụ thể, với cước điện thoại trả trước, PayNet đã tiến hành những bước như thế nào để đưa dịch vụ đến với khách hàng?
Khách hàng có thể đến các đại lý của PayNet thanh toán điện tử (thẻ) thay vì thanh toán tiền mặt (gồm 300 đại lý và hơn 20 điểm đã lắp đặt), bằng cách mua một mã cước trả trước thay vì thẻ cào, khi kết nối online vào 4 ngân hàng thì khách hàng có thể thanh toán trực tiếp, cà thẻ trực tiếp và chuyển sang thanh toán thẻ. Mã số trả trước cũng như thẻ cào (1 lần) được chia theo mệnh giá.
Khi PayNet phát hành mã cước trả trước, các nhà cung cấp viễn thông vừa cung c
ấ
p dịch vụ phát hành thẻ và phát hành mã cước liệu có cạnh tranh về mã cước với nhau không?
Không thể xảy ra cạnh tranh. Trên hệ thống của các nhà cung cấp dịch vụ đã tách kho mã số. Khi họ đưa ra thẻ cào đã ra một số riêng dựa trên nguyên lý của riêng họ.
Làm sao thay đổi thói quen của người tiêu dùng đã quen với hệ thống phân phối thẻ cào của các nhà cung c
ấ
p lớn?
Quan điểm của PayNet là cung cấp kênh phân phối điện tử mới với lợi ích trực tuyến từ nhà cung caasp dịch vụ qua PayNet đến đại lý. Theo điều tra ở một số nước phát triển như Anh, ban đầu việc phân phối điện tử chỉ đạt 10%, hiện nay đã lên tới 90% (việc phát hành thẻ cào vẫn tồn tại). Trong giai đoạn tiếp theo, PayNet sẽ phát hành dịch vụ mà người tiêu dùng có thẻ nạp cước trả trước thông qua điện thoại di động hoặc Internet.
Hiện nay VinaPhone và MobiFone cũng có những hình thức nạp tiền thanh toán điện tử tương tự, vậy sự khác biệt với PayNet là thế nào, thưa ông?
MobiFone triển khai supersim và VinaPhone là eload. Họ phân phối qua đại lý và khách hàng qua đại lý trả tiền mặt để chuyển mã cước từ đại lý sang khách hàng và người tiêu dùng.
Tại PayNet ở thời điểm ban đầu, khách hàng vẫn mua mã bằng tiền, nhưng sau này sẽ bằng thẻ. Các phương thức thanh toán điện tử có rất nhiều và đều tồn tại song song.
Có đúng là ở bất cứ đâu có ATM, Internet hoặc điện thoại người ta có thể sử dụng mua hàng hay thanh toán?
Khi mã số được thành code hoàn toàn có thể giao dịch thanh toán qua mạng. Ví dụ, khách hàng muốn mua một chiếc điện thoại di động qua mạng sẽ được đánh số người dùng của PayNet và có thể mua được chiếc điện thoại đó qua một mã số được cung cấp.
Thanh toán hóa đơn tại nhà cũng là một hình thức đang được sử dụng rộng rãi. Vậy PayNet làm thế nào để thay đổi hình thức thanh toán này?
Khó khăn trong thanh toán tại nhà là thiếu chủ động. Nhiều khi người thu tiền đến trong lúc chủ nhà không có nhà. Hiện nhiều hộ gia đình đã sử dụng Internet và điện thoại, họ có thể thanh toán hóa đơn thông qua các hình thức này để chủ động trong phương thức thanh toán hóa đơn của mình. Đây là phương thức được áp dụng tại nhiều nước trên thế giới.
Ông có thể cho biết kế hoạch của PayNet trong thời gian tới?
Sau khi triển khai ở Hà Nội, trong tháng 4/2007, PayNet thành lập chi nhánh ở Tp.HCM, sau đó mở rộng ở các thành phố khác. PayNet chỉ tham gia vào việc kết nối chuyển dữ liệu số và thanh toán. Sau này khi có thêm nhiều khách hàng nữa thì hệ thống của PayNet hy vọng sẽ được triển khai trên cả nước.

Khối địa phương chiếm hơn 92% số nhà, đất dôi dư chưa xử lý sau sáp nhập
Đến ngày 26/10, cả nước còn 10.403 cơ sở nhà, đất dôi dư chưa hoàn thành xử lý, trong đó địa phương chiếm hơn 92%. Đáng chú ý, Gia Lai và Đà Nẵng còn gần 2.000 cơ sở tồn đọng, trong khi TP.Hồ Chí Minh mới xử lý được 5% số cơ sở cần xử lý…
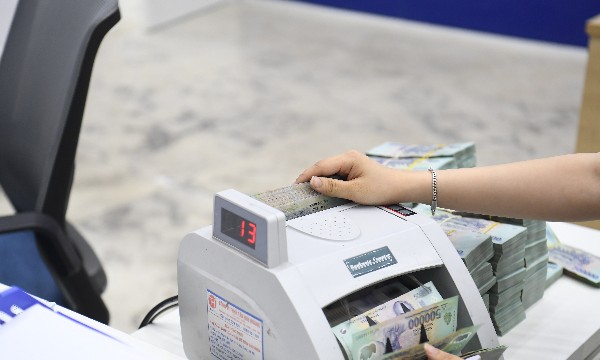
Hơn 20 ngân hàng giảm lãi suất cho vay: Ai hưởng ưu đãi?
Ít nhất 22 ngân hàng công bố giảm lãi suất cho vay, trong đó 15 ngân hàng đưa ra các gói tín dụng ưu đãi với tổng hạn mức hơn 451.000 tỷ đồng. Trong số này, chỉ có Agribank công bố giảm lãi suất cho cả các khoản vay đang còn dư nợ. Không có chương trình nào dành cho khách hàng cá nhân vay tiêu dùng như mua nhà, mua ô tô mà chỉ tập trung vào vốn lưu động phục vụ sản xuất, kinh doanh với kỳ hạn dưới 6 tháng...
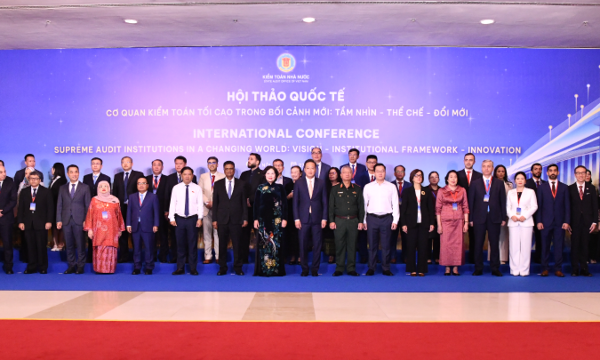
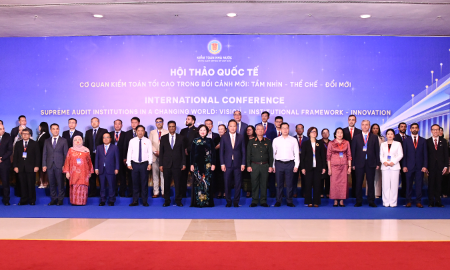
Nâng cao hiệu quả quản trị công và phát triển bền vững
Thông qua đối thoại và chia sẻ kinh nghiệm, các cơ quan kiểm toán tối cao (SAI) có thêm cơ sở để đổi mới, nâng cao năng lực và phối hợp hiệu quả hơn, cùng hướng tới đích đến cuối cùng là quản trị công minh bạch, sử dụng nguồn lực hiệu quả hơn và phát triển bền vững…
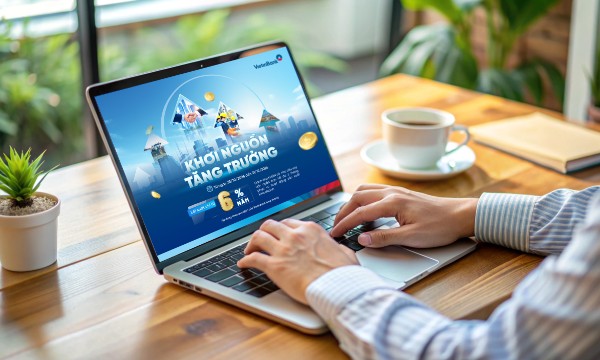
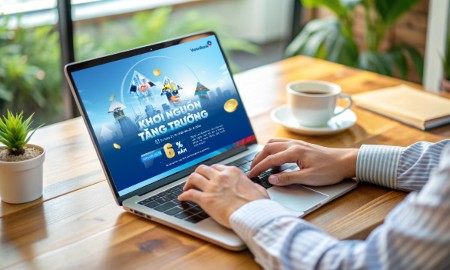
VietinBank triển khai chương trình “Khơi nguồn tăng trưởng”, lãi suất ưu đãi chỉ từ 6%/năm
Từ 23/10/2026 đến hết tháng 12/2026, VietinBank triển khai chương trình tín dụng “Khơi nguồn tăng trưởng” với lãi suất ưu đãi chỉ từ 6%/năm, dành cho doanh nghiệp vay vốn phục vụ sản xuất kinh doanh với thời gian vay lên đến 6 tháng.
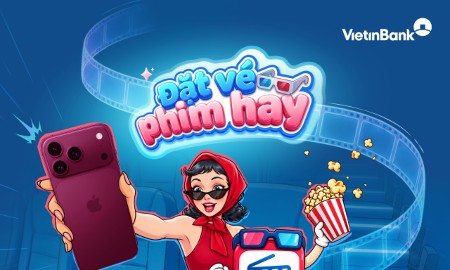
VietinBank triển khai chương trình khuyến mại với tổng giá trị giải thưởng lên đến 120 triệu đồng
VietinBank triển khai chương trình khuyến mại “Đặt vé phim hay - Trúng ngay iPhone 18 Pro” trên ứng dụng VietinBank iPay Mobile.



Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.








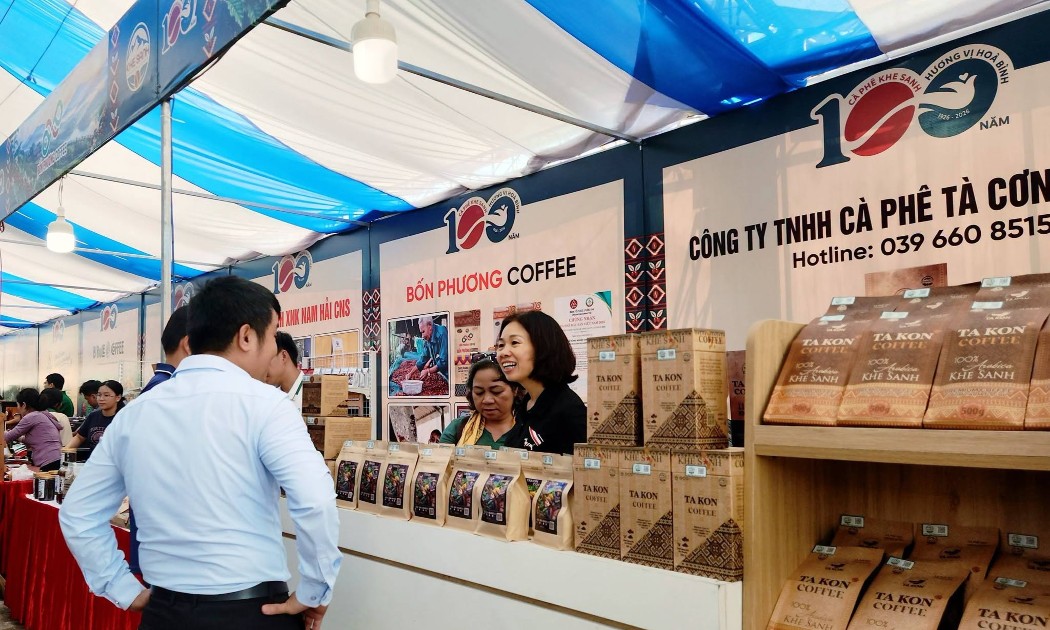
 Khe Sanh kể chuyện 100 năm cà phê
Với thông điệp “Cà phê Hòa bình - Make coffee not war”, chuỗi hoạt động “Theo dấu chân 100 năm Cà phê Khe Sanh” kết nối những giá trị lịch sử, văn hóa và nông nghiệp. Đây cũng là dịp để Quảng Trị phát huy tiềm năng du lịch nông nghiệp, đưa câu chuyện cà phê trở thành điểm nhấn trong hành trình khám phá miền Tây của tỉnh.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

