




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nhà đầu tư chiến lược SMBC của VPBank mạnh cỡ nào và sẽ mang lại sự khác biệt gì cho VPBank


Tiềm lực tài chính hùng hậu cùng bề dày kinh nghiệm nhiều thế kỷ hoạt động trong lĩnh vực tài chính - ngân hàng của đối tác Nhật Bản SMBC được kỳ vọng sẽ chắp thêm cánh cho VPBank trên hành trình chinh phục những mục tiêu kinh doanh đầy tham vọng sắp tới...
GIÁ TRỊ CỘNG HƯỞNG
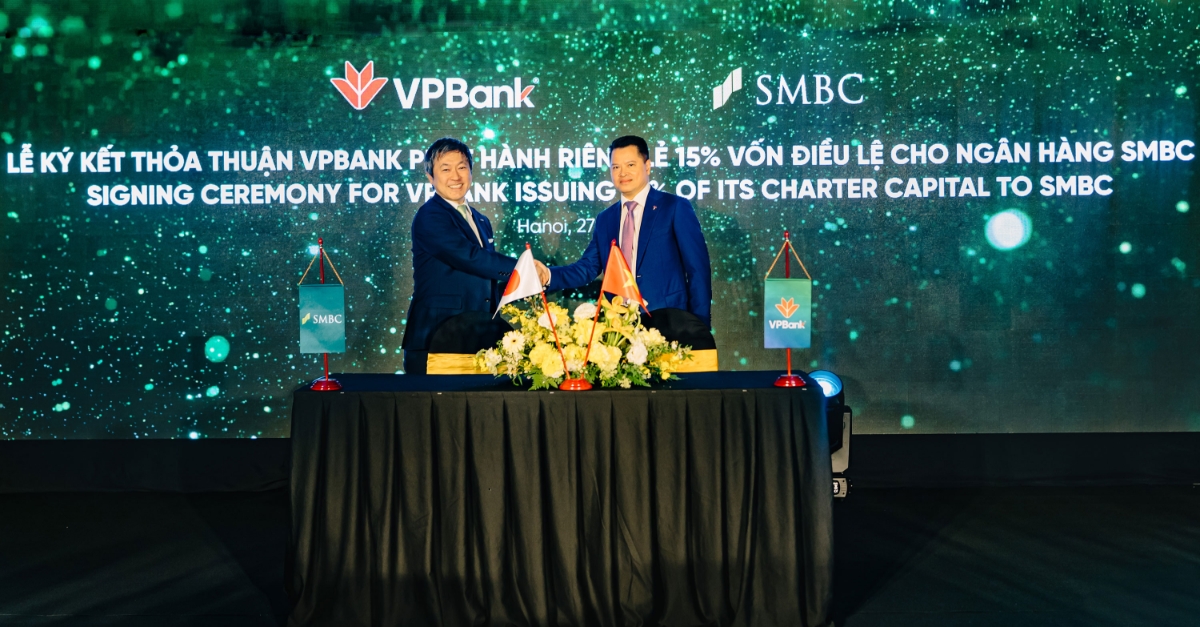
Trong hành trang Ngân hàng Sumitomo Mitsui Banking Corporation (SMBC) gói ghém mang tới cho VPBank sau thương vụ bán vốn ngoài tấm séc 1,5 tỷ USD còn có nhiều lợi ích giá trị hơn nữa. Những giá trị đó có thể thấy rõ nếu nhìn vào sức mạnh của SMBC.
SMBC – ngân hàng trực thuộc tập đoàn tài chính Sumitomo Mitsui Financial Group, Inc. (SMFG), lớn thứ 2 Nhật Bản về tổng tài sản với hơn 2,1 nghìn tỷ USD - mang theo kinh nghiệm và chuyên môn hoạt động trong lĩnh vực tài chính - ngân hàng trải dài qua 4 thế kỷ tại Nhật Bản, cùng các lợi thế cạnh tranh vượt trội như mạng lưới hoạt động toàn cầu, tệp khách hàng trong top Fortune 500 của thế giới…
SMBC được biết tới với chiến lược mở rộng đa tầng nhằm khai thác tiềm năng tăng trưởng của các thị trường mới nổi tại châu Á – nơi cố định một tệp khách hàng khổng lồ với nhu cầu tiêu dùng đa dạng, trong nỗ lực tối ưu hóa doanh thu và lợi nhuận trên nền triển vọng tăng trưởng suy giảm tại Nhật Bản và biên lợi nhuận trong ngành ngày càng mỏng do cạnh tranh khốc liệt.
Trong 10 năm vừa qua, SMBC đầu tư tập trung vào 4 thị trường Indonesia, Ấn Độ, Việt Nam và Philippines, hướng tới phân khúc tài chính tiêu dùng, ngân hàng bán lẻ… thông qua các thương vụ M&A đình đám. Có thể kể tới thương vụ mua gần 75% cổ phần của Fullerton India Credit trị giá khoảng 2 tỷ USD trong năm 2021, hay gần đây là động thái tăng tỷ lệ sở hữu tại Rizal Commercial Banking Corporation của Philippines từ 5% lên 20%…
Trong 9 tháng đầu năm tài khóa kết thúc ngày 31/03/23, tập đoàn SMBC ghi nhận kết quả hoạt động với gần 33 tỷ USD doanh thu, 7,7 tỷ USD lợi nhuận và tỷ lệ nợ xấu ở mức 0,88%. Xếp hạng tín nhiệm của tập đoàn được Moody’s, S&P và Fitch đánh giá tương ứng ở mức A1, A- và A. Những con số đó đã đủ thấy SMBC có quy mô lớn, hoạt động hiệu quả và có xếp hạng tín nhiệm cao như thế nào.
Sức mạnh đó của SMBC, kết hợp với nền tảng vốn và kinh nghiệm có sẵn của VPBank, được kỳ vọng “sẽ đưa VPBank trở thành một trong những ngân hàng có nền tảng vốn lớn nhất, và có bề dày kinh nghiệm, năng lực quản trị rủi ro, cung cấp dịch vụ tài chính tốt nhất Việt Nam,” ông Ngô Chí Dũng, Chủ tịch VPBank nhận định tại lễ ký kết giữa hai bên hồi đầu tuần.
Nhưng như vậy vẫn chưa đủ. Với quy mô và mạng lưới hoạt động rộng khắp toàn cầu của mình, SMBC còn có thể mang đến cho VPBank nhiều hơn nữa. Theo phân tích của công ty chứng khoán VCBS, thông qua mối quan hệ với SMBC, VPBank có thể thuận lợi tiếp cận các doanh nghiệp lớn, tập đoàn đa quốc gia trong tệp hơn 200,000 khách hàng tổ chức của SMBC và tập đoàn mẹ. Đây là những đối tác có tiềm năng mở rộng đầu tư hoặc tìm kiếm và khai phá các cơ hội kinh doanh mới tại Việt Nam, và sau đó trở thành khách hàng của VPBank.
Bên cạnh đó, với năng lực tài chính hùng hậu, SMBC có thể tiếp tục hỗ trợ VPBank huy động các khoản vốn hợp phần với chi phí rẻ - như nhiều đợt huy động đã được ghi nhận trong năm 2022, giúp VPBank giảm thiểu chi phí vốn, cải thiện biên lãi ròng (NIM) trong môi trường lãi suất vẫn còn khá cao như hiện tại.
Trong vai trò cổ đông chiến lược, SMBC còn mang tới cho ngân hàng xanh lá các hỗ trợ trong khâu quản trị theo chuẩn mực riêng có của người Nhật, từ đó góp phần kiện toàn bộ máy VPBank, nâng cao hiệu quả hoạt động kinh doanh của ngân hàng trong dài hạn.
MÀU XANH HI VỌNG
Không phải là ngẫu nhiên khi SMBC lựa chọn VPBank để “gửi vàng” tại Việt Nam. Trong chuyến viếng thăm trụ sở của VPBank hồi tháng 9 năm ngoái, Chủ tịch kiêm CEO của SMFG, ông Jun Ohta đã tận mắt chứng kiến các hoạt động thường nhật tại VPBank, chứng kiến sự phát triển vững chắc của VPBank trong mảng bán lẻ và SME tại trị trường nội địa. VPBank được xác định là lựa chọn lý tưởng cho SMBC trong chiến lược phát triển tại thị trường Việt Nam nói riêng và châu Á nói chung.
“Mặc dù thế giới hiện nay đang có nhiều bất ổn, song chúng tôi tin tưởng vào sự phát triển của Việt Nam cũng như tin rằng VPBank sẽ trở thành ngân hàng hàng đầu tại Việt Nam trong tương lai, SMBC cam kết sẽ hỗ trợ toàn diện để VPBank hoàn thành mục tiêu này”, vị chủ tịch của SMFG cho biết.
Sự tin tưởng của SMBC vào VPBank nói riêng là có cơ sở, khi ngân hàng này đang nắm trong tay một hệ sinh thái toàn diện, trải dài từ tài chính, ngân hàng tới bảo hiểm, chứng khoán, fintech, và ứng dụng dịch vụ vận chuyển, giao đồ ăn…, phục vụ hơn 24 triệu khách hàng tính tới cuối năm 2022 - tương đương ¼ dân số Việt Nam. Tệp khách hàng này đã tăng hơn 2 lần trong 5 năm vừa qua nhờ nỗ lực phủ sóng nhiều phân khúc, đáp ứng nhu cầu của từng khách hàng. Đây là một sự cố gắng đáng nể của một ngân hàng có tuổi đời chưa tới 30.
Xét về năng lực số hóa và công nghệ, VPBank đã phát triển thành công một “siêu ứng dụng” ngân hàng số VPBank NEO phục vụ 5,2 triệu khách hàng cá nhân trên tổng số 8 triệu khách hàng trải rộng trên các phân khúc khách hàng ưu tiên, khách hàng trung lưu…

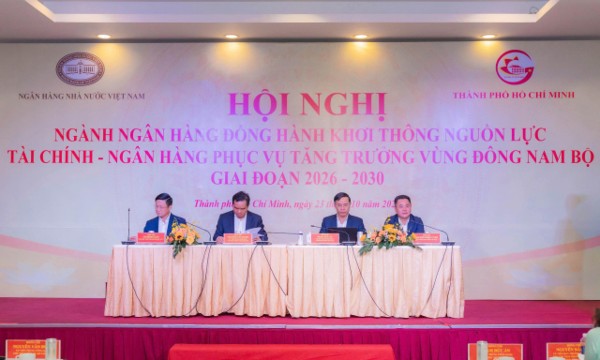
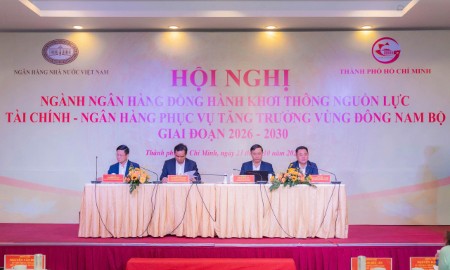
Khơi thông nguồn vốn, tạo động lực tăng trưởng hai con số vùng Đông Nam Bộ
Với dư nợ tín dụng gần 6,8 triệu tỷ đồng, chiếm gần 35% tổng dư nợ cả nước, Đông Nam Bộ tiếp tục là địa bàn trọng điểm của dòng vốn ngân hàng. Để đạt mục tiêu tăng trưởng hai con số, khu vực cần khơi thông nguồn vốn, tháo gỡ vướng mắc tín dụng và nâng cao hiệu quả phân bổ vốn...
Phân biệt đất chậm sử dụng với bỏ hoang để đánh thuế hợp lý
Các đại biểu Quốc hội cho rằng chính sách đánh thuế đất bỏ hoang cần phân biệt rõ hành vi cố tình không sử dụng đất với trường hợp chậm triển khai do nguyên nhân khách quan. Xác định đúng đối tượng chịu thuế là điều kiện để hạn chế lãng phí đất đai mà không tạo thêm gánh nặng tài chính bất hợp lý cho người sử dụng đất…
Ngân hàng Nhà nước sẽ dùng “khách hàng bí mật” để kiểm tra việc giảm lãi suất
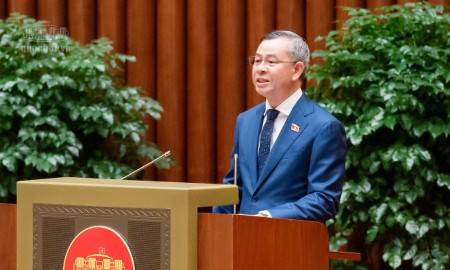
Thống đốc Phạm Đức Ấn cho biết Ngân hàng Nhà nước sẽ vào cuộc ngăn chặn tình trạng đẩy giá bất động sản lên mức ảo; giảm lãi suất cho các lĩnh vực ưu tiên là động lực tăng trưởng của nền kinh tế và sử dụng “khách hàng bí mật” để kiểm tra việc chấp hành các quy định về lãi suất…
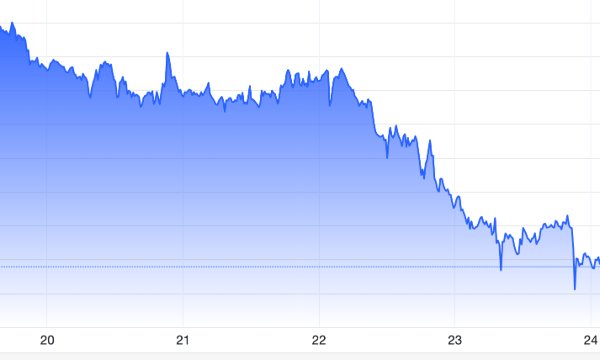
Giá vàng gãy mốc 4.000 USD/oz, SPDR Gold Trust tiếp tục xả hàng
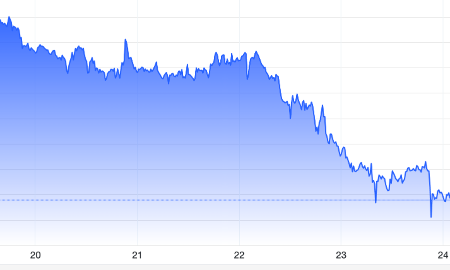
Giá vàng thế giới tiếp tục giảm mạnh trong phiên giao dịch ngày thứ Sáu (23/10), xuống mức thấp nhất 3 tháng và hoàn tất tuần giảm mạnh nhất trong 4 tháng...
Lo chồng chéo nghĩa vụ tài chính trước đề xuất đánh thuế đất bỏ hoang
Ủy ban Kinh tế và Tài chính Quốc hội cơ bản tán thành chủ trương này, nhưng đề nghị làm rõ căn cứ áp dụng, thống nhất khái niệm giữa pháp luật thuế và đất đai, tránh chồng chéo nghĩa vụ tài chính...





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Điều kiện giao dịch và hạn mức sở hữu căn hộ cho người nước ngoài ở từng dự án
Các loại hình nhà ở người nước ngoài có thể tiếp cận; điều kiện giao dịch và hạn mức sở hữu tại từng dự án; những trở ngại khi mua, thuê hoặc bố trí chỗ ở cho chuyên gia… cùng những giải pháp tháo gỡ đã được đưa ra bàn thảo công khai.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...