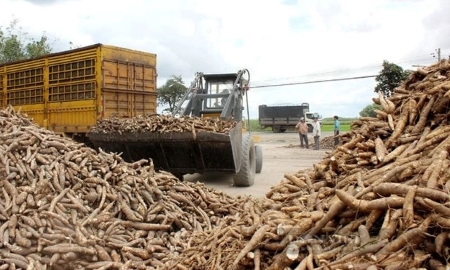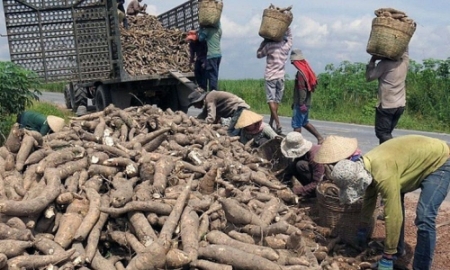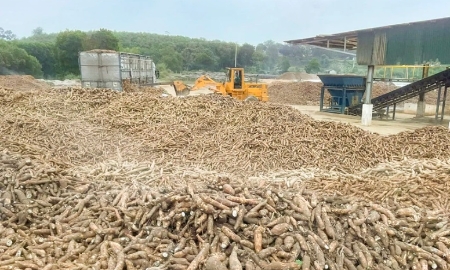
"Năng suất thấp, canh tác manh mún và chuỗi cung lỏng lẻo là ba điểm nghẽn lớn nhất của ngành sắn.
Nếu không xử lý đồng thời, ngành sắn sẽ khó đáp ứng yêu cầu truy xuất nguồn gốc và ngày càng rủi ro khi hội nhập”.


 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
 02437552050


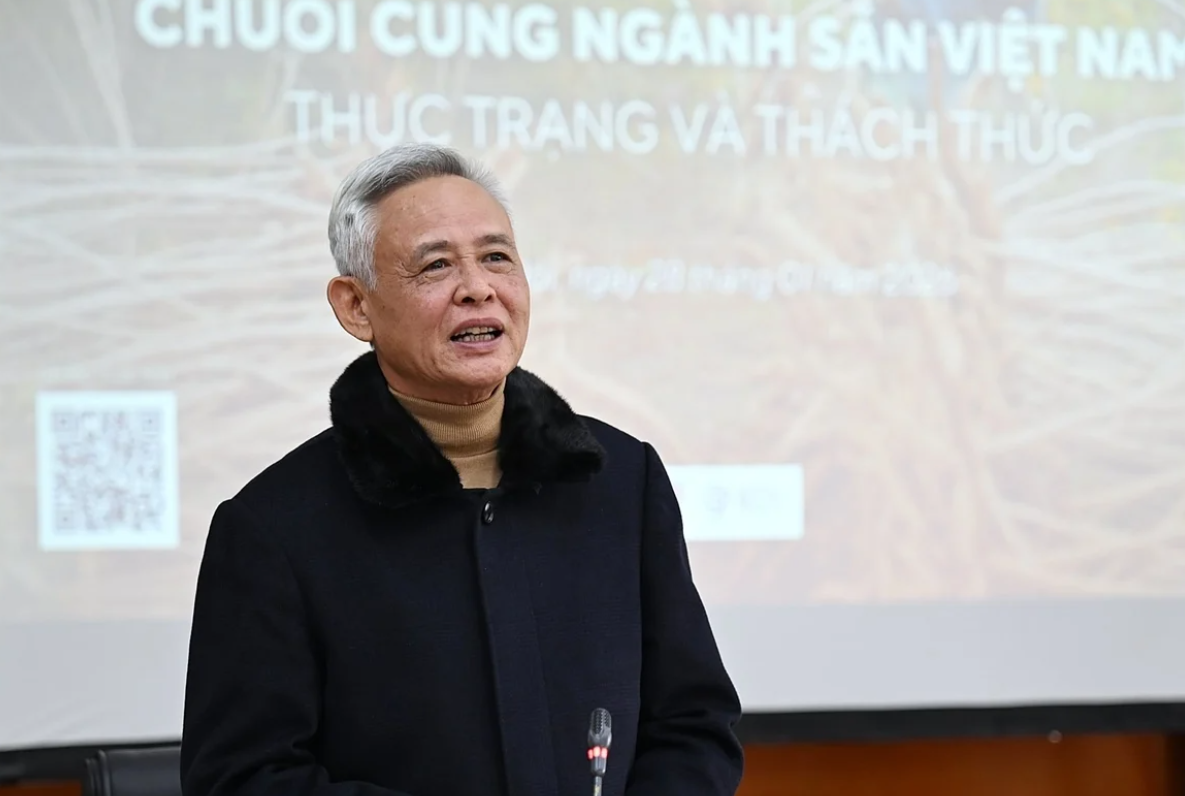
Ngày 28/1/2026, tại Hà Nội, Hội Khoa học Kinh tế Nông nghiệp và Phát triển Nông thôn Việt Nam (VAERD), Hiệp hội Sắn Việt Nam và Tổ chức Forest Trends phối hợp tổ chức hội thảo: "Chuỗi cung ngành sắn Việt Nam: Thực trạng và giải pháp". Tại đây, các chuyên gia đã chỉ ra những thách thức mà ngành sắn đang đối mặt như: năng suất thấp, sản xuất manh mún, phụ thuộc gần như tuyệt đối vào một thị trường xuất khẩu, và đặc biệt là điểm nghẽn lớn về truy xuất nguồn gốc trong bối cảnh các thị trường quốc tế ngày càng siết chặt tiêu chuẩn môi trường và pháp lý.
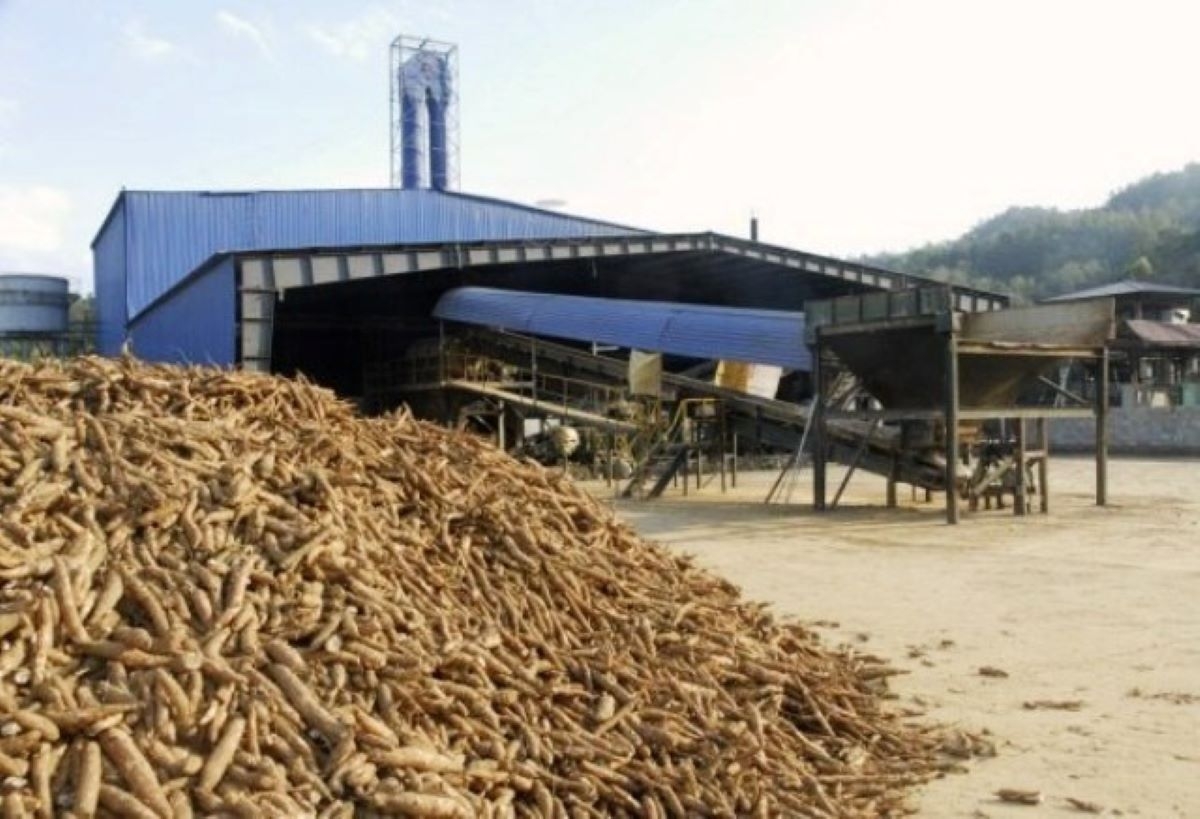
Thông tin tại sự kiện, đại diện Cục Trồng trọt và Bảo vệ thực vật (Bộ Nông nghiệp và Môi trường), cho biết đến năm 2025, diện tích trồng sắn của Việt Nam duy trì khoảng 495.000 – 500.000 ha, sản lượng củ tươi đạt 10,2 – 10,5 triệu tấn/năm, năng suất bình quân 20,5 – 21 tấn/ha. Dù năng suất đã được cải thiện nhờ giống mới và tiến bộ kỹ thuật, nhưng vẫn thấp hơn đáng kể so với Thái Lan và Indonesia.
Hệ thống chế biến sắn tại Việt Nam phát triển mạnh về số lượng với khoảng 2.200 - 2.300 cơ sở, tổng công suất thiết kế đạt 2,4 - 2,5 triệu tấn tinh bột/năm. Tuy nhiên, cơ cấu chế biến còn bất hợp lý khi các cơ sở nhỏ, hộ gia đình chiếm tỷ lệ lớn, công suất thực tế chỉ đạt 65- 70%. Xuất khẩu vẫn chủ yếu là sắn lát khô và tinh bột sắn sơ chế, khiến giá trị gia tăng thấp và dễ tổn thương trước biến động thị trường.
"Năng suất thấp, canh tác manh mún và chuỗi cung lỏng lẻo là ba điểm nghẽn lớn nhất của ngành sắn.
Nếu không xử lý đồng thời, ngành sắn sẽ khó đáp ứng yêu cầu truy xuất nguồn gốc và ngày càng rủi ro khi hội nhập”.
Theo báo cáo của Cục Xuất nhập khẩu (Bộ Công Thương), trong năm 2025, Trung Quốc chiếm tới 94,1% tổng lượng và 92,6% tổng kim ngạch xuất khẩu sắn của Việt Nam, tương đương 3,7 triệu tấn, trị giá 1,17 tỷ USD. Các thị trường khác như Đài Loan, Malaysia, Philippines chỉ chiếm tỷ trọng rất nhỏ.
Mức độ tập trung thị trường quá cao khiến ngành sắn Việt Nam dễ bị tổn thương trước những thay đổi chính sách, tiêu chuẩn kỹ thuật hoặc biến động nhu cầu từ phía Trung Quốc. Đáng chú ý, chính thị trường này cũng đang ngày càng siết chặt yêu cầu về chất lượng, an toàn thực phẩm và đặc biệt là truy xuất nguồn gốc.
TS Hà Công Tuấn, Chủ tịch VAERD, cho biết khó khăn lớn nhất của ngành sắn trong việc đảm bảo truy xuất nguồn gốc nằm ở khâu nguyên liệu. Trong nước, sắn chủ yếu được trồng trên các diện tích nhỏ lẻ, bình quân chỉ 0,5 – 0,6 ha/hộ, tiêu thụ qua thương lái, thiếu thông tin về lịch sử sử dụng đất và giao dịch. Với nguyên liệu nhập khẩu từ Lào và Campuchia, chiếm tới 42% tổng cung, tình trạng thiếu thông tin vùng trồng và bằng chứng giao dịch cũng diễn ra tương tự.
Theo Cục Trồng trọt và Bảo vệ thực vật, Việt Nam hiện sử dụng chủ yếu ba nhóm giống sắn, song công tác nhân giống, kiểm soát chất lượng và chuyển giao kỹ thuật còn phân tán. Phần lớn diện tích sắn được trồng trên đất dốc, đất nghèo dinh dưỡng, canh tác liên tục nhiều năm nhưng ít được cải tạo, dẫn đến suy thoái đất và giảm năng suất dài hạn.
TS Hà Công Tuấn cho rằng nếu thâm canh sắn thì bắt buộc phải song hành với các biện pháp cải tạo đất và canh tác bền vững. Ngược lại, nếu luân canh tự phát theo tín hiệu giá thị trường, nguy cơ đứt gãy truy xuất nguồn gốc là rất lớn, khó hình thành vùng nguyên liệu ổn định phục vụ chế biến quy mô lớn.
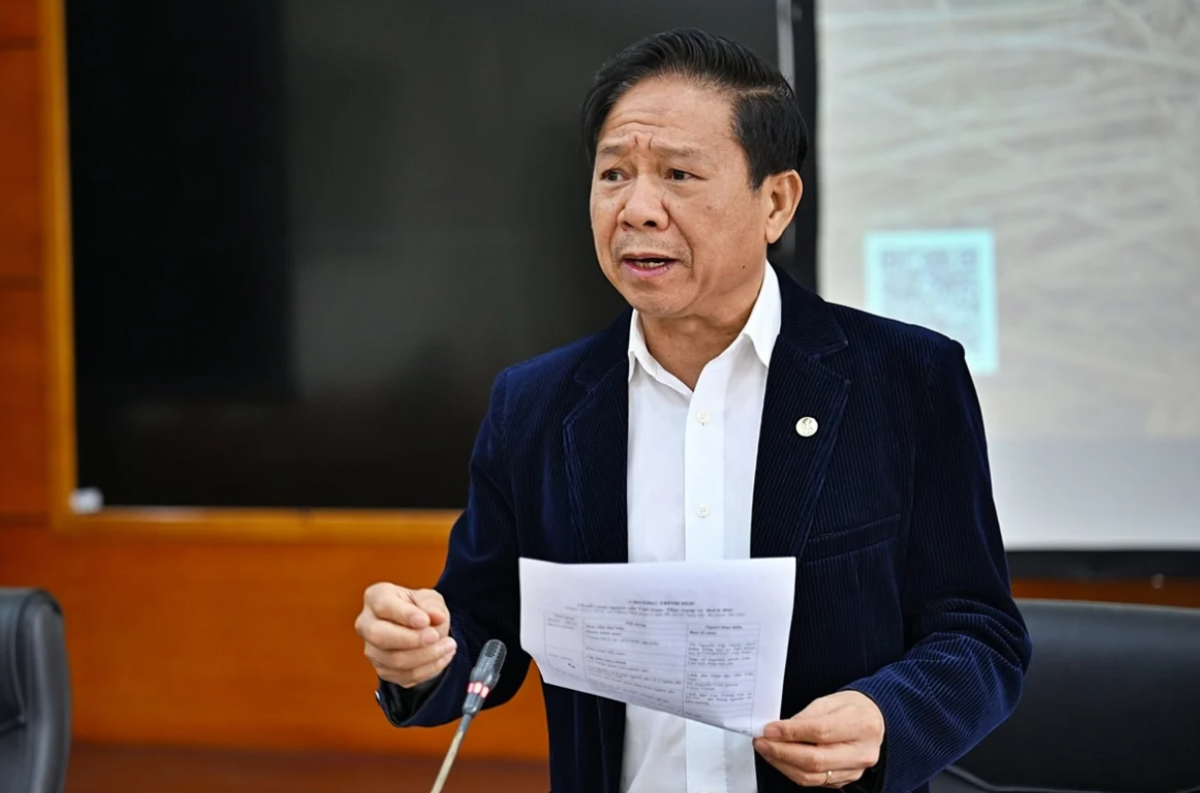
"Trong bối cảnh phần lớn người trồng sắn là đồng bào dân tộc thiểu số, hạn chế về vốn và tiếp cận tài chính, vai trò tổ chức của doanh nghiệp càng trở nên then chốt.
Doanh nghiệp phải đứng vào trung tâm chuỗi giá trị của ngành hàng sắn”.
Theo ông Nghiêm Minh Tiến - Chủ tịch Hiệp hội Sắn Việt Nam, một thực tế đáng chú ý là hiện chưa tới 5% người trồng sắn ký hợp đồng trực tiếp với nhà máy chế biến; hơn 95% sản lượng vẫn giao dịch tự do qua thương lái. Dù cả nước có khoảng 350 - 380 hợp tác xã có thành viên trồng sắn, nhưng số hợp tác xã chuyên ngành sắn chỉ khoảng 40 - 50, và liên kết hợp đồng ổn định mới bao phủ 20 - 25% sản lượng.
“Vấn đề không phải là “xóa” thương lái bằng mệnh lệnh hành chính, mà là doanh nghiệp chế biến có đủ năng lực để trực tiếp tổ chức vùng nguyên liệu, gắn kết với nông dân và hợp tác xã hay không", ông Tiến nêu quan điểm.
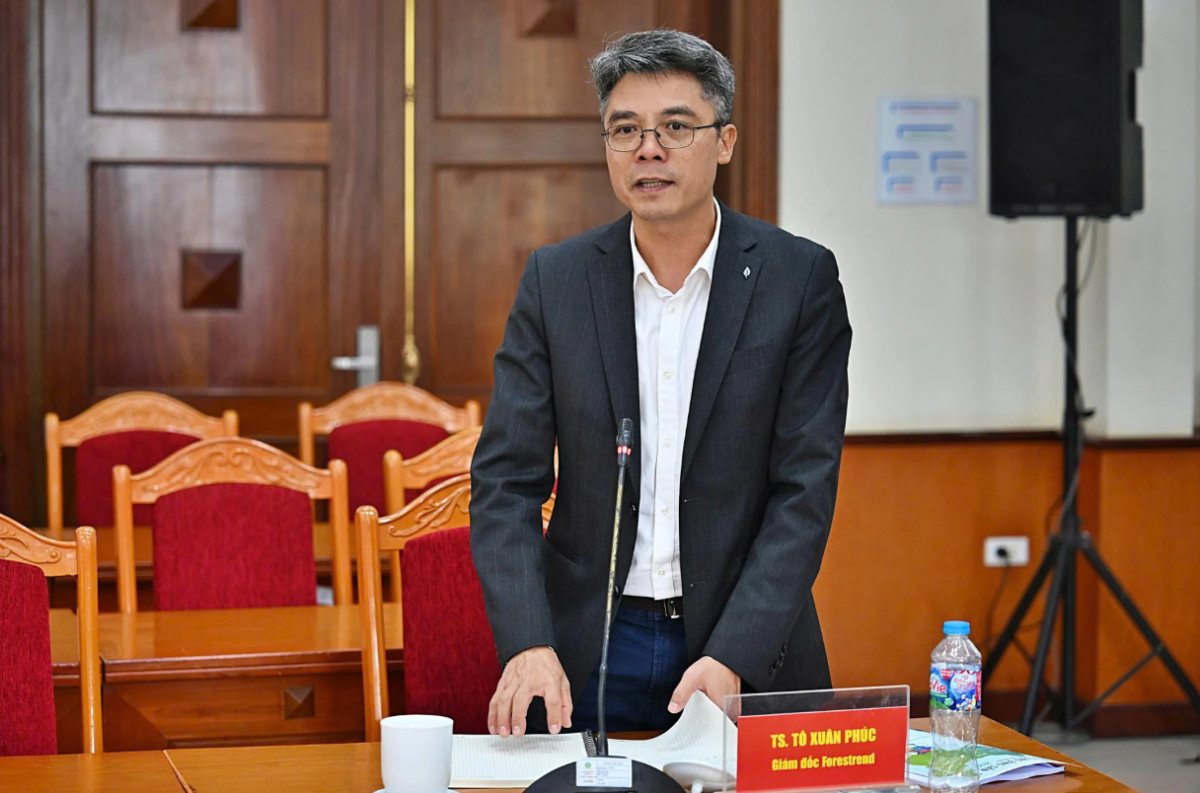
"Ngành sắn hiện có quy mô tác động xã hội rất lớn, với số hộ tham gia còn cao hơn nhiều ngành hàng chủ lực khác. Ước tính, có khoảng hơn 1,2 triệu hộ gắn với cây sắn, cao hơn cà phê (khoảng 700.000 hộ), cao su (khoảng 250.000 hộ) và tương đương, thậm chí lớn hơn quy mô hộ trong ngành gỗ. Tuy nhiên, trái với quy mô đó, thông tin và dữ liệu về ngành sắn lại hạn chế, khiến việc quản lý và hoạch định chính sách gặp nhiều khó khăn".
Trong bối cảnh quốc tế, các quy định mới như Quy định chống mất rừng của Liên minh châu Âu (EUDR), cùng các yêu cầu tương tự từ Hoa Kỳ, Anh, Nhật Bản, Hàn Quốc, Úc đang tạo ra áp lực lớn đối với các ngành hàng nông lâm sản. Dù hiện EUDR chưa áp dụng trực tiếp với sắn, xu hướng siết chặt là rõ ràng và không thể đảo ngược.
Theo Forest Trends, để đáp ứng yêu cầu truy xuất theo định hướng của Chính phủ, ngành sắn cần tái cấu trúc toàn bộ chuỗi cung theo hướng chính thức, minh bạch và có kiểm soát. Hợp tác xã cần được xác định là hạt nhân tổ chức vùng nguyên liệu, gắn chặt với doanh nghiệp chế biến chủ lực; ưu tiên hỗ trợ các hợp tác xã hoạt động thực chất, có khả năng ký kết hợp đồng dài hạn.
Bên cạnh đó, cần đẩy mạnh chế biến sâu nhằm nâng cao giá trị gia tăng, từng bước giảm tỷ trọng xuất khẩu sắn lát và tinh bột sơ chế, phát triển các sản phẩm có hàm lượng công nghệ cao phục vụ thực phẩm, dược phẩm, công nghiệp và năng lượng sinh học. Cùng với đó là đa dạng hóa thị trường, khai thác hiệu quả các Hiệp định thương mại tự do, giảm dần sự phụ thuộc vào một thị trường duy nhất.
 Cục Trồng trọt và Bảo vệ thực vật
doanh nghiệp chế biến sắn
giá trị gia tăng ngành sắn
Hội Khoa học Kinh tế Nông nghiệp và Phát triển Nông thôn Việt Nam
hợp tác xã ngành sắn
ngành sắn Việt Nam
tái cấu trúc chuỗi cung ngành sắn
thị trường xuất khẩu sắn
truy xuất nguồn gốc sắn
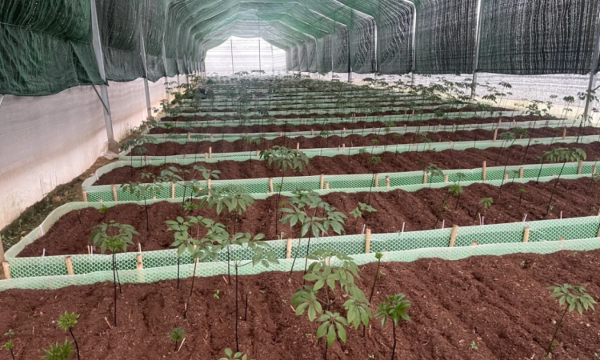
Tây Nguyên có nhiều lợi thế về đất đai, khí hậu cùng hệ sinh thái để phát triển nông nghiệp công nghệ cao và dược liệu. Tuy nhiên, sản xuất còn phân tán, chất lượng giống chưa đồng đều, chế biến sâu hạn chế và liên kết thị trường chưa chặt chẽ đang là những điểm nghẽn cần tháo gỡ...
Trong 9 tháng đầu năm 2026, số doanh nghiệp giải thể tăng tới 118%, trong khi khu vực đầu tư tư nhân chỉ tăng trưởng 14%, mức thấp nhất trong ba khu vực kinh tế. Trước áp lực này, TS. Nguyễn Đức Hiển nhận định để thích ứng với mục tiêu tăng trưởng GDP từ 10% trở lên trong năm 2027, doanh nghiệp cần tái cấu trúc quản trị, tài chính, mô hình kinh doanh và thị trường, thay vì chỉ dựa vào mở rộng vốn và quy mô…
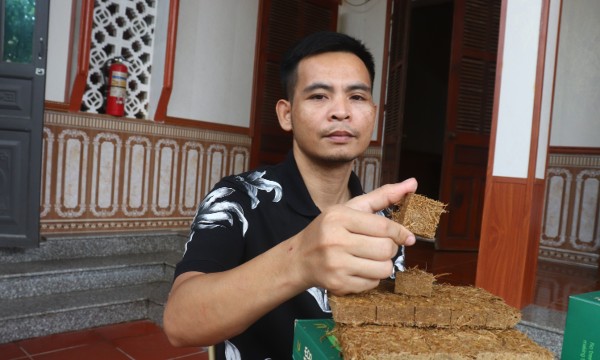
Từ những cọng rơm quen thuộc trên đồng ruộng quê nhà, Nguyễn Xuân Tài (SN 1989) xã Quý Lộc, Thanh Hóa đã phát triển ý tưởng sản xuất mồi nhóm lửa, đưa sản phẩm tiếp cận khách hàng quốc tế qua nền tảng thương mại điện tử Amazon. Hành trình khởi nghiệp của anh mở ra hướng khai thác giá trị kinh tế từ phụ phẩm nông nghiệp...
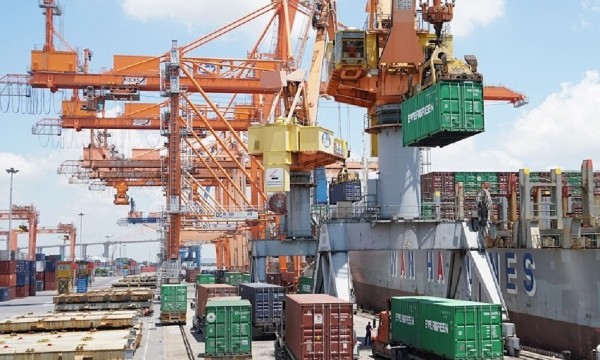
Do đặc thù địa hình sa mạc và cơ cấu dân số chủ yếu là người nhập cư, UAE phải nhập khẩu tới 85% – 90% nhu cầu lương thực, thực phẩm. Trong bối cảnh đó, Hiệp định Đối tác Kinh tế Toàn diện Việt Nam – UAE (CEPA) được kỳ vọng sẽ mở ra cơ hội xuất khẩu cho các doanh nghiệp Việt Nam không chỉ tại UAE, mà còn mở rộng sang toàn bộ thị trường Trung Đông và châu Phi...
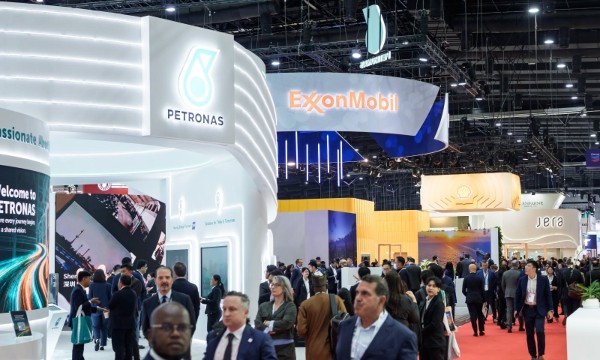
Triển lãm và Hội nghị Năng lượng Toàn cầu Việt Nam (GEEC 2027) diễn ra từ ngày 24 đến 26/02/2027 tại Trung tâm Triển lãm Việt Nam (VEC), Hà Nội, và hiện đang mở đăng ký trưng bày. Sự kiện quy tụ mười lĩnh vực trưng bày, hơn 120 phiên hội nghị, cùng các hoạt động kết nối dành cho chủ đầu tư, nhà cung cấp và tổ chức tài chính.


Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...

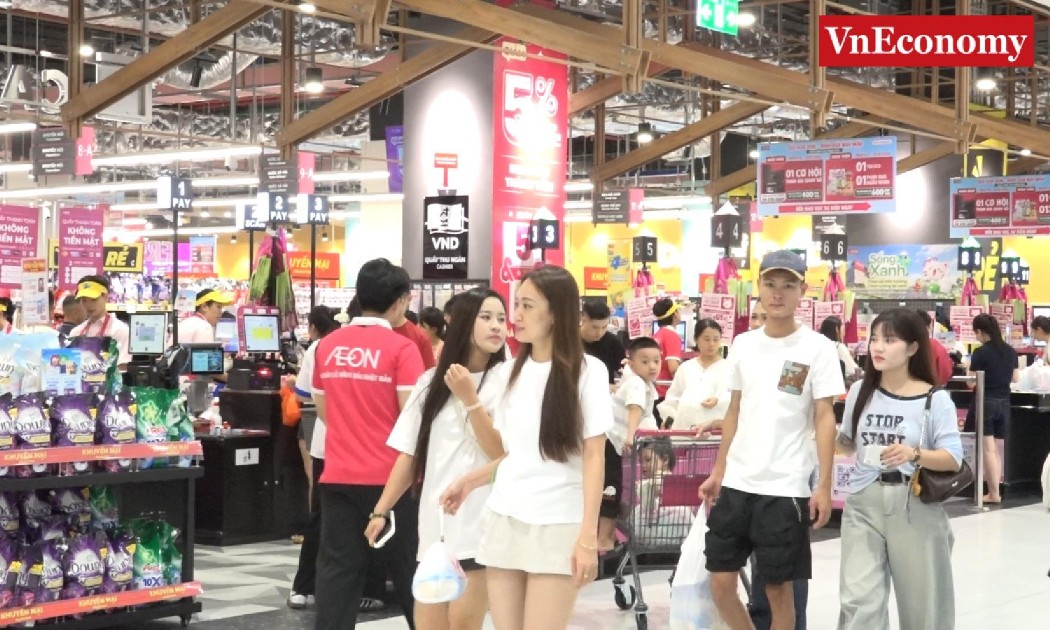
 Cận cảnh trung tâm thương mại lớn nhất Thanh Hóa đi vào hoạt động
Sự hiện diện của AEON MALL Thanh Hóa đang tạo thêm sức hút cho thị trường tiêu dùng địa phương. Với hàng trăm cửa hàng thuộc nhiều lĩnh vực cùng hệ thống mua sắm, ẩm thực và giải trí đồng bộ, trung tâm góp phần đáp ứng nhu cầu tiêu dùng ngày càng đa dạng của người dân.





Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...