




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ngân hàng mở rộng chi nhánh và bài toán chi phí


Có ý kiến cho rằng, ngân hàng sẽ chịu nhiều áp lực, đặc biệt áp lực từ chi phí cho các chi nhánh mới mở
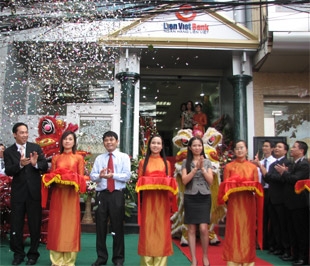
Trái với những diễn biến đầu năm, những tháng cuối năm 2008, nhiều ngân hàng đã đẩy mạnh hoạt động thành lập chi nhánh hay phòng giao dịch mới, nhằm tăng sự hiện diện của mình trên thị trường.
Nhưng một số nhận định cho rằng, ngân hàng sẽ chịu nhiều áp lực, đặc biệt áp lực từ chi phí cho các đơn vị này hoạt động.
“Nở rộ” chi nhánh
Bước vào năm 2008, trong khi nhiều ngân hàng hạn chế việc thành lập chi nhánh, phòng giao dịch, thì Ngân hàng Á Châu (ACB) nổi lên là một ngân hàng rất tích cực trong việc cho ra mắt các chi nhánh, phòng giao dịch mới. Ông Nguyễn Thanh Toại, Phó tổng giám đốc ACB cho biết, theo kế hoạch năm 2008, ACB sẽ đưa vào hoạt động 75 chi nhánh và phòng giao dịch, qua đó nâng tổng số chi nhánh và phòng giao dịch của ACB trong năm 2008 lên 186.
Tính đến đầu tháng 11/2008, sau khi đưa vào hoạt động thêm 3 phòng giao dịch Rạch Giá (Kiên Giang), Long Hoa (Tây Ninh) và Vĩnh Long (Vĩnh Long), ACB đã nâng tổng số chi nhánh và phòng giao dịch của mình lên con số 178.
Không giống như ACB, mặc dù mới đi vào hoạt động từ đầu tháng 6/2008, Ngân hàng Tiên Phong (TienPhongBank) đã đưa vào hoạt động 2 chi nhánh tại Hà Nội và Tp.HCM. Dự kiến trong tháng 11, TienPhongBank sẽ tiếp tục đưa thêm 4 phòng giao dịch mới tại Hà Nội vào hoạt động, tiếp theo đó là các phòng giao dịch tại Tp.HCM, Đà Nẵng, Cần Thơ, Hải Phòng.
Ngân hàng Liên Việt (LienVietBank) mới tham gia hệ thống ngân hàng được khoảng 5 tháng, nhưng tính đến đầu tháng 11/2008 mạng lưới giao dịch của LienVietBank đã lên tới con số 12. Theo kế hoạch đến hết năm 2008, mạng lưới giao dịch của LienVietBank sẽ là 17.
Không riêng ACB và các ngân hàng mới được cấp phép hoạt động đang đẩy mạnh thành lập các chi nhánh và phòng giao dịch mới, nhiều ngân hàng thương mại cổ phần khác sau một thời gian dài “im hơi, lặng tiếng”, thì nay đang thành lập thêm các chi nhánh và phòng giao dịch mới như: Ngân hàng Đại Á, Ngân hàng Bắc Á, Ngân hàng Sài Gòn, Ngân hàng Phương Nam.
Bài toán chi phí
Theo ông Đào Trọng Khanh, Tổng giám đốc TienPhongBank, việc mở rộng chi nhánh và phòng giao dịch sẽ khiến các ngân hàng phải cạnh tranh nhau không những về lãi suất, phí dịch vụ mà còn về sản phẩm và chất lượng dịch vụ để tồn tại. Nhưng ông Khanh cho rằng, chi nhánh và phòng giao dịch không phải là kênh duy nhất và cũng không phải là kênh hiệu quả nhất để phục vụ khách hàng.
“Cách tốt nhất để phục vụ khách hàng là các ngân hàng nên hướng tới sự cân bằng trong việc phát triển mạng lưới chi nhánh và phòng giao dịch thông qua việc phát triển thêm các kênh điện tử khác để tăng cường giao dịch với khách hàng”, ông Khanh nói.
Mặc dù thị trường bất động sản và thị trường nhân lực không còn nóng như cuối năm 2007, nhưng một số ý kiến cho rằng những thách thức chính với việc thành lập chi nhánh hay phòng giao dịch mới của các ngân hàng vẫn là bài toán về nguồn lực và địa điểm phù hợp.
Ngoài ra, một số ngân hàng có nền tảng quản trị và công nghệ không phát triển kịp với việc bùng nổ mạng lưới sẽ phải đối mặt với các rủi ro liên quan đến chất lượng tín dụng và quản trị tác nghiệp.
“Trong điều kiện thị trường như hiện tại chi phí để vận hành các phòng giao dịch cũng tăng trong khi đó hoạt động kinh doanh khó khăn hơn nên thời gian đạt điểm hoà vốn của phòng giao dịch cũng sẽ lâu hơn”, ông Khanh nói.
Bà Bùi Thị Mai, Tổng giảm đốc Ngân hàng Habubank cho rằng, khi mở rộng mạng lưới các ngân hàng mong muốn nâng cao hiệu quả hoạt động và mở rộng thị phần. Nhưng trong thời điểm hiện nay, mở rộng với phạm vi và quy mô như thế nào thì cũng đều có tác động ít nhiều đến hoạt động của ngân hàng, kể cả khi đã có kế hoạch chuẩn bị kỹ càng.
“Đối với các ngân hàng nhỏ hay mới thành lập, rủi ro lớn nhất khi mở rộng mạng lưới là năng lực của đội ngũ nhân sự, tiếp theo là khả năng quản lý hệ thống thông qua hệ thống quy trình quy chế”, bà Mai nói.
Đồng tình với những quan điểm trên, nhưng ông Toại cho rằng, những chi nhánh và phòng giao dịch của ACB đều được mở tại các vùng kinh tế trọng điểm nên đã giảm thiểu được những áp lực trên.

Tái định vị VDB: Từ “ngân hàng cho vay” thành định chế “kích hoạt” dòng vốn xã hội
Để hiện thực hóa mục tiêu tăng trưởng hai con số, Việt Nam không thể tiếp tục đặt gánh nặng vốn trung, dài hạn lên hệ thống ngân hàng thương mại. Kinh nghiệm quốc tế cho thấy việc tái thiết kế ngân hàng phát triển quốc gia theo chuẩn mực quốc tế không làm thay hay cạnh tranh với thị trường, mà đóng vai trò “vốn mồi” chiến lược, chia sẻ rủi ro và gia tăng nguồn lực xã hội theo tỷ lệ 1 đồng vốn Nhà nước dẫn dắt 2–4 đồng vốn đầu tư toàn xã hội...
VRB ưu đãi lớn cho khách hàng doanh nghiệp nhân dịp kỷ niệm 20 năm thành lập
VRB dành loạt ưu đãi tài chính hấp dẫn cho khách hàng doanh nghiệp trong giai đoạn cuối năm. Các chương trình này nằm trong chuỗi hoạt động tri ân hướng tới mốc kỷ niệm 20 năm thành lập, đồng thời thể hiện cam kết mạnh mẽ của VRB trong việc đồng hành, tối ưu chi phí và gia tăng giá trị cho cộng đồng doanh nghiệp.
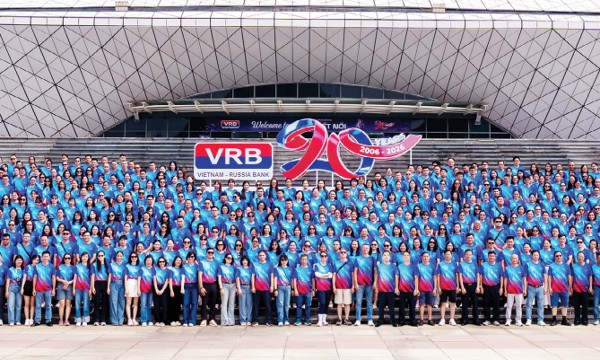
VRB: 20 năm kết nối kinh tế Việt Nam - Nga
Bà Fokina Anastasia – Chủ tịch Hội đồng thành viên Ngân hàng Liên doanh Việt – Nga (VRB), chia sẻ với Tạp chí Kinh tế Việt Nam/VnEconomy về hành trình 20 năm hoạt động tại Việt Nam, cũng như vai trò của ngân hàng trong thúc đẩy quan hệ hợp tác kinh tế Việt Nam - Nga...
Chênh lệch giá mua USD tự do và ngân hàng tăng hơn gấp đôi
Chỉ trong hai ngày 16 - 18/11, chênh lệch giá mua USD giữa thị trường tự do và ngân hàng thương mại tăng hơn gấp đôi, từ 290 đồng lên 630 đồng/USD. Ở chiều bán, giá USD tự do từ mức thấp hơn ngân hàng 70 đồng đã chuyển sang cao hơn 250 đồng/USD…
Cảnh báo nợ xấu tăng nhanh gấp đôi tốc độ tăng trưởng tín dụng
Nợ xấu tại 28 ngân hàng niêm yết tăng gần 27% trong 9 tháng đầu năm 2026, nhanh gấp hơn hai lần mức tăng trưởng cho vay. Các chuyên gia cảnh báo, việc xử lý nợ xấu phải nhanh hơn nhiều lần tốc độ phát sinh mới để bảo đảm an toàn hệ thống và ổn định lãi suất…






Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.





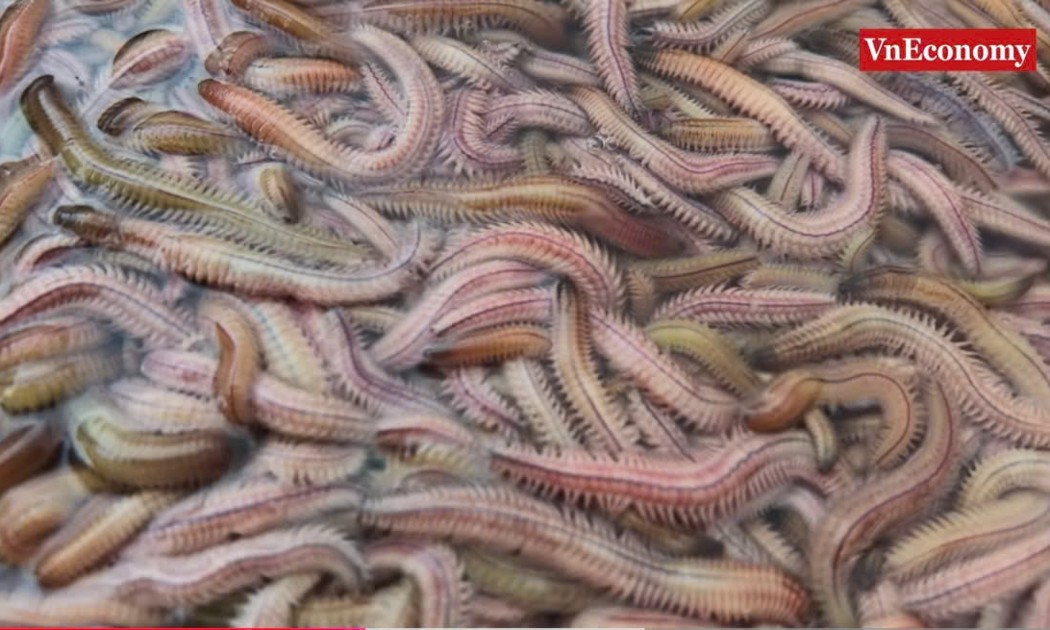
 Nửa đêm săn "lộc trời" rươi Tứ Kỳ
Vào thời điểm này hàng năm, rươi nổi lên đỏ rực cả vùng nước lớn. Rươi từ lâu đã được coi là món đặc sản “trời ban” và chỉ có tại vài tỉnh miền Bắc, trong đó rươi Tứ Kỳ thường mang một hương vị riêng mà không nơi nào có được.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...