




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ngân hàng, dầu khí “cứu” điểm số, cổ phiếu vẫn thiệt hại nặng


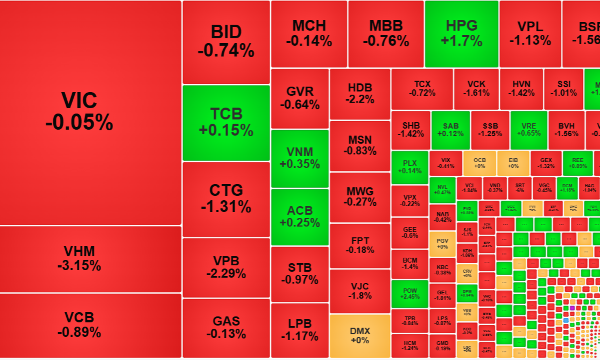
Căng thẳng Trung Đông đột ngột bùng phát trước khi thị trường trong nước mở cửa và ảnh hưởng nặng nề. Mặc dù VN-Index được một số cổ phiếu trụ nâng đỡ điểm số rất tốt nhưng cổ phiếu lao dốc sâu ở hàng trăm mã. Chỉ số giảm nhẹ 0,57% lúc đóng cửa nhưng 107 cổ phiếu giảm quá 2%, chưa kể gần 70 mã khác giảm từ 1% đến 2% hay trên HNX...
Căng thẳng Trung Đông đột ngột bùng phát trước khi thị trường trong nước mở cửa và ảnh hưởng nặng nề. Mặc dù VN-Index được một số cổ phiếu trụ nâng đỡ điểm số rất tốt nhưng cổ phiếu lao dốc sâu ở hàng trăm mã. Chỉ số giảm nhẹ 0,57% lúc đóng cửa nhưng 107 cổ phiếu giảm quá 2%, chưa kể gần 70 mã khác giảm từ 1% đến 2% hay trên HNX.
Độ rộng cuối ngày ghi nhận 67 mã xanh/259 mã đỏ ở sàn HoSE. Với sự áp đảo từ phía giảm, VN-Index đã tách rời diễn biến thực tế.
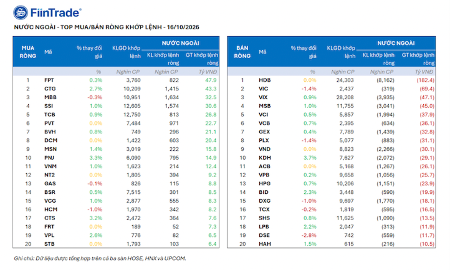
Một trong những lực đỡ chính với chỉ số là nhóm cổ phiếu dầu khí. Căng thẳng Trung Đông đẩy giá dầu tăng vọt và nhóm này đã mạnh ngay từ sáng, sau đó duy trì suốt cả ngày. Trong 10 mã đỡ điểm nhiều nhất cho VN-Index, xuất hiện GAS tăng 2,55%, PLX tăng 6,95%, BSR tăng 5,41%, PVD tăng 5,68%.
Ngoài ra các mã nhóm dầu khí khác cũng rất mạnh như OIL tăng 8,49%, PVC tăng 10%, PVB tăng 4,21%, PVG tăng 1,52%, PVS tăng 6,75%, PTV tăng 8,11%, POS tăng 6,67%...
Một số cổ phiếu ngân hàng cũng đóng vai trò lớn trong việc đỡ điểm số như CTG tăng 3,64%, TCB tăng 0,81%, BID tăng 0,71%, VCB tăng 0,36%, MBB tăng 0,61%. Lợi thế của các cổ phiếu này chủ yếu là vốn hóa, còn thực tế chỉ có 7/27 mã nhóm này là xanh. Nhiều mã vẫn giảm theo xu hướng chung, thậm chí là giảm mạnh như SHB mất 3,01%, EIB giảm 1,95%, NVB giảm 1,75%...
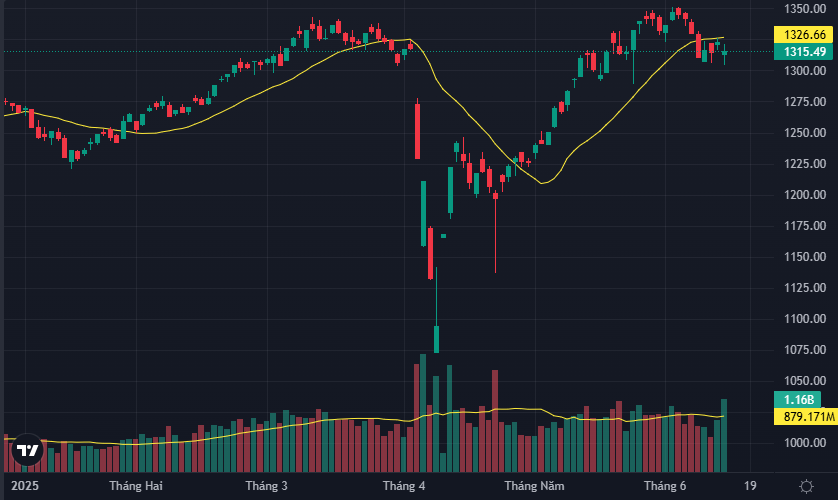
Áp lực bán duy trì suốt cả phiên hôm nay bất chấp VN-Index có nhiều đợt đánh võng, thậm chí hồi lại gần tham chiếu. Chốt phiên sáng, chỉ số này giảm 10,51 điểm (-0,79%) và đóng cửa giảm 7,5 điểm (-0,57%). Tuy nhiên buổi sáng sàn HoSE mới có hơn 80 mã giảm quá 2% và buổi chiều là 107 mã. Chỉ riêng điều này đã thể hiện mặt bằng giá cổ phiếu thực tế là kém đi, bất chấp điểm số cải thiện.
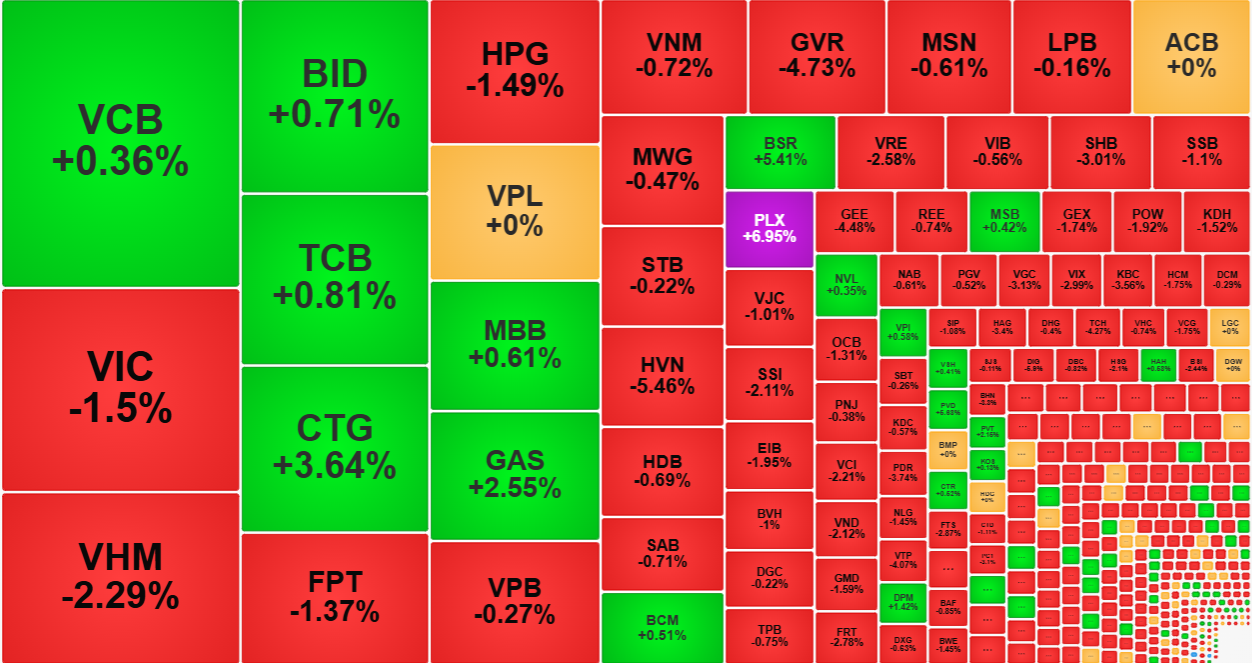
Sức ép từ bên bán là cực lớn khi hàng chục cổ phiếu xuất hiện thanh khoản hàng trăm tỷ đồng với mức giá giảm sâu: VIX giảm 2,99%, SSI giảm 2,11%, DIG giảm 5,9%, VND giảm 2,12%, CII giảm 2,09%, TCH giảm 4,27%, PDR giảm 3,74%, VCI giảm 2,21%, EVF giảm 4,69%... với thanh khoản từ 250 tỷ tới hơn 800 tỷ đồng mỗi mã. Thậm chí nhiều cổ phiếu rớt 4-5% với giao dịch rất cao trên trăm tỷ đồng như HVN, HDC, VTP, HAG, KBC, NTL…
Nhóm ngược dòng phiên này dù ghi nhận 67 mã xanh nhưng giao dịch chủ yếu ở 10 cổ phiếu khỏe nhất. Đây là những mã đạt thanh khoản tới trên 100 tỷ, đương nhiên chủ đạo là cổ phiếu dầu khí và ngân hàng. Ngoài ra có thể kể tới DPM tăng 1,42% khớp 256,5 tỷ đồng; CSV tăng 2,82% với 157 tỷ; YEG tăng 4,3% với 128,2 tỷ; KHG tăng 2,2% với 123,9 tỷ. Những cổ phiếu này thực sự có khả năng đi ngược với sức mạnh thuyết phục, số còn lại đa phần nhờ thanh khoản lẻ tẻ.
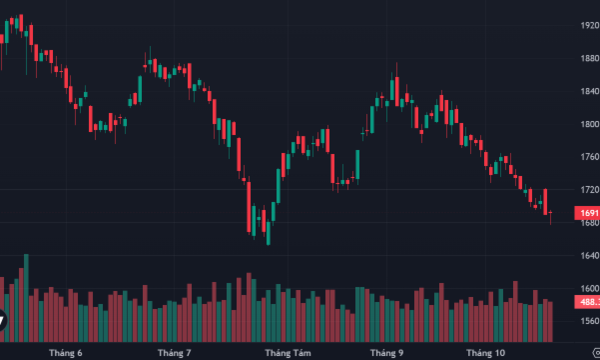
Tác dụng lớn nhất của mức giảm nhẹ ở chỉ số là tạo cảm giác an toàn vì xu hướng của VN-Index vẫn chưa bị phá vỡ. Chỉ số này trong phiên có lúc đã để thủng đáy thấp nhất trong tuần khi xuống tới 1304,12 điểm. Việc các trụ kéo điểm bớt xấu tạo một “nến rút chân” và thường được xem là tích cực, nhất là khi thanh khoản sàn HoSE lên tới trên 26 ngàn tỷ đồng, cao nhất 35 phiên.
Dù vậy trên thực tế mức thanh khoản rất cao này không hoàn toàn là tích cực vì cổ phiếu bị bán tháo lan tràn và dòng tiền bắt đáy đỡ giá không mấy rõ rệt. Khả năng phục hồi ở cổ phiếu là ít và rất nhiều mã vẫn còn “chìm” sâu dưới tham chiếu. Dòng tiền bắt đáy vẫn chỉ đang tận dụng biến động mạnh để mua ở các mức giá rất thấp.

Rung lắc mạnh ở cổ phiếu vừa và nhỏ, xu hướng đầu cơ chưa kết thúc
Nhịp giảm buổi sáng ở nhóm cổ phiếu vừa và nhỏ bất ngờ kết thúc chiều nay khi lại có một đợt mua mới mạnh mẽ. Thay đổi ở độ rộng là bằng chứng rõ nhất khi số cổ phiếu đảo chiều vượt trội số giảm, chưa kể gần 100 cổ phiếu đảo chiều tăng mạnh.
Chứng khoán An Bình được vinh danh “Doanh nghiệp xuất sắc châu Á” tại APEA 2026
Công ty Cổ phần Chứng khoán An Bình (ABS) được vinh danh ở hạng mục “Doanh nghiệp xuất sắc châu Á” - Corporate Excellence Award tại Asia Pacific Enterprise Awards (APEA) 2026.
Quỹ hưu trí quốc gia Hàn Quốc lỗ 137 tỷ USD vì cổ phiếu Samsung, SK Hynix lao dốc
Quỹ Hưu trí Quốc gia Hàn Quốc (NPS) vừa chứng kiến giá trị danh mục cổ phiếu sụt giảm 182 nghìn tỷ won, tương đương 137 tỷ USD, do cổ phiếu Samsung Electronics và SK Hynix lao dốc. Đây là bước đảo chiều mạnh sau nửa đầu năm quỹ sinh lời kỷ lục…
Rủi ro từ mô hình kho tiền điện tử khiến giới chức Mỹ và châu Âu lo ngại
Một phương thức cho vay tiền số mới đang thu hút lượng tài sản trị giá hàng tỷ USD chảy vào một phân khúc đầy rủi ro của thị trường tiền điện tử...
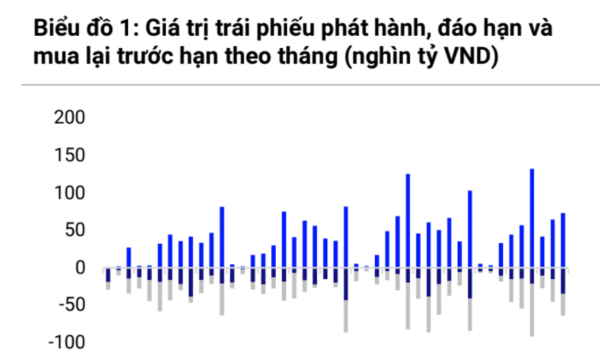
Áp lực đáo hạn trái phiếu tăng đáng kể trong quý 4, giá trị 93.000 tỷ chủ yếu bất động sản
Bước sang Quý 4/2026, theo S&I Rating tính toán, áp lực đáo hạn trái phiếu doanh nghiệp sẽ gia tăng đáng kể khi tổng giá trị trái phiếu đến hạn thanh toán ước khoảng 93 nghìn tỷ đồng, mức cao nhất trong năm.





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Đổi mới mô hình quản trị biển
Xây dựng Việt Nam trở thành quốc gia biển mạnh là một chiến lược dài hạn, đòi hỏi sự chuyển đổi đồng bộ từ tư duy phát triển, mô hình quản trị đến cách khai thác và sử dụng nguồn lực biển.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...