




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nam A Bank lần đầu góp mặt trong Top 10 ngân hàng niêm yết Đông Nam Á


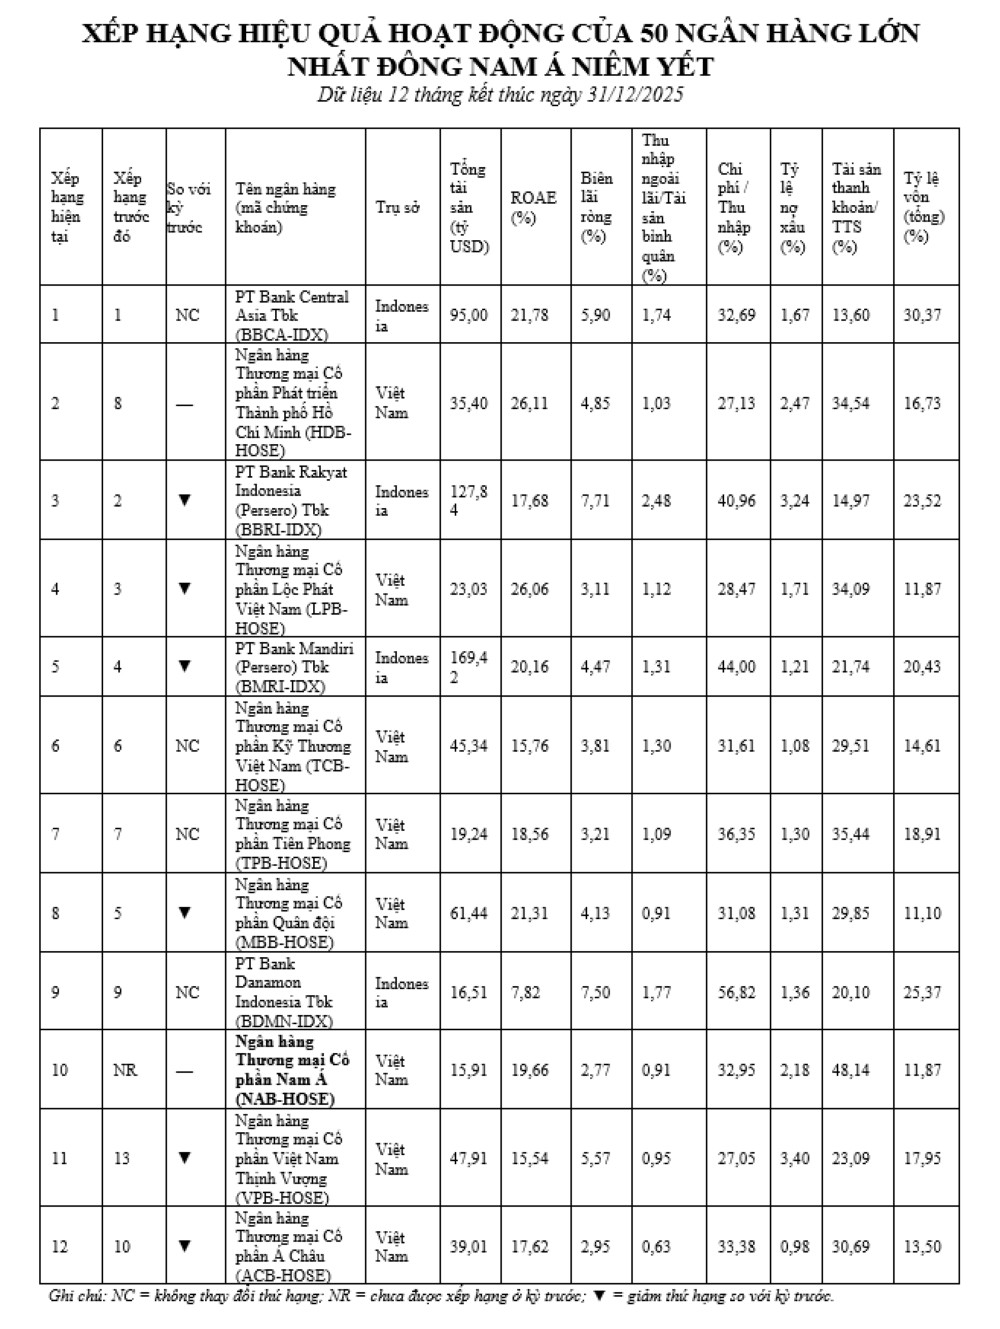
Nam A Bank (NAB) lần đầu được ghi nhận trong danh sách 50 ngân hàng niêm yết lớn nhất Đông Nam Á xét theo hiệu quả hoạt động tài chính, đồng thời xếp vị trí thứ 10 toàn khu vực. Đây là kết quả xếp hạng của S&P Global Market Intelligence trên dữ liệu năm tài chính 2025…
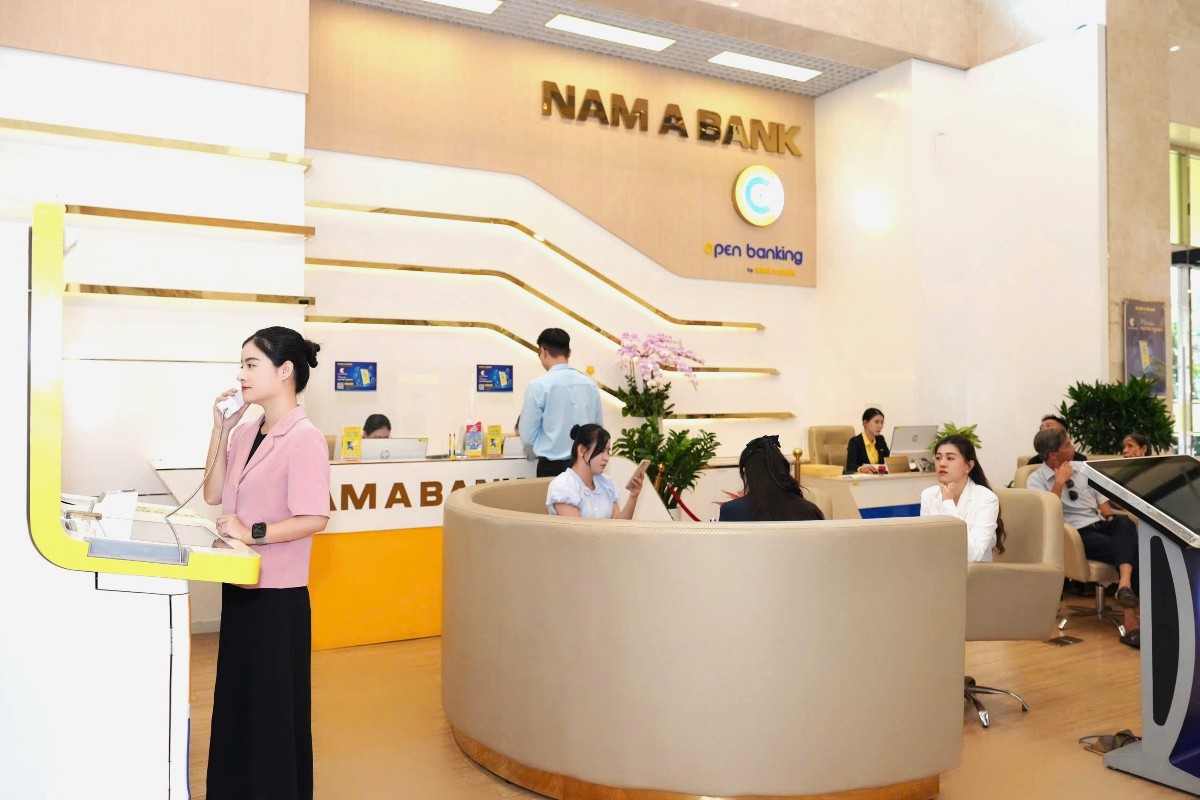
Nam A Bank thuộc nhóm các ngân hàng Việt Nam có thứ hạng cao trong bảng xếp hạng, bên cạnh MB Bank, VP Bank... Kết quả này đánh dấu bước tiến đáng chú ý của ngân hàng trong bối cảnh ngành tài chính - ngân hàng ngày càng chú trọng năng lực quản trị, hiệu quả vận hành và khả năng chống chịu trước những biến động của thị trường.
NỔI BẬT VỀ THANH KHOẢN, HIỆU QUẢ HOẠT ĐỘNG VÀ KHẢ NĂNG SINH LỜI
Một trong những chỉ số đáng chú ý của Nam A Bank là tỷ lệ tài sản thanh khoản trên tổng tài sản đạt 48,14%, dẫn đầu trong nhóm Top 10 ngân hàng theo số liệu được cung cấp. Mức này cao hơn đáng kể so với mức trung bình khu vực (25,97%), phản ánh chiến lược quản trị rủi ro thận trọng và bộ đệm thanh khoản cực kỳ dồi dào của ngân hàng.
Việc duy trì tỷ trọng tài sản có tính thanh khoản cao không chỉ giúp Nam A Bank sở hữu khả năng chống chịu vượt trội trước các biến động bất ngờ của thị trường tiền tệ, mà còn tạo nền tảng vững chắc để gia tăng khả năng chịu đựng trước các cú sốc vĩ mô. Nhờ nền tảng thanh khoản vững mạnh này, ngân hàng luôn chủ động được nguồn vốn, sẵn sàng đáp ứng mọi nhu cầu tín dụng và tạo dư địa an toàn để tiếp tục mở rộng quy mô bảng cân đối kế toán một cách hiệu quả, bền vững trong dài hạn.
Bên cạnh đó, Nam A Bank ghi nhận tỷ lệ chi phí trên thu nhập (CIR) ở mức 32,95%, thấp hơn mức trung bình khu vực 43,59%. CIR thấp phản ánh khả năng kiểm soát chi phí tương đối hiệu quả so với thu nhập tạo ra, qua đó góp phần nâng cao hiệu quả hoạt động của ngân hàng.
Về khả năng sinh lời, tỷ suất lợi nhuận trên vốn chủ sở hữu bình quân (ROAE) của Nam A Bank đạt 19,66%, cao hơn mức trung bình khu vực 13%. Đây là chỉ số cho thấy ngân hàng tạo ra mức lợi nhuận trên vốn chủ sở hữu cao hơn mặt bằng chung được sử dụng trong phép so sánh.
Chất lượng tài sản tiếp tục được kiểm soát chặt chẽ với tỷ lệ nợ xấu ở mức 2,18%, thấp hơn mức trung bình khu vực 2,51%. Việc duy trì tỷ lệ nợ xấu thấp hơn mức tham chiếu này là một yếu tố tích cực khi đánh giá chất lượng tín dụng và công tác quản trị rủi ro, tạo thêm uy tín và an toàn trong hoạt động tín dụng của ngân hàng.
DẤU ẤN MỚI TRONG HÀNH TRÌNH NÂNG CAO NĂNG LỰC CẠNH TRANH
Thành tựu xếp hạng quốc tế này là minh chứng cho năng lực điều hành, tầm nhìn chiến lược của Ban Lãnh đạo Nam A Bank trong việc tối ưu hóa nguồn lực, quản trị rủi ro nghiêm ngặt và nâng cao hiệu quả hoạt động. Đồng thời, kết quả này kết tinh từ sự nỗ lực, cống hiến đồng lòng của toàn thể cán bộ, nhân viên Nam A Bank trong suốt hành trình 34 năm ghi dấu bản sắc.
Nam A Bank đã không ngừng phát triển bền vững cả về quy mô tài chính lẫn năng lực quản trị, đặc biệt trong vòng 10 năm trở lại đây.
Năm 2015, tổng tài sản của Nam A Bank mới dừng lại ở mức hơn 35.000 tỷ đồng, lợi nhuận trước thuế đạt 252 tỷ đồng. Đến ngày 30/09/2026, tổng tài sản của Ngân hàng đã tiệm cận mốc 465.000 tỷ đồng – gấp khoảng 13 lần so với năm 2015.
Trong 9 tháng đầu năm 2026, Nam A Bank ghi nhận lợi nhuận trước thuế hơn 4.700 tỷ đồng, tăng 25% so với cùng kỳ và hoàn thành gần 80% kế hoạch cả năm – tăng khoảng 18,65 lần so với năm 2015.
Về mạng lưới kinh doanh, Nam A Bank hiện có gần 350 điểm (148 điểm giao dịch truyền thống và gần 200 điểm giao dịch số tự động OneBank), giúp tối ưu hóa trải nghiệm giao dịch của hàng triệu khách hàng trên khắp cả nước.
Trên thị trường chứng khoán, cổ phiếu NAB bắt đầu giao dịch trên UPCoM năm 2020, trước khi chính thức niêm yết trên HOSE vào năm 2024. Việc chuyển từ UPCoM sang sàn niêm yết đi kèm những yêu cầu cao hơn về công bố thông tin, quản trị doanh nghiệp và trách nhiệm đối với cổ đông, nhà đầu tư.
Song song đó, đây cũng là ngân hàng tiên phong trong việc áp dụng các chuẩn mực quốc tế khắt khe như IFRS, Basel III và chuẩn bị hoàn thiện Basel II nâng cao. Đến cuối tháng 9/2026, Nam A Bank hoàn thành đánh giá tuân thủ tỷ lệ an toàn vốn theo Thông tư 14/2025/TT-NHNN với hệ số CAR đạt 11,3%, cao hơn nhiều so với quy định tối thiểu 8%.
Bên cạnh năng lực quản trị đạt chuẩn quốc tế, Nam A Bank cũng ghi dấu ấn sâu sắc trong việc thu hút dòng vốn ngoại thông qua quan hệ hợp tác với các định chế tài chính quốc tế uy tín như IFC, ADB, BlueOrchard, SIFEM, responsAbility, Proparco, FMO, Symbiotics và nhiều định chế tài chính khác. Sự tin tưởng từ các đối tác toàn cầu giúp Ngân hàng không ngừng tối ưu hóa cấu trúc nguồn vốn trung và dài hạn, đồng thời tăng cường nguồn lực cho các lĩnh vực tài trợ thương mại, chuỗi cung ứng, doanh nghiệp nhỏ và vừa (SME), tài chính xanh và tài chính toàn diện.
Kết quả đánh giá từ S&P Global Market Intelligence không chỉ nâng cao uy tín thương hiệu của Nam A Bank trên bản đồ tài chính quốc tế, mà còn củng cố nền tảng vững chắc để ngân hàng sẵn sàng bước vào chu kỳ tăng trưởng mới - cam kết mang lại giá trị gia tăng vượt trội và bền vững cho khách hàng, cổ đông cùng các đối tác chiến lược.
Đọc bài theo từ khoá

Techcombank tăng vốn điều lệ lên 106,6 nghìn tỷ đồng, dẫn đầu ngành
Với việc trả cổ tức bằng cổ phiếu tỷ lệ 50% và phát hành ESOP cho người lao động, vốn điều lệ của Techcombank dự kiến tăng lên gần 106,6 nghìn tỷ đồng, cao nhất ngành ngân hàng.
Sau một năm hoạt động, Techcom Life tăng vốn lên 4.300 tỷ đồng chuẩn bị cho giai đoạn phát triển mới
Chỉ một năm sau khi gia nhập thị trường bảo hiểm nhân thọ Việt Nam, Techcom Life đã hoàn tất tăng vốn điều lệ lên 4.300 tỷ đồng theo chấp thuận của Bộ Tài chính.
Nguyên nhân việc Trung Quốc nhập khẩu vàng đạt mức kỷ lục
Ngân hàng Trung ương Trung Quốc (PBOC) đã liên tục mua ròng vàng trong 23 tháng qua, đồng thời nước này cũng đang nhập khẩu vàng với khối lượng lớn chưa từng thấy...
Đồng USD vững giá ở mức cao nhất 1 năm rưỡi
Đồng USD duy trì xu hướng tăng trong phiên ngày thứ Hai (12/10), đạt mức cao nhất trong 18 tháng...
Quản lý gia sản: Vượt qua mặc định "không ai giàu ba họ"
Sau 40 năm dấn thân trên thương trường kể từ khi đất nước mở cửa, thế hệ doanh nhân đầu tiên của Việt Nam hiện đứng trước một phép thử mới: gìn giữ và chuyển giao cơ nghiệp cho thế hệ kế tiếp. Giữa lúc một bộ phận giàu có đang loay hoay duy trì sự thịnh vượng mà họ đã tạo nên thì thị trường xuất hiện một cách tiếp cận mới, đó là quản lý gia sản theo hệ thống quản trị chuyên nghiệp...



Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.








 Lập bản đồ nhu cầu nhà ở thực và thí điểm mô hình dịch vụ mua nhà
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

