




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Mua bán công ty: Cách dễ thương hay cách dễ giận?


Trong khuôn khổ của bài viết này, người viết xin giải thích một khái niệm phổ biến trong việc mua bán công ty
Trong khuôn khổ c
ủa b
ài vi
ết
này, người viết xin giải thích một khái niệm phổ biến trong việc mua bán công ty.
>>
Đ
ọc th
êm v
ề mua b
án c
ông ty
Đ
ó
là: mua bán một cách thân thiện (friendly takeover, hay dễ thương) và một cách thù nghịch (hostile takeover, hay dễ giận).
Để dễ hình dung, ta xem qua các cách mua bán công ty ở Mỹ vì ở đó diễn ra việc mua bán nhiều nhất. Sự trình bày ở đây chỉ nêu các điểm chính vì ở Mỹ có nhiều bang, luật công ty quy định khác nhau.
Mua bán và sáp nhập
Khi một công ty khởi động (acquirer) muốn sáp nhập hay mua một công ty bị động (target company) họ sẽ thuê luật sư và kiểm toán để thẩm tra mọi khía cạnh về pháp lý và tài chính của công ty bị động hầu xác định nếu mua thì sẽ có những rủi ro gì về pháp lý và về tài chính.
Từ trên căn bản này họ sẽ mặc cả giá mua bán. Tiếng Anh gọi việc làm này là “siêng năng đúng mực” (due diligence).
Bản điều lệ công ty thường ấn định những vụ mua bán tài sản nào đó phải do đại hội cổ đông hay hội đồng quản trị quyết định. Khi sáp nhập, công ty khởi động phải ôm nợ của công ty bị động. Do vậy, công ty khởi động phải tính toán để chấp nhận hay né tránh các yếu tố trên theo cách này hay cách khác khi mua bán (sale) hay sáp nhập (merger).
Gọi A là công ty khởi động và B là bị động, thì sáp nhập là cách mà A mua B và trả cổ đông của B bằng cổ phiếu để người cầm trở thành cổ đông của mình. Mua bán là A mua B và trả tiền mặt cho cổ đông của B. Mỗi cách làm có nhiều kiểu, gọi là các kỹ thuật.
Mua bán dễ thương
Sáp nhập có bốn kiểu.
Một, đại hội cổ đông của A và B chấp thuận để B sáp nhập vào A; A tăng vốn và phát cổ phiếu cho cổ đông của B theo một tỷ lệ được đồng ý. A nhận các món nợ đang có của B.
Hai, lấy cổ phiếu mua cổ phiếu (stock for stock): A, muốn né đại hội cổ đông và hội đồng quản trị của B, bèn đề nghị mua cổ phiếu của từng cổ đông của B và trả bằng cổ phiếu của mình theo một giá cao gấp đôi giá thị trường. A sẽ ra hẹn ngày trả lời. Đến hạn nếu số người bán cao A sẽ nắm đa số vốn của B và có cách giải quyết số cổ đông không bán cổ phiếu cho mình. B sẽ giải thể.
Ba, A lấy cổ phiếu mua tài sản của B (stock for assets exchange). A ký hợp đồng với hội đồng quản trị mua tài sản của B và trả bằng cổ phiếu của mình theo một giá thị trường nào đó của tài sản. Làm cách này A né được đại hội cổ đông của B và không phải ôm nợ của B.
Bốn, mua tay ba (triangular merger). A bỏ tiền lập ra A’ một công ty con; A’ lấy cổ phiếu của mình mua cổ phiếu của các cổ đông của B, sáp nhập B vào rồi giải thể B. Cũng có cách khác là giải thể A’ thay vì B và B trở thành công ty con của A.
Bán công ty có hai kiểu.
Một, A mua tài sản của B trả bằng tiền mặt ngay một số, số còn lại bằng trái phiếu năm năm, lúc trả gốc thì trả lãi luôn. đại hội cổ đông của B chấp thuận. B sẽ ký hợp đồng bán hết tài sản cho A sau đó giải thể.
Hai, A mua cổ phiếu của B. Cách làm là đăng báo và gửi đề nghị cho các cổ đông của B, A nói sẽ mua cổ phiếu của họ với một giá cao hơn giá thị trường,và ra hạn bán. Khi hết hạn có 95% cổ đông của B bán. đại hội cổ đông và hội đồng quản trị của B đồng ý bán. A trả tiền cho số cổ đông đã bán. Với số 5% không chịu bán, A sẽ giải thể B, lấy tài sản chia cho họ 5%.
Cách khác là sáp nhập B vào A, rồi A trả cho số 5% kia tiền mặt để họ đi hay trả cho họ cổ phiếu của mình. Mua bán theo hai cách sau cùng là mua bán dễ thương. hội đồng quản trị và đại hội cổ đông của B chấp nhận và để cho A thẩm tra.
Nhờ có thẩm tra nên A dễ vay tiền ngân hàng để có tiền mua. Không làm được việc này ngân hàng ngại cho vay.
Mua bán dễ giận
Mua bán dễ giận là khi A làm mà hội đồng quản trị của B không chấp nhận. Nó chỉ xảy ra ở các công ty đã niêm yết.
Làm kiểu này, A trước hết phải chọn mục tiêu. Khi thấy giá chứng khoán của B thấp, thì A tính toán xem B rơi vào trường hợp nào nằm ở đây: quản trị yếu kém, vậy họ mua B rồi thay hội đồng quản trị; tích sản của B (tài sản còn lại sau khi trả hết nợ) cao hơn giá chung của chứng khoán trên thị trường hiện nay khi giải thể (giá chứng khoán của công ty dầu khí thấp nhưng họ có mỏ), vậy mua về rồi giải thể sẽ có lời; B có nhiều công ty con, vậy mua về rồi bán các công ty con đi sẽ có lời. Và A ra tay.
Đầu tiên, A mua một số nhỏ chứng khoán của B trên thị trường. Mua vào lúc này sẽ không phải trả giá cao như khi công bố chính thức sau này. Tuy nhiên A không mua được nhiều vì - nếu hơn 5% - phải báo cáo cho ủy ban chứng khoán. Trong thời gian này A cũng phải tìm nơi tài trợ. A có thể lập A’ để sáp nhập nó vào B; phát hành trái phiếu không có bảo đảm nhưng trả lãi cao, hay đi vay đến 70-80% giá mua rồi sau này bán tài sản của B hoặc lấy cổ tức nó làm ra để trả nợ. Cách làm này được gọi là “leverage buy - out”(LBO).
Sau khi đã mua một số chứng khoán nhỏ, A sẽ thông báo chính thức. Họ đề nghị một giá mua cho các cổ đông của B. Giá đó sẽ cao hơn giá chứng khoán của B trên thị trường (thường là 35%) và nói là nếu mua được một số lớn - thí dụ - 80% thì mới mua. Khi được đề nghị một giá như thế, các cổ đông của B sẽ bị áp lực phải bán. Nếu không bán bây giờ mà sau này A mua được rồi thì họ sẽ bị ép giá ngay. hội đồng quản trị của B bị đứng ngoài!
Tuy nhiên ở giai đoạn này có thể có một vài công ty khởi động khác cũng muốn mua (vì giá chứng khoán của B thấp hơn giá trị thật) và họ có thể đề nghị các giá mua cao hơn (100% chẳng hạn). Thế là có đấu đá về giá và cổ đông của B rất thích.
Tuy nhiên để an tâm họ bán chứng khoán trước đi. Có những người làm trung gian sẽ mua (gọi là arbitrageurs); người này bỏ tiền mua theo giá đã được A đề nghị; trả tiền cho người bán xong, họ nắm chứng khoán, chờ cho cuộc chiến giá cả ngã ngũ, ai thắng thì họ trao chứng khoán, nếu giá bán cao hơn giá đã mua họ có lời, bằng với giá mua thì ôm lỗ!
Khi cuộc chiến giá cả diễn ra thì hội đồng quản trị của B cũng sẽ đối phó lại. Họ đi tìm một hiệp sĩ tốt bụng (white knight) trả giá cao hơn, thân thiện với họ hơn để bán. Cũng có thể họ tái cơ cấu công ty của mình; đi vay tiền để mua lại chứng khoán, cho cổ đông đi ra, sau đó rút công ty ra khỏi thị trường chứng khoán.
Cách này được gọi là management- buy- out (MBO). Cách khác nữa là đi vay tiền rồi trả cổ tức thật cao cho cổ đông và thuyết phục họ không bán. hội đồng quản trị có nhiều cách khác nữa để ... thoát nạn.
Kết quả cuối cùng của việc làm dễ giận này là có khi hội đồng quản trị của B thắng; có khi một công ty khác A mua được; có khi A mua được nhưng phải trả giá cao hơn lúc đầu đề nghị. Nếu B được A mua với giá cao hơn trước và chấp nhận việc bán thì lúc ấy mua bán dễ giận trở thành... dễ thương!
Tình hình ở Việt Nam
Việc mua bán kiểu này ở ta còn lâu mới diễn ra náo nhiệt ở khu vực tư nhân; vì các doanh nghiệp chưa có những hồ sơ pháp lý của công ty đầy đủ, duy trì đúng cách và tình trạng tài chính cũng chưa phân minh rõ ràng nên ít có người dám bán hay mua.
Ở ta chỉ có sự chuyển nhượng vốn giữa các bên nước ngoài với nhau trong công ty liên doanh hay 100% vốn nước ngoài; nơi mà hồ sơ pháp lý và tài chính được lập và duy trì theo tiêu chuẩn của công ty mẹ. Có một công ty xưng là chuyên mua bán công ty thì thực sự chỉ làm trung gian mua bán chứ họ không đích thân đi mua ai hay bán ai. Khi làm trung gian như thế mà công ty đi mua nào đó phải “ôm của nợ” của công ty đã bán thì công ty trung gian kia có chịu trách nhiệm gì không?
Ngoài ra, hệ thống tài chính và ngân hàng của ta chưa nắm nhiều tiền để giúp vào việc mua bán công ty.
Sự trình bày ở đây chỉ nêu lên một vài sự thật là: (i) các công ty đã niêm yết mà giá chứng khoán thấp, bị xuống giá, thì nguy cơ là hội đồng quản trị có thể bị loại bỏ. Chủ mới bỏ tiền mua chứng khoán của công ty, nắm quyền quyết định trong đại hội cổ đông và loại họ ra; (ii) vốn của công ty không bị ảnh hưởng khi giá chứng khoán xuống thấp như nhiều báo chí hay lo ngại và (iii) những người nắm chứng khoán mà muốn cho giá không xuống thì đừng bán đi; ai mua cổ phiếu mà họ không bán thì chẳng có chuyện gì xảy ra cho công ty.

TP. Hồ Chí Minh: Cửa ngõ cho dòng vốn đầu tư thế hệ mới
TP. Hồ Chí Minh được xem là “cửa ngõ” thu hút dòng vốn đầu tư thế hệ mới. Thành phố đặt mục tiêu thu hút 19 tỷ USD vốn đầu tư nước ngoài trong 2026, tập trung vào các lĩnh vực tài chính, công nghệ, chuyển đổi số, kinh tế xanh, phát triển bền vững và đổi mới sáng tạo…
Doanh nghiệp không thể chỉ dựa vào vốn và quy mô, phải tái cấu trúc để bắt nhịp tăng trưởng
Trong 9 tháng đầu năm 2026, số doanh nghiệp giải thể tăng tới 118%, trong khi khu vực đầu tư tư nhân chỉ tăng trưởng 14%, mức thấp nhất trong ba khu vực kinh tế. Trước áp lực này, TS. Nguyễn Đức Hiển nhận định để thích ứng với mục tiêu tăng trưởng GDP từ 10% trở lên trong năm 2027, doanh nghiệp cần tái cấu trúc quản trị, tài chính, mô hình kinh doanh và thị trường, thay vì chỉ dựa vào mở rộng vốn và quy mô…
Dự án Luật An toàn thực phẩm (sửa đổi): Đánh giá đầy đủ điều kiện thực thi
Ủy ban Khoa học, Công nghệ và Môi trường tán thành sự cần thiết sửa đổi Luật An toàn thực phẩm. Tuy nhiên, đề nghị làm rõ tính khả thi, bảo đảm tính thống nhất của hệ thống pháp luật, sự hài hòa giữa quản lý và kiến tạo phát triển. Cùng với đó, đề nghị rà soát quy định hai lớp tiền kiểm đối với hàng nhập khẩu; luật hóa tối đa các nội dung đã rõ, đã ổn định...
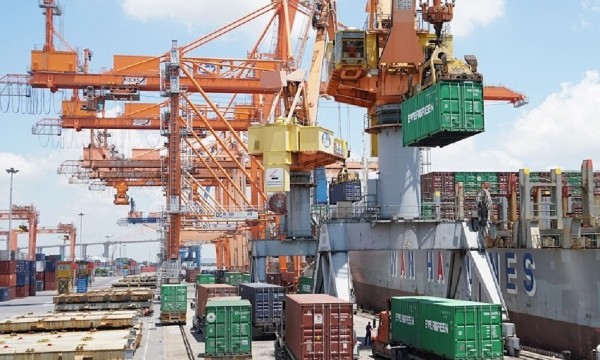
Hiệp định CEPA mở đường cho hàng Việt thâm nhập thị trường Trung Đông và châu Phi
Do đặc thù địa hình sa mạc và cơ cấu dân số chủ yếu là người nhập cư, UAE phải nhập khẩu tới 85% – 90% nhu cầu lương thực, thực phẩm. Trong bối cảnh đó, Hiệp định Đối tác Kinh tế Toàn diện Việt Nam – UAE (CEPA) được kỳ vọng sẽ mở ra cơ hội xuất khẩu cho các doanh nghiệp Việt Nam không chỉ tại UAE, mà còn mở rộng sang toàn bộ thị trường Trung Đông và châu Phi...
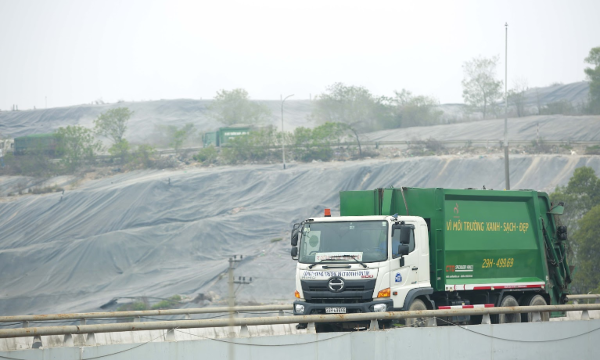
Hơn 100.000 tấn tro bay nhà máy điện rác cần giải pháp xử lý triệt để
Để xử lý lượng tro bay từ các nhà máy điện rác, Sở Nông nghiệp và Môi trường Hà Nội cho biết trong giai đoạn trước mắt vẫn được chôn lấp nhưng về lâu dài, thành phố định hướng chuyển từ chôn lấp sang tái chế, tận dụng tro bay làm nguyên liệu phục vụ sản xuất vật liệu xây dựng. Chậm nhất sau 2 năm thực hiện phương án chôn lấp, các nhà máy phải đưa ra giải pháp kỹ thuật xử lý tro bay...



Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.








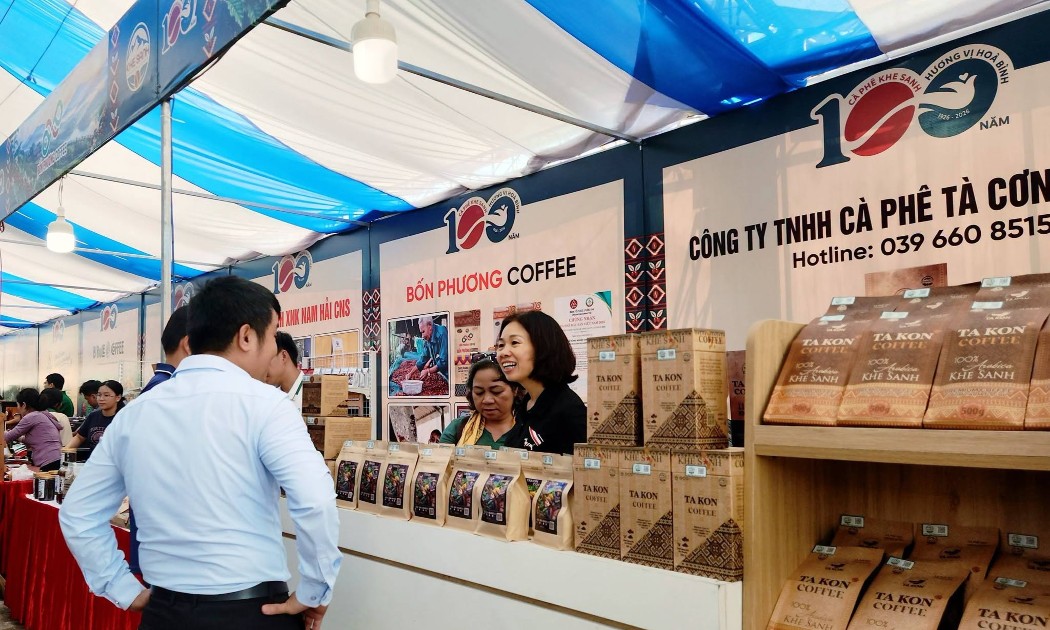
 Khe Sanh kể chuyện 100 năm cà phê
Với thông điệp “Cà phê Hòa bình - Make coffee not war”, chuỗi hoạt động “Theo dấu chân 100 năm Cà phê Khe Sanh” kết nối những giá trị lịch sử, văn hóa và nông nghiệp. Đây cũng là dịp để Quảng Trị phát huy tiềm năng du lịch nông nghiệp, đưa câu chuyện cà phê trở thành điểm nhấn trong hành trình khám phá miền Tây của tỉnh.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

