




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Moody’s nâng Triển vọng HDBank lên “Tích cực”, mở ra khả năng tiếp tục nâng hạng tín nhiệm


Tổ chức xếp hạng tín nhiệm toàn cầu Moody’s Ratings vừa công bố kết quả rà soát định kỳ đối với Ngân hàng TMCP Phát triển TP. Hồ Chí Minh (HDBank - HOSE: HDB), trong đó duy trì các mức xếp hạng chủ chốt và nâng Triển vọng xếp hạng từ “Ổn định” lên “Tích cực”.
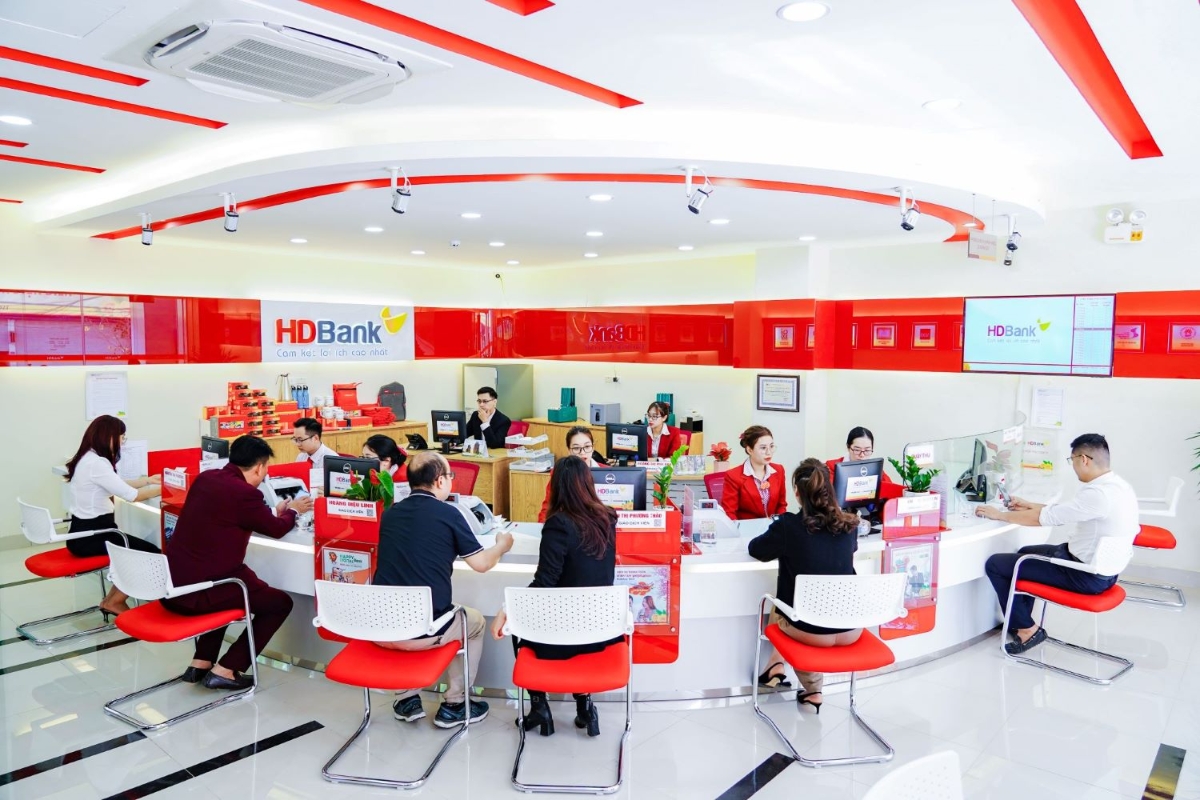
Cụ thể, Moody’s tiếp tục giữ nguyên Xếp hạng Tiền gửi Nội tệ và Ngoại tệ dài hạn cũng như Xếp hạng Nhà phát hành dài hạn của HDBank ở mức B1. Điều này phản ánh nền tảng tài chính ổn định và năng lực vận hành bền vững.
Đáng chú ý, việc điều chỉnh Triển vọng lên “Tích cực” được Moody’s đưa ra trên cơ sở kỳ vọng HDBank sẽ tiếp tục củng cố năng lực tài chính thông qua lộ trình tăng vốn chủ sở hữu, song hành với việc duy trì khả năng sinh lời mạnh mẽ. Những yếu tố này được đánh giá sẽ giúp ngân hàng nâng cao bộ đệm vốn và khả năng hấp thụ rủi ro trong bối cảnh tăng trưởng tín dụng duy trì ở mức cao. Tại Đại hội đồng cổ đông thường niên 2026 vừa qua, HDBank cũng đã thông qua kế hoạch nâng mạnh vốn chủ sở hữu từ 78.286 tỷ đồng cuối năm 2025 lên 110.088 tỷ đồng, tăng 41%.
Theo Moody’s, tổ chức này có thể xem xét nâng bậc xếp hạng tín nhiệm của ngân hàng nếu HDBank thực hiện thành công kế hoạch tăng vốn trong thời gian tới. Đây là tín hiệu tích cực, thể hiện sự ghi nhận của các tổ chức quốc tế đối với chiến lược phát triển bền vững và năng lực quản trị rủi ro của HDBank.
Việc nâng triển vọng xếp hạng sẽ góp phần nâng cao uy tín của HDBank trên thị trường tài chính quốc tế, tạo nền tảng thuận lợi để ngân hàng mở rộng hợp tác, tiếp cận nguồn vốn và gia tăng năng lực cạnh tranh trong giai đoạn phát triển tiếp theo. Trước đó, vào tháng 5/2025, HDBank đã được Moody’s Ratings nâng bậc xếp hạng tín nhiệm lên nhóm cao nhất trong số các ngân hàng thương mại tại Việt Nam.
Kết thúc quý 1/2026, HDBank tiếp tục giữ vững quỹ đạo tăng trưởng với lợi nhuận trước thuế đạt 6.107 tỷ đồng, tăng 14% so với cùng kỳ năm trước. ROE tiếp tục duy trì ở mức cao, đạt 24,29%, thuộc nhóm dẫn đầu toàn ngành. Tỷ lệ an toàn vốn (CAR) theo Basel II đạt 16,16%, tăng mạnh so với mức 14,32% cùng kỳ và cao top đầu thị trường.
Tại thời điểm 31/3/2026, tổng tài sản của HDBank đạt 984.216 tỷ đồng, tăng 5,7% so với cuối năm trước. Tổng dư nợ tín dụng đạt 635.085 tỷ đồng, tăng trưởng 8%. Tổng huy động vốn vượt 880 nghìn tỷ đồng, tăng 5,9%; trong đó tiền gửi của khách hàng vượt 725 nghìn tỷ đồng tăng 11,9%. Tỷ lệ cho vay trên huy động (LDR) được giữ ở mức dưới 75%; đồng thời, các tỷ lệ thanh khoản quan trọng như tỷ lệ bao phủ thanh khoản (LCR) và tỷ lệ nguồn vốn ổn định ròng (NSFR) đều duy trì trên 100%, cao hơn mức yêu cầu theo tiêu chuẩn Basel III.
Đọc bài theo từ khoá

Lo chồng chéo nghĩa vụ tài chính trước đề xuất đánh thuế đất bỏ hoang
Ủy ban Kinh tế và Tài chính Quốc hội cơ bản tán thành chủ trương này, nhưng đề nghị làm rõ căn cứ áp dụng, thống nhất khái niệm giữa pháp luật thuế và đất đai, tránh chồng chéo nghĩa vụ tài chính...
PVcomBank ưu đãi lãi suất cho vay đến 2,5%/năm, hỗ trợ cá nhân và hộ kinh doanh
Hưởng ứng định hướng của Chính phủ và Ngân hàng Nhà nước (NHNN) về việc giảm lãi suất cho vay đối với các lĩnh vực ưu tiên, phục vụ sản xuất kinh doanh nhằm hỗ trợ khách hàng là cá nhân kinh doanh/hộ kinh doanh/khách hàng doanh nghiệp siêu nhỏ (m.SME) tiết giảm chi phí, PVcomBank triển khai gói tín dụng ưu đãi với mức điều chỉnh lãi suất thấp hơn đến 2,5%/năm so với lãi suất vay sản xuất kinh doanh thông thường.
Trình Quốc hội Luật sửa đổi, bổ sung một số điều của Luật Đầu tư
Sáng 23/10, tiếp tục chương trình Kỳ họp thứ hai, Quốc hội khoá XVI, tại hội trường Diên Hồng, các đại biểu Quốc hội nghe Bộ trưởng Bộ Tài chính, thừa ủy quyền của Thủ tướng Chính phủ trình bày tờ trình dự án Luật sửa đổi, bổ sung một số điều của Luật Đầu tư...
Đề xuất dùng ngay số tăng thu ngân sách, thu hẹp diện chuyển nguồn
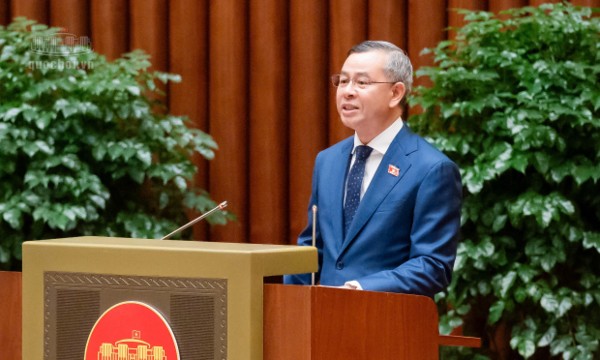
Dự thảo Luật Ngân sách nhà nước (hợp nhất) đề xuất cho phép sử dụng ngay số tăng thu ngân sách trong quá trình chấp hành dự toán và thu hẹp phạm vi chuyển nguồn để nâng cao kỷ luật tài khoá…
Giá mua, bán vàng nhẫn “4 số 9” giảm đột ngột 2,5 triệu đồng/lượng
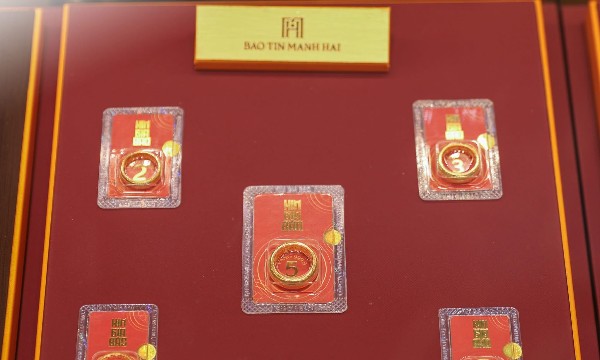
Trong phiên sáng 23/10, giá mua, bán vàng miếng SJC giảm phổ biến 300 nghìn đồng/lượng mỗi chiều. Đối với vàng nhẫn, mức giảm cao hơn, dao động từ 400 nghìn – 2,5 triệu đồng/lượng, tuỳ doanh nghiệp…

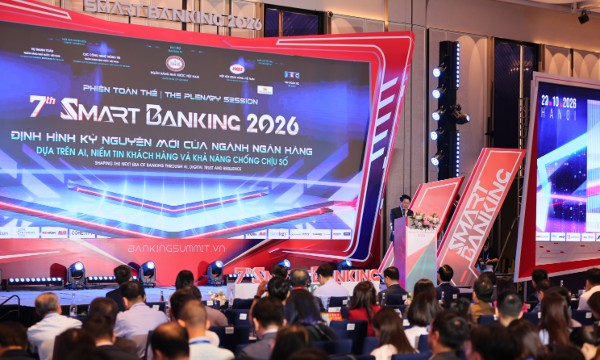




Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Điều kiện giao dịch và hạn mức sở hữu căn hộ cho người nước ngoài ở từng dự án
Các loại hình nhà ở người nước ngoài có thể tiếp cận; điều kiện giao dịch và hạn mức sở hữu tại từng dự án; những trở ngại khi mua, thuê hoặc bố trí chỗ ở cho chuyên gia… cùng những giải pháp tháo gỡ đã được đưa ra bàn thảo công khai.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...