




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lãi suất là rủi ro chính với thị trường chứng khoán năm 2026


Chứng khoán MBS đưa ra dự báo lãi suất huy động 12 tháng có thể sẽ tiếp tục tăng thêm 50 điểm cơ bản trong năm 2026 và đây là rủi ro chính cho thị trường chứng khoán năm 2026.
Lãi suất tiền gửi bật tăng từ tháng 10 trên tất cả các kỳ hạn. Tính đến giữa tháng 12/2025, bình quân lãi suất huy động kỳ hạn 12 tháng của nhóm Ngân hàng Thương mại tư nhân tăng 70 - 100 điểm cơ bản so với đầu năm lên mức 5,82%, nhóm các Ngân hàng quốc doanh tăng 50 điểm cơ bản so với đầu năm lên mức 5,2%.
Ở kỳ hạn ngắn, lãi suất tăng thêm từ +80 ~ 120 điểm cơ bản ở rải rác các kỳ hạn.
Chứng khoán MBS đưa ra dự báo lãi suất huy động 12 tháng có thể sẽ tiếp tục tăng thêm 50 điểm cơ bản trong năm 2026 và đây là rủi ro chính cho thị trường chứng khoán năm 2026.
Lãi suất tăng do: Thứ nhất, nới rộng chênh lệch cho vay và tiền gửi tại các Ngân hàng Thương mại. Nhu cầu vốn của nền kinh tế được dự báo sẽ tiếp tục tăng mạnh trong 5 năm tới, với mục tiêu nâng tỷ lệ tổng vốn đầu tư toàn xã hội/GDP từ 32% lên 40%.
Dự báo tăng trưởng tín dụng sẽ duy trì mức 20% trong năm 2026. Trong khi đó tiền gửi đang dịch chuyển sang các kênh đầu tư ít thanh khoản khác như vàng, USD, bất động sản làm tốc độ vòng quay vốn trong nền kinh tế chậm lại.
Thứ hai, chênh lệch cấu trúc kỳ hạn giữa huy động và cho vay. Hiện nay tỷ lệ tiền gửi kỳ hạn ngắn (dưới 6 tháng) vẫn đang chiếm tỷ lệ chủ đạo 80% tổng tiền gửi hệ thống, trong khi nhu cầu vốn trung và dài hạn cho kế hoạch đầu tư hạ tầng là rất lớn, dẫn đến áp lực thiếu hụt vốn dài trong hệ thống.
Thứ ba, chất lượng tài sản chưa cải thiện. Tỷ lệ nợ xấu và tỷ lệ nợ nhóm 2 toàn ngành tại cuối quý 3/25 đạt lần lượt 2,0% tăng nhẹ so với cuối năm 2024. Tỷ lệ bao nợ xấu toàn ngành toàn ngành đạt 84,3% tại cuối quý 3/2025, thấp hơn so với so với mức 91,4% cuối năm 2024.
Nợ xấu vẫn đang duy trì ở mức cao, trong khi tỷ lệ bao phủ đang giảm cho thấy áp lực trích lập dự phòng của của Ngân hàng Thương mại tiếp tục tăng lên trong tương lai. Đây cũng là một yếu tố khiến lãi suất khó giảm trong thời gian tới.
Bên cạnh đó, MBS cũng lưu ý về tác động có thể xảy ra khi Ngân hàng Trung ương Nhật tiếp tục tăng lãi suất trong năm 2026, sẽ kích hoạt dòng vốn rẻ tại khu vực Châu Á, trong đó có Việt Nam quay trở lại Nhật Bản, gián tiếp tạo áp lực lên nguồn vốn trong nước.
Chứng khoán Yuanta đồng quan điểm khi cho rằng Ngân hàng Nhà nước khả năng sẽ tiếp tục duy trì chính sách tiền tệ linh hoạt, nới lỏng để hỗ trợ tăng trưởng, tuy nhiên, để đáp ứng nhu cầu tín dụng tăng cao, các Ngân hàng Thương mại có khả năng sẽ tiếp tục tăng lãi suất huy động trong nửa đầu 2026.
Theo đó, lãi suất cho vay có thể tăng theo nhưng với mức tăng thấp hơn do sự điều hành linh hoạt và việc yêu cầu giữ lãi suất ổn định hỗ trợ tăng trưởng từ Ngân hàng Nhà nước.
Bên cạnh đó, thanh khoản hệ thống ngân hàng sẽ ổn định hơn so với giai đoạn cuối 2025 nhờ nhiều Ngân hàng Thương mại đang có phương án tăng vốn trong năm 2026; dòng tiền trú ẩn vào vàng kỳ vọng chậm lại, cùng với tốc độ giải ngân đầu tư công tăng mạnh, sẽ gia tăng dòng tiền lưu thông trong nền kinh tế, qua đó giảm áp lực thanh khoản hệ thống và giảm áp lực lên lãi suất.
Về tác động lên các nhóm ngành, theo MBS, chi phí tài chính sẽ tăng lên trong năm tới trong bối cảnh lãi suất sẽ thiết lập mặt bằng mới, do đó các doanh nghiệp có trạng thái “tiền mặt ròng” sẽ chống chịu tốt hơn trong thời gian tới.
Mặt bằng lãi suất cao hơn trong năm 2026 sẽ là yếu tố tác động đến lợi nhuận của các doanh nghiệp, đặc biệt là các doanh nghiệp trong các lĩnh vực thâm dụng vốn như bất động sản, năng lượng, xây dựng.
Ở góc nhìn tích cực hơn, VPBankS Research cho rằng câu chuyện lãi suất sẽ mang một màu sắc hoàn toàn khác biệt so với quá khứ. Dù dự báo thị trường có thể chứng kiến một đợt điều chỉnh tăng nhẹ trần lãi suất huy động khoảng 50 điểm cơ bản vào quý II, nhưng bản chất của động thái này mang tín hiệu tích cực của một nền kinh tế đang trỗi dậy.
Các chuyên gia của VPBankS dự báo khác với đợt tăng lãi suất dồn dập 200 điểm cơ bản vào cuối năm 2022 nhằm "phòng thủ" trước áp lực tỷ giá và lạm phát phi mã, đợt điều chỉnh của năm 2026 mang tâm thế chủ động "tấn công" để đón đầu cơ hội.
Việc các ngân hàng thương mại tăng nhẹ lãi suất huy động, theo VPBankS Research, thực chất là bước chuẩn bị nguồn vốn chiến lược để đáp ứng nhu cầu tín dụng, dự kiến tăng trưởng ở mức 18-20% trong năm 2026.
Bài liên quan

Hải Phòng công bố thủ tục thuộc lĩnh vực thương mại quốc tế

Đà Nẵng đẩy mạnh khai thác thị trường du lịch Singapore
Hiệp định CEPA mở đường cho hàng Việt thâm nhập thị trường Trung Đông và châu Phi
Tổng thống Donald Trump tiếp tục gây sức ép với điện gió ngoài khơi, đe dọa cải cách cấp phép năng lượng
Blog chứng khoán: Tiền bắt đáy mới xuất hiện
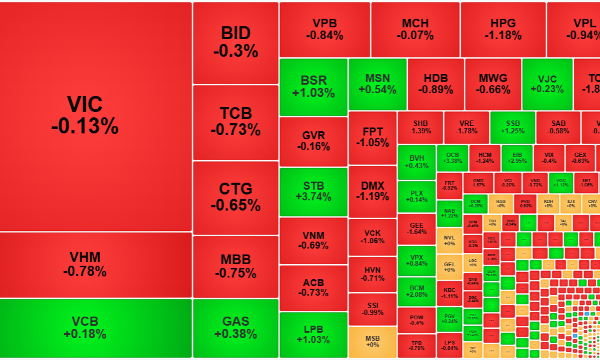
Diễn biến lình xình cả buổi sáng với thanh khoản thấp là khoảng thời gian chờ đợi dành cho các giao dịch chốt lời T+. Đến khi dòng tiền bắt đáy mới xuất hiện, tình thế cải thiện nhanh chóng khi cổ phiếu phục hồi trên diện rộng.
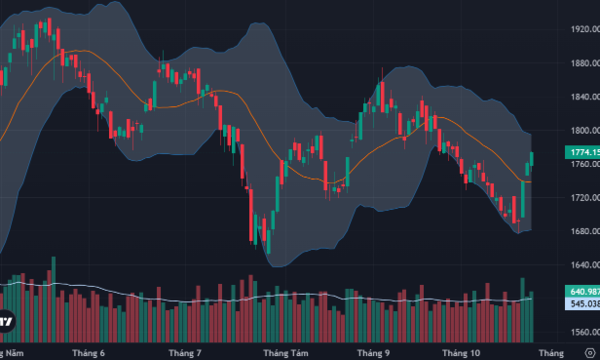
Tăng ba phiên bù cả tháng giảm, VN-Index vượt 1770 điểm
Những đợt rung lắc trong phiên do chốt lời nhanh chóng được “dập tắt” bằng dòng tiền bắt đáy. Chiều nay cổ phiếu phục hồi khá tốt và sự đồng thuận từ nhóm trụ giúp VN-Index đảo chiều tăng mạnh với thanh khoản tăng 72% so với phiên sáng.
Bài kiểm tra cung cầu ngắn hạn quanh mốc 1750 điểm
Lượng khá lớn cổ phiếu “đột nhiên” có lãi tốt nhờ hai phiên tăng trước đó đang đứng trước thời điểm quyết định có chốt lời hay không. Thanh khoản sụt giảm đáng kể sáng nay kết hợp với sự suy yếu ở các trụ đang đặt ra bài thử thách ngắn hạn.
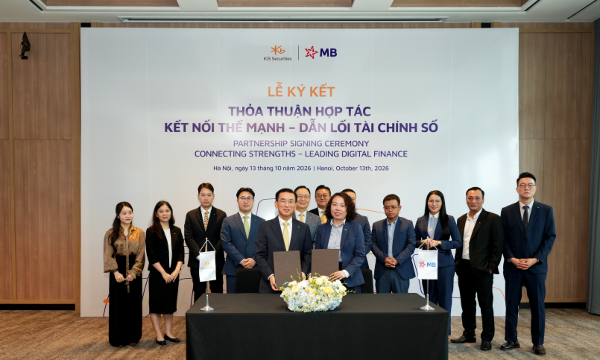
KBSV và Ngân hàng MB ký kết mở rộng cơ hội hợp tác trên nền tảng số
Mới đây, tại Hà Nội, Chứng khoán KB Việt Nam (KBSV) và Ngân hàng TMCP Quân Đội (MB) đã ký kết Biên bản ghi nhớ hợp tác (MOU). Thỏa thuận này được xem là bước đi đầu tiên nhằm đặt nền móng kết nối, đánh dấu bước khởi đầu cho những cơ hội giữa hai bên trong lĩnh vực số, trọng tâm là việc ra mắt các sản phẩm và tối ưu hóa trải nghiệm cho khách hàng.
S&P 500 và Nasdaq lao dốc vì cổ phiếu AI bị bán tháo, giá dầu "nhảy" lên đỉnh 5 tháng
Mức giảm mạnh ở nhiều cổ phiếu công nghệ đã gây sức ép giảm lên S&P 500 và Nasdaq, trong khi nhu cầu nắm giữ các cổ phiếu blue-chip truyền thống tăng lên hỗ trợ Dow Jones...





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Điều kiện giao dịch và hạn mức sở hữu căn hộ cho người nước ngoài ở từng dự án
Các loại hình nhà ở người nước ngoài có thể tiếp cận; điều kiện giao dịch và hạn mức sở hữu tại từng dự án; những trở ngại khi mua, thuê hoặc bố trí chỗ ở cho chuyên gia… cùng những giải pháp tháo gỡ đã được đưa ra bàn thảo công khai.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...