


Với sự thay đổi về phân cấp trong lĩnh vực quản lý thuế, cơ sở pháp lý về APA và Cục Thuế đã có bản quyền sử dụng cơ sở dữ liệu thương mại Orbis và Công cụ phân tích chuyển giá TP Catalyst (năm 2025), Việt Nam nên triển khai mạnh mẽ việc xử lý hồ sơ APA như là minh chứng cho việc hội nhập toàn diện, minh bạch và thúc đẩy các giải pháp thu hút vốn đầu tư nước ngoài trong kỷ nguyên vươn mình của dân tộc.


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Kỷ nguyên mới cho các thỏa thuận giá trước tại Việt Nam


Thỏa thuận trước về phương pháp xác định giá tính thuế (APA) nếu sớm được ký kết sẽ là bước tiến lớn hỗ trợ cơ quan quản lý trong các cuộc thanh tra, kiểm tra về thuế và giá giao dịch liên kết, giúp Việt Nam hội nhập hơn với thông lệ tốt mà các cơ quan thuế tại các quốc gia trên thế giới đang áp dụng...
APA là thỏa thuận trước về phương pháp xác định giá tính thuế bằng văn bản giữa cơ quan thuế với người nộp thuế, hoặc giữa cơ quan thuế với người nộp thuế và cơ quan thuế nước ngoài, vùng lãnh thổ mà Việt Nam đã ký hiệp định tránh đánh thuế hai lần.
APA được coi là bước tiến quan trọng cùng với sự tăng trưởng đầu tư của các doanh nghiệp FDI tại Việt Nam, tạo điều kiện thuận lợi cho môi trường đầu tư và kinh doanh.
SỰ CẦN THIẾT ĐỂ THỰC HIỆN CƠ CHẾ APA
Kể từ khi Nghị định 20/2017/NĐ-CP (hiệu lực cho các năm tài chính 2017-2019) và sau đó là Nghị định 132/2020/NĐ-CP quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết (Nghị định 132) được áp dụng từ năm 2020, toàn ngành thuế đã tiến hành nhiều cuộc thanh tra, kiểm tra đối với các doanh nghiệp có hoạt động giao dịch liên kết. Các báo cáo cho thấy số cuộc thanh tra, kiểm tra về giá giao dịch liên kết nằm trong kế hoạch hàng năm của cơ quan thuế, với con số truy thu, truy hoàn và phạt tăng đáng kể.
Tại hội nghị trao đổi kinh nghiệm về thanh tra, kiểm tra thuế, đối với doanh nghiệp có giao dịch liên kết, nhằm ngăn chặn hành vi chuyển giá, tránh thuế ngày 17-18/4/2025, trong năm 2024, toàn ngành thuế thực hiện thanh, kiểm tra 920 doanh nghiệp có giao dịch liên kết. Qua đó, đã truy thu, truy hoàn và phạt là 1.807 tỷ đồng, giảm lỗ là 9.143 tỷ đồng. Trong đó, truy thu do điều chỉnh giá giao dịch liên kết là 710 tỷ đồng, giảm lỗ do điều chỉnh giá giao dịch liên kết là 4.047 tỷ đồng.
Theo Công văn 2220/TTCP-KHTH của Văn phòng Chính phủ ngày 23/10/2024 về định hướng chương trình thanh tra năm 2025, một trong những nhiệm vụ trọng tâm của cơ quan thuế là tập trung thanh tra, kiểm tra các doanh nghiệp thuộc ngành nghề, lĩnh vực có dư địa thu lớn hoặc có rủi ro, trong đó có các doanh nghiệp có giao dịch liên kết, chuyển giá, kết quả hoạt động kinh doanh lỗ nhiều năm hoặc thấp hơn nhiều so với các doanh nghiệp hoạt động trong cùng ngành nghề, lĩnh vực.
Ngày 11/6/2025, Chính phủ Việt Nam đã ban hành Nghị định số 122/2025/NĐ-CP quy định về phân quyền, phân cấp trong lĩnh vực quản lý thuế, đánh một dấu mốc chuyển mình trong sự phát triển của các APA. Quy định mới này thay thế những phức tạp lỗi thời bằng một khuôn khổ hướng tới tương lai, mở ra một quy trình APA linh hoạt, hội nhập hơn với thông lệ quốc tế và thân thiện với doanh nghiệp.
So với Nghị định 126/2020/NĐ-CP, những thay đổi của Nghị định 122 không chỉ mang tính thủ tục mà còn phản ánh một sự chuyển biến chiến lược trong tư duy hướng tới hiệu quả cao hơn, trách nhiệm hơn và sự phù hợp quốc tế hơn.
Sự thay đổi đáng kể là Bộ trưởng Bộ Tài chính thực hiện thẩm quyền cho ý kiến và quyết định ký nội dung APA đối với các APA song phương, đa phương có sự tham gia của cơ quan thuế nước ngoài và trao quyền cho Cục Thuế trao đổi, đàm phán nội dung về APA với người nộp thuế và cơ quan thuế nước ngoài, xây dựng phương án đàm phán xin ý kiến các bộ, ngành liên quan (nếu cần thiết) và trình Bộ trưởng Bộ Tài chính phê duyệt trước khi tiến hành đàm phán. Điều này làm tăng tốc độ thực thi bằng cách loại bỏ các nút thắt hành chính.
Về vấn đề cơ sở dữ liệu, trung tuần tháng 1/2025 vừa qua, theo Công văn 175/TCT-CNTT ngày 13/1/2025 (Công văn 175), Cục Thuế đã trang bị, tập huấn và đưa vào sử dụng cơ sở dữ liệu thương mại Orbis và Công cụ phân tích chuyển giá TP Catalyst cho các chi cục thuế khu vực. Đây là cơ sở dữ liệu khổng lồ mà cơ quan thuế các nước đang sử dụng phục vụ công tác quản lý thuế và đàm phán APA.
Việc chính thức áp dụng cơ sở dữ liệu và công cụ phân tích chuyển giá giúp việc thanh tra, kiểm tra thuế về giá chuyển nhượng thuận tiện hơn và giảm thiểu các bất đồng về nguồn gốc cơ sở dữ liệu. Điều này cũng loại bỏ việc cơ quan thuế sử dụng cơ sở dữ liệu bí mật (secret database) để ấn định tỷ suất lợi nhuận, từng là một vấn đề gây nhiều băn khoăn, thắc mắc từ người nộp thuế.
Đây cũng là tiền đề cho việc xử lý các hồ sơ APA tồn đọng từ năm 2013 cho tới nay.
MINH BẠCH ĐỂ HỘI NHẬP SÂU RỘNG HƠN
Việc thực hiện cơ chế APA là cần thiết vì đây là xu hướng chung mà các cơ quan thuế trên thế giới đang áp dụng hiệu quả nhằm quản lý nguồn thu từ các giao dịch xuyên biên giới. Cơ chế này mang lại lợi ích cho cả người nộp thuế và giúp Việt Nam hội nhập với xu hướng thuế quốc tế. Điều này hoàn toàn phù hợp trong bối cảnh Việt Nam tham gia vào Diễn đàn hợp tác chung về quy định chống xói mòn cơ sở thuế và chuyển lợi nhuận (Diễn đàn IF) của OECD từ năm 2017.
Việc sớm ký kết APA cũng phù hợp với tinh thần chung của Nghị quyết 50-NQ/TW về định hướng hoàn thiện thể chế, chính sách, nâng cao chất lượng, hiệu quả hợp tác đầu tư nước ngoài đến năm 2030, do Bộ Chính trị ban hành năm 2019, trong đó đề nghị nghiên cứu xây dựng các quy định khắc phục tình trạng “vốn mỏng”, chuyển giá, đầu tư “chui”, đầu tư “núp bóng” của các doanh nghiệp đầu tư nước ngoài.
Ở Việt Nam, APA dựa trên nguyên tắc cơ quan thuế và người nộp thuế hoặc cơ quan thuế Việt Nam và các cơ quan thuế đối tác khác hợp tác, trao đổi thông tin và đàm phán về việc áp dụng các quy định về nghĩa vụ thuế đối với các giao dịch thuộc phạm vi áp dụng APA. APA hiện được hỗ trợ bởi khung khổ pháp lý vững chắc, được quy định trong luật, nghị định và thông tư ban hành từ năm 2013 tới nay (Luật Quản lý thuế số 38/2019/QH14; Nghị định số 126/2020/NĐ-CP; Thông tư số 45/2021/TT-BTC, có hiệu lực thi hành kể từ ngày 3/8/2021, thay thế Thông tư số 201/2013/TT-BTC ngày 20/12/2013 của Bộ Tài chính hướng dẫn việc áp dụng Thỏa thuận trước về phương pháp xác định giá tính thuế (APA) trong quản lý thuế).
Tuy nhiên, cho đến nay Cục Thuế vẫn chưa phê duyệt chính thức hồ sơ APA nào. Hầu hết các hồ sơ APA vẫn đang trong giai đoạn thẩm định, thảo luận và đàm phán. APA là một cơ chế tự nguyện, được thực hiện trên cơ sở đề nghị của người nộp thuế và được xác lập dựa trên các thông tin dự kiến, kế hoạch của người nộp thuế và các thông tin từ các nguồn dữ liệu đa dạng. Đây là một cơ chế thuế mới, Việt Nam chưa có nhiều kinh nghiệm thực tiễn, nên cần có lộ trình thực hiện...
(*) Phạm Ngọc Long, Phó Tổng giám đốc, Dịch vụ Thuế về giá giao dịch liên kết, Công ty cổ phần Tư vấn EY Việt Nam.
Nội dung đầy đủ bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 31-2025 phát hành ngày 4/8/2025. Kính mời Quý độc giả tìm đọc tại đây:
https://postenp.phaha.vn/tap-chi-kinh-te-viet-nam/detail/1544
Bài liên quan
Đọc bài theo từ khoá


Hơn 20 ngân hàng giảm lãi suất cho vay: Ai hưởng ưu đãi?
Ít nhất 22 ngân hàng công bố giảm lãi suất cho vay, trong đó 15 ngân hàng đưa ra các gói tín dụng ưu đãi với tổng hạn mức hơn 451.000 tỷ đồng. Trong số này, chỉ có Agribank công bố giảm lãi suất cho cả các khoản vay đang còn dư nợ. Không có chương trình nào dành cho khách hàng cá nhân vay tiêu dùng như mua nhà, mua ô tô mà chỉ tập trung vào vốn lưu động phục vụ sản xuất, kinh doanh với kỳ hạn dưới 6 tháng...
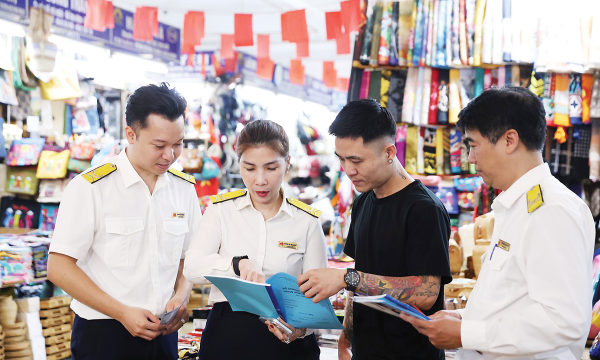
Hộ kinh doanh loay hoay trước bài toán nối chuỗi khấu trừ thuế
Dù cùng tham gia chuỗi cung ứng, giao dịch giữa doanh nghiệp với hộ kinh doanh và giữa các doanh nghiệp đang tạo ra sự khác biệt về quyền khấu trừ thuế giá trị gia tăng. Vướng mắc này không chỉ ảnh hưởng đến chi phí giao dịch, quyết định lựa chọn nhà cung cấp mà còn đặt ra bài toán chuyển đổi hộ kinh doanh để tham gia đầy đủ hơn vào chuỗi khấu trừ thuế.
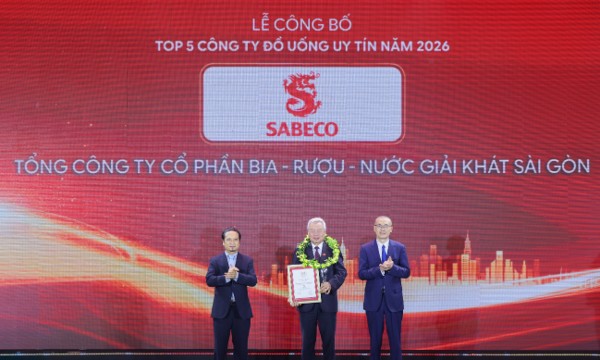
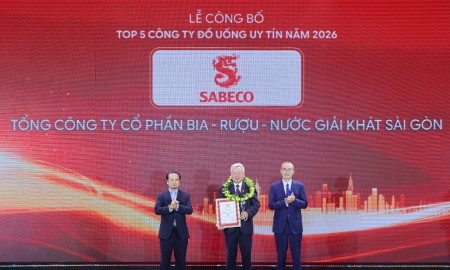
SABECO giữ vững vị thế Top 1 Công ty Đồ uống uy tín 2026
Tổng công ty Cổ phần Bia - Rượu - Nước giải khát Sài Gòn (SABECO) được Vietnam Report xếp hạng Top 1 Công ty Đồ uống có cồn uy tín năm 2026, tiếp nối nhiều năm liên tiếp trong nhóm top đầu của bảng xếp hạng. Kết quả phản ánh năng lực hoạt động, đổi mới sản phẩm và mức độ tín nhiệm của doanh nghiệp trên thị trường.
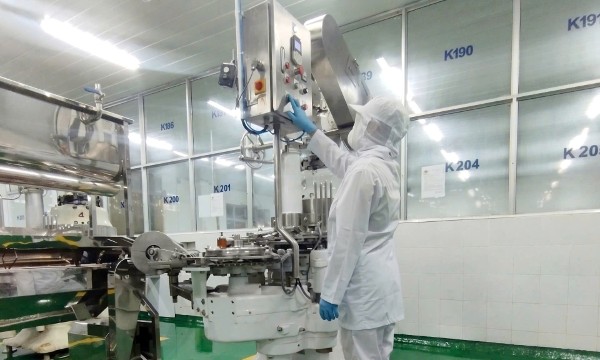
Hạ Long Canfoco từng bước đưa sản phẩm trở lại thị trường
Cùng với việc tuân thủ kiểm soát chất lượng từ đầu vào đến thành phẩm, Hạ Long Canfoco đang nỗ lực kết nối hoạt động kinh doanh đưa sản phẩm trở lại thị trường…
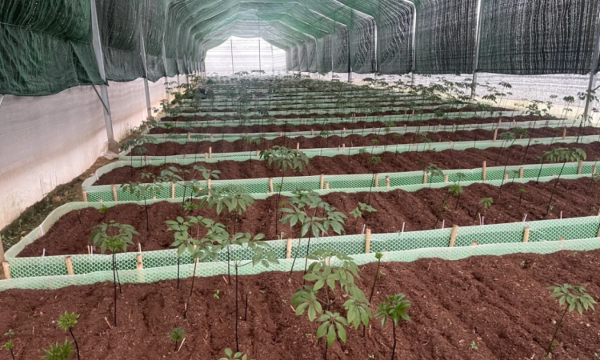
Tây Nguyên tìm hướng phát triển nông nghiệp công nghệ cao và dược liệu
Tây Nguyên có nhiều lợi thế về đất đai, khí hậu cùng hệ sinh thái để phát triển nông nghiệp công nghệ cao và dược liệu. Tuy nhiên, sản xuất còn phân tán, chất lượng giống chưa đồng đều, chế biến sâu hạn chế và liên kết thị trường chưa chặt chẽ đang là những điểm nghẽn cần tháo gỡ...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.








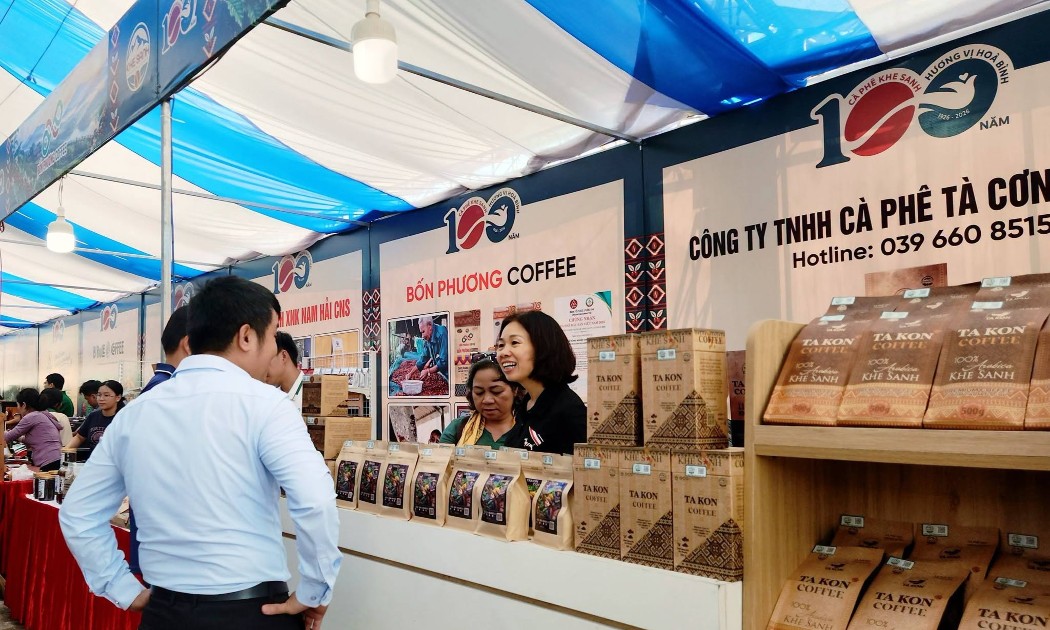
 Khe Sanh kể chuyện 100 năm cà phê
Với thông điệp “Cà phê Hòa bình - Make coffee not war”, chuỗi hoạt động “Theo dấu chân 100 năm Cà phê Khe Sanh” kết nối những giá trị lịch sử, văn hóa và nông nghiệp. Đây cũng là dịp để Quảng Trị phát huy tiềm năng du lịch nông nghiệp, đưa câu chuyện cà phê trở thành điểm nhấn trong hành trình khám phá miền Tây của tỉnh.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...