




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


HSG dự chi 1.980 tỷ mua cổ phần của Hoa Sen Home


CTCP Tập đoàn Hoa Sen (mã HSG-HOSE) công bố Nghị quyết Hội đồng quản trị về việc thông qua chủ trương thực hiện quyền mua cổ phần phát hành cho cổ đông hiện hữu.
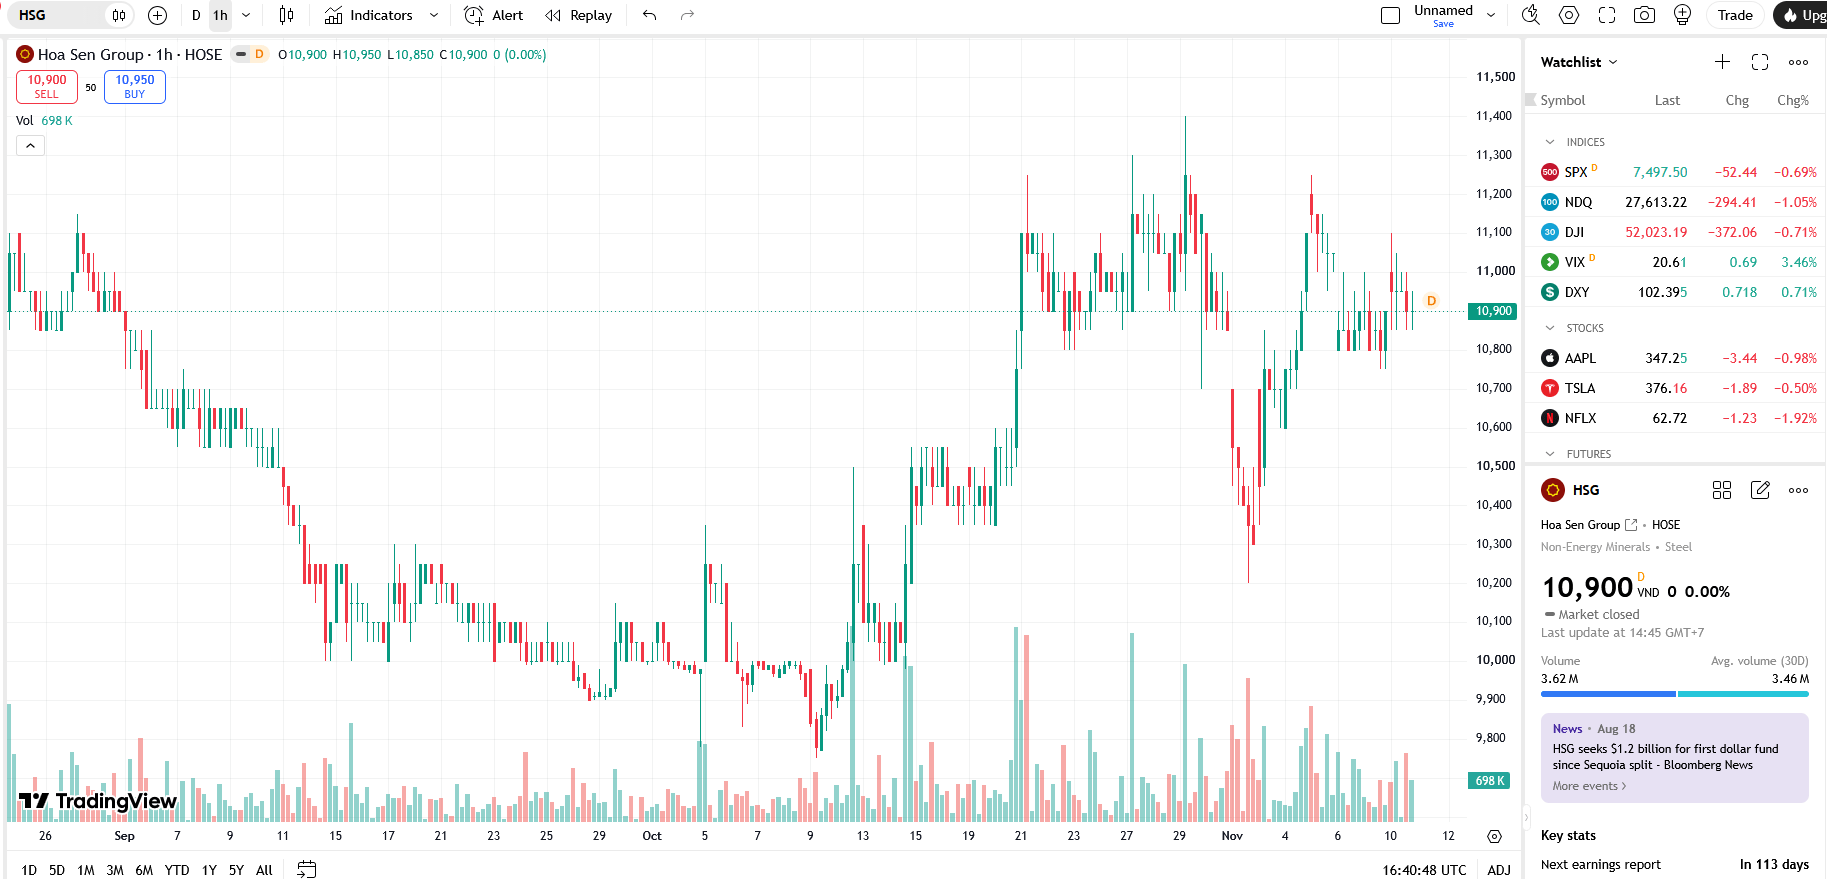
Theo đó, Hoa Sen Home dự kiến chào bán thêm 200 triệu cổ phần, trong đó, HSG đăng ký mua 198 triệu cổ phần. Với giá chào bán 10.000 đồng/cổ phần, tổng giá trị số cổ phần dự kiến mua là 1.980 tỷ đồng.
Phương thức thực hiện là đăng ký và nộp tiền mua cổ phần một lần hoặc nhiều lần theo phương án chào bán và thông báo của Hoa Sen Home.
Được biết, Hoa Sen Home mới được thành lập tháng 1/2026 với vốn điều lệ 1.000 tỷ đồng - trong đó, HSG nắm 99%; ông Lê Phước Vũ nắm 0,99% và Nguyễn Ngọc Huy nắm 0,01%.
Nếu hoàn tất chào bán cổ phần, Hoa Sen Home sẽ tăng vốn lên 3.000 tỷ đồng và HSG vẫn duy trì sở hữu 99% vốn Hoa Sen Home sau khi tăng vốn.
Mới đây, HĐQT HSG thông qua việc gia hạn thời gian tổ chức Hội nghị ĐHĐCĐ thường niên NĐTC 2026 - 2027 với thời gian chính thức tổ chức Đại hội sẽ được HĐQT quyết định và thực hiện công bố thông tin theo quy định.
HSG cho biết là do trước những diễn biến phức tạp, khó lường và tiềm ẩn nhiều rủi ro của kinh tế thế giới, HĐQT nhận thấy cần thêm thời gian để phân tích tình hình hiện tại và đánh giá tác động đến hoạt động sản xuất kinh doanh của Công ty, từ đó dự báo xu hướng trong thời gian tới, định hướng chiến lược trọng tâm và xây dựng các kịch bản kinh doanh khả thi cho NĐTC 2026 - 2027, phù hợp với tình hình thực tế và đảm bảo lợi ích cho cổ đông.
Mới đây, HSG công bố KQKD quý 4 năm tài chính 2026 (từ tháng 7 đến tháng 9/2026) với sản lượng tiêu thụ: khoảng 470.000 tấn (+5% so với cùng kỳ quý trước, +13% so với cùng kỳ năm trước), chủ yếu nhờ sản lượng xuất khẩu tăng (+13% so với cùng kỳ quý trước, +34% so với cùng kỳ năm trước).
Doanh thu thuần ghi nhận đạt 10.384 tỷ đồng (+4% so với cùng kỳ quý trước, +24% so với cùng kỳ năm trước); lợi nhuận sau thuế sau lợi ích cổ đông thiểu số đạt 55 tỷ đồng (-86% so với cùng kỳ quý trước; -35% so với cùng kỳ năm trước); lợi nhuận sau thuế sau lợi ích cổ đông thiểu số cốt lõi đạt 75 tỷ đồng (-80% so với cùng kỳ quý trước; +170% so với cùng kỳ năm trước từ mức nền thấp).
Năm 2026 ghi nhận sản lượng tiêu thụ đạt khoảng 1.709.000 tấn (-5% so với cùng kỳ năm trước; hoàn thành 98% dự báo năm tài chính 2026 của Chứng khoán Vietcap (VCSC);
Doanh thu thuần đạt 37.736 tỷ đồng (+3% so với cùng kỳ năm trước; hoàn thành 99% dự báo năm tài chính 2026 của VCSC); lợi nhuận sau thuế sau lợi ích cổ đông thiểu số: 623 tỷ đồng (-15% so với cùng kỳ năm trước; hoàn thành 90% dự báo năm tài chính 2026 của VCSC); lợi nhuận sau thuế sau lợi ích cổ đông thiểu số cốt lõi: 627 tỷ đồng (+78% so với cùng kỳ năm trước; hoàn thành 101% dự báo năm tài chính 2026 của VCSC).
Theo VCSC, doanh thu thuần quý 4 năm tài chính 2026 tăng 4% so với cùng kỳ quý trước và 24% so với cùng kỳ năm trước lên 10.384 tỷ đồng, được thúc đẩy bởi tổng sản lượng tiêu thụ thép tăng 5% so với cùng kỳ quý trước và 13% so với cùng kỳ năm trước. Xuất khẩu là động lực tăng trưởng chính, tăng 13% so với cùng kỳ quý trước và 34% so với cùng kỳ năm trước lên khoảng 162.000 tấn, trong khi sản lượng tiêu thụ trong nước tăng nhẹ 1% so với cùng kỳ quý trước và 5% so với cùng kỳ năm trước lên khoảng 308.000 tấn. Xuất khẩu chiếm 34% tổng sản lượng trong quý 4, tăng từ mức 29% trong quý 4 năm tài chính 2025. ASP ước tính nhìn chung đi ngang so với quý trước nhưng tăng so với cùng kỳ, phản ánh giá thép cao hơn (do gián đoạn từ căng thẳng Trung Đông) và tỷ trọng đóng góp từ xuất khẩu cao hơn.
Trong năm tài chính 2026, doanh thu thuần tăng 3% so với cùng kỳ năm trước lên 37.736 tỷ đồng dù tổng sản lượng giảm 5%. Sản lượng xuất khẩu cả năm giảm 23% so với cùng kỳ năm trước. Đà phục hồi trong quý 4 chỉ bù đắp một phần mức giảm 35% so với cùng kỳ năm trước trong 9 tháng đầu năm tài chính 2026, khi hoạt động xuất khẩu chịu áp lực từ các biện pháp bảo hộ thương mại và cạnh tranh từ thép Trung Quốc tại các thị trường nước ngoài không được bảo hộ khỏi thép Trung Quốc. Trong khi đó, sản lượng tiêu thụ trong nước tăng 6% so với cùng kỳ năm trước. ASP ước tính tăng so với cùng kỳ năm trước, đủ bù đắp mức giảm sản lượng và giúp doanh thu tăng trưởng.
Lợi nhuận gộp quý 4 năm tài chính 2026 giảm 18% so với cùng kỳ quý trước nhưng tăng 22% so với cùng kỳ năm trước, đạt 1.250 tỷ đồng. Biên lợi nhuận gộp giảm xuống 12,0% từ mức 15,3% trong quý 3 do lợi thế từ độ trễ giữa biến động giá bán và giá vốn liên quan đến căng thẳng Trung Đông dần thu hẹp, phù hợp với kỳ vọng của VCSC, và nhìn chung đi ngang so với cùng kỳ (12,2% trong quý 4 năm tài chính 2025).
Quý 4 ghi nhận 25 tỷ đồng trích lập dự phòng hàng tồn kho, so với mức hoàn nhập 21 tỷ đồng trong quý 4 năm tài chính 2025. Nếu loại trừ các khoản này, biên lợi nhuận gộp cốt lõi đạt 12,3% (so với 15,4% trong quý 3 và 12,0% trong quý 4 năm tài chính 2025), cao hơn một chút so với giả định biên lợi nhuận gộp quý 4 của VCSC ở mức khoảng 11,9%. Biên lợi nhuận gộp năm tài chính 2026 đạt 12,6% (so với 12,4% trong năm tài chính 2025), phù hợp với dự báo của VCSC, với lợi nhuận gộp đạt 4.766 tỷ đồng, hoàn thành 100% dự báo cả năm. Tổng giá trị trích lập dự phòng hàng tồn kho trong năm tài chính 2026 đạt 88 tỷ đồng, cao hơn mức 63 tỷ đồng theo dự báo của VCSC.
Ngoài ra, chi phí SG&A quý 4 năm tài chính 2026 tăng 3% so với cùng kỳ quý trước và 10% so với cùng kỳ năm trước lên 1.012 tỷ đồng, nhưng tỷ lệ chi phí SG&A/doanh thu cải thiện xuống 9,7% (so với 9,9% trong quý 3 và 11,0% trong quý 4 năm tài chính 2025) nhờ doanh thu tăng. Mức tăng so với cùng kỳ năm trước chủ yếu đến từ chi phí xuất khẩu (+49% so với cùng kỳ năm trước lên 244 tỷ đồng) do sản lượng xuất khẩu cao hơn, và chi phí quản lý doanh nghiệp (+17% so với cùng kỳ năm trước lên 215 tỷ đồng), được bù đắp một phần bởi chi phí nhân sự bán hàng giảm (-11% so với cùng kỳ năm trước xuống 230 tỷ đồng).
Theo đó, lợi nhuận từ hoạt động kinh doanh quý 4 giảm 56% so với cùng kỳ quý trước nhưng tăng 129% so với cùng kỳ năm trước lên 238 tỷ đồng. Trong năm tài chính 2026, chi phí SG&A giảm 3% so với cùng kỳ năm trước xuống 3.649 tỷ đồng, hoàn thành 99% dự báo, và lợi nhuận từ HĐKD tăng 50% so với cùng kỳ năm trước lên 1.117 tỷ đồng, hoàn thành 101% dự báo.
Trong khi đó, chi phí lãi vay quý 4 năm tài chính 2026 tăng 15% so với cùng kỳ quý trước và 196% so với cùng kỳ năm trước lên 139 tỷ đồng, trong khi chi phí lãi vay cả năm tài chính 2026 tăng hơn gấp đôi (+127% so với cùng kỳ năm trước) lên 420 tỷ đồng, với chi phí lãi vay ròng tương đương 106% so với dự báo. Dư nợ vay ngắn hạn đạt 7.333 tỷ đồng vào cuối quý 4 năm tài chính 2026, nhìn chung đi ngang so với cùng kỳ quý trước (+1%) nhưng tăng 67% so với đầu năm tài chính.
Đáng chú ý, chi phí thuế quý 4 năm tài chính 2026 đạt 37 tỷ đồng (-42% so với cùng kỳ quý trước, +38% so với cùng kỳ năm trước), với thuế suất hiệu dụng tăng lên 39,7% (so với 14,3% trong quý 3 và 23,9% trong quý 4 năm tài chính 2025). Trong năm tài chính 2026, chi phí thuế tăng 79% so với cùng kỳ năm trước lên 161 tỷ đồng (tương đương 107% dự báo), nâng thuế suất hiệu dụng lên 20,5%, cao hơn mức 10,9% trong năm tài chính 2025 và giả định 18% của VCSC cho năm tài chính 2026. Bên cạnh đó, quý 4 ghi nhận khoản lỗ ròng từ chênh lệch tỷ giá và các khoản khác là 7 tỷ đồng, so với khoản lãi thuần 54 tỷ đồng trong quý 4 năm tài chính 2025.
Trong năm tài chính 2026, tổng lãi tỷ giá và lãi khác ròng đạt 83 tỷ đồng, chỉ bằng 64% dự báo của VCSC. Khoản lãi tỷ giá/khác thấp hơn kỳ vọng và trích lập dự phòng hàng tồn kho cao hơn là nguyên nhân khiến lợi nhuận sau thuế sau lợi ích cổ đông thiểu số năm tài chính 2026 chỉ đạt 90% dự báo của VCSC, trong khi lợi nhuận sau thuế sau lợi ích cổ đông thiểu số cốt lõi phù hợp với dự báo.
Qua đó, VCSC nhận định sản lượng, doanh thu, lợi nhuận gộp và lợi nhuận từ hoạt động kinh doanh năm tài chính 2026 lần lượt hoàn thành 98%, 99%, 100% và 101% so với dự báo của VCSC, trong khi lợi nhuận sau thuế sau lợi ích cổ đông thiểu số cốt lõi hoàn thành 101%, nhìn chung phù hợp kỳ vọng.
Do đó, VCSC đánh giá kết quả kinh doanh nhìn chung phù hợp với dự báo xét trên lợi nhuận cốt lõi và duy trì dự báo năm tài chính 2027 ở thời điểm hiện tại. Tuy nhiên VCSC cho biết rủi ro chính cần theo dõi là các cuộc điều tra chống bán phá giá đang diễn ra tại Malaysia và Australia, có thể gây áp lực lên triển vọng xuất khẩu trong năm tài chính 2027.
Bài liên quan
Đọc bài theo từ khoá


10 tháng, DMX hoàn thành 92% kế hoạch doanh thu
Tính riêng tháng 10, doanh thu đạt hơn 12,9 nghìn tỷ đồng, cao nhất từ đầu năm, tăng 4% so với tháng trước.
Giám đốc cao cấp - Tài chính của PNJ xin từ nhiệm
Công ty Cổ phần Vàng bạc Đá quý Phú Nhuận (mã PNJ-HOSE) thông báo thay đổi nhân sự - Thư từ nhiệm của Giám đốc cao cấp - Tài chính.
PAN Group và AGRI SMILE Nhật Bản thỏa thuận hợp tác thúc đẩy nông nghiệp bền vững tại Việt Nam
Hoạt động diễn ra trong khuôn khổ Diễn đàn công tư về hợp tác kinh tế và khoa học công nghệ Việt Nam – Nhật Bản diễn ra vào ngày 09/11 tại Tokyo, với sự tham dự của Tổng Bí thư Tô Lâm và lãnh đạo cấp cao, đại diện cộng đồng doanh nghiệp hai nước.
KOKUYO sở hữu 46,82% vốn TLG sau thương vụ lớn
Theo thông báo chính thức của TLAT, các cổ đông của TLAT đã hoàn tất việc chuyển nhượng toàn bộ cổ phần TLAT cho Tập đoàn KOKUYO vào ngày 06/11/2026, sau khi nhận được các chấp thuận cần thiết của cơ quan nhà nước có thẩm quyền.
Đại hội cổ đông bất thường TNH: Nhiều tín hiệu hồi phục sau áp lực đầu tư
Đại hội cổ đông bất thường Tập đoàn Bệnh viện TNH ngày 6/11 cho thấy doanh nghiệp bước vào giai đoạn chuyển trọng tâm từ đầu tư sang khai thác hiệu quả tài sản, đồng thời xử lý áp lực tài chính để tạo dư địa phục hồi.





Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…







 Lãnh đạo Bộ Xây dựng thông tin về quy định mua nhà ở xã hội
Về phát triển nhà ở xã hội, cả nước đang triển khai xây dựng 293 dự án với quy mô 363.065 căn. Dự kiến hết năm nay, cả nước sẽ hoàn thành 87.601 căn.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...