




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


HSBC: Mỹ sẽ suy thoái trong năm nay, năm tới đến lượt châu Âu


HSBC nói rằng dấu hiệu suy thoái đã xuất hiện ở nhiều nền kinh tế, nhưng đang có sự lạc nhịp giữa diễn biến trên thị trường cổ phiếu và trái phiếu với chính sách tài khoá và tiền tệ...
Nền kinh tế Mỹ sẽ rơi vào suy thoái trong quý 4 năm nay, và đến năm 2024, suy thoái sẽ gõ cửa châu Âu - theo một báo cáo của công ty quản lý tài sản HSBC Asset Management thuộc ngân hàng Anh HSBC.
Trong báo cáo triển vọng kinh tế giữa năm, HSBC nói rằng dấu hiệu suy thoái đã xuất hiện ở nhiều nền kinh tế, nhưng đang có sự lạc nhịp giữa diễn biến trên thị trường cổ phiếu và trái phiếu với chính sách tài khoá và tiền tệ.
FED SẼ GIẢM LÃI SUẤT TRONG NĂM NAY?
Chiến lược gia trưởng toàn cầu Joseph Little của HSBC Asset Management nhận định rằng một số bộ phận của nền kinh tế Mỹ cho tới hiện tại vẫn vững vàng, nhưng cán cân rủi ro “đang nghiêng về khả năng suy thoái cao”. Ông Little cũng nói diễn biến của các nền kinh tế châu Âu thường có độ trễ so với Mỹ, nhưng hướng đi vĩ mô của hai bên bờ Đại Tây Dương nhìn chung là tương đồng.
“Một cuộc suy thoái nhẹ về lợi nhuận đang diễn ra ở Mỹ rồi. Và các vụ vỡ nợ của doanh nghiệp cũng bắt đầu tăng lên. Có một tin tốt là chúng tôi dự kiến lạm phát sẽ dịu đi nhanh chóng. Điều đó sẽ tạo ra cơ hội cho các nhà hoạch định chính sách cắt giảm lãi suất”, ông Little nhận định trong báo cáo.
Mặc quan điểm chính sách tiền tệ cứng rắn của các quan chức ngân hàng trung ương và sự dai dẳng rõ rệt của lạm phát, đặc biệt là lạm phát lõi, HSBC Asset Management dự báo Cục Dự trữ Liên bang Mỹ (Fed) phải cắt giảm lãi suất trước năm 2023, và Ngân hàng Trung ương châu Âu (ECB) và Ngân hàng Trung ương Anh (BOE) sẽ hành động tương tự vào năm sau.
Trong cuộc họp vào tháng 6, Fed tạm dừng tăng lãi suất sau 10 lần nâng liên tiếp trước đó, giữ lãi suất quỹ liên bang (fed funds rate) ở mức 5-5,25%.Tuy nhiên, Fed phát tín hiệu sẽ nâng lãi suất 2 lần nữa trong năm nay. Thị trường thì đang đặt cược rằng từ nay tới cuối năm, Fed sẽ chỉ tăng lãi suất thêm 1 lần nữa, với bước nhảy 0,25 điểm phần trăm - theo dữ liệu từ công cụ FedWatch của CME Group.
Ông Little thừa nhận rằng các ngân hàng trung ương sẽ không thể cắt giảm lãi suất nếu lạm phát còn cao hơn đáng kể so với mục tiêu - như thực trạng ở nhiều nền kinh tế lớn hiện nay - và cho rằng điều quan trọng là suy thoái kinh tế “không đến quá sớm” và phải kéo được lạm phát giảm xuống.
“Kịch bản suy thoái sắp tới sẽ giống với cuộc suy thoái đầu những năm 1990 hơn, với kịch bản trung tâm của chúng tôi là GDP giảm 1-2%”, ông Little nói thêm.
HSBC dự đoán suy thoái kinh tế ở các nền kinh tế phương Tây sẽ dẫn đến một “triển vọng khó khăn và bấp bênh đối với thị trường tài chính” vì hai lý do.
“Đầu tiên, chúng ta thấy việc thắt chặt nhanh chóng các điều kiện tài chính đã gây ra sự suy thoái trong chu kỳ tín dụng. Thứ hai, thị trường hiện nay dường như không phản ánh vào giá tài sản một cái nhìn bi quan cụ thể nào về thế giới,” ông Little nói. “Chúng tôi cho rằng luồng tin tức trong sáu tháng tới có thể sẽ là ‘khó nhằn’ đối với một thị trường đang nghĩ về một cuộc ‘hạ cánh mềm’ của nền kinh tế”.
LẠC QUAN VỀ TRUNG QUỐC VÀ ẤN ĐỘ
Theo quan điểm của ông Little, cuộc suy thoái sắp đến sẽ không đủ để “thanh lọc” mọi áp lực lạm phát khỏi hệ thống, và do đó, các nền kinh tế phát triển phải đối mặt với tình trạng “lạm phát và lãi suất tăng thêm một chút”.
Trong khi bi quan về kinh tế Mỹ và châu Âu, HSBC Asset Management lạc quan hơn về kinh tế Trung Quốc và Ấn Độ.
Kinh tế Trung Quốc vẫn đang phục hồi, dù sự phục hồi đang có chiều hướng chững lại, sau 3 năm nước này áp dụng các biện pháp phong tỏa nghiêm ngặt để chống đại dịch Covid-19. HSBC tin rằng mức tiết kiệm cao của các hộ gia đình ở nước này sẽ tiếp tục hỗ trợ nhu cầu trong nước, trong khi cuộc khủng hoảng bất động sản đang chạm đáy và các nỗ lực tài khoá của Chính phủ sẽ giúp tạo công ăn việc làm.
Ông Little cũng cho rằng lạm phát tương đối thấp - giá tiêu dùng ở Trung Quốc chỉ tăng 0,1% trong tháng 5 so với cùng kỳ năm ngoái trong lúc các bộ phận của nền kinh tế còn loay hoay phục hồi - có nghĩa là Bắc Kinh có thể nới lỏng chính sách tiền tệ hơn nữa và tăng trưởng GDP “sẽ dễ dàng vượt quá” mục tiêu khiêm tốn 5% mà Bắc Kinh đề ra cho năm nay.
HSBC vẫn coi trọng cổ phiếu Trung Quốc vì lý do này, và Little cho biết “không nên đánh giá thấp sự đa dạng hóa của chứng khoán Trung Quốc”, trong khi thận trọng với các thị trường chứng khoán phát triển. “Ví dụ, cổ phiếu giá trị đang vượt trội so với cổ phiếu tăng trưởng ở Trung Quốc và châu Á nói chung. Điều đó trái ngược với các thị trường chứng khoán phát triển,” ông nói thêm.
Cùng với Trung Quốc, ông Little nhận định Ấn Độ sẽ là “câu chuyện tăng trưởng vĩ mô chính trong năm 2023” khi nền kinh tế này đang bật dậy mạnh mẽ sau đại dịch nhờ chi tiêu của người tiêu dùng phục hồi và lĩnh vực dịch vụ phát triển mạnh mẽ.
“Ở Ấn Độ, những bất ngờ về tăng trưởng đi lên và lạm phát đi xuống gần đâ đang tạo ra một trạng thái ‘vàng’ của nền kinh tế”, vị chuyên gia nói. “Bảng cân đối kế toán được cải thiện của các ngân hàng và doanh nghiệp còn mạnh thêm bởi các khoản trợ cấp của chính phủ. Cùng với đó đó, câu chuyện về đầu tư dài hạn và mang tính chất cơ cấu của Ấn Độ vẫn còn nguyên vẹn”.

Một loạt công ty toàn cầu cắt giảm mạnh nhân sự, AI là một nguyên nhân
Trong tuần vừa rồi, một loạt công ty lớn gồm American Express, Barclays, eBay và Volvo thông báo cắt giảm hàng nghìn lao động...
Giới giàu Trung Quốc chuyển tiền từ Singapore, Hồng Kông sang Mỹ để né thuế
Lo ngại Bắc Kinh mở rộng truy thu thuế đối với tài sản ở nước ngoài, nhiều người giàu Trung Quốc đang chuyển tiền sang ngân hàng Mỹ, với kỳ vọng hạn chế khả năng cơ quan thuế trong nước tiếp cận thông tin tài khoản…
Thế “tiến thoái lưỡng nan” của Ngân hàng Trung ương Nga
Tình trạng hiện nay của kinh tế Nga đang đặt CBR vào một tình thế "tiến thoái lưỡng nan": tăng lãi suất để chống lạm phát sẽ gây áp lực lên nền kinh tế vốn dĩ đã yếu, trong khi giảm lãi suất để hỗ trợ tăng trưởng sẽ đẩy lạm phát lên cao hơn...
Các hãng xe Nhật Bản chạy đua rút ngắn thời gian phát triển sản phẩm để cạnh tranh với Trung Quốc
Các hãng xe Nhật Bản đang cải tổ quy trình phát triển sản phẩm để rút ngắn thời gian đưa xe mới ra thị trường, thu hẹp khoảng cách với đối thủ Trung Quốc.
Pháp “thoát hiểm” về định hạng tín nhiệm nhưng rủi ro nợ công còn lớn
Các nhà đầu tư đã dành sự quan tâm lớn quyết định xếp hạng này của Moody’s trong lúc Pháp chao đảo vì các cuộc biểu tình và sự gia tăng đột biến của lợi suất trái phiếu chính phủ...

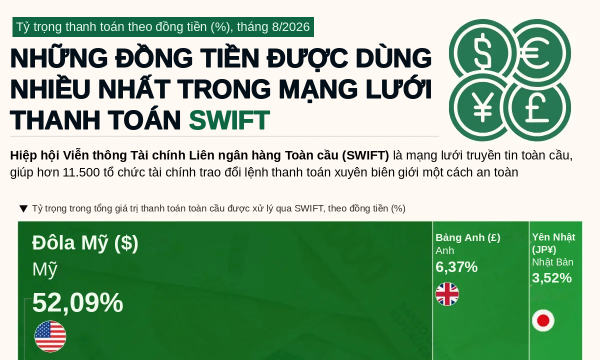
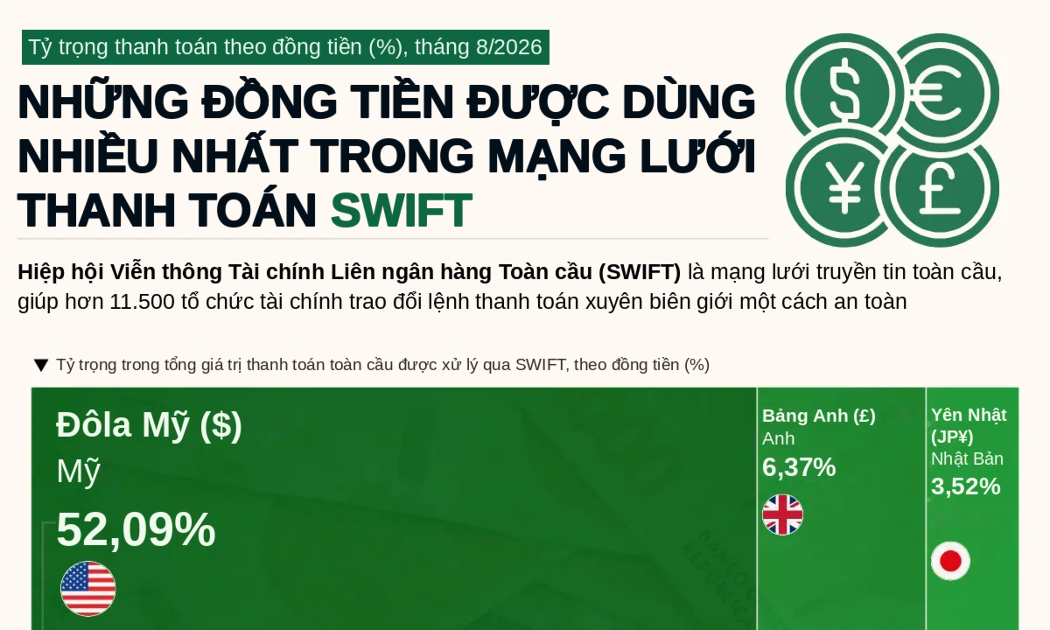

Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...








 Cần có quy hoạch đất dành riêng cho mục đích phát triển nhà cho thuê
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

