




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


HSBC lạc quan về chứng khoán Việt Nam


Thị trường chứng khoán Việt Nam hiện đã được các chuyên gia của HSBC đưa trở lại danh sách đề nghị đầu tư

Tập đoàn Ngân hàng Hồng Kông – Thượng Hải (HSBC) vừa công bố báo cáo tiếp theo trong loạt báo cáo về tình hình phát triển kinh tế và thị trường tài chính, chứng khoán của Việt Nam.
Trong báo cáo này, các chuyên gia HSBC tỏ ra lạc quan về thị trường chứng khoán Việt Nam.
Ba y
ếu t
ố d
ẫn t
ới t
ăng tr
ư
ởng
Thị trường chứng khoán Việt Nam đã tăng trở lại từ sau khi rơi xuống đáy 884 điểm trong tháng 8 vừa qua. Th
ế nh
ưng tr
ong một vài tuần trở lại đây, VN-Index đã t
ăng
14% và tính từ đầu năm đến nay, chỉ số này đã tăng 34%.
Theo các chuyên gia HSBC, sự phục hồi này được dẫn đầu bởi ba yếu tố. Thứ nhất là sự phục hồi của thị trường chứng khoán toàn cầu. Thứ hai là yếu tố tâm lý cho rằng mốc 900 điểm của VN-Index là mức cho thấy giá trị thị trường của các loại cổ phiếu là hấp dẫn nhất. Và thứ ba là kỳ vọng của các nhà đầu tư nước ngoài trước những đợt cổ phần hóa lớn diễn ra vào mùa thu này.
Đặc biệt, VN-Index được hỗ trợ nhiều nhất bởi các loại cổ phiếu trong ngành tài chính mà tiêu biểu là cổ phiếu Sacombank với mức giá đã tăng 30% trong tháng qua, cổ phiếu của Ngân hàng Thương mại Cổ phần Á châu (ACB) cũng tăng 26%.
Xu hướng này được kích thích bởi những khoản đầu tư chiến lược của các nhà đầu tư nước ngoài vào lĩnh vực tài chính của Việt Nam. Chẳng hạn, AXA mua 16% cổ phần của Bảo Minh, HSBC mua 10% cổ phần của Bảo Việt. Mặt khác, một số tờ báo trong nước cũng đưa ra thông tin cho rằng giới hạn cổ phần mà các nhà đầu tư nước ngoài có thể nắm giữ trong các ngân hàng trong nước có thể tăng cao hơn mức 30% như hiện nay.
Tuy nhiên, do sự phục hồi của thị trường trong thời gian qua được nâng đỡ bởi các loại cổ phiếu tài chính, chính lượng mua vào của các nhà đầu tư trong nước chứ không phải các nhà đầu tư nước ngoài là nhân tố đẩy VN-Index tiến lên. Vì một lẽ, các nhà đầu tư nước ngoài đã “kịch room” hai loại cổ phiếu lớn nhất trong lĩnh vực tài chính là Sacombank và ACB từ lâu.
Kể từ tháng 9 đến nay, lượng mua vào của các nhà đầu tư nước ngoài chỉ tăng ít. Lượng mua ròng của các nhà đầu tư nước ngoài trong tháng 9 cũng chỉ xấp xỉ mức 72 triệu USD trong tháng 8 và thấp hơn nhiều so với mức 150 triệu USD/tháng vào thời điểm đầu năm nay.
Giá trị giao dịch toàn thị trường cũng vẫn ở mức thấp, mặc dù đã tăng nhẹ trong tháng 9. Tại Sở Giao dịch Chứng khoán Tp.HCM (HOSE), giá trị giao dịch bình quân mỗi ngày trong tháng 9 chỉ là 38 triệu USD, so với đỉnh 64 triệu USD/ngày trong tháng 3. Tại Trung tâm Giao dịch Chứng khoán Hà Nội (HASTC), lượng giao dịch bình quân mỗi ngày trong tháng 9 cũng chỉ là 9 triệu USD, so với mức 21 triệu USD/ngày trong tháng 3.
Cả tại HOSE và HASTC, chỉ có 6 loại cổ phiếu đạt giá trị giao dịch trên 1 triệu USD/ngày - ngưỡng thanh khoản tối thiểu đối với nhiều nhà đầu tư. Trong giai đoạn từ tháng 2 đến tháng 4 năm nay, số loại cổ phiếu đạt mức giá trị giao dịch 1 triệu USD/ngày là 10 cổ phiếu.
Đ
ưa Vi
ệt Nam tr
ở l
ại danh s
ách
đ
ề ngh
ị
đ
ầu t
ư
V
à
đ
ặc bi
ệt, trong b
ản b
áo c
áo n
ày, t
hị trường chứng khoán Việt Nam hiện đã được các chuyên gia của HSBC đưa trở lại danh sách đề nghị đầu tư, với mức phân bổ vốn 2% trong tổng số vốn rót vào khu vực châu Á - Thái Bình Dương.
Theo HSBC, nhân tố có nhiều khả năng nhất trở thành chất xúc tác cho thị trường chứng khoán Việt Nam duy trì đà đi lên này là sự thành công của những đợt IPO lớn trong những tháng sắp tới. Đầu tiên là Vietcombank. Có khả năng, các nhà đầu tư chiến lược sẽ nắm giữ 15% cổ phiếu của ngân hàng này, các nhà đầu tư trong nước sẽ được mua 5% (có giá trị từ 150 - 200 triệu USD) và 10% sẽ được đem đấu giá trên thị trường quốc tế trong tháng 10. Kết quả là, 30% lượng cổ phiếu của HSBC sẽ nằm trong tay các nhà đầu tư cá nhân. Việc IPO c
ó th
ể
sẽ định giá Vietcombank ở mức 3 - 4 tỷ USD và đưa cổ phiếu của ngân hàng này trở thành cổ phiếu lớn nhất được niêm yết tr
ên th
ị tr
ư
ờng ch
ứng kho
án Vi
ệt Nam
.
HSBC nh
ận
đ
ịnh:
đ
ợt phát hành cổ phiếu này, n
ếu
thành công, sẽ xóa đi ấn tượng về những đợt IPO không mấy thành công trong mùa hè vừa qua, và sẽ dẫn tới 5 - 6 đợt phát hành lớn trong vòng 12 tháng tới.
Và với khoảng 10 cổ phiếu có giá trị niêm yết trên 1 tỷ USD, Việt Nam có thể sẽ được đưa vào chỉ số MSCI của thị trường chứng khoán châu Á - Thái Bình Dương (ngoại trừ Nhật Bản). Theo các chuyên gia của HSBC, điều này có thể xảy ra vào năm 2008 và sẽ đưa thị trường chứng khoán Việt Nam vào tầm ngắm của rất nhiều nhà đầu tư quốc tế hiện chưa để ý đến thị trường này.

21 quỹ mở cổ phiếu đẩy mạnh giải ngân, chủ yếu thuộc nhóm quy mô nhỏ
Có 21/37 quỹ mở cổ phiếu giảm tỷ trọng tiền, so với 11/36 quỹ trong tháng trước, cho thấy nhiều quỹ đã tăng mức độ giải ngân vào thị trường.
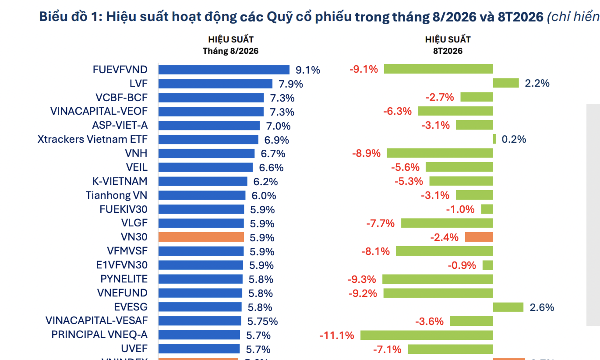
Bất ngờ 90 quỹ cổ phiếu báo hiệu suất tăng trưởng tốt trong tháng 9
Có tới 90/91 quỹ ghi nhận hiệu suất dương, trong bối cảnh VN-Index tăng 5,6% trong tháng.
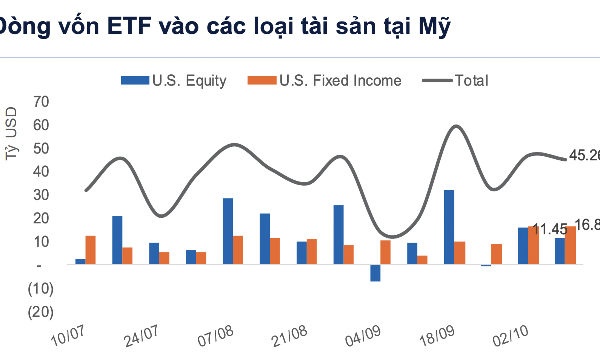
Lợi suất trái phiếu Mỹ tăng cao, các ETF hút ròng mạnh 16,8 tỷ USD trong một tuần
ETF trái phiếu Mỹ tiếp tục duy trì quy mô hút ròng với giá trị hơn 16,8 tỷ USD, tăng 0,2% so với tuần trước.
VinaCapital: Đầu tư hạ tầng và cải cách thể chế mở đường cho tăng trưởng dài hạn
Theo VinaCapital, cải cách thể chế “Đổi mới 2.0” và đẩy mạnh đầu tư công được kỳ vọng thúc đẩy tăng trưởng, tháo gỡ điểm nghẽn hạ tầng, pháp lý, qua đó củng cố sức hút dòng vốn dài hạn trong bối cảnh Việt Nam bước vào chu kỳ phát triển mới...
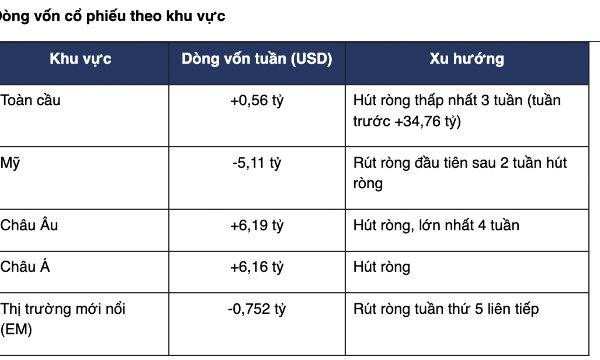
Quỹ cổ phiếu Mỹ bị rút ròng hơn 5 tỷ USD, tiền chảy sang khu vực châu Á
Việc dòng tiền đảo chiều tại thị trường Mỹ cho thấy nhà đầu tư có xu hướng thận trọng hơn với nhóm cổ phiếu tại thị trường phát triển này.





Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.








 Giải bài toán thị trường nhà ở cho người nước ngoài, tăng khả năng thu hút FDI chất lượng cao
Theo các chuyên gia, thay vì cạnh tranh bằng ưu đãi thuế hoặc chi phí lao động giá rẻ, Việt Nam cần chuyển hướng cạnh tranh bằng chất lượng hạ tầng đô thị, dịch vụ công và môi trường sống thân thiện.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...