




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


"Dư nợ tín dụng bất động sản và chứng khoán vẫn chiếm tỷ trọng thấp"


Thông điệp của Thủ tướng cần đặt trong quá trình thực hiện ba năm qua của nhiệm kỳ này, chứ không phải hiện nay, một quan chức Ngân hàng Nhà nước nêu quan điểm
Tại phiên khai mạc kỳ họp thứ sáu ngày 22/10, báo cáo về tình hình kinh tế - xã hội, Thủ tướng Chính phủ Nguyễn Xuân Phúc nêu chính sách phát triển tín dụng theo hướng chặt chẽ ở lĩnh vực bất động sản và chứng khoán.
Sau thông tin này, có bạn đọc đặt vấn đề với VnEconomy ở tình huống: có phải Chính phủ định hướng siết lại tín dụng bất động và chứng khoán thời gian tới?
Trao đổi với VnEconomy, một lãnh đạo chuyên trách lĩnh vực này của Ngân hàng Nhà nước cho biết, đến thời điểm này, dư nợ tín dụng bất động sản và chứng khoán trong hệ thống vẫn chiếm tỷ trọng thấp, dưới 10% mỗi loại; riêng tín dụng bất động sản nếu "cộng cả" tín dụng tiêu dùng mua và sửa chữa nhà ở, cũng chỉ hơn chục phần trăm mà thôi.
"Tại thời điểm này, tỷ trọng và dư nợ cho vay những mảng trên đều bình thường, thậm chí thấp nếu tính theo giới hạn tối đa. Hoạt động này được kiểm soát chặt chẽ, Ngân hàng Nhà nước đã chủ động kiểm soát những năm gần đây, chứ không phải giờ mới đặt ra, giờ mới thực hiện, và tất nhiên không nên hiểu bây giờ siết lại", vị lãnh đạo trên cho biết.
Ông cũng cho rằng, thông điệp trong báo cáo của Thủ tướng cần đặt trong quá trình thực hiện ba năm qua của nhiệm kỳ này, chứ không phải hiện nay.
Cụ thể, trong ba năm qua, Ngân hàng Nhà nước đã xây dựng lộ trình và từng bước thực hiện, tạo các bước thời gian để các chủ thể trên thị trường chủ động chuẩn bị. Đó là việc từng bước nâng hệ số rủi ro liên quan đến tín dụng bất động sản, cũng như gián tiếp ở việc rải ra thực hiện giới hạn tỷ lệ sử dụng vốn ngắn hạn cho vay trung dài hạn.
Lộ trình đã ấn định, các chủ thể liên quan đã, đang và sẽ thực hiện. Theo đó, hiện không có một sửa đổi, điều chỉnh nào mới để xem là siết lại. Các ngân hàng thương mại đảm bảo được các điều kiện kỹ thuật quy định trong lộ trình đó, việc cho vay vẫn bình thường, còn lại là khẩu vị rủi ro của họ mà thôi.
Khẩu vị rủi ro, thời gian qua và hiện nay, vẫn có sự đánh đồng trong cách hiểu nào đó.
Cụ thể, có quan điểm cho rằng, thời gian qua và hiện nay các ngân hàng thương mại vẫn "lách" tín dụng bất động sản qua tín dụng tiêu dùng; và lẽ ra tín dụng tiêu dùng (vay mua nhà, sửa chữa nhà ở) phải gộp vào tín dụng bất động sản, mà như thế đang tiềm ẩn rủi ro lớn.
Mặt khác, cũng ở quan điểm trên, việc "lách" nói trên giúp ngân hàng thương mại tránh được hệ số rủi ro tín dụng thấp hơn (cho vay tín dụng tiêu dùng nói trên có hệ số rủi ro thấp hơn cho vay đầu tư kinh doanh bất động sản).
Theo vị lãnh đạo chuyên trách trên của Ngân hàng Nhà nước, ở đây có sự nhầm lẫn về bản chất; các ngân hàng thương mại không thể hạch toán cùng một nhóm hai đối tượng trên, cũng như không đánh đồng tín dụng tiêu dùng mua, sửa chữa nhà ở của người dân là tín dụng bất động sản, mà qua đó đánh giá rủi ro.
Bởi lẽ, cho vay đầu tư kinh doanh bất động sản có nguồn thu và nguồn trả nợ từ chính dự án đó, phụ thuộc vào thanh khoản và mức độ bán hàng của chủ động tư; trong khi đó cho vay tiêu dùng mua sửa chữa nhà ở có nguồn thu nhập, trả nợ tách khỏi dự án, người vay có nhiều nguồn thu nhập bổ sung, ví dụ như mức lương ổn định hàng tháng. Rủi ro theo đó là khác nhau.
Ở khía cạnh khác, nếu xem và gộp tín dụng tiêu dùng mua sửa chữa nhà ở của người dân vào tín dụng bất động sản, phải áp hệ số rủi ro tín dụng cao như tín dụng bất động sản, lãi suất cho vay chắc chắn sẽ tăng cao và triệt tiêu nhu cầu và khả năng mưu cầu nhà ở của một bộ phận dân cư.
Trên thực tế giám sát hệ thống, rủi ro tín dụng tiêu dùng vay mua, sửa chữa nhà ở thấp hơn tín dụng đầu tư và kinh doanh bất động sản. Thậm chí trao đổi với báo chí gần đây, lãnh đạo một ngân hàng thương mại nhà nước lớn khẳng định: hai năm nay họ đẩy mạnh cho vay tiêu dùng mua, sửa chữa nhà ở, chủ yếu nguồn trả nợ bằng lương của người vay, mà đến nay có thể nói gần như không có rủi ro, nợ xấu không đáng kể.

Các dấu hiệu để nhận diện tổ chức tham gia bảo hiểm tiền gửi
Khi lựa chọn nơi gửi tiền, người dân thường quan tâm đến lãi suất, kỳ hạn, chất lượng dịch vụ và sự thuận tiện trong giao dịch. Tuy nhiên, bên cạnh những yếu tố đó, một thông tin cũng cần được tim hiểu là tổ chức nhận tiền gửi có tham gia Bảo hiểm Tiền gửi hay không? Việc nhận biết tổ chức tín dụng có tham gia Bảo hiểm Tiền gửi không chỉ là quyền lợi, mà còn là một kỹ năng tài chính thiết yếu trong thời đại hiện nay.
Giới đầu tư ồ ạt mua hợp đồng bảo hiểm rủi ro vỡ nợ trái phiếu AI
Giới đầu tư đang mua mạnh hợp đồng hoán đổi rủi ro tín dụng (CDS) để bảo vệ danh mục trong trường hợp cơn sốt trí tuệ nhân tạo (AI) đột ngột hạ nhiệt...
Ngân hàng đa dạng nguồn thu trước sức ép giảm lãi suất tiền vay
Lợi nhuận nhiều ngân hàng tăng trưởng cao trong 9 tháng đầu năm, song động lực không chỉ đến từ mở rộng tín dụng, cùng với đó, đa dạng hóa nguồn thu là điểm sáng trong cấu trúc lợi nhuận ngân hàng 9 tháng qua. Đặc biệt, thông điệp "giảm lãi vay, giảm nợ xấu" sau cuộc họp do Thống đốc với tất cả lãnh đạo ngân hàng ngày 19/10, lãi tín dụng sẽ bị thu hẹp đáng kể trong bức tranh lợi nhuận cả năm...
VIB giảm lãi suất cho vay, đồng hành cùng doanh nghiệp và khách hàng cá nhân
Chủ động hưởng ứng chỉ đạo của Chính phủ và Ngân hàng Nhà nước về giảm mặt bằng lãi suất cho vay, Ngân hàng Quốc Tế (VIB) liên tục đẩy mạnh các giải pháp giảm chi phí vốn cho khách hàng.
Nam A Bank thúc đẩy dòng vốn tài trợ chuyển đổi năng lượng
Đồng hành cùng Diễn đàn Kinh tế Việt Nam - Thụy Sĩ (SVEF 2026), sự kiện đánh dấu mốc công bố Hiệp định FTA Việt Nam - EFTA, Nam A Bank khẳng định vai trò tiên phong trong lĩnh vực tài chính xanh thông qua các đề xuất chiến lược giúp khơi thông nguồn vốn chuyển đổi năng lượng…





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...







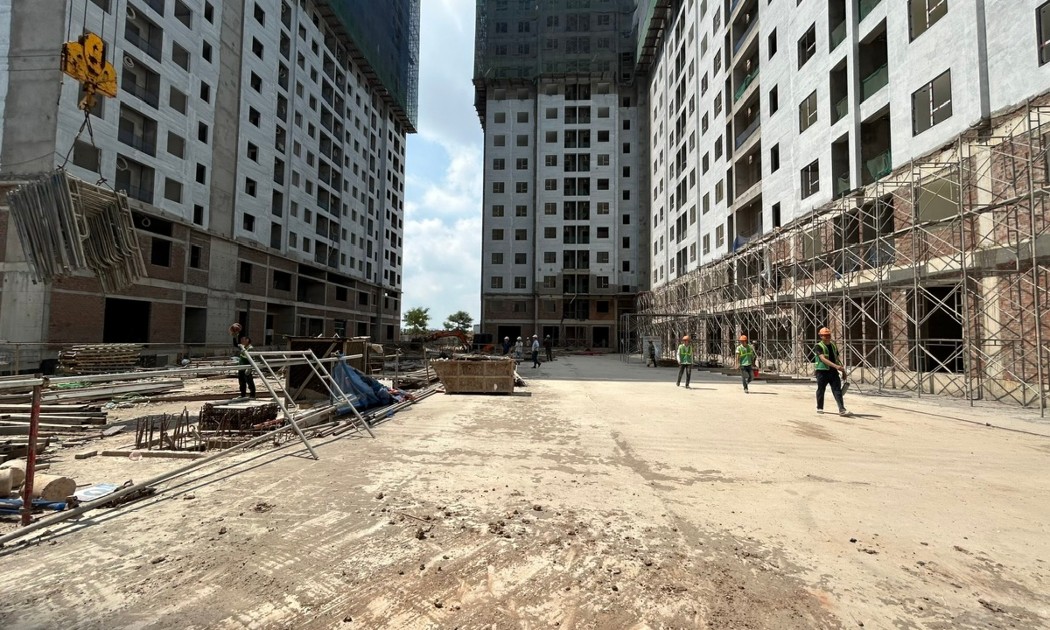
 Hơn 18.000 căn nhà ở cho thuê - trụ cột chính sách nhà ở trong thời gian tới
Nhà ở xã hội và nhà ở cho thuê trong thời gian qua được ban hành nhiều cơ chế, chính sách thông thoáng, tạo điều kiện thu hút các nguồn lực tham gia đầu tư. Quỹ đất đối với nhà ở cho thuê sẽ được bố trí tại các khu vực phường thuộc đô thị loại đặc biệt, loại 1, loại 2.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...