Dự kiến nguyên tắc, tiêu chí phân chia thuế giá trị gia tăng
ĐĐỗ Như
Chọn cỡ chữ
Việc phân chia thuế giá trị gia tăng cần tiếp tục được xem xét toàn diện, bảo đảm hài hòa lợi ích giữa các vùng, địa phương, đồng thời đáp ứng yêu cầu công khai, minh bạch, ổn định và tạo động lực phát triển....
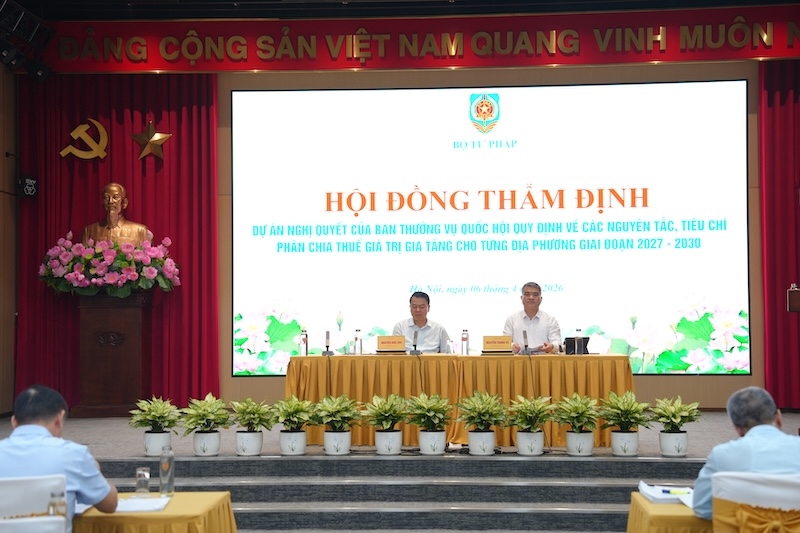
Quang cảnh cuộc thẩm định. Ảnh: MOJ.
Thứ trưởng Bộ Tư pháp Nguyễn Thanh Tú vừa chủ trì
Hội đồng thẩm định Dự án nghị quyết của Ban Thường vụ Quốc hội quy định về các
nguyên tắc, tiêu chí phân chia thuế giá trị gia tăng cho từng địa phương giai
đoạn 2027-2030.
Tại sự kiện chiều 6/4, Thứ trưởng Bộ Tài chính Nguyễn Đức Chi – đại diện đơn vị soạn
thảo cho biết dự thảo Nghị quyết gồm 7 điều, quy định nguyên tắc, tiêu chí phân
chia thuế giá trị gia tăng phần ngân sách các địa phương được hưởng cho từng tỉnh,
thành phố trực thuộc Trung ương theo quy định tại điểm e khoản 2 Điều 36 Luật
Ngân sách nhà nước năm 2025.
Số thuế giá trị gia tăng phân chia không bao gồm số
thuế giá trị gia tăng thu từ hoạt động thăm dò, khai thác dầu khí; thu từ nhà
cung cấp hàng hóa, dịch vụ ở nước ngoài và thu từ hoạt động xổ số.
Dự thảo đề xuất 03 nhóm tiêu chí chính gồm: dân số, diện tích tự nhiên và GRDP
bình quân đầu người, được lượng hóa bằng hệ thống điểm số cụ thể. Số liệu sử dụng
là số liệu thống kê của năm trước liền kề năm xây dựng dự toán ngân sách, do cơ
quan thống kê công bố.
Trong giai đoạn năm 2027–2030, hàng năm căn cứ các tiêu chí nêu trên, cơ quan
có thẩm quyền xác định tổng điểm của từng địa phương, từ đó tính toán tỷ lệ và
dự toán số thuế giá trị gia tăng được phân chia. Tỷ lệ này được áp dụng trong
suốt quá trình chấp hành ngân sách và do Quốc hội quyết định. Việc phân chia thực
tế được thực hiện kịp thời, đúng quy định, trên cơ sở số thu và hoàn thuế phát
sinh.
Góp ý tại cuộc họp, ông Lê Quốc Đạt, Phó Cục trưởng Cục trưởng
Cục Thanh tra, giải quyết khiếu nại, tố cáo lĩnh vực tài chính, ngân hàng (Cục
VI), Thanh tra Chính phủ cơ bản thống nhất với dự thảo Nghị quyết, đồng thời đề
xuất một số nội dung cần tiếp tục hoàn thiện.
Theo ông Lê Quốc Đạt, Điều 38 Luật Ngân sách nhà nước 2025 đã quy định “thu từ
hoạt động xổ số là nguồn thu của ngân sách địa phương được hưởng 100%”. Vì vậy,
ông Lê Quốc Đạt đề nghị cơ quan chủ trì soạn thảo nghiên cứu rà soát bỏ cụm từ
“thu từ hoạt động xổ số” nêu tại Điều 1 dự thảo Nghị quyết, tránh trùng lặp với
Luật Ngân sách nhà nước 2025.
Về nguyên tắc phân chia, theo ông Lê Quốc Đạt, dự thảo Nghị quyết đã quy định cụ
thể nguyên tắc phân chia thuế giá trị gia tăng cho từng địa phương Tuy nhiên,
việc phân chia thuế giá trị gia tăng cần tiếp tục được xem xét toàn diện, bảo đảm
hài hòa lợi ích giữa các vùng, địa phương, đồng thời đáp ứng yêu cầu công khai,
minh bạch, ổn định và tạo động lực phát triển.
Ông Lê Quốc Đạt cũng cho rằng khi xây dựng tiêu chí phân bổ ngân sách cần bám
sát mục tiêu phát triển cân đối giữa các vùng miền theo Luật Ngân sách nhà nước.
Tuy nhiên, nếu quá dựa vào các chỉ số như GDP hoặc GRDP thì có thể dẫn đến tình
trạng địa phương giàu tiếp tục được hưởng lợi nhiều hơn, còn địa phương khó
khăn lại càng khó phát triển.
Vì vậy, ông Đạt đề nghị cần bổ sung thêm tiêu chí
hoặc có cơ chế ưu tiên cho các địa phương còn khó khăn, nhằm bảo đảm phân bổ
công bằng và thúc đẩy phát triển đồng đều giữa các vùng.
Phát biểu kết luận, Thứ trưởng Bộ Tư pháp Nguyễn Thanh Tú đề nghị cơ quan soạn thảo làm rõ
phạm vi điều chỉnh, trong đó cần giải trình thuyết phục việc loại trừ ba nhóm
nguồn thu đặc thù. Ngoài ra, cần tiếp tục hoàn thiện nguyên tắc, tiêu chí phân
bổ, tăng cường phối hợp với các bộ, ngành, địa phương, đặc biệt làm rõ nguyên tắc
“nơi phát sinh tiêu dùng” để bảo đảm tính khả thi, hợp lý…
Luật Ngân sách Nhà nước số 89/2025/QH15 quy định “thuế giá
trị gia tăng (không bao gồm số thuế giá trị gia tăng được hoàn theo quy định của
Luật Thuế giá trị gia tăng) thực hiện phân chia: Ngân sách Trung ương hưởng 70%, ngân sách các địa phương hưởng 30%”. Việc phân chia cho từng địa phương trên
cơ sở nguyên tắc, tiêu chí trong từng giai đoạn do Ủy ban Thường vụ Quốc hội
xem xét, quyết định.
Năm 2027 cũng là năm đầu tiên thực hiện việc phân chia thuế
giá trị gia tăng cho từng địa phương theo quy định mới. Bộ Tài chính kiến nghị áp
dụng nghị quyết trong giai đoạn 4 năm, từ năm 2027-2030.
Thiên tai có thể xảy ra bất cứ lúc nào, nhưng thiệt hại không phải điều con người buộc phải chấp nhận. Chuyển từ tư duy ứng phó sang quản trị rủi ro, chủ động phòng ngừa và nâng cao kỹ năng cho người dân là những giải pháp quan trọng để xây dựng cộng đồng an toàn, có khả năng chống chịu tốt hơn...
Quá trình điều tra vụ án, cơ quan điều tra phát hiện thủ đoạn tạo lập công ty trách nhiệm hữu hạn một thành viên để hợp thức việc nhận cổ tức thay cho cá nhân nhằm trốn thuế thu nhập cá nhân phải nộp…
Lễ viếng, truy điệu và an táng 731 hài cốt liệt sĩ thể hiện lòng biết ơn sâu sắc của Đảng, Nhà nước, Quân đội và Nhân dân đối với những Anh hùng liệt sĩ đã hy sinh vì sự nghiệp giải phóng dân tộc, thống nhất đất nước...
Quy định về phiếu chuyển cơ sở khám chữa bệnh nhằm bảo đảm người bệnh được tiếp nhận, điều trị tại cơ sở phù hợp với tình trạng bệnh, đồng thời sử dụng hợp lý năng lực của hệ thống y tế và hạn chế quá tải tại các cơ sở cấp chuyên sâu...
Chiến lược quốc gia phát triển nền y học cổ truyền Việt Nam đến năm 2030, tầm nhìn đến năm 2045, xác định phát triển nền y học cổ truyền Việt Nam toàn diện, hiện đại, khoa học và hội nhập quốc tế; xây dựng y học cổ truyền trở thành một bộ phận quan trọng của hệ thống y tế quốc gia...
Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.
Trong 9 tháng năm 2026, Đồng Nai thu hút gần 2,4 tỷ USD vốn FDI, đạt gần 80% kế hoạch năm, với dòng vốn chủ yếu tập trung vào công nghiệp chế biến, chế tạo, công nghiệp hỗ trợ và logistics.
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...