




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Doanh thu phí bảo hiểm nhân thọ hướng tới 150 nghìn tỷ đồng


Năm 2026 được kỳ vọng ghi nhận bước tăng trưởng tích cực của thị trường bảo hiểm theo những con số ước tính của Cục Quản lý, giám sát bảo hiểm.
Tháng 1/2026, thị trường bảo hiểm ghi nhận tổng doanh thu phí ước đạt 20.375 tỷ đồng, tăng 5,15% so với cùng kỳ; trong đó, khối nhân thọ tăng 0,5%. Điểm sáng nổi bật nằm ở mảng phi nhân thọ với doanh thu 10.365 tỷ đồng, tăng 10,06%; trong khi lĩnh vực bảo hiểm nhân thọ đạt 10.010 tỷ đồng, tăng 0,5%. Cùng với đó, các doanh nghiệp chi trả quyền lợi bảo hiểm đạt 7.366 tỷ đồng, tăng 11,66%; trong đó, các doanh nghiệp nhân thọ ước chi trả 5.293 tỷ đồng, tăng 12%, phản ánh cam kết bảo vệ được thực thi kịp thời, qua đó, củng cố thêm nền tảng niềm tin cho giai đoạn phát triển mới.
Dự kiến cả năm 2026, tổng doanh thu phí bảo hiểm ước đạt 250.133 tỷ đồng, tăng 5,45%. Trong đó, doanh thu phí bảo hiểm nhân thọ đạt 151.762 tỷ đồng, tăng 2%, cùng nỗ lực chuyển mình của các doanh nghiệp, mở ra nhiều tín hiệu phục hồi thị trường theo hướng chất lượng và bền vững hơn.
Động lực chính tiếp tục đến từ mảng bảo hiểm phi nhân thọ khi doanh thu dự kiến đạt 98.371 tỷ đồng, tăng 11,25%, phản ánh nhu cầu bảo vệ tài sản và rủi ro ngày càng gia tăng. Trong khi đó, bảo hiểm nhân thọ ước đạt 151.762 tỷ đồng, tăng 2%, cho thấy đà phục hồi thận trọng nhưng ổn định, đặt nền tảng cho giai đoạn tăng trưởng chất lượng và bền vững hơn.
Trước đó, giai đoạn 2017 - 2022 đánh dấu thời kỳ tăng trưởng mạnh mẽ của bảo hiểm nhân thọ Việt Nam, cả về quy mô doanh thu lẫn tỷ trọng trong toàn ngành. Doanh thu phí nhân thọ tăng từ 66.115 tỷ đồng năm 2017 lên đỉnh 178.334 tỷ đồng năm 2022, gấp 2,7 lần sau 5 năm. Tốc độ tăng trưởng duy trì ở mức cao, trên 20% trong nhiều năm liên tiếp, riêng năm 2018 đạt 30,3%. Nhờ đó, tỷ trọng nhân thọ trong tổng doanh thu phí toàn thị trường tăng từ 61,4% năm 2017 lên đỉnh 72,9% năm 2021.
Bước sang năm 2023, thị trường bảo hiểm bước vào một nhịp điều chỉnh cần thiết trong bối cảnh yêu cầu chuẩn hóa và nâng cao chất lượng ngày càng rõ nét. Giai đoạn này không chỉ là sự chững lại về con số, mà còn là khoảng lặng để thị trường tự làm mới, siết chặt kỷ luật và củng cố nền tảng vận hành.
Dù vậy, những tín hiệu gần đây cho thấy bức tranh đang dần sáng lên. Tốc độ tăng trưởng phí bảo hiểm được xác lập đáy trong năm 2024, mở ra một chu kỳ hồi phục mới.

Dự kiến phạt đến 200 triệu đồng đối với doanh nghiệp bảo hiểm vi phạm cơ cấu cổ đông
Theo dự thảo tờ trình, Bộ Tài chính đề xuất quy định phạt tiền từ 160 triệu đồng - 200 triệu đồng đối với doanh nghiệp bảo hiểm vi phạm không đáp ứng điều kiện về cơ cấu cổ đông.
Hạ tầng chiến lược tăng tốc, bảo hiểm có theo kịp?
Làn sóng đầu tư hạ tầng quy mô lớn đang mở ra một thị trường mới cho ngành bảo hiểm phi nhân thọ, đồng thời đặt ra bài toán lớn về sức chứa và khả năng phân tán rủi ro.
Từ giáo dục đến tư vấn tài chính: Khi kinh nghiệm cũ mở lối cho nghề mới
Từng công tác trong ngành giáo dục, ba người phụ nữ bước vào lĩnh vực bảo hiểm ở những thời điểm khác nhau. Những kinh nghiệm tích lũy qua nhiều năm trở thành thế mạnh giúp họ đồng hành cùng khách hàng và phát triển đội ngũ...
Rẽ hướng sự nghiệp: Tuổi tác không còn là rào cản
Có người bắt đầu một hành trình mới khi đã ngoài 30 tuổi. Có người quyết định chuyển nghề ở tuổi 50, khi nhiều người đã nghĩ đến sự ổn định. Cũng có người lựa chọn con đường đó ngay từ khi còn là sinh viên. Nhưng giữa một thị trường lao động liên tục thay đổi, tuổi tác liệu có thực sự là rào cản?
Điểm nghẽn phía sau dòng vốn dài hạn vào hạ tầng
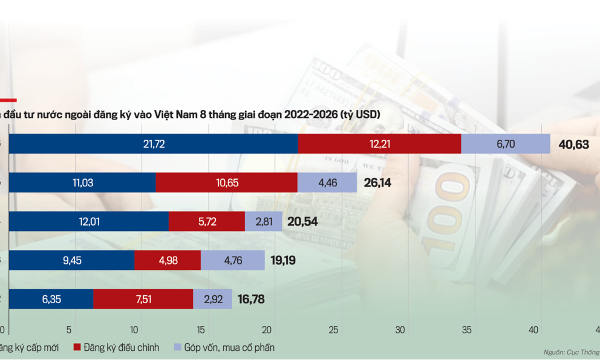
Nhu cầu vốn cho hạ tầng ngày càng lớn trong khi thị trường không thiếu nguồn lực. Điểm nghẽn nằm ở chỗ nhiều dự án chưa tạo được dòng tiền đủ rõ, cơ chế phân bổ rủi ro chưa hợp lý và công cụ huy động vốn còn lệch pha với vòng đời tài sản. Muốn kéo được dòng vốn 15–20 năm vào những dự án hàng tỷ USD, bài toán không chỉ là “tìm tiền” mà còn phải thiết kế những dự án đủ khả năng được thị trường định giá và chấp nhận rủi ro.



Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Điều kiện giao dịch và hạn mức sở hữu căn hộ cho người nước ngoài ở từng dự án
Các loại hình nhà ở người nước ngoài có thể tiếp cận; điều kiện giao dịch và hạn mức sở hữu tại từng dự án; những trở ngại khi mua, thuê hoặc bố trí chỗ ở cho chuyên gia… cùng những giải pháp tháo gỡ đã được đưa ra bàn thảo công khai.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

