




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Doanh nghiệp xin cấp giấy chứng nhận đầu tư trường đua chó


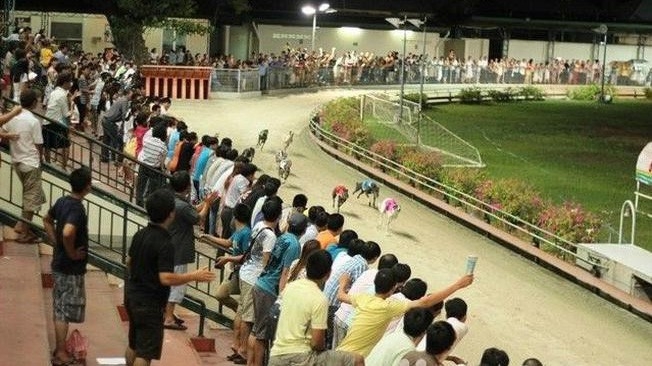
Hiện doanh nghiệp này đã đầu tư gần 110 tỷ vào dự án xây dựng trường đua chó và dự kiến mở 76 trung tâm đặt cược tại các địa phương kể từ năm thứ 2 của dự án
Do Công ty Xuân Thành chưa cung cấp báo cáo tài chính nên Bộ Tài chính không có cơ sở để đánh giá về việc công ty này có đủ năng lực tài chính để đầu tư thực hiện dự án hay không.
Bộ Tài chính vừa có văn bản gửi Sở Kế hoạch và Đầu tư tỉnh Hà Tĩnh nêu ý kiến về chủ trương đầu tư kinh doanh đặt cược đua chó của Công ty Cổ phần Đua chó Xuân Thành.
Đây là văn bản trả lời công văn của Sở Kế hoạch và Đầu tư tỉnh Hà Tĩnh về việc điều chỉnh giấy chứng nhận đầu tư dự án Trung tâm dịch vụ thể thao giải trí đua chó Xuân Thành của Công ty Cổ phần Đua chó Xuân Thành.
Theo đó, Bộ Tài chính cho biết, theo Nghị định 06 ngày 24/1/2017 của Chính phủ, dự án đầu tư xây dựng trường đua chó trong đó có hoạt động kinh doanh đặt cược đua chó phải đáp ứng được 6 điều kiện.
Thứ nhất, địa điểm đầu tư xây dựng đua chó phải phù hợp với quy hoạch phát triển kinh tế, xã hội của địa phương. Thứ hai, vốn đầu tư tối thiểu là 300 tỷ đồng. Thứ ba, phương án tổ chức hoạt động kinh doanh đặt cược đua chó phù hợp quy định của pháp luật.
Thứ tư, phương án đầu tư hệ thống công nghệ, thiết bị kỹ thuật, phần mềm kinh doanh bảo đảm hiện đại, đồng bộ, có thể dễ dàng nâng cấp, vận hành chính xác, an toàn, ổn định. Thứ năm, cam kết tuân thủ quy định của pháp luật Việt Nam và quốc tế. Thứ sáu, cam kết về việc đảm bảo an ninh, trật tự xã hội và hỗ trợ cộng đồng.
Căn cứ vào 6 tiêu chí đó, Bộ Tài chính cho rằng, xét về sự phù hợp với quy hoạch, theo hồ sơ dự án, trong Quyết định của UBND tỉnh Hà Tĩnh về việc phê duyệt điều chỉnh quy hoạch phân khu Khu du lịch Xuân Thành gắn với sân golf và các vùng phụ cận, huyện Nghi Xuân, tỷ lệ 1/2.000 có quy hoạch trường đua chó.
Do đó, Bộ Tài chính đề nghị UBND tỉnh Hà Tĩnh và Bộ Kế hoạch và Đầu tư thẩm định về sự phù hợp của địa điểm đầu tư xây dựng trường đua chó với quy hoạch phát triển kinh tế - xã hội của địa phương .
Về vốn đầu tư tối thiểu, theo hồ sơ dự án, Công ty Xuân Thành đã đầu tư gần 110 tỷ đồng và dự kiến tổng vốn đầu tư là hơn 401 tỷ đồng. Bộ Tài chính góp ý với Sở Kế hoạch và Đầu tư Hà Tĩnh cần cân nhắc tính khả thi về cam kết vốn tại dự án này.
Về phương án tổ chức hoạt động kinh doanh đặt cược đua chó, Bộ Tài chính cho biết, công ty Xuân Thành dự kiến mở 76 trung tâm đặt cược ngoài trường đua tại các tỉnh, thành phố trực thuộc trung ương kể từ năm thứ 2 của dự án.
Bộ Tài chính đề nghị Sở Kế hoạch và Đầu tư tỉnh Hà Tĩnh yêu cầu nhà đầu tư hoàn thiện tại phương án tổ chức hoạt động kinh doanh theo quy định, đồng thời cần bổ sung thuyết minh cụ thể mức đầu tư, doanh thu, chi phí vận hành tại mỗi điểm bán vé đặt cược để làm cơ sở xác định và thuyết minh cụ thể tổng mức đầu tư, tổng doanh thu và chi phí vận hành kinh doanh đặt cược đua chó.
Về năng lực tài chính của công ty, do Công ty Xuân Thành không cung cấp báo cáo tài chính đã được kiểm toán, các tài liệu liên quan đến các cổ đông góp vốn thực hiện dự án; văn bản xác nhận của các tổ chức tín dụng về việc cho công ty vay vốn thực hiện dự án nên Bộ Tài chính không có cơ sở để đánh giá về năng lực đầu tư thực hiện dự án trường đua chó Xuân Thành, trong đó có hoạt động kinh doanh đặt cược đua chó.
Từ đó, Bộ Tài chính đề nghị Sở Kế hoạch và Đầu tư tỉnh Hà Tĩnh yêu cầu công ty bổ sung hồ sơ, tài liệu chứng minh năng lực tài chính và phương án huy động vốn. Đây là cơ sở để cơ quan có thẩm quyền xem xét, thẩm định việc điều chỉnh giấy chứng nhận đăng ký đầu tư của dự án theo quy định.
Ngoài ra, hoạt động kinh doanh đặt cược đua chó thuộc đối tượng chịu thuế tiêu thụ đặc biệt với thuế suất 30%. Giá làm căn cứ xác định giá tính thuế tiêu thụ đặc biệt là doanh thu bán vé đặt cược trừ đi tiền trả thưởng cho khách hàng (giá chưa có thuế giá trị gia tăng), không bao gồm doanh số bán vé vào cửa xem các sự kiện giải trí gắn với hoạt động đặt cược.
Hồ sơ dự án nêu, công ty Xuân Thành tính mức thuế thu nhập doanh nghiệp trong 12 năm đầu là 15% từ khi dự án bắt đầu hoạt động kinh doanh; thời gian miễn thuế thu nhập doanh nghiệp từ khi có thu nhập chịu thuế là 3 năm và giảm thuế thu nhập doanh nghiệp 50% cho 7 năm tiếp theo.
Tuy nhiên theo quy định của Luật thuế thu nhập doanh nghiệp thì chính sách ưu đãi thuế này được áp dụng theo dự án đầu tư. Dự án trường đua chó của Công ty Cổ phần Đua chó Xuân Thành không thuộc trường hợp được áp dụng thuế suất ưu đãi 10% theo quy định của Luật thuế thu nhập doanh nghiệp. Luật thuế thu nhập doanh nghiệp cũng quy định không áp dụng ưu đãi thuế đối với thu nhập từ kinh doanh dịch vụ chịu thuế tiêu thụ đặc biệt theo quy định của Luật thuế tiêu thụ đặc biệt.
Kinh doanh đặt cược thuộc đối tượng chịu thuế tiêu thụ đặc biệt theo quy định tại điều 7 Luật thuế tiêu thụ đặc biệt. Do vậy, thu nhập của công ty Xuân Thành từ hoạt động kinh doanh đặt cược (nếu công ty được phép kinh doanh) không được hưởng ưu đãi thuế theo quy định của Luật thuế thu nhập doanh nghiệp.
Bộ Tài chính đề nghị Sở Kế hoạch và Đầu tư tỉnh Hà Tĩnh yêu cầu công ty xem xét, đánh giá phương án tài chính tại hồ sơ dự án để đảm bảo đúng quy định của pháp luật về thuế.

Sửa Luật Đầu tư: Gỡ vướng thủ tục, bảo vệ nhà đầu tư và thực chất hóa chuỗi cung ứng
Sáng 24/10, thảo luận tại Tổ về dự án Luật sửa đổi, bổ sung một số điều của Luật Đầu tư, các đại biểu Quốc hội đề nghị cần tháo gỡ triệt để các điểm nghẽn thủ tục, quy định rõ trách nhiệm của cơ quan quản lý nhà nước để bảo vệ nhà đầu tư, đồng thời đảm bảo chính sách hỗ trợ chuỗi cung ứng phải mang lại hiệu quả thực tiễn...
Dự án Luật An toàn thực phẩm (sửa đổi): Đánh giá đầy đủ điều kiện thực thi
Ủy ban Khoa học, Công nghệ và Môi trường tán thành sự cần thiết sửa đổi Luật An toàn thực phẩm. Tuy nhiên, đề nghị làm rõ tính khả thi, bảo đảm tính thống nhất của hệ thống pháp luật, sự hài hòa giữa quản lý và kiến tạo phát triển. Cùng với đó, đề nghị rà soát quy định hai lớp tiền kiểm đối với hàng nhập khẩu; luật hóa tối đa các nội dung đã rõ, đã ổn định...
Chủ tịch Quốc hội Trần Thanh Mẫn: Không mở rộng chỉ định thầu thiếu kiểm soát, ngăn chặn chia nhỏ gói thầu
Chủ tịch Quốc hội Trần Thanh Mẫn yêu cầu sửa đổi toàn diện Luật Đấu thầu theo hướng phân cấp mạnh nhưng phải kiểm soát chặt quyền lực, ngăn chặn hành vi chia nhỏ dự án để chỉ định thầu; đồng thời chuyển trọng tâm đánh giá nhà thầu từ giá thấp sang chất lượng, hiệu quả và chi phí sử dụng lâu dài...
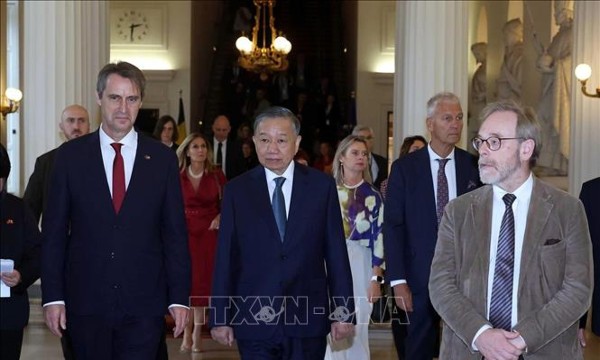
Thúc đẩy hợp tác kinh tế, đầu tư Việt Nam – Bỉ tương xứng với tiềm năng
Hội kiến lãnh đạo Nghị viện Bỉ, Tổng Bí thư, Chủ tịch nước Tô Lâm đề nghị hai bên tăng cường hợp tác kinh tế, đầu tư, khoa học – công nghệ và đổi mới sáng tạo; đồng thời hoan nghênh Hạ viện Bỉ phê chuẩn Hiệp định Bảo hộ đầu tư Việt Nam – EU (EVIPA).
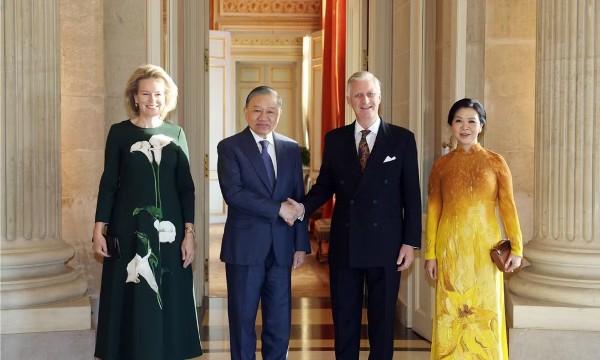
Việt Nam - Bỉ quyết tâm sớm nâng cấp quan hệ lên Đối tác chiến lược
Trong cuộc hội kiến Nhà vua Bỉ Philippe, Tổng Bí thư, Chủ tịch nước Tô Lâm đề nghị hai nước đẩy mạnh hợp tác kinh tế, thương mại, đầu tư, nhất là trong các lĩnh vực cảng biển, khoa học công nghệ, bán dẫn; đồng thời nhất trí hướng tới nâng cấp quan hệ song phương lên Đối tác chiến lược.





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Điều kiện giao dịch và hạn mức sở hữu căn hộ cho người nước ngoài ở từng dự án
Các loại hình nhà ở người nước ngoài có thể tiếp cận; điều kiện giao dịch và hạn mức sở hữu tại từng dự án; những trở ngại khi mua, thuê hoặc bố trí chỗ ở cho chuyên gia… cùng những giải pháp tháo gỡ đã được đưa ra bàn thảo công khai.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...