


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Doanh nghiệp chưa tận dụng tốt cơ chế… “doanh nghiệp ưu tiên”?


Việc được công nhận là doanh nghiệp ưu tiên trong lĩnh vực hải quan mang lại rất nhiều lợi ích thiết thực. Tuy nhiên, chưa có nhiều doanh nghiệp Việt thực sự hiểu và quan tâm tới việc áp dụng cơ chế này....

Theo khung tiêu chuẩn SAFE về đảm bảo và tạo thuận lợi thương mại toàn cầu của Tổ chức Hải quan thế giới (WCO), những lợi ích của cơ chế doanh nghiệp ưu tiên được chia thành 02 nhóm.
Thứ nhất là nhóm các lợi ích chung bao gồm các chính sách giảm thiểu thủ tục hành chính, giảm thời gian giao nhận, lưu kho hàng hóa, ưu tiên trong tiếp cận thông tin và trao đổi với chính phủ và các cơ quan,...
Thứ hai là nhóm các lợi ích cụ thể cho từng bên trong giao dịch xuất nhập khẩu bao gồm người xuất khẩu, người nhập khẩu, đơn vị cung cấp dịch vụ kho bãi, đơn vị cung cấp dịch vụ logistics,...
LỢI ÍCH THIẾT THỰC TỪ CƠ CHẾ DOANH NGHIỆP ƯU TIÊN
Quy định về doanh nghiệp ưu tiên hiện hành đã đưa ra một số lợi ích chung như miễn kiểm tra chứng từ, miễn kiểm tra thực tế hàng hoá trong quá trình làm thủ tục hải quan, thông quan bằng tờ khai chưa hoàn chỉnh, các lợi ích về thời hạn nộp hồ sơ hải quan, xử lý nộp thuế...
Theo đánh giá của Deloitte, dù còn nhiều không gian chính sách được yêu cầu để bổ sung lợi ích cho doanh nghiệp ưu tiên trong thời gian tới, nhưng cơ chế hiện nay đã giúp đơn giản hóa quy trình, tiết kiệm thời gian làm thủ tục hải quan, mang lại lợi ích không nhỏ về quản lý dòng tiền, cắt giảm đáng kể chi phí logistics, tạo điều kiện thúc đẩy hoạt động kinh doanh, xuất nhập khẩu hàng hoá của các doanh nghiệp.
Cơ chế ưu tiên có thể xem là một trong những phương án khả thi để cắt giảm chi phí, tăng cường hiệu quả chuỗi cung ứng, đặc biệt đối với các doanh nghiệp trung bình và lớn trước tình hình Covid-19 vẫn đang diễn biến phức tạp. Ở thời điểm hiện tại, các điều kiện quy định áp dụng cho doanh nghiệp ưu tiên vẫn còn tương đối mở; các doanh nghiệp nếu thỏa mãn điều kiện về kim ngạch xuất khẩu, nhập khẩu sẽ có cơ hội rất lớn để áp dụng được cơ chế này.
Ngoài ra, khi được công nhận là doanh nghiệp ưu tiên, doanh nghiệp sẽ được tham gia vào cộng đồng doanh nghiệp ưu tiên. Đây là tập hợp của những doanh nghiệp, tổ chức có quy mô hàng đầu tại Việt Nam, và có ảnh hưởng lớn tới tình hình kinh tế - xã hội tại nhiều địa phương. Tham gia vào cộng đồng doanh nghiệp ưu tiên sẽ giúp các doanh nghiệp có cơ hội hợp tác kinh doanh, chia sẻ kinh nghiệm thực tiễn về quản lý doanh nghiệp và hoạt động xuất nhập khẩu, đóng góp vào quá trình xây dựng và điều chỉnh chính sách quản lý, trong đó có chính sách về thuế xuất nhập khẩu và thủ tục hải quan.
Về thương mại quốc tế, cơ chế doanh nghiệp ưu tiên có thể coi như một chứng chỉ đảm bảo về độ tin cậy, năng lực kinh tế, và tính tuân thủ pháp luật của doanh nghiệp. Trong thời gian tới khi Việt Nam áp dụng Thỏa thuận Công nhận Lẫn nhau (MRA) với các nước như Hàn Quốc, ASEAN, doanh nghiệp ưu tiên của Việt Nam có thể tăng khả năng cạnh tranh trên thị trường quốc tế khi được tiếp cận gần hơn, nhanh hơn với nhiều khách hàng mới và tiềm năng tại các nước đối tác.
CHƯA CÓ NHIỀU DOANH NGHIỆP ƯU TIÊN TẠI VIỆT NAM
Không thể phủ nhận những lợi ích do cơ chế này đem lại, nhưng số lượng doanh nghiệp ưu tiên ở Việt Nam vẫn chỉ khiêm tốn dừng ở mức 2 chữ số (hơn 70 doanh nghiệp) sau hơn 10 năm triển khai. Phần lớn trong số đó là các doanh nghiệp có vốn đầu tư nước ngoài có kim ngạch xuất-nhập khẩu cao. Nguyên nhân dẫn đến tình trạng này là do các doanh nghiệp chưa nắm rõ quy định, chưa có cơ hội kiểm chứng những lợi ích.
Trong quá trình tư vấn cho các doanh nghiệp, đội ngũ tư vấn của Deloitte đã từng được hỏi: “Một doanh nghiệp đã hoạt động theo loại hình doanh nghiệp chế xuất, tuân thủ pháp luật hải quan trên cơ sở quản lý rủi ro ở mức độ 2 (tuân thủ cao) thì có lợi hơn gì, nếu áp dụng cơ chế doanh nghiệp ưu tiên?”.
Có thể thấy, một số doanh nghiệp đang hiểu nhầm rằng doanh nghiệp ưu tiên là một loại hình riêng, bên cạnh các loại hình khác như doanh nghiệp chế xuất, doanh nghiệp thực hiện hoạt động sản xuất xuất khẩu, gia công xuất khẩu… Thực tế, đây là một cơ chế ưu đãi có thể áp dụng song song với các loại hình khác.
Ví dụ, nếu doanh nghiệp chế xuất đồng thời hưởng cơ chế doanh nghiệp ưu tiên mà có các giao dịch mua bán hàng trong nước; thì số lượng tờ khai xuất-nhập khẩu tại chỗ có thể được cắt giảm lớn, do có thể lựa chọn một ngày trong tháng để mở tờ khai thay vì theo từng lần giao hàng. Việc tỷ lệ phân luồng tờ khai vào luồng xanh gần như tuyệt đối sẽ tạo điều kiện thuận lợi cho doanh nghiệp ưu tiên để tiết kiệm thời gian giao nhận, làm thủ tục và lưu kho bãi, đặc biệt là đối với các mặt hàng trị giá lớn và chứa bí mật kinh doanh.
Tiếp đó, điều kiện áp dụng doanh nghiệp ưu tiên được quy định tại Thông tư 72/2015/TT-BTC (Thông tư 72) và Thông tư 07/2020/TT-BTC còn nhiều điểm chưa cụ thể, dẫn tới khó khăn cho doanh nghiệp trong việc đánh giá khả năng đáp ứng các điều kiện. Ví dụ, Thông tư 72 quy định cụ thể về kim ngạch xuất-nhập khẩu, nhưng lại chưa có hướng dẫn chi tiết về phương pháp tính. Điều này khiến một số doanh nghiệp với kim ngạch xuất nhập khẩu ước tính xấp xỉ ở ngưỡng quy định có quan ngại về việc thỏa mãn điều kiện.
Trải qua 6 năm thực thi, Thông tư 72 dần bộc lộ những điểm thiếu và chưa đạt được mục tiêu hỗ trợ cũng như tạo thuận lợi thương mại của Bộ Tài chính và Tổng cục Hải quan. Dù phần nào phản ánh được các nội dung trọng yếu theo Khung tiêu chuẩn SAFE của WCO về tạo thuận lợi thương mại quốc tế, nhưng vẫn tồn tại chênh lệch giữa những quy định về lợi ích đối với cơ chế doanh nghiệp ưu tiên tại Việt Nam và thông lệ quốc tế.
Hiện nay, Chính phủ đang chỉ đạo Bộ Tài chính và Tổng cục Hải quan xem xét sửa đổi Nghị định 08/2015/NĐ-CP hướng dẫn thi hành Luật Hải quan cho phù hợp với thực tiễn các giao dịch và hoạt động của doanh nghiệp, trong đó có những nội dung liên quan tới doanh nghiệp ưu tiên.
Khi chính thức đưa ra lấy ý kiến đóng góp của cộng đồng doanh nghiệp, Deloitte sẽ đồng hành với các doanh nghiệp tham gia các ý kiến chuyên môn để thúc đẩy mở rộng việc áp dụng cơ chế doanh nghiệp ưu tiên; như tăng thời gian hiệu lực áp dụng doanh nghiệp ưu tiên, giảm tiêu chí về kim ngạch xuất nhập khẩu, cụ thể hóa các điều kiện... Từ đó, tăng cường tính tự giác, tính toàn vẹn hệ thống của doanh nghiệp; gián tiếp làm giảm thời gian thực hiện và giám sát tuân thủ cho cả doanh nghiệp và cơ quan hải quan.
Có thể thấy hiện nay nhiều doanh nghiệp đủ điều kiện nhưng chưa chủ động tìm hiểu, tận dụng các lợi ích từ cơ chế doanh nghiệp ưu tiên, thậm chí một số doanh nghiệp có tâm lý chờ đợi sự thay đổi của hành lang pháp lý. Trong tương lai gần, lợi ích từ cơ chế doanh nghiệp ưu tiên có thể sẽ rõ ràng và phổ cập hơn, nhưng đồng thời, điều kiện áp dụng cũng có thể sẽ tiệm cận hơn với thông lệ quốc tế. Nói cách khác số lượng tiêu chí sẽ tăng lên cùng với mức độ “khó” của tiêu chí. Minh chứng cho quan điểm này, cơ quan hải quan đã đình chỉ thực hiện chế độ ưu tiên của một số doanh nghiệp ưu tiên trong 2-3 năm gần đây, sau khi xác định doanh nghiệp không đáp ứng được các điều kiện quy định.
So với việc chờ thay đổi để thích nghi, việc nắm bắt thời cơ sẽ mang lại lợi ích hiệu quả và nhanh chóng, tạo lợi thế cạnh tranh trên thị trường cho các doanh nghiệp. Vì vậy, các doanh nghiệp nên chủ động rà soát, đánh giá một cách đầy đủ, hoặc tham khảo ý kiến chuyên gia tư vấn về khả năng được áp dụng cơ chế sau khi tự đánh giá yếu tố cơ bản về kim ngạch xuất nhập khẩu.
------------------
(*) Phó Tổng Giám đốc Dịch vụ Tư vấn Thuế và Hải quan, Deloitte Việt Nam.
Đọc bài theo từ khoá

Các hãng xe Nhật Bản chạy đua rút ngắn thời gian phát triển sản phẩm để cạnh tranh với Trung Quốc

Pháp “thoát hiểm” về định hạng tín nhiệm nhưng rủi ro nợ công còn lớn
Trung Quốc kêu gọi Mỹ dừng kế hoạch mở rộng hạn chế đầu tư ra nước ngoài
Nhà sưu tầm Gen Z đang định hình lại thị trường nghệ thuật?
Pháp “thoát hiểm” về định hạng tín nhiệm nhưng rủi ro nợ công còn lớn
Các nhà đầu tư đã dành sự quan tâm lớn quyết định xếp hạng này của Moody’s trong lúc Pháp chao đảo vì các cuộc biểu tình và sự gia tăng đột biến của lợi suất trái phiếu chính phủ...
Tín hiệu từ Fed có thể gây biến động giá vàng trong tuần này
Giá vàng đang chịu tác động giằng co từ một bên là các nhà giao dịch đầu cơ ngắn hạn muốn tận dụng đà giảm giá để bán khống và một bên là các nhà đầu tư dài hạn vẫn duy trì nhu cầu cơ bản mạnh mẽ...
Tài chính tiêu dùng minh bạch: Bài toán trách nhiệm từ hai phía
Tài chính tiêu dùng ngày càng khẳng định vai trò là "cánh tay nối dài" của hệ thống ngân hàng giúp đẩy lùi "tín dụng đen". Dẫu vậy, sự phát triển bền vững của thị trường không chỉ nằm ở quy mô giải ngân mà đòi hỏi trách nhiệm song phương: Sự minh bạch từ tổ chức cho vay cùng tinh thần thượng tôn pháp luật và kỷ luật tài chính từ người đi vay.
NAPAS mở rộng hệ sinh thái thanh toán bền vững cùng trung gian
Tháng 10/2026 - Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) tổ chức Hội nghị khách hàng 2026 dành cho các Tổ chức thành viên là các trung gian thanh toán tại Nha Trang với chủ đề “Từ nội địa vươn ra quốc tế - Song hành mở rộng thị trường thanh toán”.
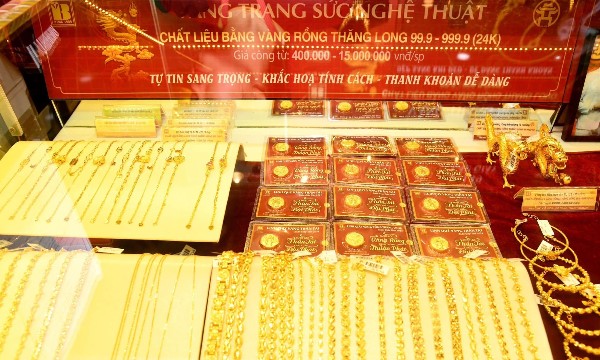
Giá vàng giảm 2 tuần liên tiếp, chạm đáy trong vòng 2 tháng
Trong hai tuần liên tiếp (12 - 24/10), giá vàng miếng SJC giảm tổng cộng phổ biến 2,1 triệu đồng/lượng ở cả hai chiều mua và bán; giá vàng nhẫn “4 số 9” biến động cùng chiều, dao động từ 2,5 triệu – 5,8 triệu đồng/lượng, tuỳ doanh nghiệp...



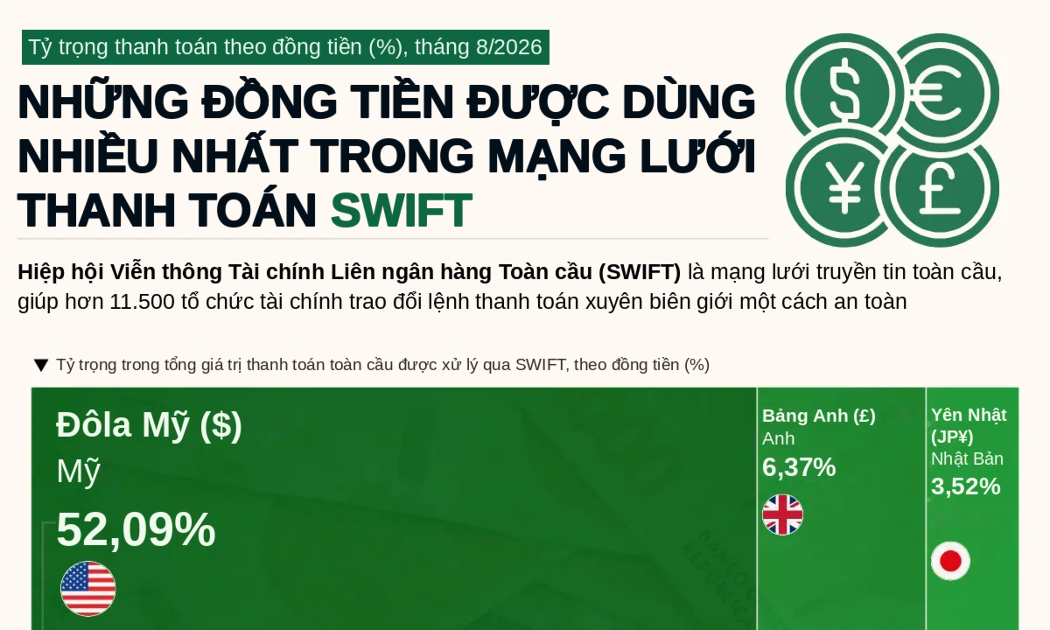

Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...








 Cần có quy hoạch đất dành riêng cho mục đích phát triển nhà cho thuê
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...