


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Cục Thuế Bình Định "tuyên chiến" với hóa đơn "ma"


Cục Thuế Bình Định chỉ rõ dấu hiệu nhận diện tội phạm liên quan đến hoá đơn và cảnh báo rủi ro cho bên sử dụng cũng như hình phạt nghiêm khắc với bên cung cấp hóa đơn "ma"...
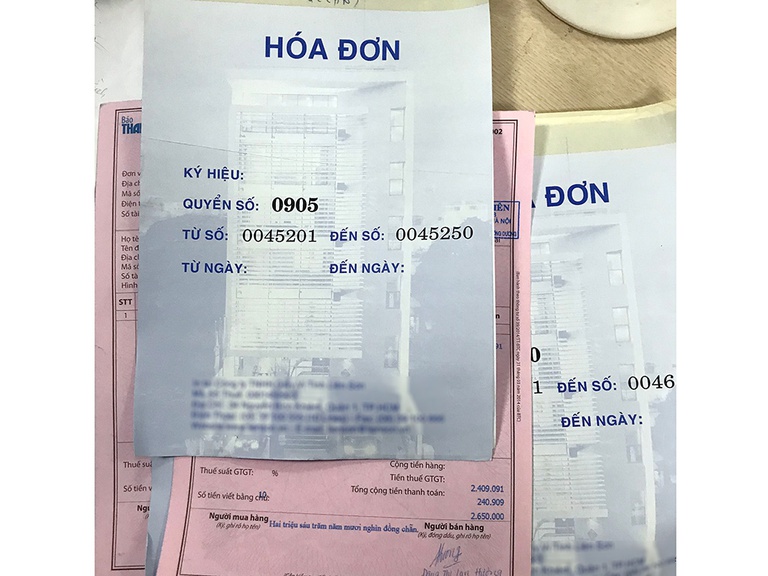
Cục Thuế Bình Định vừa có công văn 2056/CT-TTHT gửi các cơ sở kinh doanh trên địa bàn tỉnh Bình Định về cảnh báo tội phạm liên quan đến hóa đơn.
Trước tình hình tội phạm liên quan đến hóa đơn diễn biến phức tạp, có chiều hướng gia tăng về số lượng lẫn quy mô, Cục Thuế Bình Định đã tăng cường biện pháp quản lý chặt chẽ hóa đơn theo quy trình, quy định của ngành Thuế. Trước đó, vào tháng 6/2021, Cục Thuế Bình Định đã có công văn cảnh báo sử dụng hóa đơn bất hợp pháp gửi đến từng doanh nghiệp.
Cục Thuế Bình Định chỉ rõ dấu hiệu nhận diện tội phạm liên quan đến hoá đơn, gồm cơ sở kinh doanh thành lập mới doanh nghiệp “ma" hoặc cơ sở kinh doanh tạo "vỏ bọc" núp bóng để thực hiện hành vi mua bán hóa đơn, thu lợi bất chính.
Thứ nhất, doanh nghiệp “ma", trên thực tế, cơ sở kinh doanh thành lập nhằm mục đích mua bán hóa đơn thu lợi bất chính chủ yếu là tổ chức đăng ký hoạt động theo Luật Doanh nghiệp như doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn,...
Dấu hiệu để nhận biết theo trường hợp này là doanh nghiệp không được thành lập từ dự án đầu tư, thuộc diện vừa và nhỏ, có vốn chủ sở hữu đăng ký thấp, ở mức dưới 5 tỷ đồng; hoặc có vốn chủ sở hữu đăng ký rất cao nhưng có giá trị tài sản cố định thấp.
Doanh nghiệp không có trụ sở kinh doanh, thuê trụ sở kinh doanh, hoặc/và thuê tài sản cố định; hoặc/và thuê kho hàng.
Doanh nghiệp có thời gian thành lập ngắn, hoạt động ngắn không liên tục, có ngưng nghỉ hoặc/và thay đổi trụ sở làm việc hoặc địa điểm kinh doanh. Doanh nghiệp bỏ địa chỉ kinh doanh, không hoạt động tại địa chỉ kinh doanh đã đăng ký với cơ quan chức năng.
Doanh nghiệp tạm ngừng hoạt động kinh doanh một thời gian, sau đó, hoạt động trở lại nhưng có sự thay đổi người đại diện theo pháp luật.
Doanh nghiệp đăng ký hoạt động kinh doanh nhiều ngành nghề và có người đại diện theo pháp luật đăng ký kinh doanh tại địa phương khác nơi đăng ký tạm trú. Hoặc mua lại doanh nghiệp đã phá sản, doanh nghiệp tạm dừng hoạt động nhưng vẫn còn mã số thuế trên hệ thống của cơ quan thuế để được mua hóa đơn quyển.
Doanh nghiệp thành lập và hoạt động từ 02 tháng trở lên nhưng không có thông báo phát hành hóa đơn hoặc sử dụng hóa đơn trước khi thông báo phát hành.
Thứ hai, để qua mặt cơ quan chức năng không bị phát hiện “truy vết” ngay khi mới thành lập, một số doanh nghiệp tạo “vỏ bọc” bằng cách hoạt động bình thường, sau một thời gian ngắn chấp hành tốt thì bắt đầu xoay trục chuyển sang tham gia vào hoạt động mua bán hóa đơn.
Dấu hiệu để nhận biết theo trường hợp này là doanh nghiệp không có phát sinh hoạt động mua vào, bán ra nhiều kỳ khai thuế giá trị gia tăng liên tục.
Doanh nghiệp không có hoạt động khai thác lâm sản, không có hoạt động chế biến gỗ nhưng xuất bán các mặt hàng liên quan đến lâm sản, gỗ, viên nén. Doanh nghiệp không có giấy phép khai thác mỏ nhưng xuất bán các mặt hàng liên quan đến tài nguyên khoáng sản như đá, cát, sạn, sỏi...
Doanh nghiệp không phát sinh tăng giảm tài sản cố định, hoặc/và không phát sinh xây dựng cơ bản; hoặc/và số lượng nhân công ít, chi phí nhân công thấp; hoặc/và không có hoặc có phát sinh rất ít chi phí lãi vay.
"Nếu đưa ra xét xử, tùy theo tính chất và mức độ vi phạm mà các bị cáo của vụ án có thể nhận hình phạt là lĩnh án tù đến 05 năm, bị phạt tiền đến 500 triệu đồng theo Điều 203 của Bộ luật Hình sự năm 2015 theo tội danh: “Tội in, phát hành, mua bán trái phép hóa đơn, chứng từ thu nộp ngân sách nhà nước”.
Cục Thuế Bình Định
Doanh nghiệp sử dụng rất nhiều hóa đơn nhưng có tỉ lệ thuế giá trị gia tăng đã nộp trên doanh thu rất thấp, ở mức dưới 0,1%, trừ đơn vị xuất khẩu, doanh thu không chịu thuế giá trị gia tăng.
Doanh nghiệp có doanh thu tăng đột biến, giá trị hàng hóa dịch vụ mua vào bán ra có thời điểm rất gần nhau và có giá trị tương đương, để không phát sinh thuế phải nộp. Hoặc doanh thu không tương ứng với quy mô về tài sản, về nhân lực kinh doanh, không tương ứng với năng lực sản xuất kinh doanh của doanhnghiệp.
Doanh nghiệp có báo cáo sử dụng hóa đơn bằng 0 hoặc có số lượng sử dụng hóa đơn rất lớn, tăng bất thường. Doanh nghiệp trong vòng 12 tháng có số lần thông báo hóa đơn bị mất, cháy, hỏng từ 03 lần trở lên.
Doanh nghiệp sử dụng hóa đơn giấy mua của cơ quan thuế, là doanh nghiệp thuộc diện rủi ro về thuế không được tự in, đặt in hóa đơn để sử dụng.
Trong văn bản gửi đến các doanh nghiệp, Cục Thuế Bình Định cho biết nếu đưa ra xét xử, tùy theo tính chất và mức độ vi phạm mà các bị cáo của vụ án có thể nhận hình phạt là lĩnh án tù đến 5 năm, bị phạt tiền đến 500 triệu đồng theo Điều 203 của Bộ luật Hình sự năm 2015 theo tội danh: “Tội in, phát hành, mua bán trái phép hóa đơn, chứng từ thu nộp ngân sách nhà nước”.
Thời gian tới, Cục Thuế tỉnh Bình Định sẽ rà soát, đánh giá những doanh nghiệp có rủi ro cao về hóa đơn để thực hiện thanh tra, kiểm tra đúng đối tượng, có trọng tâm theo quy trình quản lý rủi ro về hóa đơn. Đồng thời phối hợp với Cơ quan cảnh sát điều tra Công an tỉnh, chuyển hồ sơ xử lý theo quy định đối với doanh nghiệp vi phạm có dấu hiệu tội phạm liên quan đến hóa đơn.
Đọc bài theo từ khoá


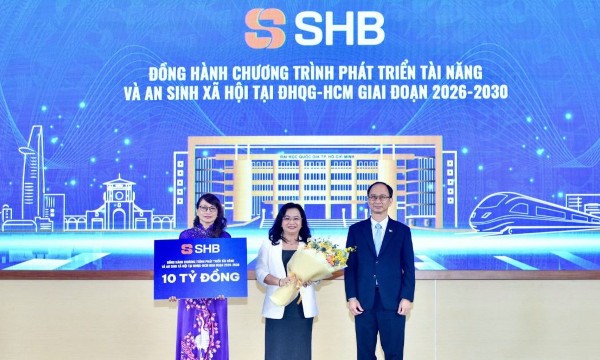
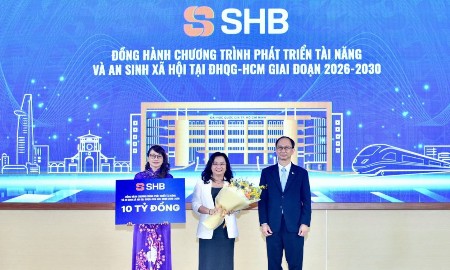
SHB hỗ trợ phát triển nhân tài, tự chủ công nghệ Việt Nam
Tại Lễ Khai khóa 2026 của Đại học Quốc gia TP.HCM, với sự tham dự của Thủ tướng Chính phủ Lê Minh Hưng, khát vọng tự chủ công nghệ chiến lược bằng nhân tài Việt Nam được đặt ra như một nhiệm vụ quan trọng trong giai đoạn phát triển mới của đất nước.
Khách quốc tế quét QR tại Việt Nam: Hộ kinh doanh đã sẵn sàng?
Thanh toán QR xuyên biên giới đang dần trở thành một phương thức thanh toán quen thuộc với khách quốc tế tại Việt Nam. Tuy nhiên, khi khách đã có thể quét QR, một câu hỏi khác đặt ra với các điểm bán, đặc biệt là hộ kinh doanh: làm thế nào để việc nhận tiền từ khách quốc tế cũng đơn giản và dễ quản lý như một giao dịch trong nước?
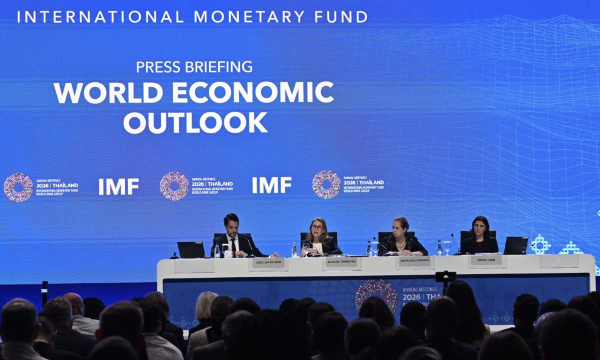
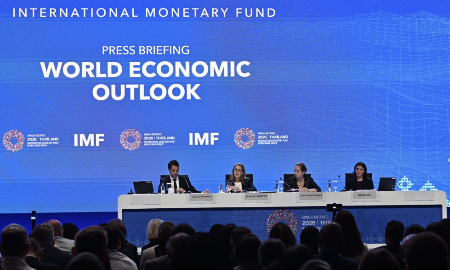
IMF nâng dự báo tăng trưởng kinh tế toàn cầu, cảnh báo về rủi ro AI và nợ công
Vào ngày 13/10, Quỹ Tiền tệ Quốc tế (IMF) nâng dự báo tăng trưởng toàn cầu trong năm nay, cho rằng làn sóng đầu tư vào lĩnh vực trí tuệ nhân tạo (AI) sẽ giúp bù đắp một phần tác động từ chi phí năng lượng tăng cao...
AI viết lại bài toán chi phí bảo hiểm: Từ tối ưu vận hành đến nâng cao giá trị phục vụ khách hàng
Trí tuệ nhân tạo (AI) đang được chuyển từ câu chuyện công nghệ sang bài toán kinh tế của ngành bảo hiểm. Tại các doanh nghiệp bảo hiểm đang ứng dụng công nghệ và AI vào các khâu từ định phí, đánh giá rủi ro đến tiếp nhận và xử lý bồi thường, doanh nghiệp không chỉ có thêm công cụ nâng cao hiệu suất mà còn đứng trước cơ hội thay đổi cách phân bổ nguồn lực và phục vụ khách hàng.
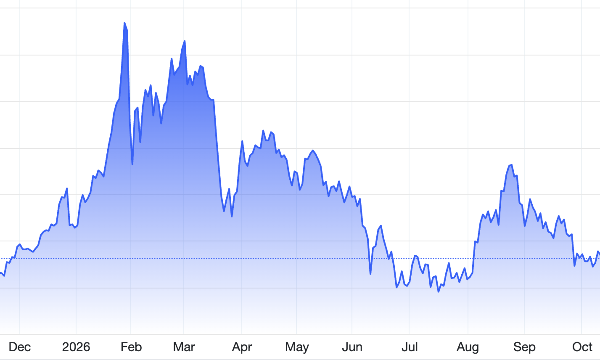
Giá vàng suy yếu trước thềm báo cáo CPI Mỹ và phát biểu của Chủ tịch Fed
Giá vàng thế giới giảm trong phiên giao dịch ngày thứ Ba (13/10), dù cả lợi suất trái phiếu kho bạc Mỹ và tỷ giá đồng USD cùng đi xuống...





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.









 Đồng Nai củng cố sức hút FDI, đón dự án 110 triệu USD từ nhật bản
Trong 9 tháng năm 2026, Đồng Nai thu hút gần 2,4 tỷ USD vốn FDI, đạt gần 80% kế hoạch năm, với dòng vốn chủ yếu tập trung vào công nghiệp chế biến, chế tạo, công nghiệp hỗ trợ và logistics.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...