


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Con gái Chủ tịch Techcombank đã mua thành công hơn 82 triệu cổ phiếu


Bà Hồ Thủy Anh, con gái ông Hồ Hùng Anh - Chủ tịch Techcombank đã hoàn tất mua vào 82.186.100 cổ phiếu TCB, nhằm nâng sở hữu lên 104,6 triệu cổ phiếu, tương ứng 2,97%.
Ngân hàng TMCP Kỹ Thương Việt Nam (mã TCB-HOSE) báo cáo kết quả giao dịch cổ phiếu của Bà Hồ Thủy Anh người có liên quan đến người nội bộ.
Theo đó, bà Hồ Thủy Anh, con gái ông Hồ Hùng Anh - Chủ tịch Techcombank đã hoàn tất mua vào 82.186.100 cổ phiếu TCB, nhằm nâng sở hữu lên 104,6 triệu cổ phiếu, tương ứng 2,97%.
Giao dịch được thực hiện trong thời gian từ ngày 5/9 đến ngày 8/9 theo phương thức thỏa thuận. Theo tính toán, với mức giá bình quân gần 32.000 đồng/cổ phiếu, thì giá trị giao dịch của bà Hồ Thủy Anh rơi vào khoảng 2.700 tỷ đồng.
Hiện, ông Hồ Hùng Anh đang nắm giữ hơn 39,3 triệu cổ phiếu TCB, tương đương với tỷ lệ sở hữu hơn 1,12%.
Bà Nguyễn Thị Thanh Thủy, vợ ông Hùng Anh sở hữu hơn 174 triệu cổ phiếu; bà Nguyễn Thị Thanh Tâm, mẹ ông Hùng Anh cũng sở hữu hơn 174 triệu cổ phiếu. Con trai ông là Hồ Anh Minh nắm giữ gần 138 triệu cổ phiếu; bà Nguyễn Hương Liên, em dâu, sở hữu hơn 69 triệu cổ phiếu.
Được biết, TCB công bố kết quả kinh doanh 06 tháng đầu năm 2023 với lợi nhuận trước thuế đạt 11,3 nghìn tỷ đồng, và tổng thu nhập hoạt động đạt 18,6 nghìn tỷ đồng - trong đó quý 2 tiếp tục ghi nhận kết quả từ quý 1/2023.
Qua đó, Công ty Cổ phần Chứng khoán VietCap (VCSC) giữ nguyên giá mục tiêu cho cổ phiếu TCB ở mức 42.200 đồng/cổ phiếu và duy trì khuyến nghị "mua". Nguyên nhân là do tác động tích cực từ mức tăng 0,9% trong dự báo lợi nhuận sau thuế sau lợi ích CĐTS giai đoạn 2023-2027 đến định giá của VCSC cho TCB bị ảnh hưởng bởi giả định cao hơn của VCSC đối với chi phí vốn chủ sở hữu của TCB do cập nhật chỉ số beta. VCSC duy trì P/B mục tiêu cho TCB ở mức 1,2 lần.
Thêm vào đó, VCSC giữ nguyên dự báo lợi nhuận sau thuế sau lợi ích CĐTS năm 2023 ở mức 18,5 nghìn tỷ đồng (-8,1% YoY) do (1) dự báo thu nhập từ lãi (NII) năm 2023 thấp hơn 8,8% sau mức giảm 38 điểm cơ bản của NIM dự phóng và (2) dự báo thu nhập phí ròng (NFI) (bao gồm cả lãi từ ngoại hối) năm 2023 thấp hơn 7,1%, được bù đắp bởi dự báo chi phí HĐKD giảm 8,5% và dự báo chi phí dự phòng giảm 30,3%.
Mặt khác, VCSC kỳ vọng tăng trưởng tín dụng của TCB ít nhất đạt mức tăng trưởng tín dụng toàn hệ thống trong 5 năm tới. Mức giả định trung bình của VCSC cho giai đoạn dự báo 5 năm là 14,7%.
VCSC cho biết, rủi ro đối với quan điểm tích cực của VCSC là hạn mức tín dụng thấp hơn kỳ vọng; tỷ lệ CASA thấp hơn kỳ vọng; nợ xấu cao hơn dự kiến phát sinh từ các khoản vay và trái phiếu doanh nghiệp.
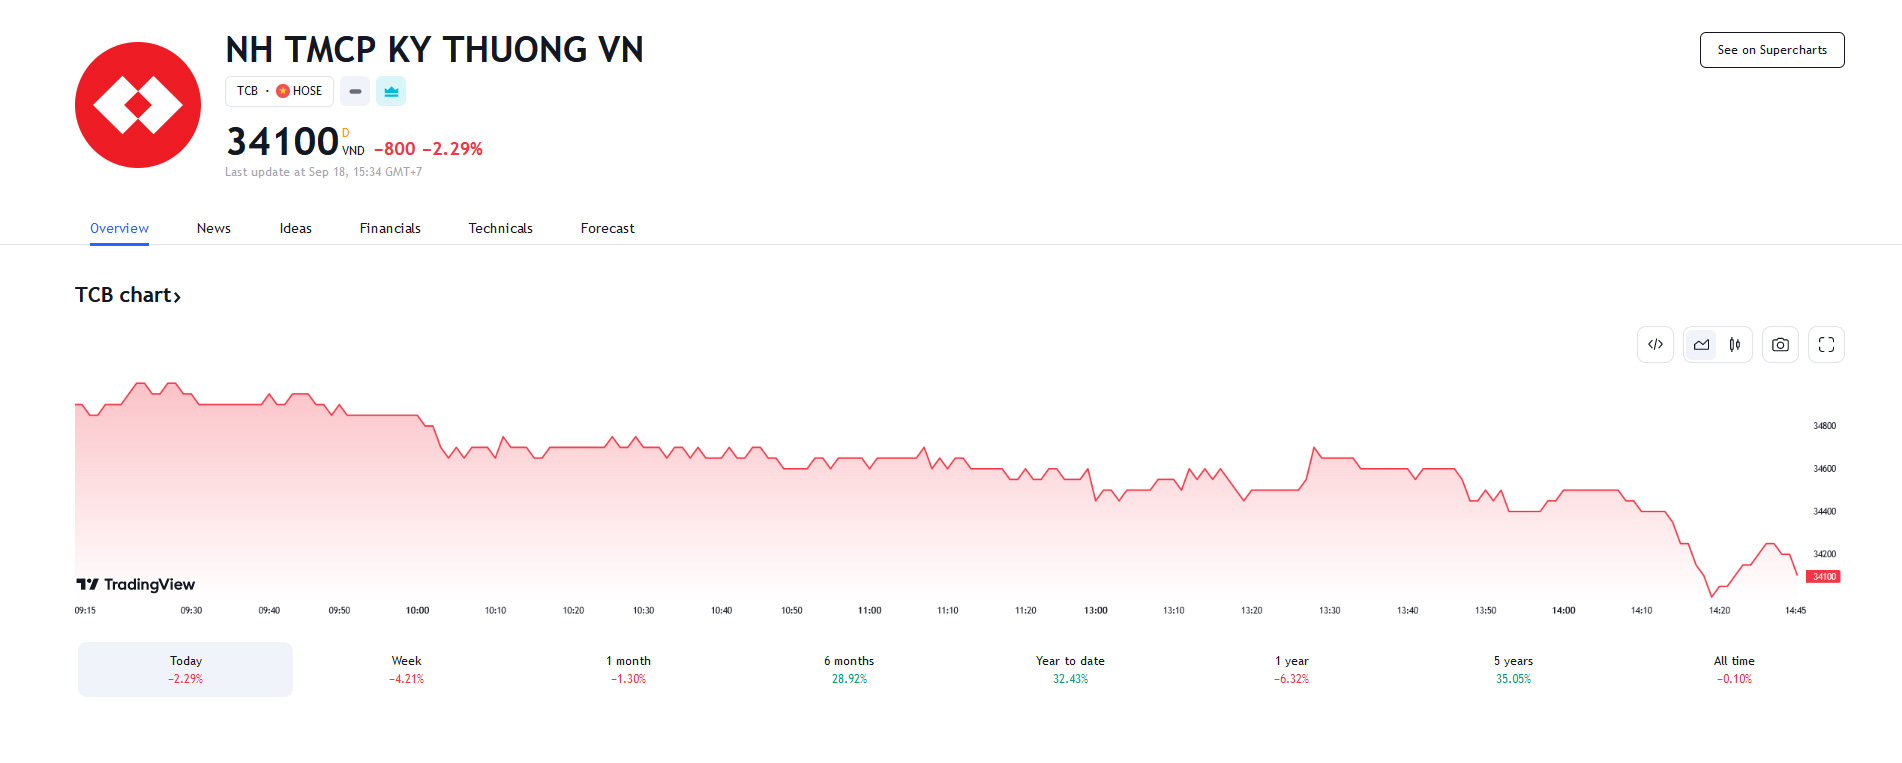
Chốt phiên giao dịch ngày 18/9, giá cổ phiếu này giảm 2,29% còn 34.100 đồng/cp và tăng gần 33% từ đầu năm đến nay.


VN-Index hồi phục nhẹ, thận trọng trước ngưỡng 1700 điểm
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 21/10/2026.
SHS: Doanh thu quý 3 tăng 23%, động lực tăng trưởng đến từ các trụ cột mới
Kết thúc quý 3/2026, Công ty Cổ phần Chứng khoán Sài Gòn - Hà Nội (SHS) ghi nhận doanh thu hoạt động quý 3 đạt 1.002 tỷ đồng, tăng 23% so với cùng kỳ.
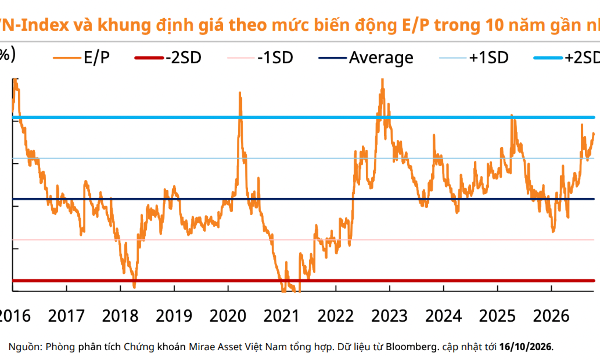
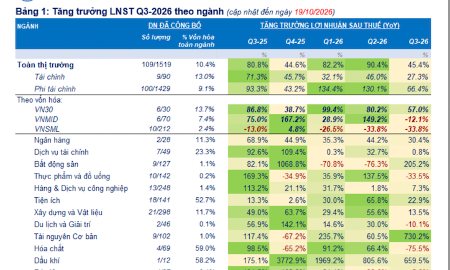
Lịch sử cho thấy VN-Index dễ tạo đáy ở vùng tỷ lệ E/P 8-9% trở lên?
Thống kê lịch sử cho thấy lực cầu mạnh tại vùng tỷ lệ E/P (Earnings-to-Price) từ 8–9% trở lên đã giúp thị trường tạo đáy trong các năm 2016, 2020, 2022 và 2025.
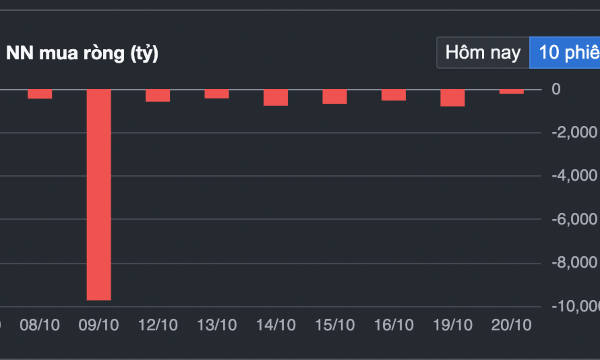
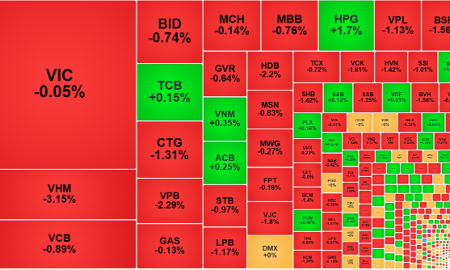
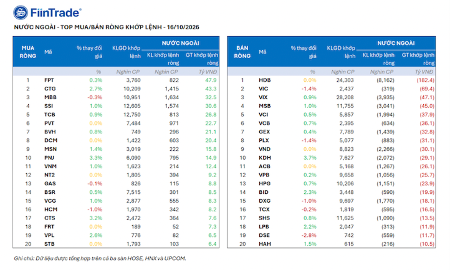
Khối ngoại giảm bán ròng, cổ phiếu xanh "lan" rộng
Thanh khoản ba sàn khớp lệnh vẫn ở vùng 14.000 tỷ, trong đó nhà đầu tư nước ngoài tiếp tục bán ròng 218,54 tỷ đồng. Tính riêng giao dịch khớp lệnh, khối ngoại bán ròng 148,4 tỷ đồng.
Blog chứng khoán: Tâm lý đầu cơ vẫn mạnh
Một đợt chốt lời diện rộng ở nhóm cổ phiếu vừa và nhỏ đã xuất hiện hôm nay, nhưng dòng tiền đầu cơ vẫn hoạt động tốt, đỡ giá và kéo phục hồi về cuối. Cả trăm cổ phiếu đảo chiều tăng mạnh hơn 1%, trong đó chỉ vài mã blue-chips, cho thấy khả năng chấp nhận rủi ro vẫn còn.

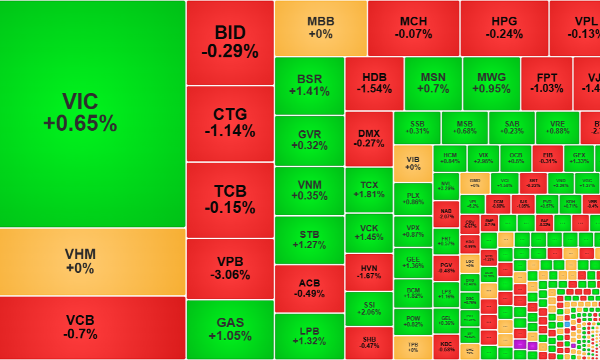




Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Đổi mới mô hình quản trị biển
Xây dựng Việt Nam trở thành quốc gia biển mạnh là một chiến lược dài hạn, đòi hỏi sự chuyển đổi đồng bộ từ tư duy phát triển, mô hình quản trị đến cách khai thác và sử dụng nguồn lực biển.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...