




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Cổ phiếu cảng biển logistics bùng nổ, điều gì đang diễn ra?


Mức tăng trưởng chủ yếu nhờ kỳ vọng của thị trường về việc ông Trump tăng thuế quan với hàng hóa Trung Quốc có thể dẫn đến việc nhiều cơ sở sản xuất phải di dời sang Việt Nam - điểm đến đầu tư hấp dẫn trong khu vực...
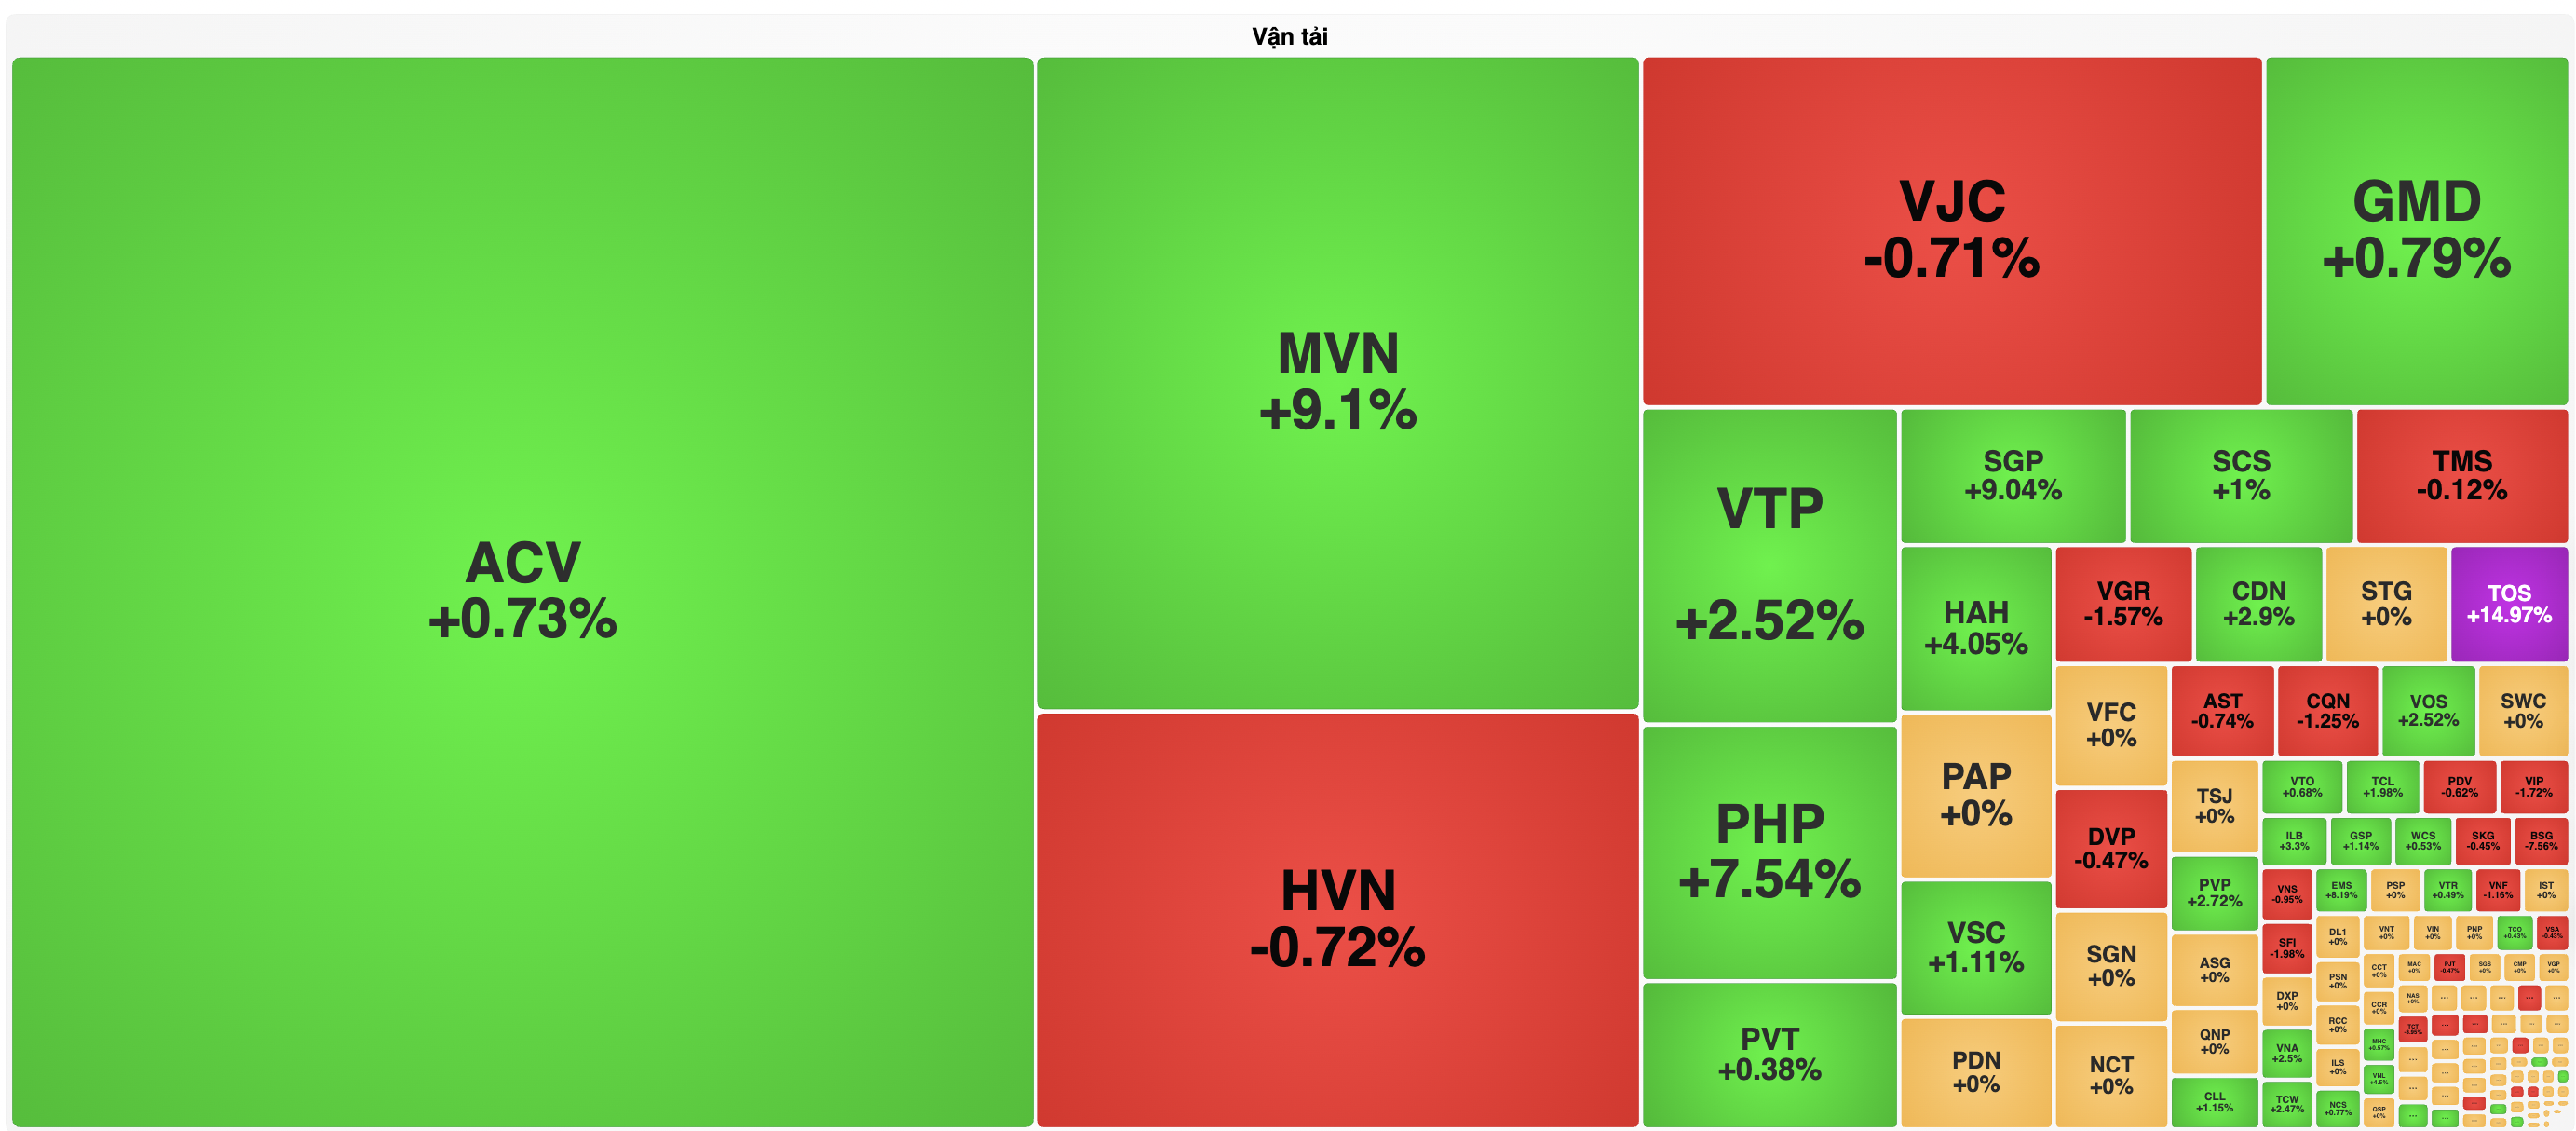
Cổ phiếu nhóm vận tải cảng biển logistics đã bùng nổ trong phiên giao dịch hôm nay với sự tăng trưởng 9,1% đến từ MVN, PHP tăng 7,54%; VTP tăng 2,52%; SGP tăng 9,04%; HAH tăng 4,05%; VSC tăng 1,11%, VOS tăng 2,52%... Mức tăng trưởng chủ yếu nhờ kỳ vọng của thị trường về việc ông Trump tăng thuế quan với hàng hóa Trung Quốc có thể dẫn đến việc nhiều cơ sở sản xuất phải di dời sang Việt Nam - điểm đến đầu tư hấp dẫn trong khu vực.
Hôm 1/2, Tổng thống Mỹ Donald Trump thực hiện lời đe dọa mà ông đã đưa ra từ lâu về áp thuế quan lên hàng hóa nhập khẩu từ Canada, Mexico và Trung Quốc vào Mỹ. Ngay lập tức, các quốc gia bị áp thuế này đã có phản ứng với động thái của Washington.
Sắc lệnh do ông Trump ký áp thuế quan 25% lên hàng hóa từ Mexico và Canada và thuế quan 10% đối với hàng hóa Trung Quốc, có hiệu lực từ ngày 4/2.
Một số công ty ở Việt Nam được nhận định hưởng lợi như Vận tải Xếp dỡ Hải An (HAH) và Gemadept (GMD). Trong đó HAH được kỳ vọng hưởng lợi từ việc khả năng đẩy mạnh nhu cầu nhập khẩu trong thời gian qua trước khi chính sách thuế của ông Trump với Trung Quốc có hiệu lực. Còn GMD được kỳ vọng hưởng lợi từ giá cước vận tải container cao hơn trong năm 2025 nếu chính quyền tổng thống Trump ban hành mức thuế mới. Điều này cho phép công ty đàm phán để tăng mức thuế xử lý tại các cảng.
Nhận định về triển vọng ngành cảng biển và logistics trong năm 2025, SSI Research cho rằng tăng trưởng công suất và rủi ro từ thuế quan Trump 2.0 là hai chủ đề chính của ngành cảng biển trong năm 2025.
Về nguồn cung, nhiều cảng mới sẽ đi vào hoạt động trong năm 2025, đặc biệt ở miền Bắc. Cụ thể, tại Hải Phòng, hai dự án cảng nước sâu Lạch Huyện 3 4 (PHP VN) và Lạch Huyện 5 6 (HATECO) sẽ đồng thời bắt đầu hoạt động trong năm 2025. Giai đoạn 3 của Nam Đình Vũ dự kiến sẽ bắt đầu hoạt động từ cuối năm 2025. Tổng cộng 3 dự án sẽ bổ sung thêm 3,5 triệu TEU công suất (~50% sản lượng năm 2024 của Hải Phòng).
Tại miền Nam, kỳ vọng giai đoạn 2 của Gemalink sẽ bắt đầu xây dựng trong nửa đầu năm 2025. Trong khi đó, hai dự án dự án cảng nước sâu Cần Giờ và Cái Mép Hạ cũng đang được thảo luận.
Về phía cầu, dự báo tăng trưởng sản lượng năm 2025 sẽ không chắc chắn do rủi ro từ chính sách thuế quan mới của chính quyền Trump sắp tới. Theo kịch bản cơ sở, tăng trưởng sản lượng của Việt Nam trong năm tới đạt khoảng 9%, phù hợp với tốc độ tăng trưởng trước COVID, nhưng tăng trưởng có thể tập trung trong nửa đầu năm 2025 khi các mức thuế suất mới có khả năng được công bố.
Với vận tải container, năm 2024 là một năm rất tích cực của ngành với nhiều sự kiện có ảnh hưởng tích cực lên ngành xảy ra trong cả năm, bao gồm các cuộc tấn công ở Biển Đỏ (chiếm khoảng 9% công suất toàn cầu), tái tích lũy hàng tồn kho và việc đẩy mạnh vận chuyển hàng hóa trước để tránh luật thuế mới như đã đề cập ở trên.
Sang năm 2025, SSI Research dự đoán rằng một số yếu tố tích cực nêu trên vẫn sẽ tiếp diễn dù khiến triển vọng của ngành trở nên khó dự đoán chắc chắn.
Các yếu tố tác động chính trong năm 2025 bao gồm: Thứ nhất, lo ngại đối với chính sách thuế quan của chính quyền Mỹ mới. Mức thuế nhập khẩu cao hơn có thể dẫn đến tăng nhu cầu tích lũy hàng hóa, thúc đẩy nhu cầu vận chuyển trong ngắn hạn. Dẫn chứng về nhiệm kỳ đầu tiên của ông Trump, việc đẩy mạnh nhập khẩu bắt đầu ngay sau khi Mỹ công bố các cuộc điều tra thuế quan ở một số mặt hàng.
Với kỳ vọng việc đẩy mạnh tích lũy hàng hóa trước sẽ lặp lại trong năm 2025, sự kiện này sẽ tác động tích cực đến giá cước container, đặc biệt đối với các chuyến đến Mỹ. Trong dài hạn, sự thay đổi cảng đón và trả hàng trong chuỗi cung ứng có thể khiến chuỗi cung ứng trở nên phức tạp hơn giúp tăng nhu cầu vận chuyển hàng hóa.
Thứ hai, gián đoạn tại một số điểm nghẽn của ngành vận tải. Kịch bản cơ sở về việc giảm bớt gián đoạn ở Biển Đỏ dự kiến sẽ khiến giá cước bình thường trở lại trong năm 2025 sau khi đã tăng mạnh trong năm 2024.
Thứ ba, khả năng xảy ra đình công và tắc nghẽn tại cảng. Đầu năm 2025, có thể sẽ có một cuộc đình công tại các cảng thuộc bờ Đông nước Mỹ, mặc dù đã được tạm hoãn đến ngày 15 tháng 1 năm 2025 để các bên đàm phán. Kịch bản cơ sở giả định rằng sẽ có một thỏa thuận được ghi nhận và sự kiện này sẽ không ảnh hưởng nhiều đến giá cước vận chuyển.
Trong kịch bản kém khả quan nhất (dù khó xảy ra), cuộc đình công kéo dài có thể làm gián đoạn chuỗi cung ứng, bắt nguồn từ những thay đổi trong các chuyến hải trình đến Mỹ và dẫn đến tình trạng thiếu hụt container khi phải vận chuyển qua Bờ Tây và làm kéo dài thời gian quay vòng container.
Cuối cùng là dư thừa công suất. Đây tiếp tục là một mối lo ngại trong năm 2025. Trong năm 2024, tổng công suất tàu container toàn cầu ghi nhận tăng thêm 10%, và dự kiến sẽ tiếp tục tăng thêm 7% trong năm 2025. Trong khi nhu cầu được dự báo tăng trưởng thấp hơn 3,5% so với tăng trưởng nguồn cung, nhu cầu chiều dài vận chuyển không tăng mạnh khiến nhu cầu TEUxDặm không hấp thụ được lượng cung mới sẽ tạo áp lực lên giá cước vận tải container.
Về mặt tích cực, tình trạng thừa cung không đồng nhất giữa các loại size tàu, cụ thể thị trường ở các tàu kích cỡ lớn có thể sẽ gặp nhiều thách thức hơn, so với tàu dưới 5,000 TEU có khả năng đối mặt với tình trạng ít nghiêm trọng hơn.
Đọc bài theo từ khoá

Dự án Luật Luật sư (sửa đổi): Phát triển thị trường dịch vụ pháp lý minh bạch, cạnh tranh lành mạnh
Tổng Bí thư, Chủ tịch nước Tô Lâm cùng Phu nhân lên đường thăm Đan Mạch, Liên minh châu Âu và Bỉ
Chuyến thăm của Tổng Bí thư, Chủ tịch nước Tô Lâm tới Đan Mạch, EU và Bỉ mở rộng không gian hợp tác thương mại, đầu tư và công nghệ
Cổ phiếu chứng khoán tiếp tục bùng nổ, ngân hàng bất ngờ tạo gánh nặng
Mặc dù VN-Index bị ép lùi dần về sát tham chiếu trong phiên sáng nay, VN30-Index thậm chí đỏ, nhưng độ rộng thị trường lại cho thấy trạng thái tăng giá áp đảo. Các chỉ số đang chịu ảnh hưởng trực tiếp từ nhóm cổ phiếu ngân hàng, trong khi các mã vừa và nhỏ vẫn mạnh, nổi bật là nhóm chứng khoán.
Nỗi lo nợ công khiến chứng khoán Pháp ngày càng tụt lại so với các thị trường châu Âu
Lo ngại về tài chính công và cuộc bầu cử tổng thống sắp tới khiến nhà đầu tư ngày càng dè dặt với cổ phiếu Pháp. Kết quả là chứng khoán Pháp tụt lại xa nhất so với các thị trường châu Âu khác kể từ năm 2010…
Điều gì xảy ra nếu chứng khoán Indonesia bị loại khỏi chỉ số toàn cầu của MSCI?
Trong phiên giao dịch sáng ngày thứ Hai (19/10), chỉ số Jakarta Composite (JCI) của chứng khoán Indonesia có lúc giảm 5,4% xuống mức thấp nhất kể từ năm 2020, sau khi MSCI cho biết đang cân nhắc loại thị trường này khỏi các chỉ số toàn cầu chủ chốt…
Rủi ro từ khoản tiền lãi nợ công hơn 1 nghìn tỷ USD trong một năm của Mỹ
Sự gia tăng tiền lãi này phản ánh thực tế là quy mô nợ công cần trả lãi ngày càng lớn và lãi suất đi vay của Chính phủ Mỹ cũng tăng mạnh...
Lợi nhuận 9 tháng đầu năm TCBS đạt 5.708 tỷ đồng, hoàn thành 76% kế hoạch cả năm
Công ty Cổ phần Chứng khoán Kỹ Thương (TCBS, HOSE: TCX) công bố báo cáo tài chính quý 3/2026, tiếp tục ghi nhận mức lợi nhuận trước thuế theo quý đạt mức cao nhất trong lịch sử hoạt động công ty.

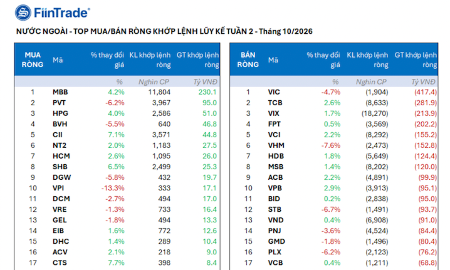




Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Xi măng hỗn hợp: Vật liệu thay thế bền vững, chi phí đầu tư thấp
Theo Tổ chức Phát triển Công nghiệp Liên Hợp Quốc, xi măng đất sét nung (LC3) là vật liệu xây dựng mới và bền vững. Chi phí đầu tư thấp, thân thiện với môi trường và khí hậu hơn so với xi măng thông thường... việc phát triển, phổ biến xi măng hỗn hợp phù hợp với mục tiêu sản xuất và tiêu dùng bền vững mà Chính phủ đã đề ra.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...