




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chuyển lỗ bất động sản sẽ theo hướng “van một chiều”?


Luật hiện hành không có quy định cho bù trừ với thu nhập từ hoạt động sản xuất kinh doanh
Các doanh nghiệp bất động sản đang dồn sự chú ý vào các quy định liên quan đến chuyển lỗ trong dự thảo Luật Thuế thu nhập doanh nghiệp sửa đổi dự kiến được đưa vào áp dụng từ đầu năm 2014 tới.
Tuy nhiên, trao đổi với các doanh nghiệp FDI tại hội thảo góp ý cho Luật Thuế thu nhập doanh nghiệp sửa đổi, ông Nguyễn Văn Phụng, Phó Vụ trưởng Vụ Chính sách thuế (Bộ Tài chính) cho rằng, chính sách này sẽ được áp dụng theo hình thức “van một chiều”.
Cụ thể, nếu một doanh nghiệp có cả dự án sản xuất và dự án bất động sản đang hoạt động, trường hợp dự án sản xuất lãi trong khi dự án bất động sản lỗ thì được chuyển lỗ; trường hợp dự án sản xuất lỗ nhưng dự án bất động sản lãi thì dự án bất động sản vẫn được tách riêng để tính thuế.
Hiện nay, về việc xác định thu nhập tính thuế và chuyển lỗ đối với hoạt động chuyển nhượng bất động sản và một số khoản thu nhập mới phát sinh, khoản 3, Điều 7 Luật Thuế thu nhập doanh nghiệp quy định rằng “thu nhập từ hoạt động chuyển nhượng bất động sản phải xác định riêng để kê khai nộp thuế”.
Đồng thời, khoản 2 điều 16 luật hiện hành quy định “doanh nghiệp có lỗ từ hoạt động chuyển nhượng bất động sản chỉ được chuyển số lỗ vào thu nhập tính thuế của hoạt động này”.
Trên thực tế, Bộ Tài chính đã trình Chính phủ để trình Quốc hội cho bổ sung một số khoản thu nhập mới phát sinh trong thực tiễn vào thu nhập chịu thuế, chẳng hạn thu nhập từ chuyển nhượng dự án đầu tư; thu nhập từ chuyển nhượng quyền thăm dò, khai thác, chế biến khoáng sản; thu nhập từ chuyển nhượng quyền góp vốn, quyền tham gia dự án đầu tư.
Các khoản thu nhập này là thu nhập mang tính chất phát sinh không thường xuyên, tương tự như thu nhập từ chuyển nhượng bất động sản mà Luật hiện hành đang xếp vào diện thu nhập khác, được hạch toán riêng và không được áp dụng ưu đãi thuế.
Trong thời gian qua, khi thị trường bất động sản đi xuống, nhiều trường hợp doanh nghiệp chuyển nhượng bất động sản, chuyển nhượng dự án đầu tư... bị lỗ, do luật hiện hành không có quy định cho bù trừ với thu nhập từ hoạt động sản xuất kinh doanh nên doanh nghiệp không xử lý được khoản lỗ, nhất là trường hợp trong suốt thời gian dài hoạt động (trên 5 năm), doanh nghiệp chỉ có duy nhất một lần chuyển nhượng bất động sản.
Để phản ánh đúng bản chất kinh tế của các khoản thu và hoạt động sản xuất kinh doanh của doanh nghiệp, phù hợp với thực tiễn, dự thảo Luật Thuế thu nhập doanh nghiệp sửa đổi, bổ sung quy định các khoản thu nhập từ chuyển nhượng dự án đầu tư, chuyển nhượng quyền tham gia dự án, chuyển nhượng quyền thăm dò, khai thác, chế biến khoáng sản phải xác định riêng để kê khai nộp thuế như thu nhập từ chuyển nhượng bất động sản, doanh nghiệp được bù trừ lãi, lỗ của các hoạt động này với nhau; trường hợp sau khi bù trừ mà vẫn bị lỗ thì số lỗ được bù trừ với lãi của hoạt động sản xuất kinh doanh.
Theo ông Phụng, quy định này cho phép khắc phục được bất cập khi thị trường bất động sản đi xuống như đã nêu trên. “Trường hợp thị trường khởi sắc, doanh nghiệp có thu nhập từ các hoạt động này thì vẫn thực hiện hạch toán riêng để kê khai nộp thuế và chỉ được bù trừ lãi lỗ trong phạm vi các loại thu nhập này với nhau trong kỳ tính thuế”, ông giải thích.

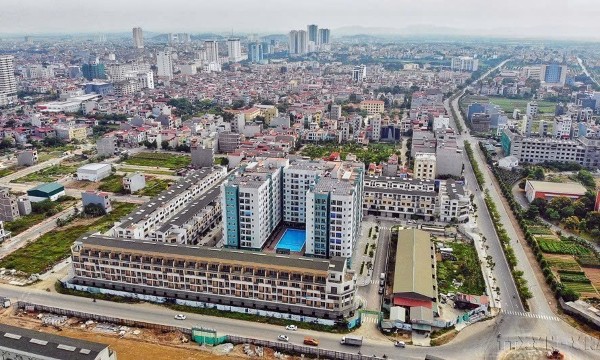
Bắc Ninh từng bước tạo dựng không gian an cư cho nhân lực quốc tế
Lãnh đạo TP. Bắc Ninh cho biết Thành phố có kế hoạch từng bước xây dựng những khu ở đồng bộ, gắn liền với các dịch vụ như chăm sóc sức khỏe, giao thương... Qua đó, tạo dựng không gian an cư an lành, tạo điểm tựa vững chắc các cho chuyên gia, nhà quản lý quốc tế trong suốt quá trình sống và làm việc tại địa phương...
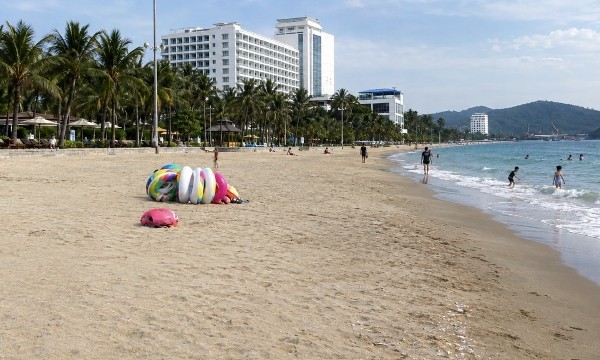
Cho thuê căn hộ để lưu trú cần đi đôi với quản lý chặt chẽ
Đề xuất cho phép sử dụng căn hộ chung cư để cho thuê lưu trú đi kèm yêu cầu về quản lý, vận hành nhà chung cư, bảo đảm hài hòa lợi ích và môi trường sống của cư dân nhằm góp phần bổ sung nguồn cung cơ sở lưu trú du lịch, đáp ứng nhu cầu ngày càng tăng của du khách...
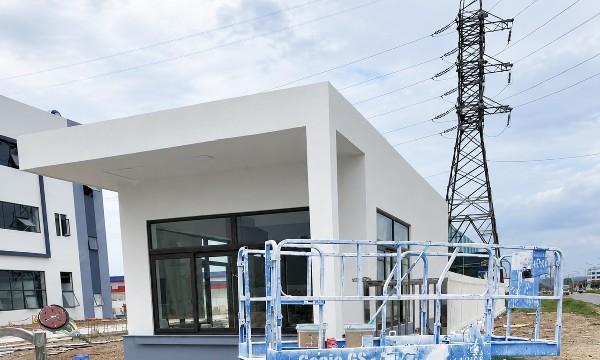
Yếu tố cạnh tranh mới của bất động sản công nghiệp
AI và trung tâm dữ liệu đang mở ra dư địa phát triển cho bất động sản công nghiệp Việt Nam. Song, làn sóng đầu tư công nghệ cao cũng đang tái định hình các tiêu chuẩn lựa chọn địa điểm, đòi hỏi hạ tầng khu công nghiệp phải nhanh chóng chuyển mình để đáp ứng những yêu cầu vận hành mới...

TP. Hồ Chí Minh đặt mục tiêu hoàn thành 181.257 căn nhà ở xã hội đến 2030
TP. Hồ Chí Minh đang nỗ lực thực hiện chỉ tiêu phát triển 181.257 căn nhà ở xã hội và nhà ở cho thuê giai đoạn 2026–2030, bao gồm 129.257 căn để bán, cho thuê mua và 52.000 căn nhà ở cho thuê. Đây là một phần trong kế hoạch phát triển đô thị bền vững của Thành phố, nhằm đáp ứng nhu cầu nhà ở ngày càng tăng của người dân…
Doanh nghiệp xây dựng vẫn chịu nhiều sức ép
Dù hoạt động sản xuất kinh doanh quý 3/2026 có chuyển biến tích cực, doanh nghiệp xây dựng vẫn đối mặt nhiều sức ép từ giá nguyên vật liệu tăng cao, khó khăn về vốn, lao động và nguồn cung vật liệu...





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.









 Đồng Nai củng cố sức hút FDI, đón dự án 110 triệu USD từ nhật bản
Trong 9 tháng năm 2026, Đồng Nai thu hút gần 2,4 tỷ USD vốn FDI, đạt gần 80% kế hoạch năm, với dòng vốn chủ yếu tập trung vào công nghiệp chế biến, chế tạo, công nghiệp hỗ trợ và logistics.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...