




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Chứng quyền là sản phẩm mang tính rủi ro rất đặc thù”


Để xây dựng một thị trường chứng quyền phát triển bền vững, yếu tố quyết định vẫn là xây dựng niềm tin
"Khả năng làm giá chứng khoán cơ sở trong các ngày đặc biệt (ví dụ giai đoạn đáo hạn) là khó xảy ra vì quy mô thị trường chứng quyền hiện tại còn rất nhỏ so với thị trường chứng khoán cơ sở, do đó, các tác động nếu có từ việc đáo hạn chứng quyền sẽ không đáng kể", bà Trần Thị Mỹ Linh, Trưởng phòng Phát triển sản phẩm của Công ty Chứng khoán Tp. Hồ Chí Minh (HSC) chia sẻ với VnEconomy.
Liên quan đến những biến động bất thường trên thị trường chứng quyền, có hay không hiện tượng làm giá trên thị trường chứng quyền, VnEconomy đã có cuộc trao đổi với bà Trần Thị Mỹ Linh, Trường phòng Phát triển sản phẩm của HSC về những vấn đề nêu trên.
Giá chứng quyền (CW) biến động bất thường, có ý kiến cho rằng, không loại trừ khả năng thị trường CW bị làm giá, bà nghĩ gì về nhận xét trên?
Đối với nhà đầu tư, chứng quyền là một sản phẩm mang tính rủi ro rất đặc thù do tính chất đòn bẩy cao, nhưng nếu sử dụng một cách hiệu quả, nhà đầu tư có thể có được hiệu suất đầu tư rất tốt, nhất là khi họ lựa chọn đúng mã chứng khoán cơ sở và thời điểm tham gia thị trường.
Ví dụ, đối với các nhà đầu tư mua và nắm giữ chứng quyền đến ngày đáo hạn, nếu họ mua ngay từ giai đoạn IPO cho 2 mã chứng khoán cơ sở là MWG và MBB của chúng tôi thì đến hiện tại họ đã có tỷ suất lợi nhuận rất tốt, do hai mã MWG và MBB đều đã có mức tăng giá đáng kể so với thời điểm IPO.
Ngay cả đối với những nhà đầu tư có sở thích giao dịch ngắn hạn và có thời hạn nắm giữ vị thế ngắn hơn (ví dụ 1-2 tuần đến 1 tháng), họ có thể tính toán để chủ động tham gia thị trường chứng quyền vào những nhịp tăng/giảm của chứng khoán cơ sở để tối đa hóa lợi nhuận thu về.
Khi đó, việc các tổ chức phát hành có uy tín như HSC đứng ra làm nhà tạo lập thị trường một cách chủ động cũng khiến cho họ cảm thấy yên tâm khi giao dịch, vì họ biết khi họ cần mua hoặc bán CW với số lượng lớn thì sẽ được chúng tôi đáp ứng nhu cầu với chi phí mua/bán rất thấp.
Vậy, có hay không hiện tượng làm giá trên thị trường CW?
Về khả năng làm giá trên thị trường chứng quyền, tôi xin phép không bình luận về các mã chứng quyền của các công ty khác. Nhưng riêng với HSC, chúng tôi luôn nỗ lực thực hiện đúng vai trò nhà tạo lập để cung cấp thanh khoản cho các mã chứng quyền do HSC phát hành, và đảm bảo giá chứng quyền luôn theo sát biến động của giá chứng khoán cơ sở, ngay cả trong những lúc thị trường cơ sở biến động mạnh.
Để xây dựng một thị trường chứng quyền phát triển bền vững và mang lại lợi ích cho nhà đầu tư, thì yếu tố quyết định vẫn là xây dựng niềm tin của nhà đầu tư đối với sản phẩm và đối với nhà tạo lập.
Về khả năng làm giá chứng khoán cơ sở trong các ngày đặc biệt (ví dụ giai đoạn đáo hạn), chúng tôi nghĩ là khó xảy ra vì quy mô thị trường chứng quyền hiện tại còn rất nhỏ so với thị trường chứng khoán cơ sở, do đó, các tác động nếu có từ việc đáo hạn chứng quyền sẽ không đáng kể.
Dĩ nhiên, trong giai đoạn đáo hạn thì giá cơ sở có thể vẫn biến động mạnh do các hoạt động giảm trạng thái phòng vệ của nhà tạo lập, ảnh hưởng lớn đến giá chứng quyền. Do đó, nhà đầu tư cần cân nhắc thật kỹ khi mua/bán các chứng quyền có thời gian đáo hạn còn lại tương đối ngắn (ví dụ 1-2 tuần) vì rủi ro lúc này là rất cao.
Giá CW tiềm ẩn nhiều rủi ro, nhà đầu tư nên làm gì? Nhiều ý kiến cho rằng, nhà đầu tư không nên nắm giữ CW đến ngày đáo hạn.
Chúng tôi luôn khuyến khích khách hàng tìm hiểu sản phẩm thật kỹ, nhất là các rủi ro có thể gặp phải khi mua/bán chứng quyền hàng ngày hoặc khi nắm giữ chứng quyền đến ngày đáo hạn. Tốt nhất, nhà đầu tư nên tìm một nhà tư vấn uy tín, có kinh nghiệm để tư vấn cho thời gian đầu tham gia thị trường này.
HSC phát hành khá nhiều chứng quyền (CW), tính hiệu quả của CW? Ông bà ước tính CW và chứng khoán phái sinh đóng góp bao nhiêu phần trăm vào kết quả kinh doanh của một công ty chứng khoán?
Sau đợt phát hành lần đầu, chúng tôi nhận thấy nhu cầu của nhà đầu tư đối với sản phẩm chứng quyền vẫn rất cao, đặc biệt đối với những công ty có kết quả kinh doanh tốt và triển vọng tăng trưởng trong dài hạn. Do đó, chúng tôi đã quyết định mở rộng danh mục phát hành với nhiều mã chứng khoán cơ sở để nhà đầu tư có nhiều lựa chọn. Đây cũng sẽ là chiến lược dài hạn của chúng tôi đối với dòng sản phẩm này trong thời gian tới.
Hiện tại các sản phẩm phái sinh như hợp đồng tương lai chỉ số cổ phiếu và chứng quyền chỉ đóng góp một tỷ trọng nhỏ vào doanh thu và lợi nhuận của công ty. Tuy nhiên, đây là những sản phẩm sẽ góp phần vào việc làm phong phú lựa chọn đầu tư của khách hàng, gia tăng quy mô giao dịch của thị trường vốn, làm tăng độ rộng của thị trường. Các sản phẩm này cũng phù hợp với nhu cầu của một nhóm các nhà đầu tư nhất định, có mức độ chấp nhận rủi ro cao đi cùng với kỳ vọng lợi nhuận cao.
Về dài hạn, chúng tôi kỳ vọng thị trường phái sinh và chứng quyền sẽ tiếp tục phát triển, và sẽ đóng góp tích cực vào kết quả hoạt động của công ty.

Dow Jones tăng điểm mạnh nhờ loạt báo cáo tài chính khả quan và giá dầu “hạ nhiệt”
Thị trường chứng khoán Mỹ kết thúc phiên giao dịch ngày thứ Ba (20/10) trong trạng thái không đồng nhất của các chỉ số, với Dow Jones tăng mạnh nhờ một loạt báo cáo tài chính khả quan của các doanh nghiệp thành viên, trong khi Nasdaq vẫn đi xuống vì áp lực bán đối với nhóm cổ phiếu trí tuệ nhân tạo (AI)...
Giá vàng tiếp tục trượt dốc dù cả USD và lợi suất trái phiếu đều đi xuống, SPDR Gold Trust mua ròng
Giá vàng thế giới tiếp tục xu hướng giảm trong phiên đêm qua (20/10) tại thị trường Mỹ và sáng nay tại thị trường châu Á, lùi dần hơn về ngưỡng chủ chốt 4.100 USD/oz, dù cả đồng USD và lợi suất trái phiếu kho bạc Mỹ đều đi xuống...
VN-Index hồi phục nhẹ, thận trọng trước ngưỡng 1700 điểm
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 21/10/2026.
SHS: Doanh thu quý 3 tăng 23%, động lực tăng trưởng đến từ các trụ cột mới
Kết thúc quý 3/2026, Công ty Cổ phần Chứng khoán Sài Gòn - Hà Nội (SHS) ghi nhận doanh thu hoạt động quý 3 đạt 1.002 tỷ đồng, tăng 23% so với cùng kỳ.
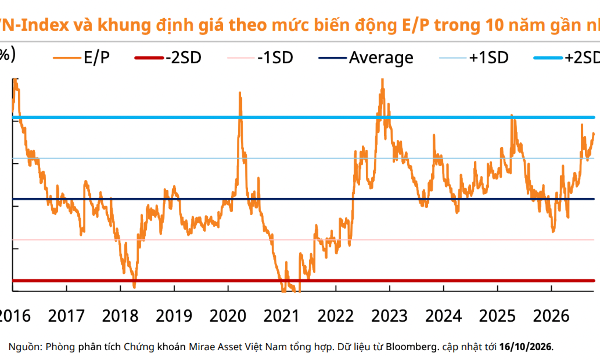
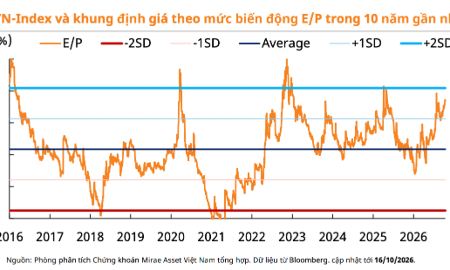
Lịch sử cho thấy VN-Index dễ tạo đáy ở vùng tỷ lệ E/P 8-9% trở lên?
Thống kê lịch sử cho thấy lực cầu mạnh tại vùng tỷ lệ E/P (Earnings-to-Price) từ 8–9% trở lên đã giúp thị trường tạo đáy trong các năm 2016, 2020, 2022 và 2025.





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Đổi mới mô hình quản trị biển
Xây dựng Việt Nam trở thành quốc gia biển mạnh là một chiến lược dài hạn, đòi hỏi sự chuyển đổi đồng bộ từ tư duy phát triển, mô hình quản trị đến cách khai thác và sử dụng nguồn lực biển.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...