




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tổng hợp kết quả kinh doanh của các công ty niêm yết trên HSX


VSC, DXV, SEC, CIG, DRH và HHS công bố kết quả kinh doanh và giải trình lợi nhuận quý 4/2011 tăng, giảm so với cùng kỳ
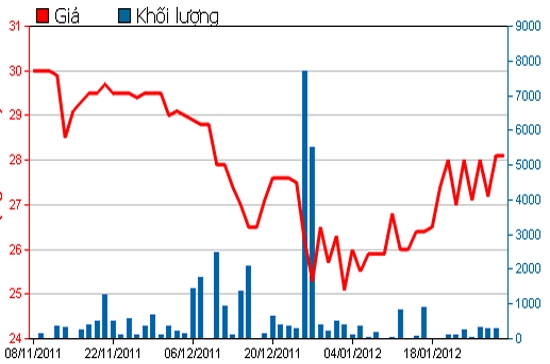
Các công ty trên HSX là VSC, DXV, SEC, CIG, DRH và HHS công bố kết quả kinh doanh và giải trình lợi nhuận quý 4/2011 tăng, giảm so với cùng kỳ.
* Công ty Cổ phần CONTAINER Việt Nam (mã
VSC
) cho biết doanh thu thuần hợp nhất quý 4 của công ty đạt 182,2 tỷ đồng, tăng 15,05% so với cùng kỳ (158,3 tỷ đồng); lợi nhuận sau thuế đạt 40,5 tỷ đồng, giảm 22,75% so với cùng kỳ (52,4 tỷ đồng). Nguyên nhân chủ yếu là trong quý 4/2011, sản lượng hàng hóa thông qua cảng Green Port tăng mạnh so với cùng kỳ làm cho doanh thu thuần tăng 23,8 tỷ đồng.
Quý 4, lợi nhuận gộp của công ty tăng 8,6 tỷ đồng so với cùng kỳ, tuy nhiên do công ty trích lập dự phòng giảm giá đầu tư dài hạn cho khoản đầu tư cổ phiếu Công ty Cổ phần Cảng dịch vụ Dầu khí Đình Vũ (PSP) là 21,49 tỷ đồng và là nguyên nhân chủ yếu làm cho lợi nhuận sau thuế giảm 11,9 tỷ đồng.
* Công ty Cổ phần Xi măng Vật liệu Xây dựng và Xây lắp Đà Nẵng (mã
DXV
) cho biết doanh thu năm 2011 đạt 620 tỷ đồng, tăng 103% so với kế hoạch (600 tỷ đồng); lợi nhuận trước thuế đạt 10,26 tỷ đồng, bằng 100% kế hoạch.
Năm 2012, DXV dự kiến tổng doanh thu đạt 706,3 tỷ đồng; lợi nhuận trước thuế đạt 7,61 tỷ đồng.
* Công ty Cổ phần mía đường nhiệt điện Gia Lai (mã
SEC
) cho biết lợi nhuận au thuế quý 4 của công ty đạt 2,48 tỷ đồng, giảm 2,58 tỷ đồng tương ứng 50,98% so với cùng kỳ (5,06 tỷ đồng) nguyên nhân là do lãi suất vay ngân hàng tăng nên chi phí tài chính quý 4 là gần 14 tỷ đồng, tăng gần 8 tỷ đồng tương ứng tăng 133% so với cùng kỳ.
Ngoài ra, chi phí quản lý doanh nghiệp của công ty quý 4/2011 là 5,16 tỷ đồng, tăng 5,16 tỷ đồng tương ứng tăng 99% so với cùng kỳ năm trước.
* Công ty Cổ phần COMA18 (mã
CIG
) cho biết lợi nhuận sau thuế quý 4/2011 của công ty lỗ 3,9 tỷ đồng, giảm 19,3 tỷ đồng so với cùng kỳ năm trước (15,4 tỷ đồng) là do doanh thu thuần quý 4 năm 2011 của công ty đạt gần 18 tỷ đồng, giảm 177,07% so với cùng kỳ (49,76 tỷ đồng).
* Công ty Cổ phần Đầu tư Căn Nhà Mơ Ước (mã
DRH
) cho biết kết thúc quý 4/2011, doanh thu của công ty đạt 16,1 tỷ đồng chủ yếu phát sinh từ hoạt động kinh doanh phân bón, tăng 712,5% so với cùng kỳ; hoạt động chuyển nhượng vốn cũng đónh góp hơn 13 tỷ đồng vào doanh thu hoạt động tài chíh, tăng 381% so với cùng kỳ và là nguyên nhân chính dẫn đến lợhi nhuận sau thế đạt 703 triệu đồng, tăng 1.232,5% so với cùng kỳ năm 2010.
* Công ty Cổ phần Đầu tư Dịch vụ Hoàng Huy (mã
HHS
) cho biết doanh thu quý 4/2011 đạt 80,2 tỷ đồng, giảm 68% so với cùng kỳ năm trước (hơn 250,95 tỷ đồng); lợi nhuận từ hoạt động kinh doanh quý 4/2011 của công ty đạt 23,6 tỷ đồng, giảm 18,89% so với cùng kỳ, tương ứng gần 5,5 tỷ đồng là do nền kinh tế suy thoái kéo dài, lãi suất ngân hadng tăng cao và khó tiếp cận. Thị trường bất động sản trầm lắng kéo theo dịch vụ vận tải nguyên vật liệu xây dựng ít ảnh hưởng trực tiếp đến sản lượng tiêu thụ xe ôtô tải các loại.
Ngoài hoạt động kinh doanh ô tô vận tải hạng trung và hạng nặng các loại, công ty còn có thu nhập từ hoạt động đầu tư tài chính nên lợi nhuận của công ty chỉ giảm 18,89% so với cùng kỳ.

Loạt ngân hàng báo lãi lớn trong 9 tháng đầu năm 2026
Loạt ngân hàng vừa công bố kết quả kinh doanh quý 3/2026 và 9 tháng đầu năm 2026. Đáng chú ý, một số ngân hàng ghi nhận mức lãi hàng chục nghìn tỷ đồng, hoàn thành phần lớn kế hoạch lợi nhuận cả năm…
9 tháng, HPA báo lãi 948 tỷ đồng và hoàn thành 94% kế hoạch năm
Quý 3/2026, Nông nghiệp Hòa Phát (HPA) đạt doanh thu hợp nhất 1.685 tỷ đồng và lợi nhuận sau thuế 300 tỷ đồng, tương ứng giảm 19% và 16% so với cùng kỳ năm 2025.
Cổ phiếu L10 tăng trần 5 phiên, lợi nhuận vượt 528% mục tiêu
Công ty Cổ phần Lilama 10 (mã L10-HOSE) công bố giải trình nguyên nhân cổ phiếu tăng trần 05 phiên liên tiếp, từ ngày 19/10 đến ngày 23/10.
9 tháng, ACB lãi báo 16.600 tỷ, bằng 74% kế hoạch năm
Kết thúc 9 tháng năm 2026, ACB ghi nhận lợi nhuận trước thuế đạt hơn 16.600 tỷ đồng, thực hiện 74% kế hoạch cả năm 2026 - trong đó, lợi nhuận quý 3 đạt gần 5.900 tỷ đồng, tăng 9% so với cùng kỳ.
SSI Research: Giá trị sổ sách của PNJ là 14.000 đồng/cổ phiếu
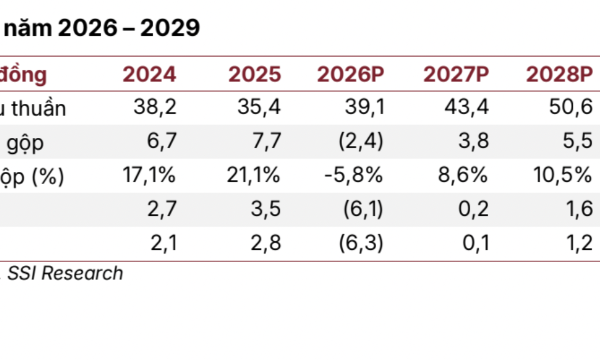
PNJ điều chỉnh xuống mức lỗ ròng 6,3 nghìn tỷ đồng từ mục tiêu lợi nhuận ròng 3,4 nghìn tỷ đồng trước đó. Giả định PNJ ghi nhận toàn bộ khoản lỗ theo kế hoạch 2026, BVPS sẽ giảm xuống khoảng 14.000 đồng, tương ứng P/B hiện tại là 1,4x.





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.








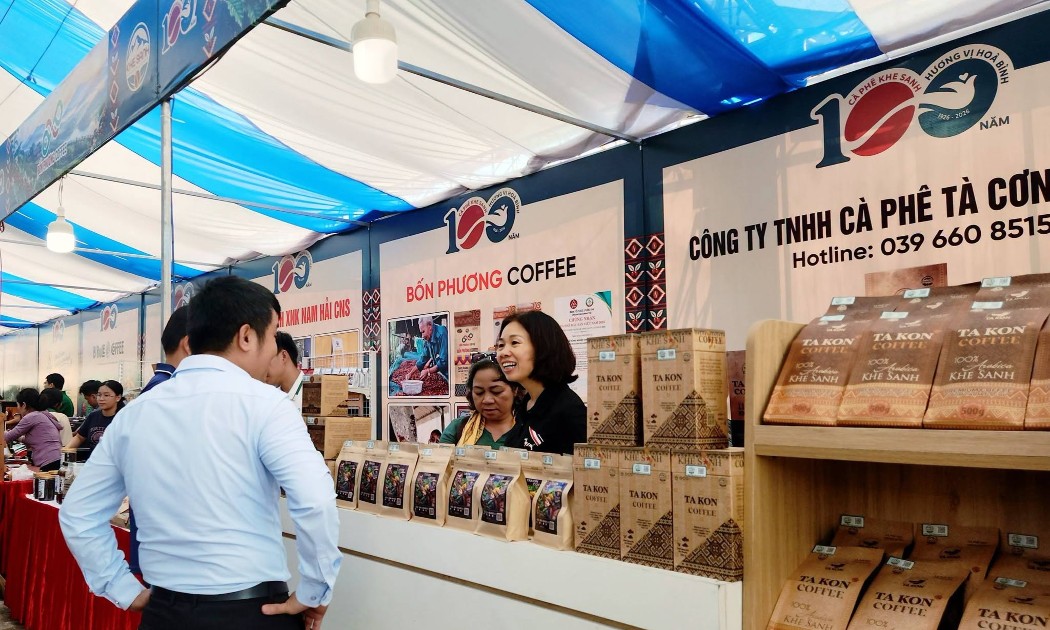
 Khe Sanh kể chuyện 100 năm cà phê
Với thông điệp “Cà phê Hòa bình - Make coffee not war”, chuỗi hoạt động “Theo dấu chân 100 năm Cà phê Khe Sanh” kết nối những giá trị lịch sử, văn hóa và nông nghiệp. Đây cũng là dịp để Quảng Trị phát huy tiềm năng du lịch nông nghiệp, đưa câu chuyện cà phê trở thành điểm nhấn trong hành trình khám phá miền Tây của tỉnh.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...