




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bất động sản TP.HCM và vùng phụ cận rơi vào trầm lắng trong quý 1/2023


Trong những tháng đầu năm nay, thanh khoản bất động sản tại TP.HCM và vùng phụ cận ở mức thấp. Dự kiến sang quý 2/2023, thị trường có sự hồi phục nhưng sẽ khó đột biến trong ngắn hạn…
Theo báo cáo của Tập đoàn dịch vụ bất động sản DKRA, thị trường bất động sản nhà ở TP.HCM và vùng phụ cận quý 1/2023 tiếp tục khan hiếm nguồn cung mới, lượng tiêu thụ cũng ở mức thấp so với quý kỳ năm trước.
CUNG, CẦU, GIÁ ĐỀU GIẢM
Cụ thể, phân khúc đất nền trong quý 1/2023 tại thị trường TP.HCM và vùng phụ cận ghi nhận 8 dự án mở bán với nguồn cung khoảng 385 sản phẩm, giảm đến 79% so với cùng kỳ năm 2022. Lượng tiêu thụ mới đạt 78 nền, giảm 94% so với cùng kỳ năm ngoái. Thị trường đất nền vùng phụ cận tiếp tục giữ vị thế chủ lực khi nguồn cung mới tập trung chủ yếu ở Long An và Bình Dương. Riêng TP.HCM hiếm hoi xuất hiện nguồn cung mới sau thời gian dài vắng bóng dự án, đóng góp 13,8% vào tổng cung thị trường. Mặt bằng giá bán mới trong quý có mức tăng trung bình 5% - 7% so với cùng kỳ 2022, tập trung ở những dự án hoàn thiện pháp lý và tiến độ hạ tầng tốt.
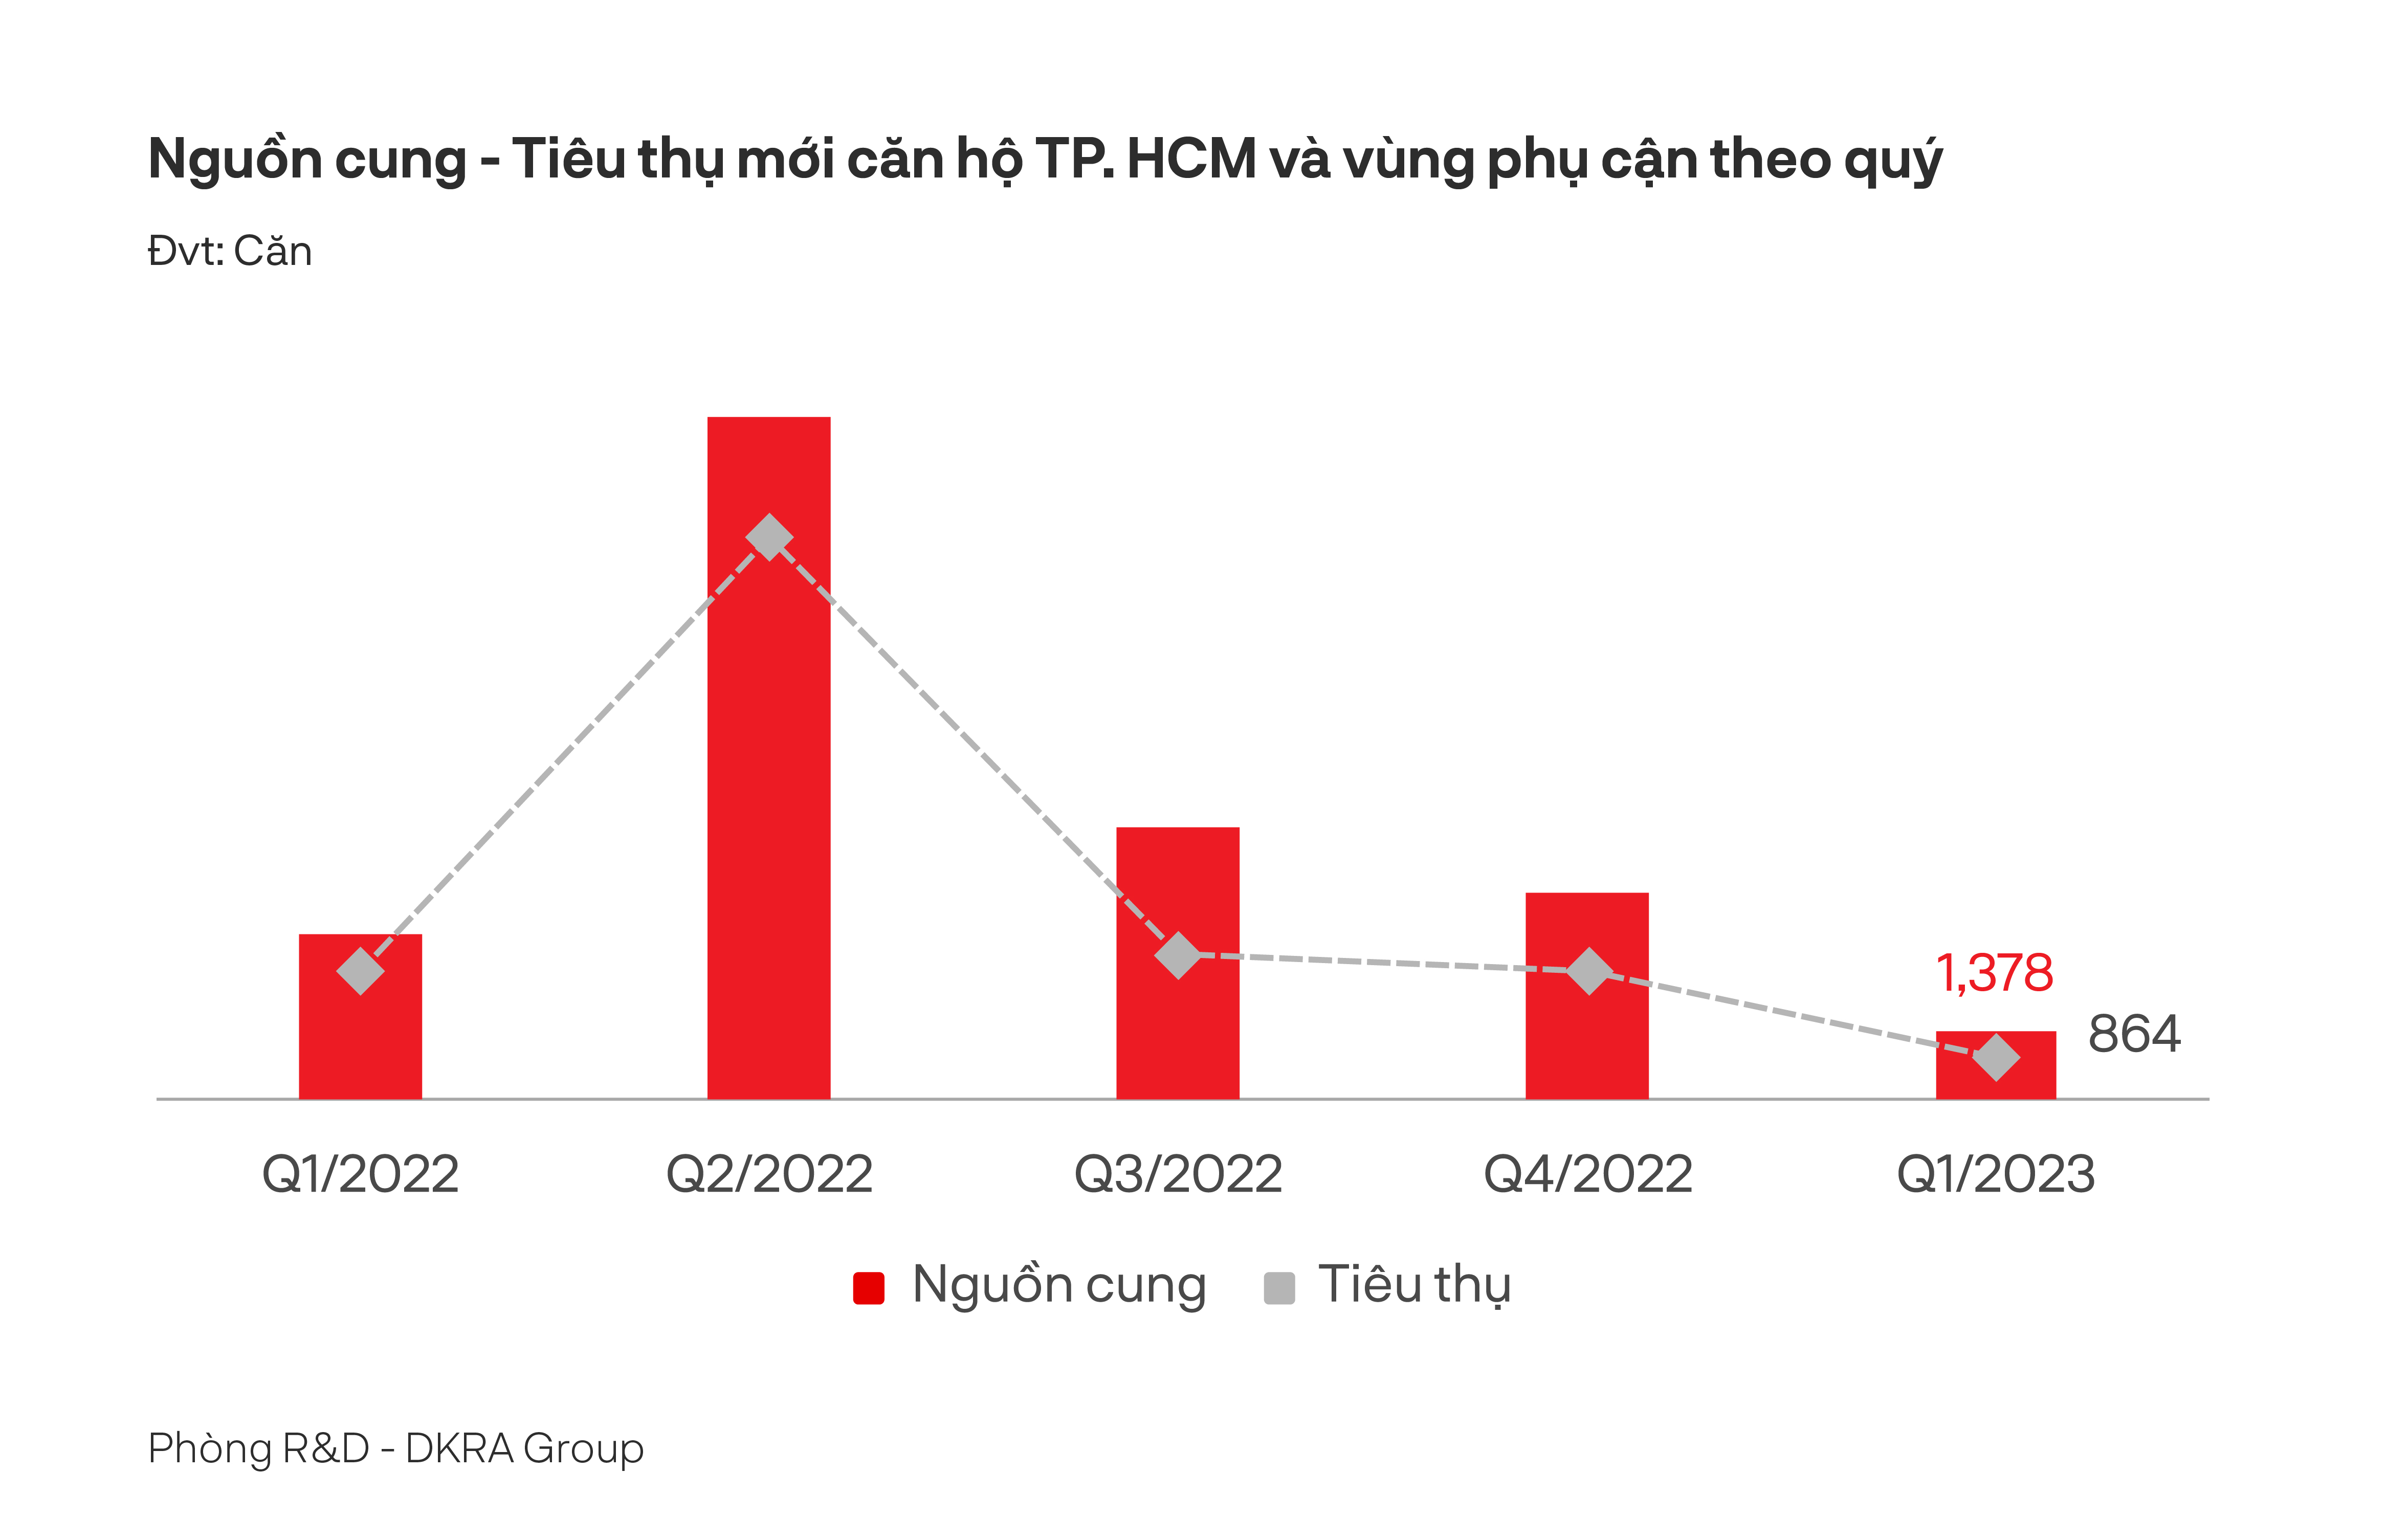
Thị trường căn hộ ghi nhận 9 dự án mở bán trong quý vừa qua, với nguồn cung mới khoảng 1.378 căn, tập trung chủ yếu tại TP.HCM và Bình Dương. Nguồn cung mới giảm 67% so với quý trước và giảm 59% so với cùng kỳ năm 2022. Lượng tiêu thụ mới đạt khoảng 864 căn, tương đương 63% nguồn cung mở bán mới và giảm 66% so với cùng kỳ năm trước. Đáng chú ý, căn hộ hạng B trở thành phân khúc chủ đạo dẫn dắt thị trường khi chiếm 56,2% tổng nguồn cung, tập trung chủ yếu tại phía Bắc TP.HCM.
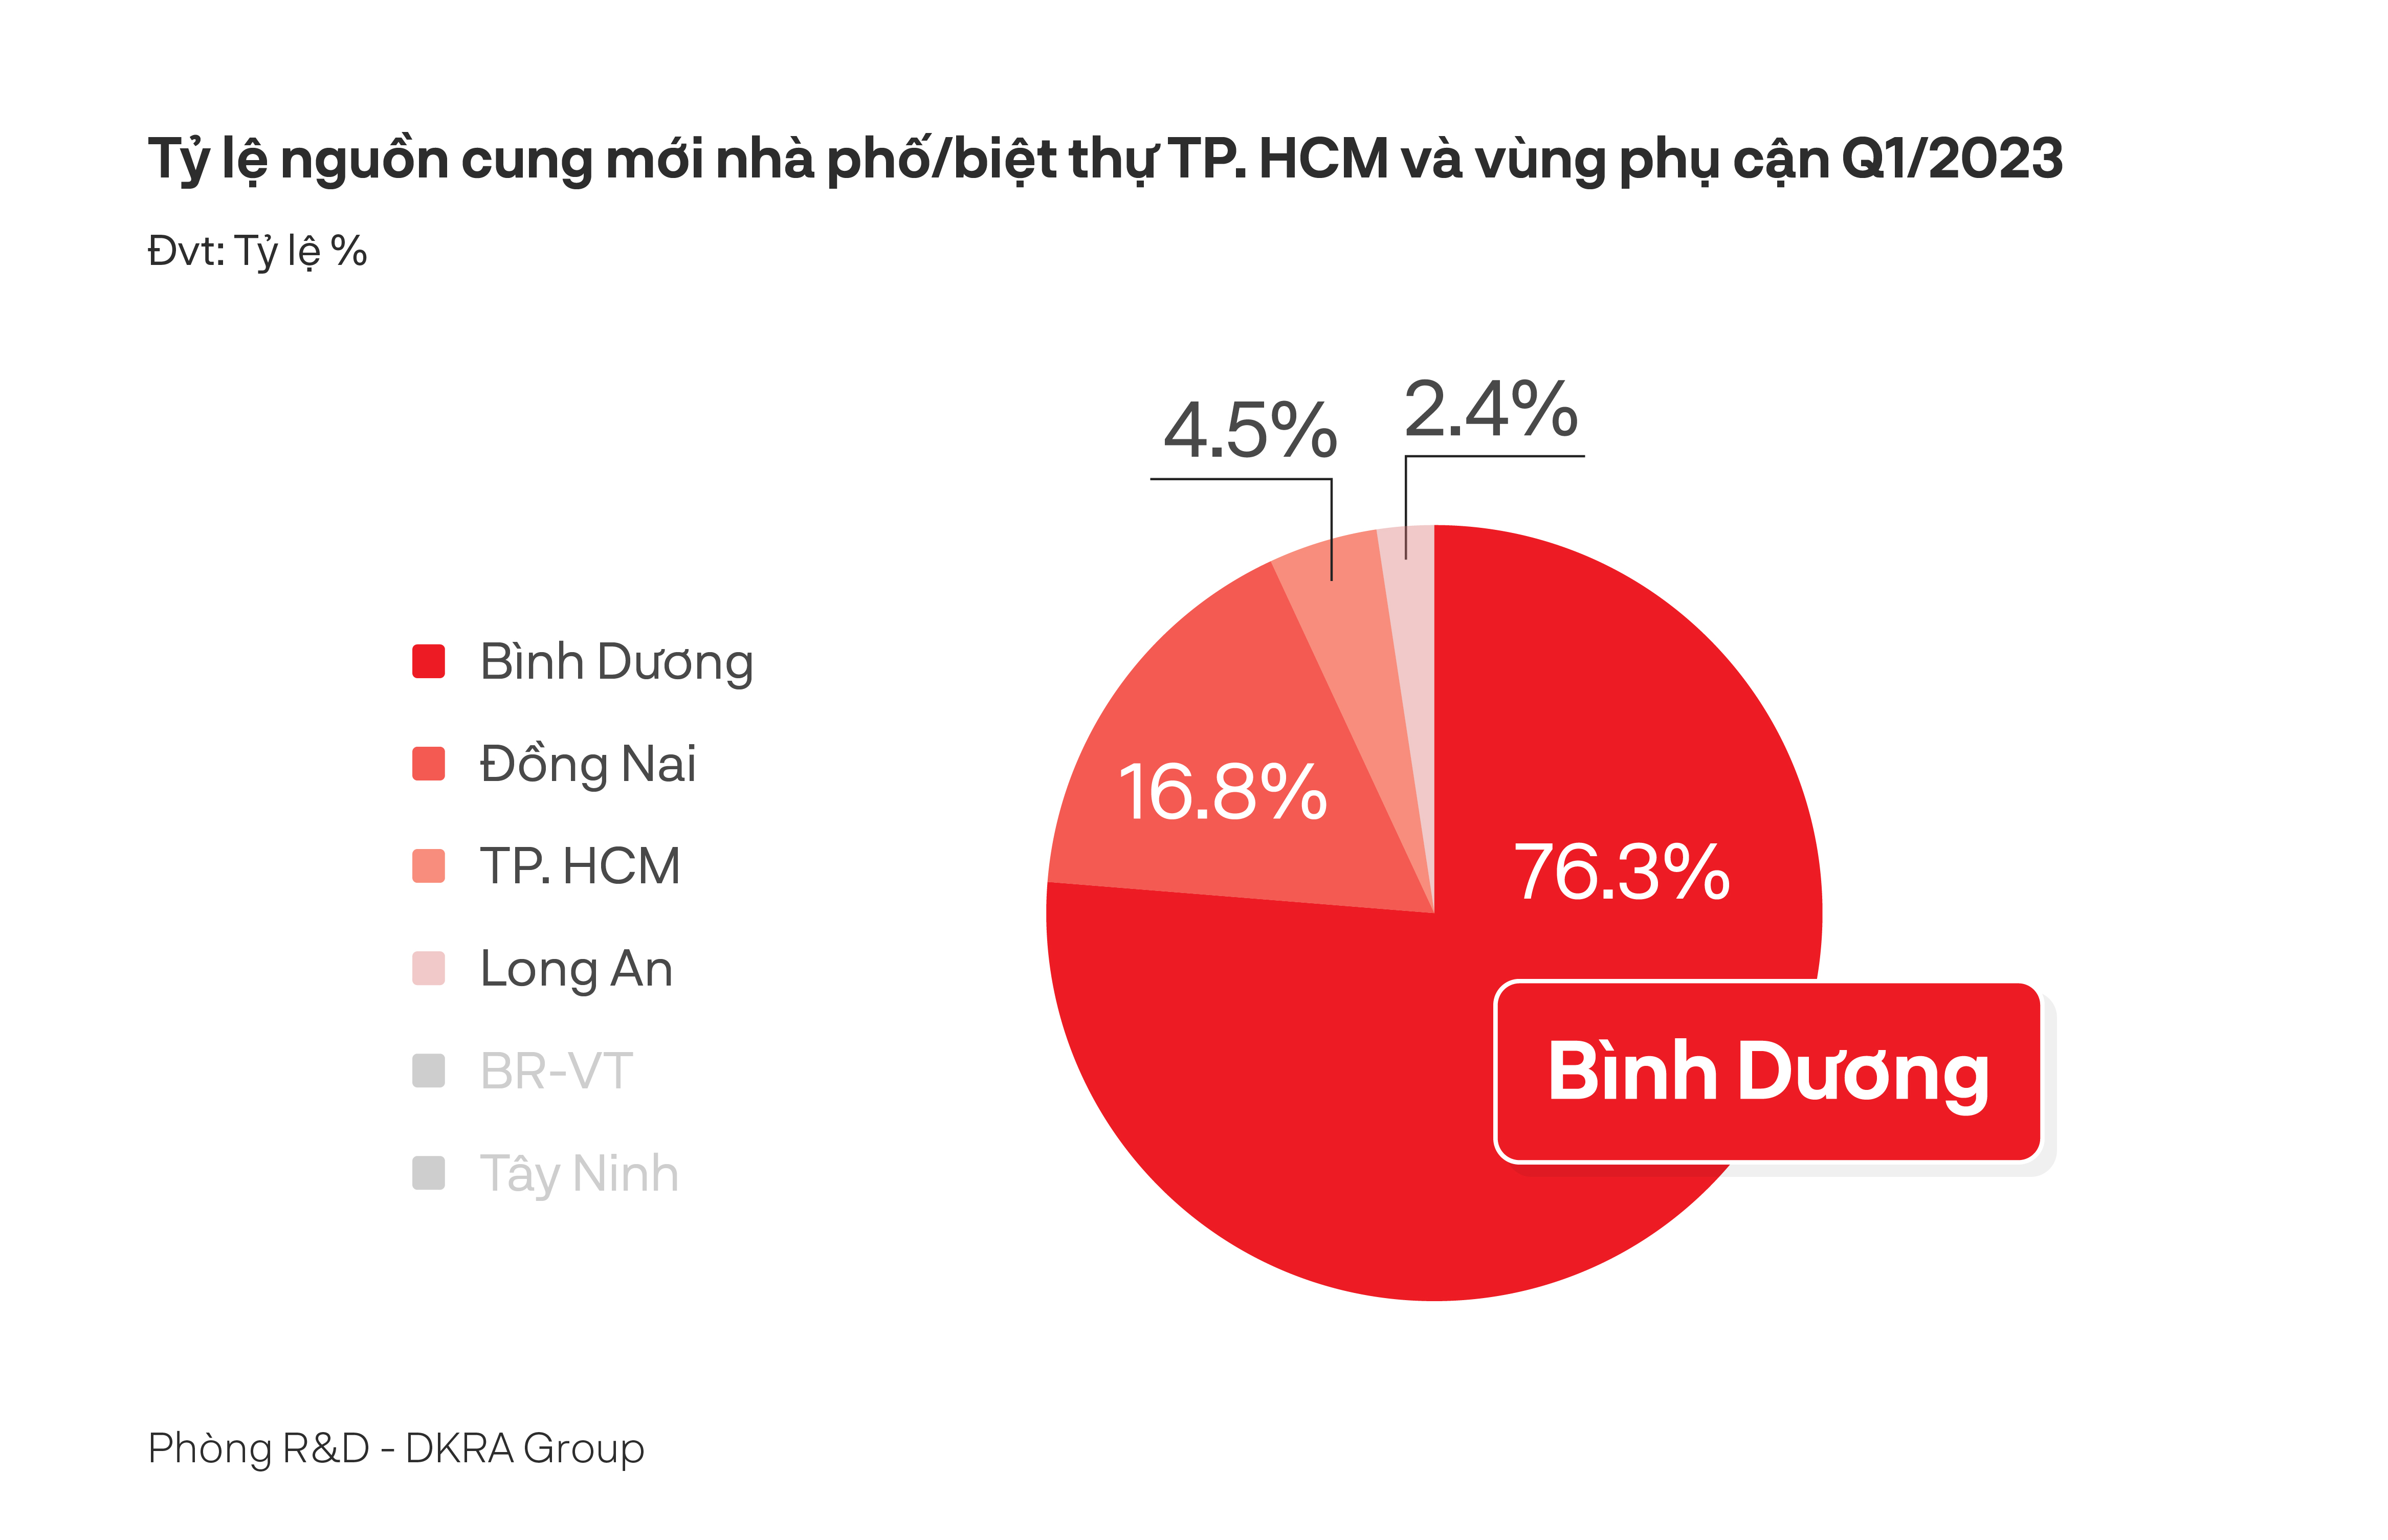
Nguồn cung mới nhà phố/biệt thự khu vực TP.HCM và vùng phụ cận trong 3 tháng đầu năm 2023 đón nhận 375 căn mở bán đến từ 9 dự án, giảm 39% so với quý 1/2022. Nguồn cung mới tập trung chủ yếu tại Bình Dương. Lượng tiêu thụ tương đương 54 căn, giảm đến 87% so với cùng kỳ năm trước. Lượng tiêu thụ tập trung chủ yếu ở các dự án có mức giá dưới 3 tỷ đồng/căn. Mặt bằng giá bán mới giảm trung bình 9% - 25% so với lần mở bán trước đó. Thanh khoản thị trường thứ cấp vẫn còn trầm lắng.
Loại hình bất động sản nghỉ dưỡng ghi nhận sụt giảm nguồn cung lẫn lượng tiêu thụ rõ rệt kể từ cuối năm 2022 đến nay. Mặt bằng giá bán sơ cấp không có nhiều biến động. Nhiều chủ đầu tư liên tục dời thời gian triển khai bán hàng hoặc đóng giỏ hàng để điều chỉnh lại giá bán và đưa ra chính sách bán hàng phù hợp.
Ở phân khúc biệt thự nghỉ dưỡng, nguồn cung mới đón nhận 42 căn đến từ 2 dự án mở bán giai đoạn tiếp theo. Sức cầu thị trường ghi nhận mức thấp nhất trong vòng 10 năm trở lại đây với lượng tiêu thụ 9 căn. Mặt bằng giá bán dao động từ 3,1 - 167,8 tỷ đồng/căn. Những chính sách về hỗ trợ lãi suất, ân hạn nợ gốc,… tiếp tục được nhiều chủ đầu tư áp dụng nhằm kích cầu thị trường. Đặc biệt, nhiều dự án ghi nhận mức chiết khấu lên đến 50% khi thanh toán nhanh. Những dự án áp dụng hình thức chia sẻ doanh thu thu hút được sự quan tâm của khách hàng bởi tính minh bạch về dòng tiền.
Ở phân khúc nhà phố/shophouse nghỉ dưỡng, thị trường ghi nhận thêm 21 căn đến từ 2 dự án mở bán giai đoạn tiếp theo. Lượng tiêu thụ đạt 12 căn. Tuy nhiên, so với các phân khúc nghỉ dưỡng còn lại, phân khúc nhà phố/shophouse vẫn thu hút tốt sự quan tâm của thị trường, đặc biệt là những dự án có pháp lý đầy đủ và được sở hữu lâu dài. Ngoài ra, trước áp lực về dòng tiền, các chủ đầu tư cũng đưa ra các phương án chiết khấu lên đến 40% - 50% khi khách hàng thanh toán nhanh.
Phân khúc condotel trong quý 1/2023 ghi nhận nguồn cung mới khoảng 198 căn đến từ 2 dự án mở bán. Lượng tiêu thụ mới đạt khoảng 6 căn. Mặt bằng giá bán sơ cấp tăng khoảng 15% - 20% so với cùng kỳ do những áp lực về chi phí đầu vào, lạm phát, lãi suất tăng cao. Giữa các đợt mở bán cách nhau 3 - 4 tháng trong cùng một dự án cũng ghi nhận sự chênh lệch mức giá rõ rệt, mức tăng từ 2% - 5%/đợt. Nhiều chủ đầu tư áp dụng các chính sách kích cầu thị trường và hỗ trợ khách hàng như ân hạn nợ gốc, hỗ trợ lãi suất, cam kết/chia sẻ lợi nhuận/doanh thu,…
QUÝ 2: NGUỒN CUNG TĂNG TRỞ LẠI, RIÊNG CĂN HỘ TĂNG GẤP ĐÔI
Theo dự báo từ DKRA Group, nguồn cung phân khúc đất nền trong quý 2/2023 sẽ tăng nhẹ so với 3 tháng đầu năm, dao động khoảng 450 - 600 nền, tập trung chủ yếu tại các vùng phụ cận như Bình Dương, Long An, Đồng Nai. Mặt bằng giá sơ cấp tiếp tục xu hướng đi ngang so với quý 1 nhằm kích cầu thị trường.
Ở phân khúc căn hộ, nguồn cung mới quý 2/2023 tại TP.HCM có thể tăng gấp đôi so với quý 1, ở mức khoảng 2.000 - 2.500 căn, Bình Dương khoảng 500 - 1.000 căn, Long An khoảng 200 căn và Bà Rịa - Vũng Tàu khoảng 350 căn mở bán mới. Những thông tin chính sách được tháo gỡ, động thái hạ lãi suất của Ngân hàng Nhà nước giúp sức cầu chung hồi phục, nhưng sẽ khó đột biến trong ngắn hạn. Phân khúc căn hộ hạng A giữ vững vị thế chủ đạo tại TP.HCM, trong khi đó căn hộ hạng B và C dẫn dắt nguồn cung mới tại các tỉnh giáp ranh. Mặt bằng giá bán sơ cấp tiếp tục neo cao trước áp lực chi phí đầu vào, lãi vay, chi phí pháp lý dự án,…
Nguồn cung mới và sức cầu phân khúc nhà phố/biệt thự quý 2/2023 tiếp tục xu hướng đi ngang so với quý 1, dao động khoảng 350 - 400 căn, tập trung chủ yếu ở Bình Dương, Đồng Nai và TP.HCM. Mặt bằng giá sơ cấp tăng nhẹ do tác động bởi những chi phí đầu vào. Thanh khoản trên thị trường thứ cấp không có nhiều đột biến trong ngắn hạn.
Với bất động sản nghỉ dưỡng, nguồn cung condotel dự báo tăng so với quý 1/2023, dao động khoảng 300 - 350 căn, tập trung phần lớn tại Bà Rịa - Vũng Tàu, Bình Định và Quảng Ninh. Trong khi đó, nguồn cung biệt thự nghỉ dưỡng và nhà phố/shophouse nghỉ dưỡng dự báo tăng nhẹ và đều tập trung chủ yếu ở Kiên Giang. Sức cầu chung thị trường tăng nhẹ so với quý 1/2023 nhưng không có nhiều đột biến. Mặt bằng giá sơ cấp duy trì ổn định, khó có những biến động về giá. Các chính sách chiết khấu, ưu đãi thanh toán nhanh bằng vốn tự có, chương trình chia sẻ doanh thu tiếp tục được áp dụng rộng rãi trong quý 2/2023.
Đọc bài theo từ khoá

Hoàn thiện cơ chế để gỡ vướng cho các dự án đầu tư có sử dụng đất
Trong quá trình thúc đẩy tăng trưởng kinh tế, tháo gỡ khó khăn tại các dự án đầu tư là một trong những yêu cầu đặt ra để khơi thông nguồn lực và đẩy nhanh tiến độ triển khai. Trong bối cảnh hiện nay, công tác này không thể giải quyết đơn giản bằng cách áp dụng quy định mới, mà đòi hỏi cần có cơ chế đặc thù...
Đà Nẵng đẩy mạnh xử lý nhà, đất dôi dư sau sáp nhập, đảm bảo sử dụng hiệu quả tài sản công
Thành phố Đà Nẵng đang tích cực triển khai công tác xử lý nhà, đất dôi dư sau hơn một năm sáp nhập với tỉnh Quảng Nam theo chỉ đạo của Thủ tướng Chính phủ trong Công điện số 68/CĐ-TTg ngày 07/10/2026. Với mục tiêu tối ưu hóa nguồn lực tài sản công, thành phố đã có những bước đi quyết liệt nhằm đưa các cơ sở nhà, đất vào khai thác hiệu quả...
Từ kiến trúc đến trải nghiệm sống: Câu chuyện thiết kế tại Imperia Sensa Park
Một ngôi nhà đẹp có thể gây ấn tượng ngay từ lần đầu ghé thăm, nhưng điều khiến con người mong muốn trở về mỗi ngày lại đến từ những trải nghiệm gần gũi: Ánh sáng tự nhiên, làn gió mát lành, khoảng xanh yên tĩnh hay cảm giác thư thái trong từng không gian sống.
Astor 1: Tâm điểm sống văn hóa quốc tế mang nhịp điệu Uptown Manhattan tại Ciputra
Mang cảm hứng Uptown Manhattan – nơi nhịp sống phồn hoa, thời thượng giao hòa cùng không gian xanh thư thái, Astor 1 kiến tạo dấu ấn sống quốc tế giữa quần thể biểu tượng Ciputra.
Điều kiện giao dịch và hạn mức sở hữu căn hộ cho người nước ngoài ở từng dự án
Các loại hình nhà ở người nước ngoài có thể tiếp cận; điều kiện giao dịch và hạn mức sở hữu tại từng dự án; những trở ngại khi mua, thuê hoặc bố trí chỗ ở cho chuyên gia… cùng những giải pháp tháo gỡ đã được đưa ra bàn thảo công khai.





Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...







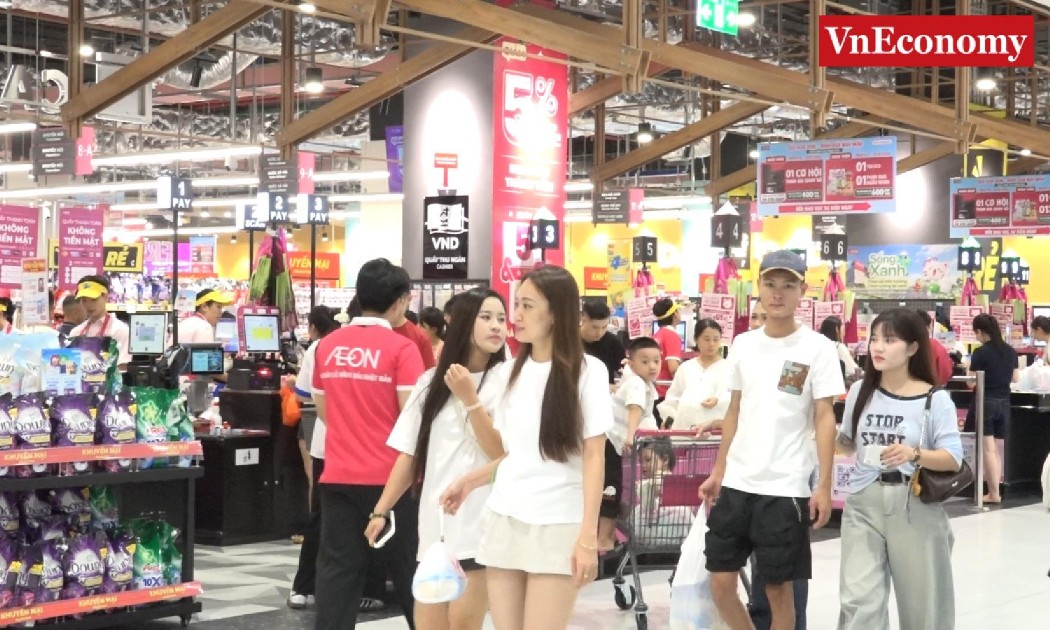
 Cận cảnh trung tâm thương mại lớn nhất Thanh Hóa đi vào hoạt động
Sự hiện diện của AEON MALL Thanh Hóa đang tạo thêm sức hút cho thị trường tiêu dùng địa phương. Với hàng trăm cửa hàng thuộc nhiều lĩnh vực cùng hệ thống mua sắm, ẩm thực và giải trí đồng bộ, trung tâm góp phần đáp ứng nhu cầu tiêu dùng ngày càng đa dạng của người dân.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...