




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bảo hiểm DBV tăng trưởng 17% trong 6 tháng


6 tháng đầu năm 2025, Tập đoàn Bảo hiểm DBV (trước đây là Bảo hiểm Hàng không – VNI) ghi nhận doanh thu phí bảo hiểm gốc lũy kế đạt 1.617 tỷ đồng, tăng trưởng 16,8% so với cùng kỳ năm trước, nhờ sự tăng tốc của các dòng sản phẩm bảo hiểm tài sản, kỹ thuật, xe cơ giới, sức khỏe...
Cũng theo báo cáo mới nhất của DBV, sản phẩm bảo hiểm chăm sóc sức khỏe của doanh nghiệp này ghi nhận mức tăng rất lớn, lên tới 81%, hoàn thành 130% kế hoạch 6 tháng. Điều này cho thấy định hướng dịch chuyển của doanh nghiệp sang phân khúc bán lẻ đang phát huy hiệu quả rõ rệt.
Song song với tăng trưởng doanh thu, DBV đã tập trung mở rộng mạng lưới phục vụ, gia tăng trải nghiệm khách hàng thông qua việc thành lập 47 đơn vị kinh doanh mới, nâng tổng số điểm phục vụ lên hơn 100 chi nhánh trên toàn quốc. Việc mở rộng mạng lưới nằm trong kế hoạch gia tăng thị phần tại các tỉnh thành trọng điểm, đồng thời củng cố năng lực phân phối đa kênh và hiện diện thương hiệu tại địa phương.
Nửa đầu năm 2025 cũng đánh dấu giai đoạn bản lề trong chiến lược chuyển đổi thương hiệu và quản trị. Sau khi chính thức đổi tên thành Tập đoàn Bảo hiểm DBV, công ty triển khai hàng loạt thay đổi về nhận diện, cơ cấu tổ chức và định hướng kinh doanh. Với sự hỗ trợ từ cổ đông chiến lược DB Insurance (Hàn Quốc), DBV đẩy mạnh ứng dụng công nghệ trong vận hành như AI, Big Data và hệ thống đánh giá rủi ro tự động nhằm rút ngắn quy trình bồi thường và nâng cao trải nghiệm khách hàng.
Trong 6 tháng cuối năm, DBV đặt mục tiêu doanh thu phí bảo hiểm đạt 4.619 tỷ đồng, tương đương tăng trưởng gần 56% so với năm 2024. Chiến lược trọng tâm tiếp tục hướng vào cá nhân hóa sản phẩm, nâng cao năng lực số hóa và mở rộng kênh phân phối, đặc biệt tại các khu vực tiềm năng chưa được khai thác hiệu quả.
Những kết quả kinh doanh ấn tượng trong 6 tháng đầu năm đang cho thấy một bước chuyển mình rõ nét, từ mô hình truyền thống sang hiện đại, công nghệ cao và lấy khách hàng làm trung tâm của DBV – một hướng đi được kỳ vọng sẽ đưa DBV tiến gần hơn tới mục tiêu lọt nhóm 5 doanh nghiệp bảo hiểm phi nhân thọ dẫn đầu thị trường.
Đọc bài theo từ khoá

Dự kiến phạt đến 200 triệu đồng đối với doanh nghiệp bảo hiểm vi phạm cơ cấu cổ đông
Theo dự thảo tờ trình, Bộ Tài chính đề xuất quy định phạt tiền từ 160 triệu đồng - 200 triệu đồng đối với doanh nghiệp bảo hiểm vi phạm không đáp ứng điều kiện về cơ cấu cổ đông.
Hạ tầng chiến lược tăng tốc, bảo hiểm có theo kịp?
Làn sóng đầu tư hạ tầng quy mô lớn đang mở ra một thị trường mới cho ngành bảo hiểm phi nhân thọ, đồng thời đặt ra bài toán lớn về sức chứa và khả năng phân tán rủi ro.
Từ giáo dục đến tư vấn tài chính: Khi kinh nghiệm cũ mở lối cho nghề mới
Từng công tác trong ngành giáo dục, ba người phụ nữ bước vào lĩnh vực bảo hiểm ở những thời điểm khác nhau. Những kinh nghiệm tích lũy qua nhiều năm trở thành thế mạnh giúp họ đồng hành cùng khách hàng và phát triển đội ngũ...
Rẽ hướng sự nghiệp: Tuổi tác không còn là rào cản
Có người bắt đầu một hành trình mới khi đã ngoài 30 tuổi. Có người quyết định chuyển nghề ở tuổi 50, khi nhiều người đã nghĩ đến sự ổn định. Cũng có người lựa chọn con đường đó ngay từ khi còn là sinh viên. Nhưng giữa một thị trường lao động liên tục thay đổi, tuổi tác liệu có thực sự là rào cản?
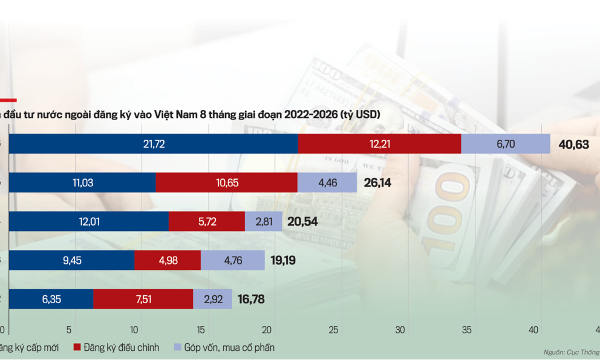
Điểm nghẽn phía sau dòng vốn dài hạn vào hạ tầng
Nhu cầu vốn cho hạ tầng ngày càng lớn trong khi thị trường không thiếu nguồn lực. Điểm nghẽn nằm ở chỗ nhiều dự án chưa tạo được dòng tiền đủ rõ, cơ chế phân bổ rủi ro chưa hợp lý và công cụ huy động vốn còn lệch pha với vòng đời tài sản. Muốn kéo được dòng vốn 15–20 năm vào những dự án hàng tỷ USD, bài toán không chỉ là “tìm tiền” mà còn phải thiết kế những dự án đủ khả năng được thị trường định giá và chấp nhận rủi ro.



Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.








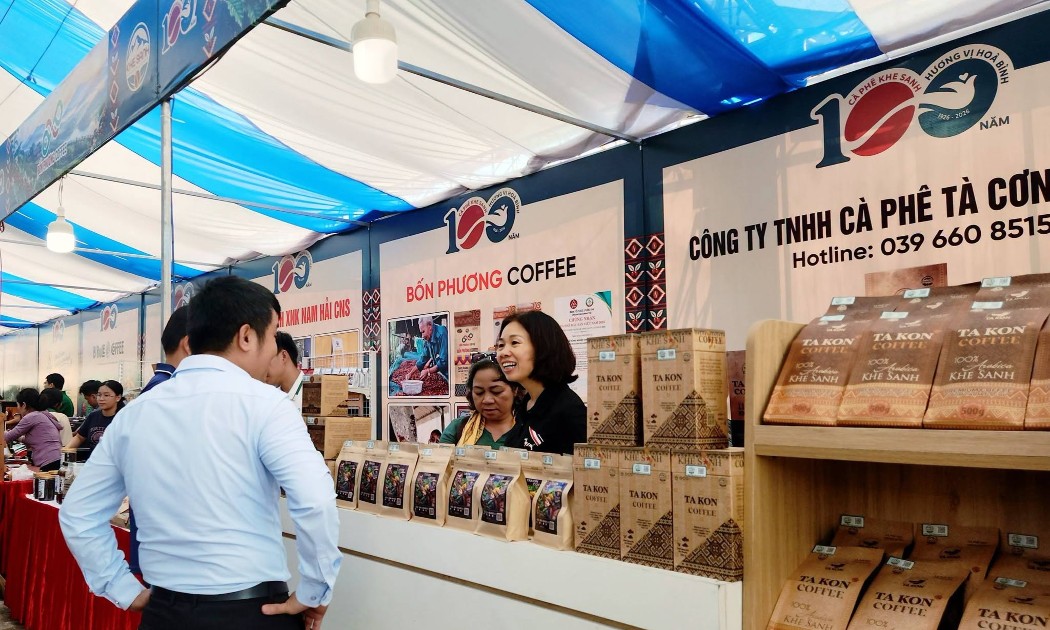
 Khe Sanh kể chuyện 100 năm cà phê
Với thông điệp “Cà phê Hòa bình - Make coffee not war”, chuỗi hoạt động “Theo dấu chân 100 năm Cà phê Khe Sanh” kết nối những giá trị lịch sử, văn hóa và nông nghiệp. Đây cũng là dịp để Quảng Trị phát huy tiềm năng du lịch nông nghiệp, đưa câu chuyện cà phê trở thành điểm nhấn trong hành trình khám phá miền Tây của tỉnh.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

