




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ẩn sau đà tăng mạnh của tỷ giá USD/VND


Chỉ trong bốn ngày qua, tỷ giá USD/VND đã tạo quãng biến động đáng chú ý, tách khỏi sự ổn định kéo dài từ đầu năm
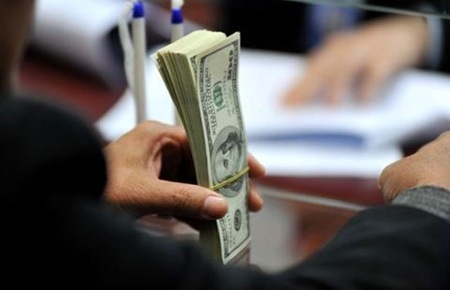
Chỉ trong bốn ngày qua, tỷ giá USD/VND đã tạo quãng biến động đáng chú ý, tách khỏi sự ổn định kéo dài từ đầu năm.
Đúng ra, từ đầu năm đến nay tỷ giá USD/VND đã có hai đợt biến động đáng kể.
Đợt một, tập trung trong các ngày 18 - 21/1/2012, thị trường đón nhận nguồn cung ngoại tệ lớn chuyển đổi sang VND, đáp ứng nhu cầu thanh toán tăng cao trước kỳ nghỉ Tết Nguyên đán. Trong đợt biến động này, các ngân hàng thương mại đồng loạt giảm mạnh giá mua vào, kỷ lục chênh lệch giá mua vào - bán ra lên tới 300 VND được tạo ra.
Đợt hai, ngay sau khi Ngân hàng Nhà nước ra văn bản thu hẹp trạng thái ngoại tệ từ /-30% xuống /-20% vốn tự có, tỷ giá USD/VND lập tức biến động mạnh. Phản ứng này được lý giải từ yêu cầu mua vào ở các thành viên có trạng thái âm quá, chuẩn bị cho giới hạn mới. Kết quả của đợt biến động ngắn ngủi này là mức giá 20.950 VND trên biểu niêm yết.
Và lần này, đợt biến động lần thứ ba kể từ đầu năm của tỷ giá đang thể hiện. Chỉ qua bốn ngày giao dịch, giá USD bán ra của các nhà băng đã đồng loạt tăng từ 20.870 VND lên kịch trần biên độ cho phép là 21.036 VND.
Những gì tỷ giá USD/VND đang thể hiện thu hút sự chú ý của thị trường, bởi nó đã rất ổn định trong thời gian qua. Thực tế, nếu so với đầu năm 2012, giá USD bán ra lúc này không tăng, chỉ là tái lập mốc trần 21.036 VND; còn nếu tính trong quãng bốn ngày giao dịch vừa qua, tỷ lệ tăng ở khoảng 0,8% so với trước đó.
Dù vậy, khoảng 0,8% tăng thêm qua bốn ngày là đáng chú ý. Đã có những câu hỏi về nguyên nhân được đặt ra. Câu trả lời ở một số thông tin có trên thị trường là nghiêng về nhu cầu thanh toán nhập khẩu tăng lên vào kỳ tháng 6 (?).
Nhưng không hẳn vậy. Có một giả thiết về sự dịch chuyển của dòng vốn tạo sức ép tăng đối với tỷ giá những ngày này.
Trước hết, như một quy luật, lãi suất chi phối đến giá trị đồng tiền. Lãi suất VND liên tiếp bị cắt giảm, xu hướng sẽ giảm và dự kiến từ nay đến cuối năm có thể còn giảm thêm vài phần trăm nữa. Dù chênh lệch lãi suất USD và VND vẫn khá lớn nhưng qua những lần cắt giảm liên tiếp như vậy và kỳ vọng sẽ giảm nữa đang tạo bất lợi cho VND.
Chưa thể hiện rõ nét, nhưng sau loạt cắt giảm vừa qua thị trường hẳn đã có sự gợi mở của sự dịch chuyển dòng vốn. Ngay ở dân cư, chuyển VND sang nắm giữ USD khi lãi suất giảm đi như vậy là một tính toán được đặt ra. Thêm vào đó, kỳ vọng tỷ giá USD/VND có thể tăng 2% - 3% từ nay đến cuối năm cũng là một tham khảo để lựa chọn. Cũng lưu ý rằng 2% - 3% đó là rất khác với đơn vị phần trăm của lãi suất (tính theo năm).
Thứ hai, sự dịch chuyển đó cũng có thể đặt ra ở các ngân hàng thương mại. Giả thiết của đợt biến động này nằm ở đây.
Những ngày qua, nhiều kênh khác nhau phản ánh trạng thái dư thừa vốn trong hệ thống ngân hàng. Tín dụng không thể đẩy mạnh, thậm chí vẫn còn trạng thái âm cho đến đầu tháng 5 (hiện dữ liệu tăng trưởng tín dụng cụ thể đến tháng 4 và tháng 5 vẫn chưa được Ngân hàng Nhà nước công bố chính thức).
Vốn dư thừa, không thể đẩy mạnh cho vay ra (đây lại là một vấn đề khác), các ngân hàng đem kinh doanh trên liên ngân hàng. Song, trên thị trường liên ngân hàng, lãi suất nhận được cũng “bèo bọt” như khoảng 1,5%/năm qua đêm, 2% - 3%/năm các kỳ hạn tuần, 1 - 3 tháng được khoảng 3% - 4%/năm… thời gian gần đây.
Vậy sao không chuyển vốn qua USD? Câu hỏi mà hẳn nhà quản trị vốn tại các ngân hàng sẽ đặt ra, như một phản ứng thông thường trước thực tế trên. Ngoài các tính năng sinh lời như vốn bằng VND, cho vay lãi suất ưu đãi cũng được khoảng 4 - 5%/năm, thậm chí ngân hàng gửi lẫn nhau cũng được 2%/năm, trong khi đó chuyển vốn sang USD còn nắm được tiềm năng về tăng tỷ giá.
Tính toán và phản ứng đó có thể chuyển thành hành động, cầu ngoại tệ tăng lên từ chính sự chuyển đổi vốn của các ngân hàng, và tác động đến tỷ giá. Đó là một giả thiết.
Tuy nhiên, khi mà giá USD mua vào vẫn thấp hơn giá bán ra, hiện khoảng 70 VND, thì tình hình chưa đáng ngại. Sự căng thẳng thường chỉ thể hiện ở trạng thái các ngân hàng nâng giá mua san bằng giá bán như từng có tại nhiều thời điểm trước đây. Và nếu điều đó xẩy ra trong vài ngày tới, có thể Ngân hàng Nhà nước sẽ có một tỷ giá bình quân liên ngân hàng linh hoạt hơn, thay vì cố định ở 20.828 VND suốt một thời gian dài như vậy.
Còn về năng lực bình ổn, dự trữ ngoại tệ tăng mạnh từ giữa năm 2011 trở lại đây là một thuận lợi. Mặt khác, dư địa để giữ ổn định tỷ giá trong khoảng 2% - 3% theo định hướng Ngân hàng Nhà nước đưa ra đầu năm hiện vẫn còn khá nguyên vẹn.

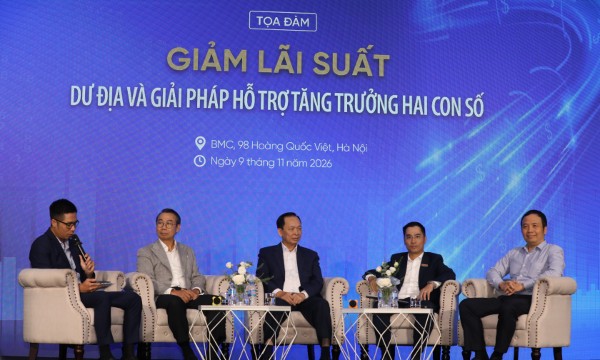
Chi phí rủi ro cao cản trở ngân hàng giảm lãi suất tiền vay
Theo các chuyên gia, tốc độ xử lý nợ xấu chưa theo kịp mức phát sinh mới, làm gia tăng chi phí dự phòng và thu hồi nợ, gây áp lực lên hoạt động ngân hàng. Đây là một trong những trở ngại lớn đối với nỗ lực giảm lãi suất cho vay hiện nay...
Toạ đàm “Giảm lãi suất: Dư địa và giải pháp hỗ trợ tăng trưởng 2 con số”
Chiều 9/11/2026, Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức tọa đàm “Giảm lãi suất: Dư địa và giải pháp hỗ trợ tăng trưởng 2 con số”, với sự tham gia của các chuyên gia từ VNBA, VBMA, VAMC... nhằm làm rõ nguyên nhân lãi suất tăng cao và đề xuất giải pháp giảm lãi suất bền vững, hỗ trợ tăng trưởng kinh tế...
Đón đọc Tạp chí Kinh tế Việt Nam số 45-2026
Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 45-2026 phát hành ngày 09/11/2025 với nhiều chuyên mục hấp dẫn...
Sắp diễn ra Toạ đàm “Giảm lãi suất: Dư địa và giải pháp hỗ trợ tăng trưởng 2 con số”
Vào lúc 14 giờ ngày 9/11/2026, Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức tọa đàm “Giảm lãi suất: Dư địa và giải pháp hỗ trợ tăng trưởng 2 con số”. Các chuyên gia đến từ Hiệp hội ngân hàng Việt Nam, Hiệp Hội Thị trường Trái phiếu Việt Nam, VAMC... sẽ phân tích nguyên nhân và đưa ra một số giải pháp nhằm hạ nhiệt lãi suất, góp phần hỗ trợ tăng trưởng kinh tế 2 con số...

Yếu tố gây sức ép lên mặt bằng lãi suất năm 2027
Chuyên gia kỳ vọng lãi suất các đồng tiền chủ chốt hạ nhiệt trong năm 2027 sẽ giảm một phần áp lực lên lãi suất trong nước. Dẫu vậy, việc mở rộng các công cụ hỗ trợ thanh khoản đang gặp thách thức; do đó, phải đẩy nhanh giải ngân nguồn tiền đang ùn ứ tại Kho bạc, kết hợp với mở rộng các kênh vốn trung dài hạn khác để hỗ trợ cho điều hành chính sách tiền tệ...





Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…






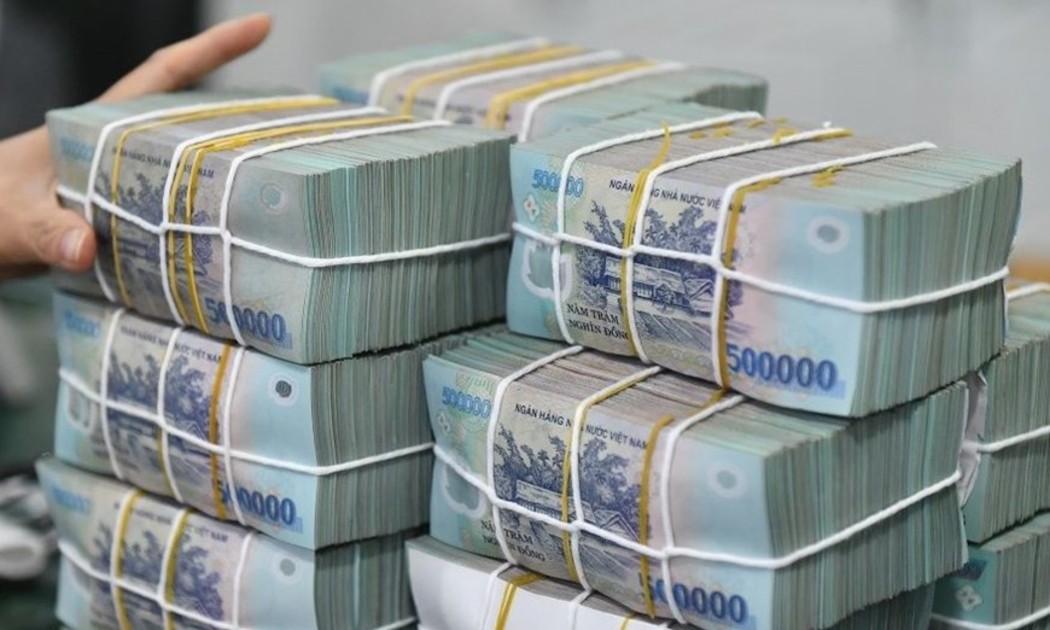
 Ngân hàng Nhà nước sẽ cung ứng nguồn vốn thanh khoản cho thị trường, hỗ trợ giảm mặt bằng lãi suất
Phó Thống đốc Ngân hàng Nhà nước xác nhận sẽ điều hành thanh khoản một cách chủ động, cung ứng nguồn vốn thanh khoản cho thị trường để hỗ trợ việc giảm mặt bằng lãi suất trong thời gian tới. Động thái này được kỳ vọng giúp mặt bằng lãi suất hạ nhiệt trong thời gian tới.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

