AI trong ngân hàng: Tăng tốc công nghệ nhưng không đánh đổi “niềm tin”
MMinh Huy
Chọn cỡ chữ
AI đang tái định hình hoạt động ngân hàng, từ quản trị rủi ro đến trải nghiệm khách hàng. Tuy nhiên, trong bối cảnh số hóa sâu rộng, việc ứng dụng AI chỉ thực sự phát huy hiệu quả khi đi kèm yêu cầu cao về minh bạch, an toàn và niềm tin...
Ảnh minh họa
Theo ông Phil Wright, Giám đốc cấp cao Khối nghiệp vụ ngân hàng HSBC Việt Nam, trí tuệ nhân tạo
(AI) đang mở ra bước chuyển lớn trong ngành ngân hàng, từ quản trị rủi ro đến
nâng cao trải nghiệm khách hàng. Tuy nhiên, trong bối cảnh số hóa ngày càng sâu
rộng, bài toán không còn nằm ở việc có ứng dụng AI hay không, mà là triển khai
ra sao để củng cố niềm tin, bởi đó chính là yếu tố quyết định sự bền vững của hệ thống
tài chính.
CÔNG NGHỆ THAY ĐỔI
CUỘC CHƠI, NIỀM TIN VẪN LÀ “ĐIỂM TỰA”
Ông Phil Wright nhận định khi AI tham gia sâu vào các quy trình từ phát hiện gian lận đến quản trị rủi
ro, các lãnh đạo ngân hàng không thể chỉ cam kết suông “hãy tin tưởng chúng tôi”.
Họ cần chứng minh bằng khả năng quản trị, kiểm toán và kết quả đầu ra rõ ràng.
Tại Việt Nam, khi khung pháp lý về AI đang dần hoàn thiện, các ngân hàng cần sẵn
sàng xây dựng nền tảng AI có trách nhiệm ngay từ bây giờ để đáp ứng các tiêu
chuẩn ngày càng khắt khe về minh bạch, quyền riêng tư và an ninh mạng.
Một trong những kỳ vọng lớn nhất đối với AI trong ngành tài
chính là khả năng “xóa sổ” gian lận. Thực tế, AI đặc biệt xuất sắc trong việc
quét và xác định các mẫu hành vi bất thường ở quy mô lớn, điều mà con người khó
có thể làm thủ công. Công nghệ này giúp các nhà băng chuyển từ thế “phòng ngự
thụ động” sang “chủ động can thiệp sớm”.
Tuy nhiên, cuộc chiến này luôn có hai mặt. Khi ngân hàng
nâng cấp hệ thống phòng thủ, tội phạm mạng cũng sử dụng chính AI (như công nghệ
Deep Fake) để tạo ra các thủ đoạn tinh vi hơn. Do đó, AI mang đến sự thay đổi lớn
về cách chống tội phạm tài chính, nhưng không thể chấm dứt hoàn toàn vấn nạn
này.
Lấy ví dụ tại HSBC, ngân hàng đã áp dụng phân tích dữ liệu
nâng cao và máy học (Machine Learning) thông qua sáng kiến “Đánh giá Rủi ro Động”
(Dynamic Risk Assessment). Mục tiêu không phải là tự động hóa toàn bộ quá
trình, mà là lọc nhiễu, nâng cao chất lượng cảnh báo để tập trung nguồn lực điều
tra vào các giao dịch thực sự có vấn đề.
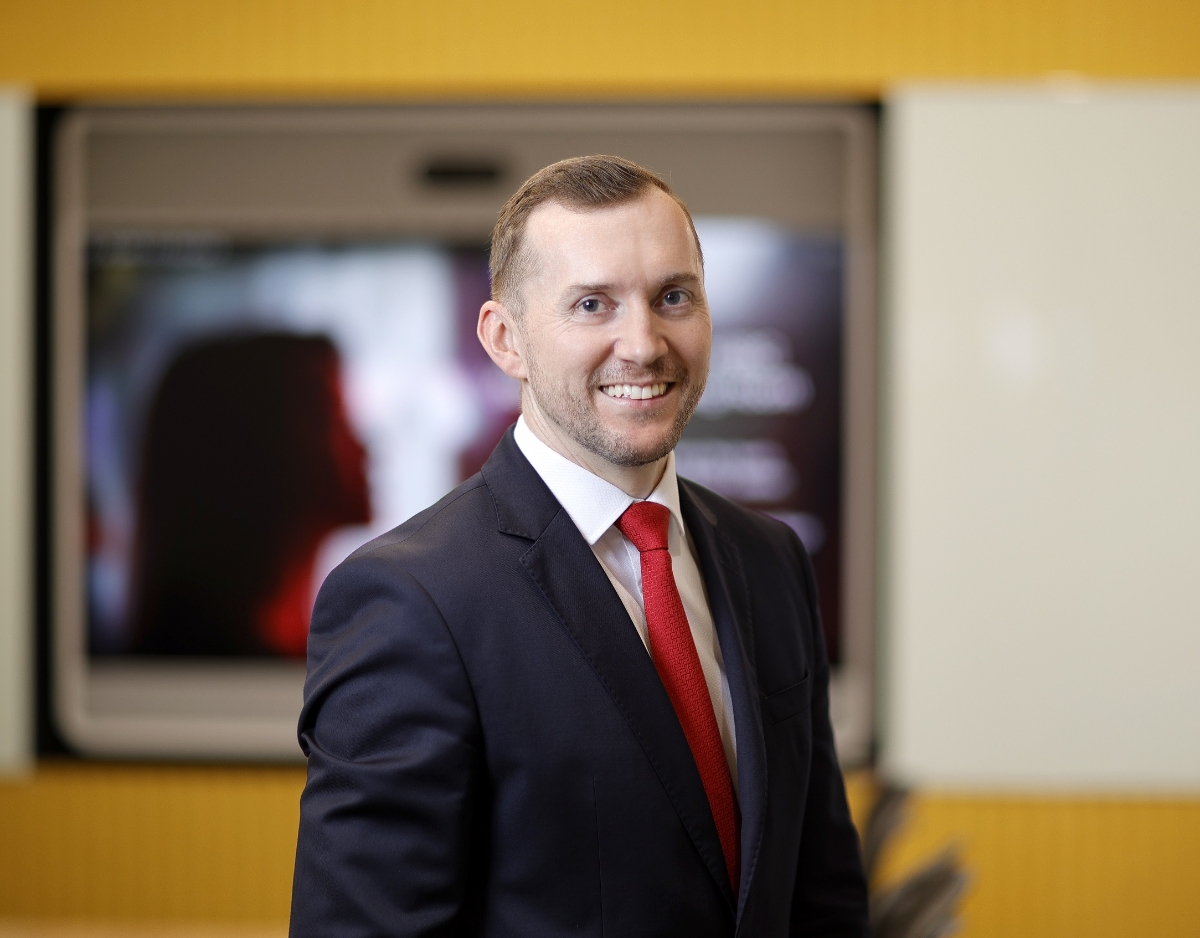
Ông Phil Wright, Giám đốc cấp cao Khối nghiệp vụ ngân hàng HSBC Việt Nam
“Niềm tin là tài sản quý giá nhất của ngân hàng và AI đang thay đổi cách niềm tin được xây dựng, kiểm chứng và duy trì. AI là một công cụ hữu hiệu nâng cao trải nghiệm khách hàng và tăng cường tính toàn vẹn của hệ thống tài chính, nhưng với điều kiện phải được áp dụng một cách có trách nhiệm, an toàn và có sự giám sát chặt chẽ của con người”.
Tuy nhiên, AI chỉ là một lớp phòng vệ. Một chiến lược chống gian lận hiệu quả cần kết hợp AI với quản lý định danh và quyền truy cập, xác thực, kiểm soát giao dịch và quy trình báo cáo rõ ràng, đồng thời liên tục tinh chỉnh, giám sát để thích ứng với các phương thức gian lận ngày càng biến đổi nhanh.
“AI có thể hỗ trợ đưa ra quyết định nhưng không chịu trách
nhiệm về quyết định đó. Đối với những quyết định quan trọng, đặc biệt là những
quyết định ảnh hưởng trực tiếp đến khách hàng, con người phải luôn tham gia kiểm
soát. Đây không phải là hạn chế của AI mà đó là đặc điểm của một ngân hàng có
trách nhiệm”, ông Phil Wright nhấn mạnh.
Bên cạnh quản trị
rủi ro, trải nghiệm khách hàng đang trở thành mặt trận cạnh tranh trọng tâm của
ngành ngân hàng. AI góp phần rút ngắn thời gian mở tài khoản, xử lý yêu cầu tức
thời và cá nhân hóa dịch vụ. Tuy nhiên, mức độ cá nhân hóa cần được kiểm soát
hợp lý để khách hàng cảm nhận sự phục vụ, thay vì bị theo dõi.
Trong các tình huống nhạy
cảm như nghi ngờ lừa đảo hoặc tranh chấp tài chính, yếu tố con người vẫn giữ
vai trò then chốt, khi sự lắng nghe và thấu cảm là điều mà công nghệ khó có thể
thay thế hoàn toàn.
XÂY DỰNG MÔ HÌNH PHÒNG THỦ LẤY CON NGƯỜI LÀM TRUNG TÂM
Để triển khai AI
an toàn và trở thành năng lực cốt lõi thay vì các dự án rời rạc, ông Phil Wright cho rằng các ngân hàng
phải xử lý ba thách thức lớn: dữ liệu, mô hình và con người.
Thứ nhất, rủi ro dữ liệu. AI phụ thuộc vào chất lượng,
nguồn gốc và kiểm soát truy cập dữ liệu. Nếu không đảm bảo tính minh bạch và
phù hợp mục đích sử dụng, việc ứng dụng AI khó bền vững; do đó, quản trị dữ
liệu và bảo vệ quyền riêng tư phải là nền tảng bắt buộc.
Thứ hai, rủi ro mô hình. Hiệu suất mô hình có thể biến
động theo hành vi khách hàng và điều kiện kinh tế, đặc biệt với AI tạo sinh
(GenAI) khi xuất hiện nguy cơ rò rỉ dữ liệu và sai lệch thông tin. Điều này đòi
hỏi kiểm thử chặt chẽ, giám sát liên tục và kiểm soát các công cụ bên thứ ba.
Thứ ba, yếu tố con người và quy trình. Ứng dụng AI
không chỉ là bài toán công nghệ mà còn là kỷ luật vận hành, yêu cầu đội ngũ có
năng lực thẩm định, sẵn sàng phản biện và quy trình giám sát, ứng phó sự cố
hiệu quả.
Để tích hợp AI vào các quyết định cốt lõi, các ngân
hàng cần chuyển từ cách tiếp cận thử nghiệm sang triển khai có hệ thống, bắt
đầu từ nhu cầu kinh doanh và hành trình khách hàng. Mô hình ra quyết định phải
được thiết kế có kiểm soát, xác định rõ vai trò của AI và con người, cùng các
ngưỡng can thiệp. Đồng thời, cần xây dựng nền tảng có thể mở rộng, quản lý vòng
đời mô hình và triển khai AI như một chương trình liên phòng ban.
Về quản trị, mô hình “ba tuyến phòng thủ” gồm kinh
doanh, rủi ro - tuân thủ và kiểm toán cần được áp dụng xuyên suốt vòng đời AI,
đi kèm yêu cầu minh bạch, lưu vết đầy đủ để phục vụ giám sát và xử lý khiếu
nại.
“Mặt khác, yếu tố con người tiếp tục đóng vai trò quyết định, từ nâng cao kỹ năng,
thiết lập quy trình sử dụng công cụ an toàn đến thay đổi tư duy lãnh đạo. Mục
tiêu là bảo đảm đổi mới diễn ra trong khuôn khổ kiểm soát, hạn chế rủi ro phát
sinh ngoài hệ thống”, ông Phil Wright khuyến nghị.
Dự án Luật sửa đổi, bổ sung một số điều của Luật Sở hữu trí tuệ tập trung đơn giản hóa thủ tục hành chính, cắt giảm điều kiện kinh doanh và kiện toàn đầu mối quản lý nhà nước, qua đó tạo thuận lợi hơn cho người dân, doanh nghiệp trong đăng ký, xác lập và bảo vệ quyền sở hữu trí tuệ…
AI đang giúp hacker tăng tốc tấn công mạng, nhưng nhiều cuộc xâm nhập vẫn bắt đầu từ việc đánh cắp tài khoản và khai thác quyền truy cập. Kiểm soát danh tính số vì thế trở thành yêu cầu quan trọng đối với doanh nghiệp...
Các chính sách hỗ trợ đã được ban hành tương đối đầy đủ, song việc truyền thông chính sách vẫn còn hạn chế, thiếu hướng dẫn cụ thể hoặc thủ tục quá phức tạp, khiến doanh nghiệp, nhà khoa học và thị trường chưa tiếp cận được đầy đủ các cơ chế hỗ trợ...
Sáng 23/10, các đại lý ủy quyền Apple tại Việt Nam đã chính thức mở bán iPhone Duo đã thu hút sự chú ý từ cộng đồng yêu công nghệ, với hàng nghìn đơn đặt hàng tại các hệ thống bán lẻ lớn như TopZone, CellphoneS, Minh Tuấn Mobile, Di Động Việt, Hoàng Hà Mobile…
iPhone Duo sở hữu một đặc điểm thiết kế mà các đối thủ chưa có, đó là khả năng chuyển đổi ứng dụng giữa màn hình ngoài và màn hình bên trong vô cùng mượt mà...
Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...
Luật Đất đai (sửa đổi), Luật Nhà ở (sửa đổi) đang được xem xét tại nghị trường Quốc hội. Đại biểu Quốc hội thẳng thắn đề nghị quy định trong Luật phải bảo đảm về giá đất bồi thường và tái định cư. Không để việc đơn giản hóa phương pháp định giá làm giảm mức bảo vệ người có đất bị thu hồi. Dân di dời đi tạm cư thì phải có thời hạn.
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...