




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


4 khuyến cáo khi mua bảo hiểm liên kết đơn vị


Hỏi chuyện ông Phùng Đắc Lộc, Tổng thư ký Hiệp hội bảo hiểm Việt Nam, về sản phẩm bảo hiểm liên kết đơn vị (Unit-linked)
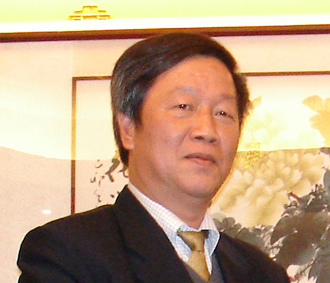
Hỏi chuyện ông Phùng Đắc Lộc, Tổng thư ký Hiệp hội bảo hiểm Việt Nam, về sản phẩm bảo hiểm liên kết đơn vị (Unit-linked).
Năm 2008, ông nhận định thế nào về sự phát triển của thị trường bảo hiểm nhân thọ? Liệu có còn giữ được mức tăng trưởng mạnh như năm 2007 hay không?
Năm 2007, thị trường bảo hiểm nhân thọ có một bước tiến ngoạn mục. Doanh thu phí bảo hiểm toàn thị trường đạt 9.397 tỉ đồng, tăng trưởng 11,84%. Số lượng hợp đồng bảo hiểm đến cuối kỳ là 7.324.253 hợp đồng, trong đó có 3.822.768 hợp đồng chính, tăng trưởng 8,05%, cao nhất trong 3 năm qua. Điều này chứng tỏ các doanh nghiệp bảo hiểm đã cố gắng đưa ra nhiều sản phẩm bảo hiểm mới thích ứng với nhu cầu ngày càng cao của người dân.
Năm 2008, bảo hiểm nhân thọ cũng sẽ kế thừa những thành tựu nói trên để tiếp tục phát triển. Đặc biệt với sự ra đời của các sản phẩm bảo hiểm như Universal Life (liên kết chung) và Unit-linked (liên kết đơn vị) sẽ thu hút nhiều khách hàng tham gia bảo hiểm, đẩy mạnh tốc độ tăng trưởng và dự báo sẽ tăng trưởng từ 20%-25%.
Ông có tin rằng sự ra đời của Unit-linked sẽ đem lại sự phát triển mang tính đột phá cho thị trường bảo hiểm nhân thọ Việt Nam kể từ 2008?
Vâng, đó là sự đột phá. Khi thị trường chứng khoán ra đời và phát triển, nhiều người có tiền nhàn rỗi muốn tham gia đầu tư dài hạn nhưng không có điều kiện trực tiếp mua bán các loại cổ phiếu trên thị trường thì họ có thể uỷ thác đầu tư của mình cho các quỹ đầu tư chứng khoán.
Đáp ứng nhu cầu này, bảo hiểm nhân thọ đã đưa ra sản phẩm bảo hiểm liên kết đơn vị. Người tham gia bảo hiểm liên kết đơn vị vừa được bảo hiểm rủi ro thiên tai, tai nạn bất ngờ, vừa trở thành nhà đầu tư thông qua hình thức liên kết với doanh nghiệp bảo hiểm đầu tư vào các quỹ liên kết đơn vị đó.
Đây là một nhu cầu rất lớn của thị trường và nếu đáp ứng được nhu cầu này thì thị trường bảo hiểm nhân thọ sẽ có bước tăng trưởng đột phá, có thể tăng trưởng hơn cả mức tăng trưởng đột biến của năm 2007.
Dựa vào đâu mà ông có thể kỳ vọng như vậy?
Chúng tôi kỳ vọng như vậy vì thị trường chứng khoán đã có thời kỳ phát triển thu hút và rất hấp dẫn với đông đảo công chúng. Với sản phẩm bảo hiểm liên kết đơn vị, khách hàng chỉ cần tiết kiệm một số tiền tối thiểu là 5 triệu đồng/năm là có thể trở thành nhà đầu tư qua các quỹ liên kết đầu tư của các doanh nghiệp bảo hiểm.
Hơn nữa, tham gia bảo hiểm liên kết đơn vị, người tham gia bảo hiểm đảm bảo được tính an toàn, khả năng sinh lời cao hơn tiền gửi tiết kiệm ngân hàng, có quyền linh hoạt hơn trong việc quyết định thay đổi cơ cấu đầu tư vào các quỹ liên kết đơn vị khác nhau hoặc thu về kết quả đầu tư vào các quỹ liên kết đơn vị để sử dụng việc khác.
Theo tính toán của chúng tôi, số người có thể để dành trên 5 triệu đồng/năm để tham gia bảo hiểm liên kết đơn vị là rất lớn, như công chức, viên chức, nhân viên ở các doanh nghiệp có vốn đầu tư nước ngoài, ở những ngành nghề có thu nhập khá, các hộ tiểu thương, tiểu chủ, chủ trang trại kể cả những đối tượng này đang sống ở vùng sâu, vùng xa, nông thôn. Đó là những khách hàng tiềm năng của bảo hiểm liên kết đơn vị.
Với tư cách của Hiệp hội, ông có lời khuyên gì với các khách hàng khi tham gia mua sản phẩm Unit-linked?
Khách hàng tham gia bảo hiểm liên kết đơn vị cũng có nghĩa là khách hàng đã trở thành nhà đầu tư tài chính mà chủ yếu là trong lĩnh vực chứng khoán thông qua việc đầu tư vào các quỹ liên kết đơn vị của doanh nghiệp bảo hiểm. Vì vậy, đối với khách hàng tham gia bảo hiểm liên kết đơn vị chúng tôi đưa ra 4 khuyến cáo.
Thứ nhất, cần xác định mình là nhà đầu tư dài hạn, xác định được khả năng đóng phí bảo hiểm hàng tháng, hàng quý, hàng năm với số tiền tiết kiệm được mang tính ổn định lâu dài chắc chắn.
Nếu gặp khó khăn không đóng được phí bảo hiểm dẫn đến phải rút tiền trước hạn thì vừa thiệt hại cho khách hàng (không nhận được đủ số tiền đã đóng vì phải trả phí cho doanh nghiệp bảo hiểm) vừa thiệt hại cho doanh nghiệp bảo hiểm (phải rút vốn đầu tư khi đã bỏ chi phí đầu tư) vừa thiệt hại cho nền kinh tế quốc dân (vì một số vốn đầu tư bị rút khỏi).
Thứ hai, cần xác định mình là nhóm đối tượng nào trong 5 nhóm đối tượng (thận trọng, tương đối thận trọng, bình ổn, tương đối mạo hiểm, mạo hiểm) vì ở bảo hiểm liên kết đơn vị lãi đầu tư khách hàng được hưởng và tất nhiên thiệt hại (lỗ) đầu tư phải tự gánh chịu. Mạo hiểm hứa hẹn sinh lời cao nhưng khả năng thất bại sẽ lớn, an toàn thì tất nhiên là sinh lời thấp.
Thứ ba, cần truy cập thông tin qua trang web của doanh nghiệp bảo hiểm và trang báo hàng tuần mà doanh nghiệp bảo hiểm lựa chọn đăng tải thông tin để thấy được biến động thị trường của các quỹ liên kết đơn vị và giá mua, giá bán của đơn vị quỹ liên kết đơn vị.
Thứ tư, cần yêu cầu đại lý bảo hiểm hoặc doanh nghiệp bảo hiểm giải thích cặn kẽ trước khi tham gia bảo hiểm hoặc trong khi tham gia bảo hiểm.

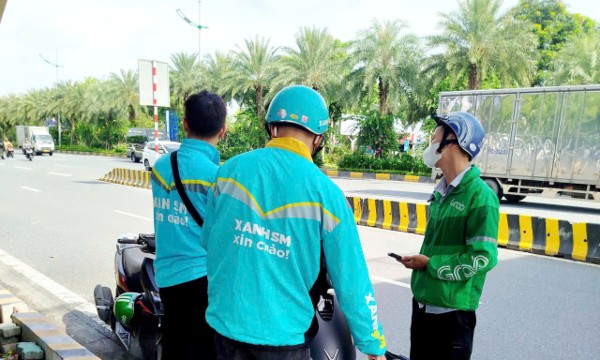
Bảo hiểm xã hội bắt buộc: "Lưới an sinh" cho hàng triệu lao động nền tảng số
Linh hoạt, tự do nhưng đầy bấp bênh và rủi ro - đây là bức tranh thực tế của hàng triệu lao động trên nền tảng số hiện nay. Khi những "ông chủ" thuật toán quyết định sinh kế qua một cú click khóa tài khoản, việc đưa lao động nền tảng số vào diện tham gia bảo hiểm xã hội bắt buộc mở ra cơ hội được thụ hưởng chế độ an sinh xã hội tốt hơn cho nhóm lao động này...
101 triệu người đã được chuyển mã số bảo hiểm xã hội sang số định danh
Bảo hiểm xã hội Việt Nam đã thực hiện chuyển đổi thành công mã số bảo hiểm xã hội sang số định danh cá nhân/căn cước công dân cho hơn 101,49 triệu người trên phần mềm Thu và quản lý sổ, thẻ (TST), đạt 99,17% tổng số người thuộc phạm vi chuyển đổi...
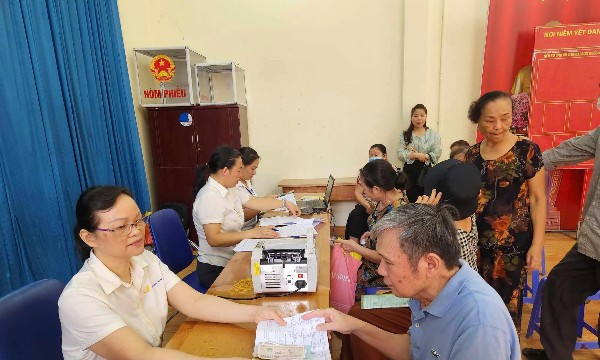
Lộ trình triển khai tài khoản hưởng an sinh xã hội trên VNeID
Việc sử dụng tài khoản hưởng an sinh xã hội trên ứng dụng VNeID trong chi trả các chế độ bảo hiểm xã hội, bảo hiểm thất nghiệp hướng tới nâng cao tính thuận tiện, an toàn, minh bạch, bảo đảm quyền lợi hợp pháp của người thụ hưởng…
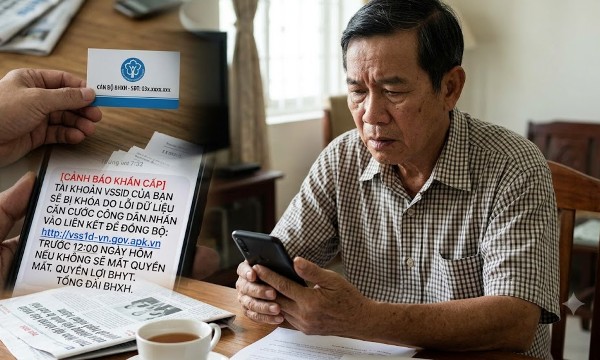
Cảnh giác trước các thủ đoạn lừa đảo mới liên quan đến bảo hiểm xã hội
Các đối tượng lừa đảo trên mạng sử dụng nhiều thủ đoạn tinh vi, mạo danh cán bộ Bảo hiểm xã hội, công an hoặc cán bộ phường, xã để tiếp cận người dân, lợi dụng nhu cầu tra cứu thông tin, thực hiện thủ tục và giải quyết quyền lợi về bảo hiểm xã hội nhằm đánh cắp thông tin cá nhân, chiếm đoạt tài sản…
Số người hưởng bảo hiểm xã hội một lần giảm mạnh
Cơ quan Bảo hiểm xã hội ghi nhận số người hưởng bảo hiểm xã hội một lần tiếp tục giảm. Tính riêng trong 9 tháng năm 2026, giảm 17,32% so với cùng kỳ năm 2025, cho thấy người lao động ngày càng quan tâm đến việc hưởng chế độ bảo hiểm xã hội lâu dài...



Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...







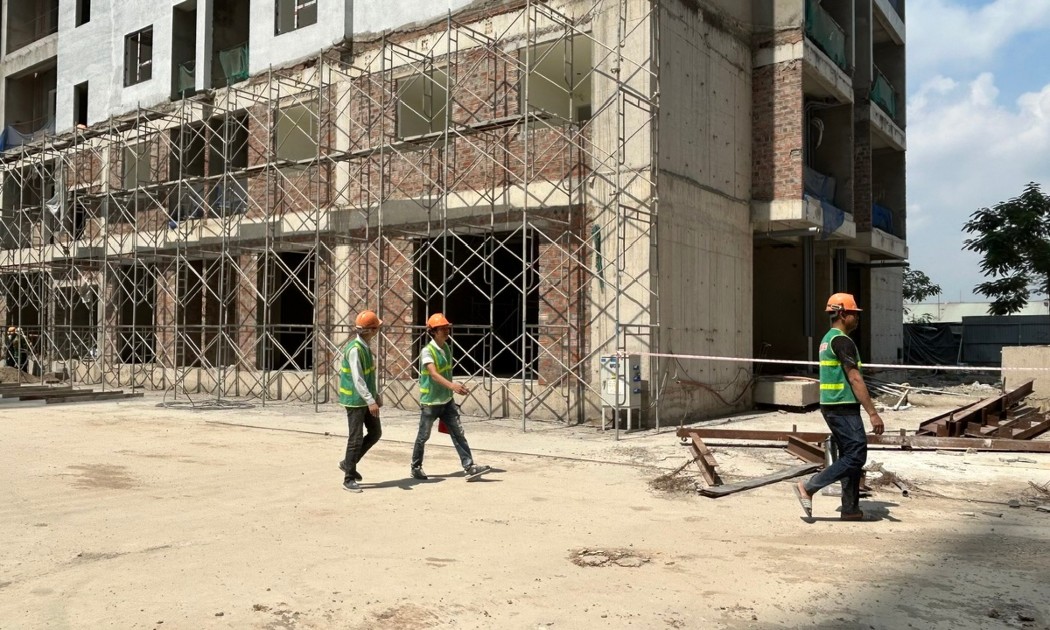
 Sửa luật phải bảo đảm về giá đất bồi thường và tái định cư cho người dân
Luật Đất đai (sửa đổi), Luật Nhà ở (sửa đổi) đang được xem xét tại nghị trường Quốc hội. Đại biểu Quốc hội thẳng thắn đề nghị quy định trong Luật phải bảo đảm về giá đất bồi thường và tái định cư. Không để việc đơn giản hóa phương pháp định giá làm giảm mức bảo vệ người có đất bị thu hồi. Dân di dời đi tạm cư thì phải có thời hạn.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

