




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


VPBank trao đổi online với các nhà phân tích chứng khoán chuyên nghiệp


Chiều ngày 12/8/2021, VPBank đã tổ chức buổi gặp gỡ online với các nhà phân tích chuyên nghiệp, nhà đầu tư cá nhân của thị trường chứng khoán Việt nam, tại hội thảo này VPBank đã chia sẻ các thông tin về kết quả kinh doanh của nhà băng và các cột mốc đạt được...
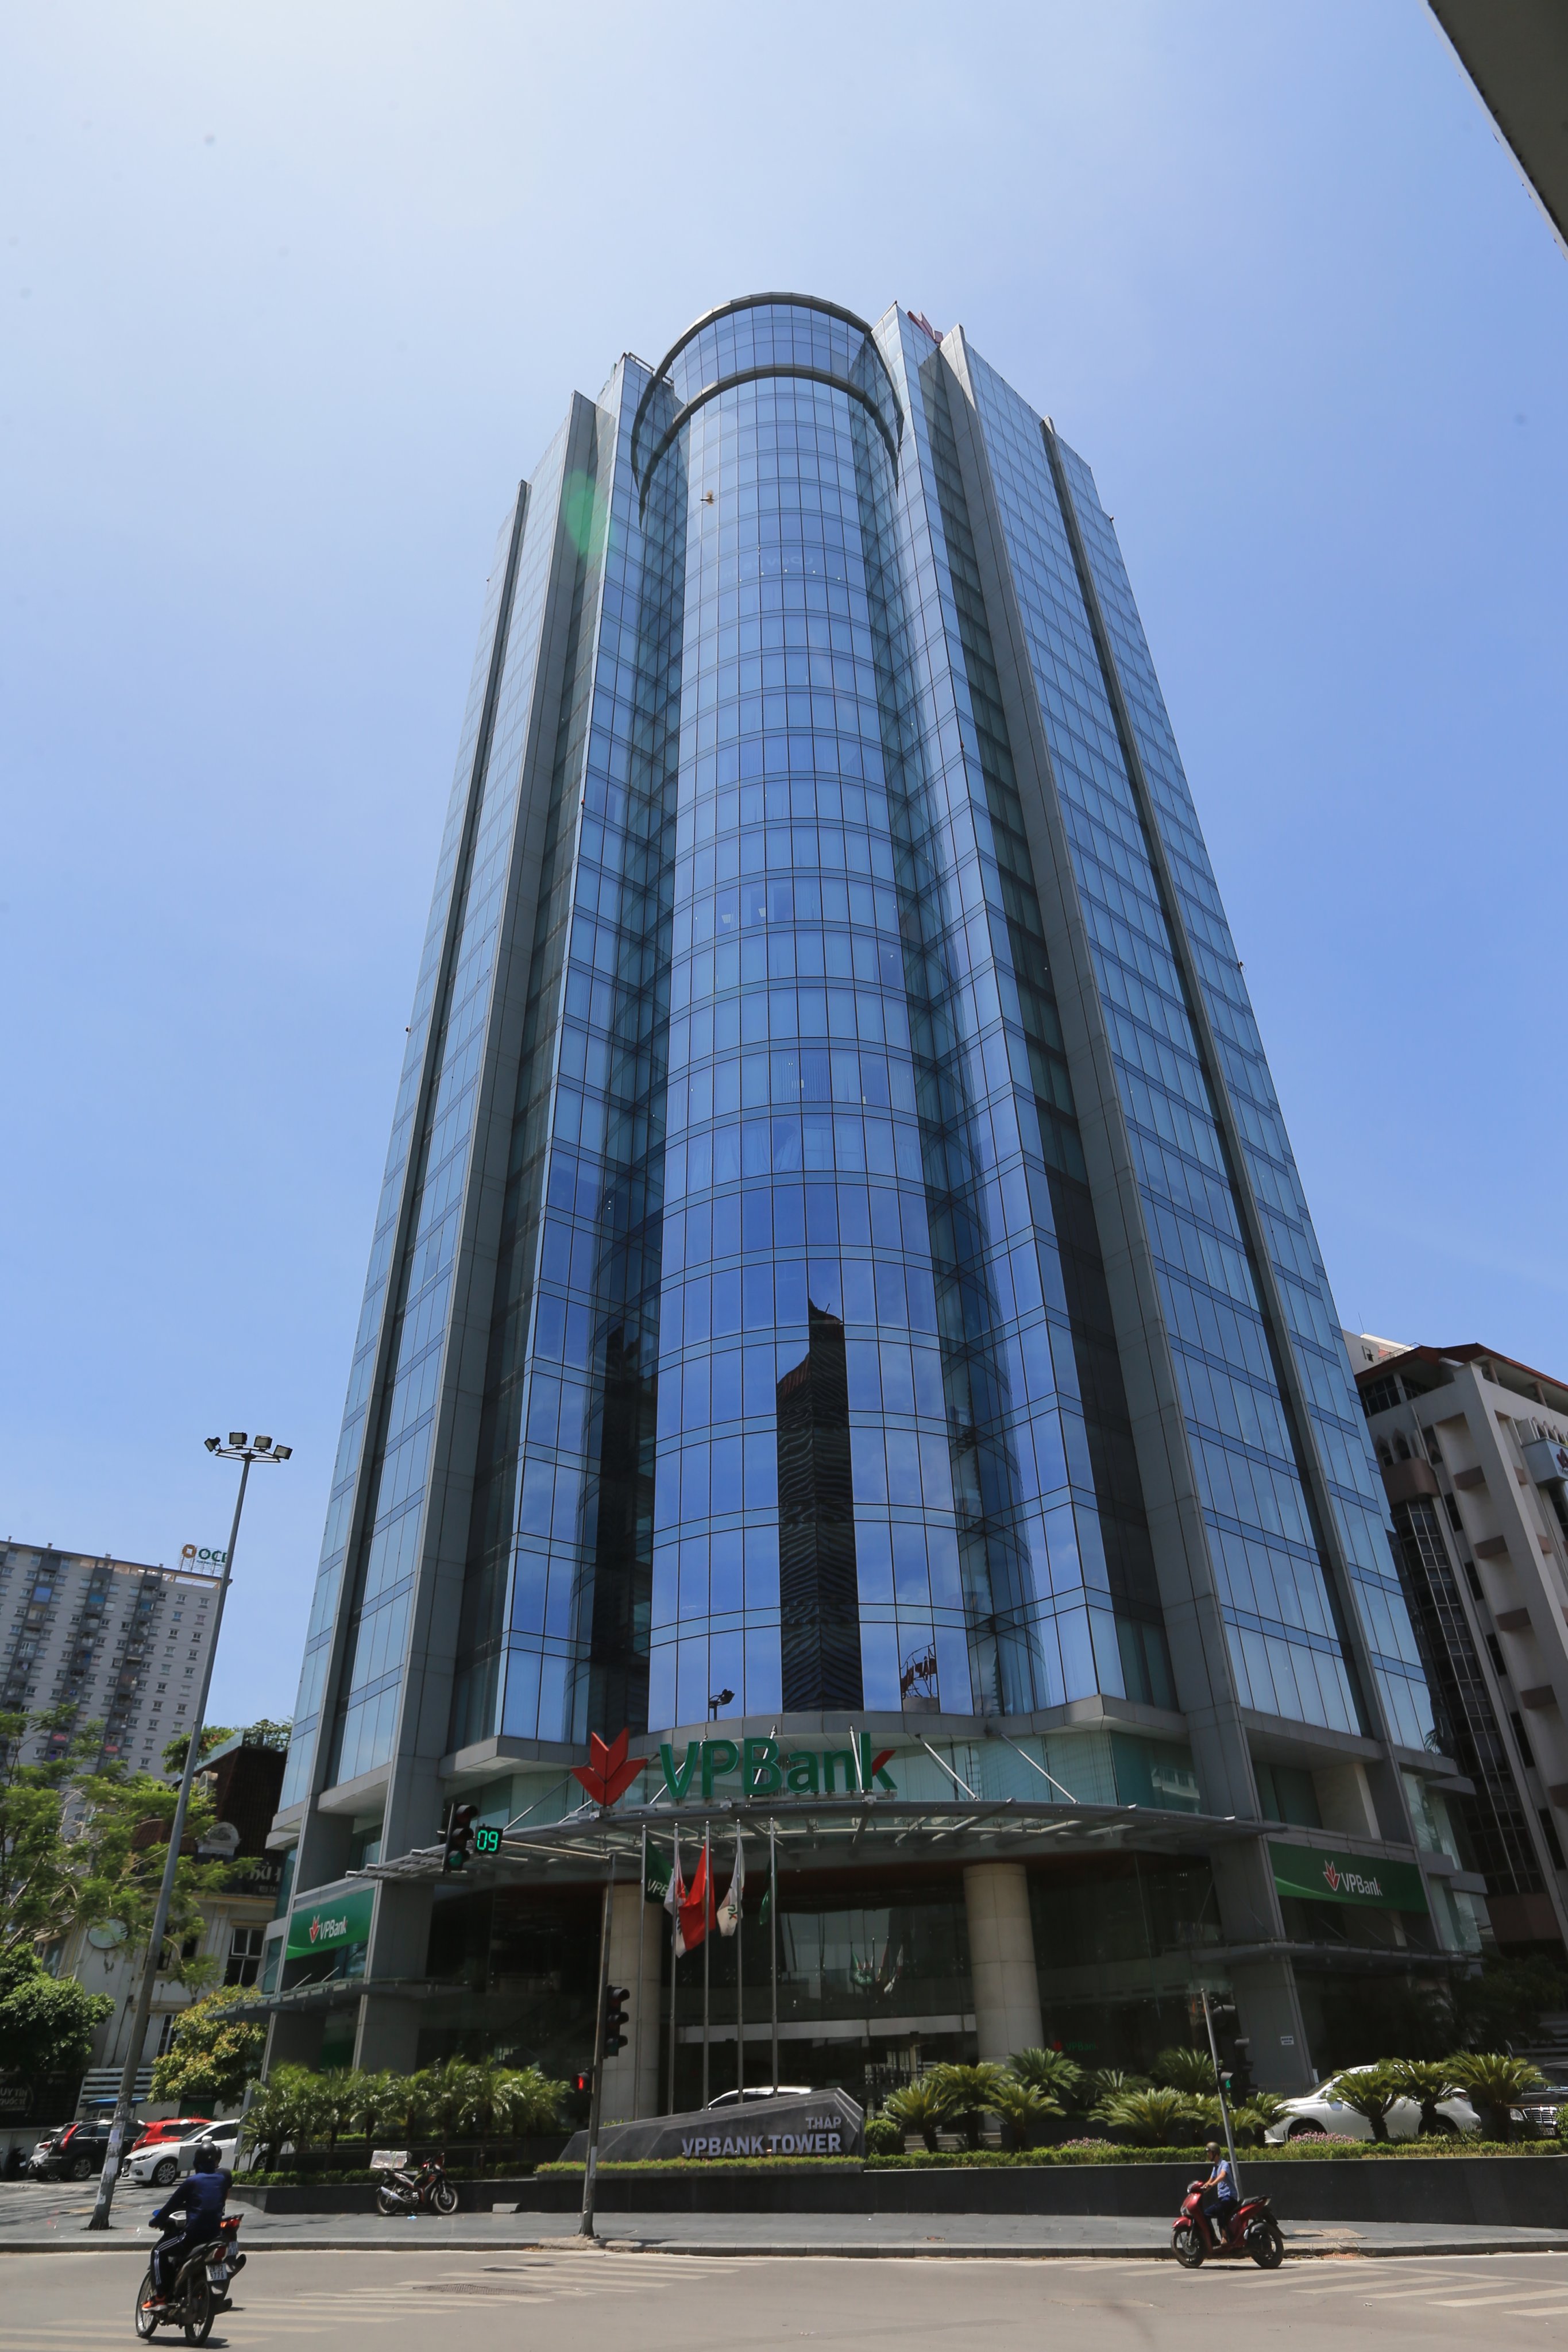
Tăng trưởng vượt trội từ các nguồn thu nhập, quản lý chi phí hiệu quả song song tăng cường kiểm soát rủi ro trong nữa đầu năm 2021: Lợi nhuận trước thuế (PBT) ghi nhận hơn 9 nghìn tỷ tăng trưởng 37% YoY đạt 54% kế hoạch với nguồn thu đa dạng và quản lý chi phí hiệu quả. Trong đó riêng lợi nhuận của Ngân hàng riêng lẻ chiếm 88%.
Tổng thu nhập tăng trưởng đạt 22.5% YoY gồm hơn 18 nghìn tỷ thu nhập lãi thuần (NH riêng lẻ : 9,7 nghìn tỷ ; FEC : 8.5 nghìn tỷ ) tăng trưởng 16.7% YoY và thu nhập dịch vụ thuần tăng trưởng vượt trội 49.9% YoY đạt hơn 2 nghìn tỷ đồng. Mặt khác, trong 6 tháng đầu năm nguồn thu từ đầu tư tài sản tài chính tăng trưởng mạnh mẽ với hơn 1,6 nghìn tỷ đồng, tăng 112.2%% YoY.
Lợi nhuận trước thuế được cải thiện đồng thời thông qua việc quản lý chi phí hiệu quả bằng chiến lược số hóa, VPBank tập trung vào 3 mũi nhọn: (1) số hóa ngân hàng hiện tại, (2) Xây dựng nền tảng số phục vụ khách hàng chuyên biệt (3) Mở rộng hệ sinh thái nhằm mở rộng số lượng tập khách hàng và gia tăng giá trị cho người sử dụng. Với chiến lược này lượng lớn giao dịch thực hiện qua kênh ngân hàng số và ngân hàng tự động, ứng dụng số hóa thực sự đã thúc đẩy VPBank nâng cao năng suất lao động với chi phí giảm 7.4% so với cùng kỳ dẫn đến tỉ lệ chi phí trên doanh thu (CIR) đạt 23.4% tốt nhất thị trường.
Chiến lược kinh doanh linh hoạt với mục tiêu phục vụ tất cả các phân khúc từ cận phổ thông đến khách hàng ưu tiên đối với khách hàng các nhân (RB), tiểu thương, SME vi mô đến khách hàng doanh nghiệp lớn: Cuối 2Q2021, VPB ghi nhận tăng trưởng tín dụng đạt 4.5% so với cuối năm 2020 đạt hơn 337 nghìn tỷ đồng, trong đó sự tăng trưởng mạnh mẽ từ doanh số giải ngân cho phân khúc RB và SME với mức tăng trưởng 56.5% YoY đạt hơn 157 nghìn tỷ đồng. Tệp khách hàng của VPBank hiện nay đạt hơn 19 triệu khách hàng, trong đó ngân hàng riêng lẻ đạt gần 5,2 triệu khách hàng và FE Credit có hơn 14 triệu khách hàng tính đến 30/6/2021.
Nợ xấu được tích cực kiểm soát, xử lý cũng như tăng cường trích lập dự phòng trong giai đoạn covid: cơ cấu nợ xấu (NPL) đều ghi nhận giảm xét trên cơ cấu hợp nhất cũng như ngân hàng riêng lẻ lần lượt là 2.9% và 1.7% tại cuối 2Q21 so với 1Q21 là 3% và 1.8%. Bên cạnh đó VPB cũng đã tăng cường trích lập hơn 8.6 nghìn tỷ trong 1H2021 tăng 34.5% YoY cho thấy VPB vẫn rất cẩn trọng trong việc quản trị rủi ro.
Tối ưu hóa chi phí vốn và duy trì cải thiện biên độ lãi thuần: huy động ghi nhận tăng trưởng 3.2% YoY đạt hơn 300 nghìn tỷ đồng trong đó tỉ trọng CASA đạt gần 19% trong cuối 2Q21 tăng trưởng hơn so với tỉ trọng 15.5% trong năm 2020. Với việc tăng trưởng CASA tốt tích cực đã tác động đến chi phí vốn ghi nhận giảm đạt 4.6% trong 6 tháng đầu năm 2021, dẫn đến NIM cải thiện vượt trội ở hợp nhất và riêng lẻ lần lượt là 9.2% và 5.8% so với 8.8% và 4.6% tại thời điểm 1H20.
Liên tục tăng trưởng quy mô, tạo đà vững chắc nâng tầm vị thế, tạo giá trị cho cổ đông: kế hoạch tăng vốn dự kiến trong năm 2021 và đầu năm 2022 từ các nguồn (1) thương vụ bán 49% vốn điều lệ FECredit cho Tập đoàn SMBC mang lại gần 1,4 tỷ USD, (2) phát hành gần 2 tỷ cổ phiếu trị giá gần 20 ngàn tỷ từ nguồn cổ tức và thặng dư vốn cổ phần và (3) phát hành riêng lẻ 15% cho cổ đông chiến lược nước ngoài.
Với mức vốn điều lệ dự kiến tăng lên 75 nghìn tỷ, VPBank sẽ vươn lên vị trí Ngân hàng có Vốn điều lệ lớn nhất và nằm trong top đầu về Vốn chủ sở hữu. Nguồn vốn dồi dào bên cạnh kết quả kinh doanh vượt trội trong 6 tháng đầu năm 2021 với ROE đạt 25.7% và ROA đạt 3.3%, VPBank đã cho thấy sự hiệu quả trong hoạt động kinh doanh cùng với chiến lược phát triển linh hoạt và ừng bước vững chắc vươn lên trở thành một trong những ngân hàng thương mại cổ phần tư nhân hàng đầu Việt Nam.
Đọc bài theo từ khoá

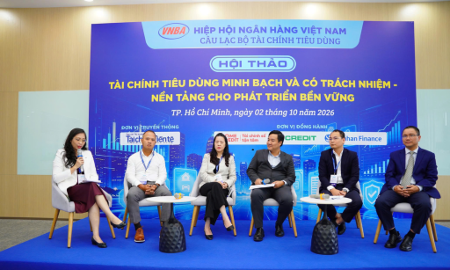
Tài chính tiêu dùng minh bạch: Bài toán trách nhiệm từ hai phía
Tài chính tiêu dùng ngày càng khẳng định vai trò là "cánh tay nối dài" của hệ thống ngân hàng giúp đẩy lùi "tín dụng đen". Dẫu vậy, sự phát triển bền vững của thị trường không chỉ nằm ở quy mô giải ngân mà đòi hỏi trách nhiệm song phương: Sự minh bạch từ tổ chức cho vay cùng tinh thần thượng tôn pháp luật và kỷ luật tài chính từ người đi vay.
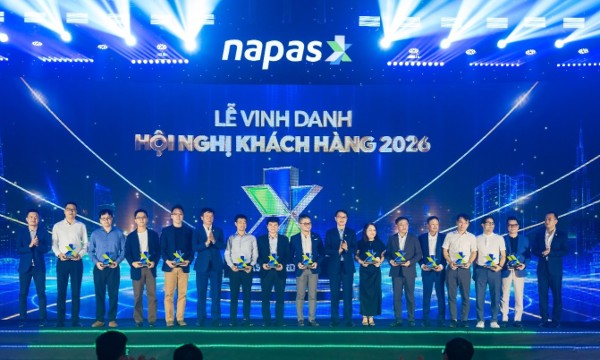
NAPAS mở rộng hệ sinh thái thanh toán bền vững cùng trung gian
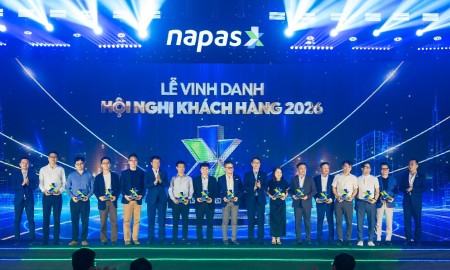
Tháng 10/2026 - Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) tổ chức Hội nghị khách hàng 2026 dành cho các Tổ chức thành viên là các trung gian thanh toán tại Nha Trang với chủ đề “Từ nội địa vươn ra quốc tế - Song hành mở rộng thị trường thanh toán”.
Giá vàng giảm 2 tuần liên tiếp, chạm đáy trong vòng 2 tháng
Trong hai tuần liên tiếp (12 - 24/10), giá vàng miếng SJC giảm tổng cộng phổ biến 2,1 triệu đồng/lượng ở cả hai chiều mua và bán; giá vàng nhẫn “4 số 9” biến động cùng chiều, dao động từ 2,5 triệu – 5,8 triệu đồng/lượng, tuỳ doanh nghiệp...
Xuất khẩu tăng hơn 12%, Việt Nam xuất siêu hai kỳ liên tiếp
Trong nửa đầu tháng 10/2026, kim ngạch xuất khẩu hàng hóa đạt 29,25 tỷ USD, tăng 12,41% so với nửa đầu tháng 9, trong khi nhập khẩu giảm 4,9%. Cán cân thương mại xuất siêu khoảng 1,82 tỷ USD, đánh dấu kỳ xuất siêu thứ hai liên tiếp…
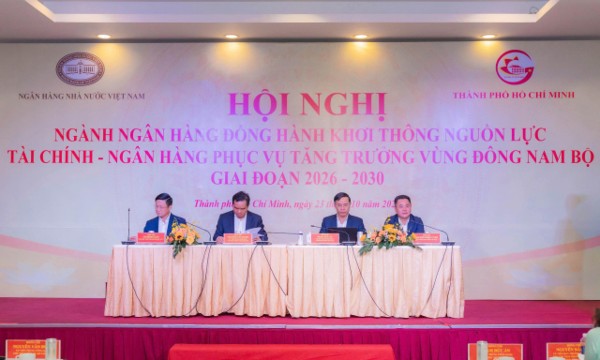
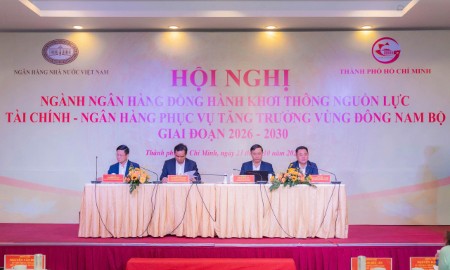
Khơi thông nguồn vốn, tạo động lực tăng trưởng hai con số vùng Đông Nam Bộ
Với dư nợ tín dụng gần 6,8 triệu tỷ đồng, chiếm gần 35% tổng dư nợ cả nước, Đông Nam Bộ tiếp tục là địa bàn trọng điểm của dòng vốn ngân hàng. Để đạt mục tiêu tăng trưởng hai con số, khu vực cần khơi thông nguồn vốn, tháo gỡ vướng mắc tín dụng và nâng cao hiệu quả phân bổ vốn...





Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...







 Sửa luật phải bảo đảm về giá đất bồi thường và tái định cư cho người dân
Luật Đất đai (sửa đổi), Luật Nhà ở (sửa đổi) đang được xem xét tại nghị trường Quốc hội. Đại biểu Quốc hội thẳng thắn đề nghị quy định trong Luật phải bảo đảm về giá đất bồi thường và tái định cư. Không để việc đơn giản hóa phương pháp định giá làm giảm mức bảo vệ người có đất bị thu hồi. Dân di dời đi tạm cư thì phải có thời hạn.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...