


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


VN-Index có thể rơi về 1.557 trước khi lập kỷ lục mới 2.089 điểm?


Trong trung hạn, VDSC dự báo biên độ dao động của VN-Index ở mức -17,2% đến +11,1% so với đóng cửa ngày 27/02/2026, tương ứng 1.557–2.089 điểm.
Tính đến 27/02/2026, VN-Index tăng +2,8% từ đầu năm, nhưng nhịp tăng mang tính “đi lên trong thiếu vắng dòng tiền”: đầu tháng điều chỉnh khi lãi suất liên ngân hàng bật mạnh (O/N quanh ~17%), sau đó hồi phục và giữ sắc xanh trong nửa cuối tháng.
Thanh khoản giảm ~20% so với tháng trước do yếu tố mùa vụ sau Tết và tập trung chủ yếu ở nhóm vốn hóa lớn. Giá trị giao dịch bình quân VN-Index 25.712 tỷ/phiên. Theo vốn hóa, mức giảm thanh khoản chủ yếu đến từ VN30 (15.121 tỷ đồng/phiên so với 18.882 tỷ đồng/phiên ở tháng trước), còn VNSmall gần như đi ngang.
Về cấu trúc dòng tiền, nhà đầu tư trong nước tiếp tục đóng vai trò nâng đỡ nhưng hành vi giao dịch thiên về xoay vòng, chọn lọc theo cơ hội hơn là mở vị thế ròng quyết liệt. Ở nhóm cổ phiếu nổi bật, cá nhân mua mạnh các mã như FPT, VCB nhưng đồng thời bán đáng kể HPG, MBB… cho thấy xu hướng tái cơ cấu ngắn hạn trong bối cảnh thanh khoản suy giảm.
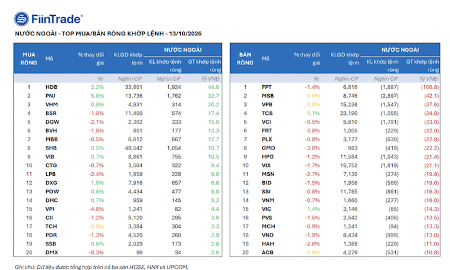
Khối ngoại vẫn là “lực cản” của thị trường khi duy trì bán ròng, tập trung ở các cổ phiếu vốn hóa lớn/đầu ngành như FPT, VCB, VNM, VIC, ACB; chiều mua nghiêng về một số mã như HPG, MBB, BSR. Môi trường USD mạnh và bất định về chính sách thương mại của Mỹ khiến khẩu vị rủi ro với thị trường mới nổi chưa ổn định, qua đó tiếp tục tạo lực cản lên dòng vốn ngoại.
Nhận định về triển vọng thị trường chứng khoán tháng 3, Chứng khoán Rồng Việt (VDSC) cho rằng tăng trưởng lợi nhuận dần bị lu mờ bởi biến động địa chính trị khu vực nhưng bức tranh vĩ mô Việt Nam trung hạn vẫn có điểm sáng.
Trong tháng 3/2026, trọng tâm cần theo dõi bên cạnh dữ liệu kinh tế là chuỗi sự kiện chính sách và địa chính trị có thể làm thay đổi nhanh các biến số vĩ mô tác động khẩu vị rủi ro đầu tư: Ở bên ngoài, rủi ro thương mại của Mỹ sau phán quyết SCOTUS là điểm nhấn với việc bác bỏ cơ sở áp thuế theo IEEPA buộc chính quyền chuyển nhanh sang Mục 122, áp thuế nhập khẩu tạm thời 10%, mở ra một giai đoạn bất định mới.
Song song, biến số địa chính trị Trung Đông là kênh truyền dẫn trực tiếp sang giá năng lượng và kỳ vọng lạm phát toàn cầu. Nếu giá năng lượng neo cao đủ lâu khiến lạm phát kỳ vọng nhích lên sẽ làm Fed khó nới lỏng như kỳ vọng trước đây. Với Việt Nam, dầu neo cao tạo áp lực kép lạm phát nhập khẩu tăng và cán cân vãng lai xấu đi, làm giảm dư địa điều hành tiền tệ nới lỏng.
Ở trong nước, thanh khoản ngắn hạn còn là nút thắt, lãi suất qua đêm neo cao sẽ tác động trực tiếp tới tâm lý thị trường. Nếu Ngân hàng Nhà nước phải ưu tiên ổn định tỷ giá trong bối cảnh đồng USD mạnh, dư địa hạ lãi suất nhanh sẽ bị giới hạn; khi đó, thị trường sẽ chuyển sang trạng thái chọn lọc hơn theo chất lượng lợi nhuận và sức bền dòng tiền.
Điểm sáng vĩ mô chính là việc xuất khẩu mặt hàng điện tử tiếp tục giữ vai trò đầu tàu tăng trưởng, cùng kỳ vọng hợp tác công nghệ sau các cuộc tiếp xúc song phương, hỗ trợ câu chuyện thu hút đầu tư FDI và duy trì đà xuất khẩu. Bên cạnh đó, tổng tuyển cử toàn quốc. Bầu cử diễn ra tháng 3–4, trong ngắn hạn, thị trường có thể tác động lên tâm lý và độ trễ quyết sách nhưng định hướng điều hành vĩ mô vẫn nhất quán.
Trong trung hạn, VDSC dự báo biên độ dao động của VN-Index ở mức -17,2% đến +11,1% so với đóng cửa 27/02/2026, tương ứng 1.557–2.089 điểm. Khung biến động này được xây dựng trên vùng định giá mục tiêu điều chỉnh (Adjusted P/E) 12,5x–16,3x; trong đó P/E mục tiêu cho phần còn lại của thị trường được giữ ở 12,5x–14,5x, đồng thời giả định định giá nhóm Vingroup không đổi nhằm hạn chế thiên lệch khi đánh giá mặt bằng định giá chung của thị trường.
Sau phán quyết của SCOTUS và việc Mỹ triển khai cơ chế thuế quan tạm thời mới, Việt Nam duy trì lợi thế cạnh tranh với mức thuế hiệu dụng thuận lợi hơn. Tuy nhiên, mặt bằng lãi suất nhiều khả năng vẫn neo cao trong ngắn–trung hạn, trong khi rủi ro địa chính trị có thể chuyển hóa thành cú sốc kinh tế nếu xung đột leo thang và kéo dài tại các mắt xích năng lượng huyết mạch. Điều này khiến thị trường có xu hướng nâng chiết khấu (discount rate) cho rủi ro bất định, qua đó hạn chế mức mở rộng định giá.
Xét về định giá, nếu loại trừ Vingroup, thị trường đang giao dịch dưới vùng định giá cơ sở cho năm nay dựa trên ước tính tăng trưởng lợi nhuận năm 2026. Vì vậy, dù rủi ro từ các cú sốc bên ngoài vẫn hiện hữu, trong kịch bản bất định chỉ dừng ở mức “cơn gió ngược” (không chuyển hóa thành cú sốc kinh tế), các nhịp điều chỉnh ngắn hạn sẽ làm định giá trở nên hấp dẫn hơn.
VDSC nghiêng về kịch bản này với xác suất cao hơn, do kịch bản giá năng lượng neo cao sẽ gây bất lợi cho nỗ lực kích thích tăng trưởng của Mỹ và có thể buộc Fed duy trì/đảo chiều chính sách theo hướng thận trọng để kiểm soát lạm phát.
Trong bối cảnh thị trường đang phản ánh vùng kịch bản cơ sở đến tiêu cực, triển vọng tăng–giảm đều tồn tại. Do đó, VDSC duy trì quan điểm danh mục cần đa dạng hóa đủ rộng, đồng thời bám vào các “đại chủ đề” của năm 2026 đã xác lập từ đầu năm. Với nhà đầu tư khẩu vị rủi ro cao, chỉ nên giải ngân theo hướng “chiến thuật” vào nhóm hưởng lợi trực tiếp từ biến động chuỗi cung ứng/cước vận tải/giá dầu, với điều kiện định giá đủ rẻ và kỷ luật ngân sách rủi ro rõ ràng.
Bài liên quan



Tăng cường kết nối, thu hút dòng vốn từ Luxembourg vào thị trường chứng khoán Việt Nam
“Với quy mô tài sản của các quỹ đầu tư tại Luxembourg lên tới 9.000 tỷ euro, tôi hy vọng một phần nguồn vốn này sẽ được đầu tư vào thị trường Việt Nam”, Bộ trưởng Bộ Tài chính Đại Công quốc Luxembourg Gilles Roth chia sẻ.
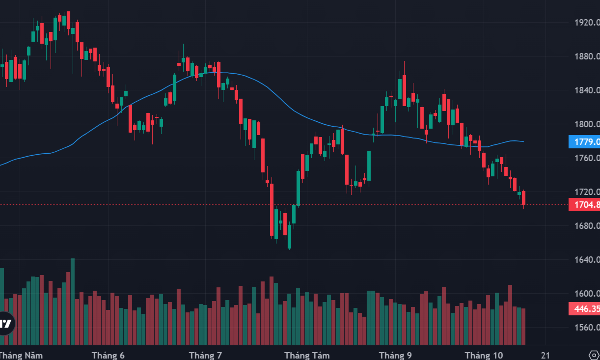
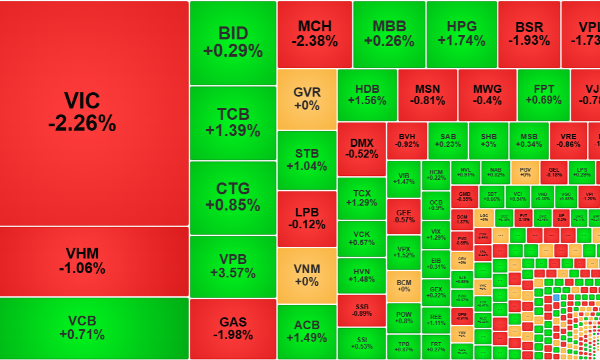
Cổ phiếu trụ “phá đáy”, VN-Index rơi về sát mốc 1700 điểm
Áp lực bán tăng đột biến ở VHM từ khoảng 1h30 trở đi khiến cổ phiếu trụ này gần như “rơi tự do”. VIC cũng suy yếu thêm kết hợp với VPL, VRE đã khiến VN-Index hoàn toàn thủng đáy ngắn hạn, rơi về 1704,87 điểm.
IMF cảnh báo rủi ro biến động mạnh lợi suất trái phiếu chính phủ toàn cầu
Quỹ Tiền tệ Quốc tế (IMF) ngày 13/10 lên tiếng cảnh báo lợi suất trái phiếu chính phủ toàn cầu có thể tăng theo chiều hướng thiếu kiểm soát do lạm phát gia tăng, nợ công chồng chất và nhu cầu vay vốn liên quan đến trí tuệ nhân tạo (AI) đang gây áp lực lớn lên thị trường...
Đồng USD xuống thang từ đỉnh 18 tháng
Cùng với sự suy yếu của USD, đồng euro đã phục hồi từ mức thấp nhất trong khoảng 17 tháng...
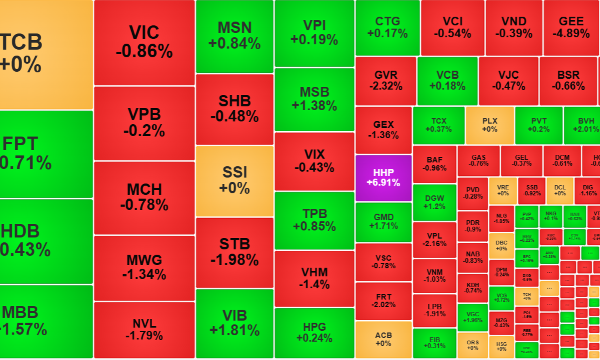
Dòng tiền “buông tay”, VN-Index phá đáy ngắn hạn
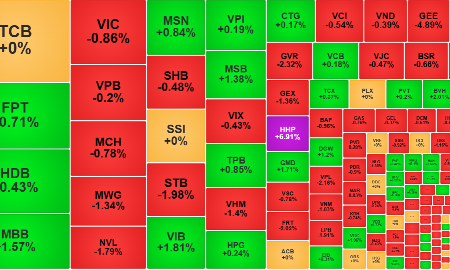
Trọn phiên sáng nay số lượng cổ phiếu giảm giá hoàn toàn áp đảo số tăng giá, thậm chí 90 cổ phiếu đang rớt quá 1% dù VN-Index mới giảm nhẹ 0,5%. Thanh khoản sàn HoSE tiếp tục “dò đáy” khi chỉ khớp lệnh chưa tới 4.364 tỷ đồng.



Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.









 Đồng Nai củng cố sức hút FDI, đón dự án 110 triệu USD từ nhật bản
Trong 9 tháng năm 2026, Đồng Nai thu hút gần 2,4 tỷ USD vốn FDI, đạt gần 80% kế hoạch năm, với dòng vốn chủ yếu tập trung vào công nghiệp chế biến, chế tạo, công nghiệp hỗ trợ và logistics.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

