




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thỏa thuận mua bán ngoại tệ: Bán thu phí, mua có trả phí?


Ngày 18/3, Ngân hàng Nhà nước đã phát đi một số thông điệp quan trọng đối với quản lý ngoại tệ
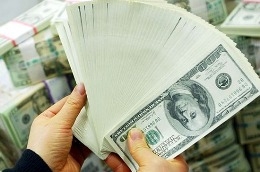
Ngày 18/3, Ngân hàng Nhà nước đã phát đi một số thông điệp quan trọng đối với quản lý ngoại tệ, tại hội nghị giao ban trực tuyến với địa phương.
Nhiều ý kiến cho rằng, các giải pháp này vẫn mang tính tình thế, đặc biệt là sự ngập ngừng kết hối, dù Chính phủ đã “bật đèn xanh”.
Ba vấn đề đáng chú ý
Trong báo cáo số 20/BC-NHNN tại hội nghị nói trên, có ba vấn đề liên quan đến quản lý ngoại tệ đáng chú ý.
Thứ nhất, cho phép tổ chức tín dụng và khách hàng thỏa thuận tỷ giá giao dịch kỳ hạn 3 tháng đến 1 năm.
Thứ hai, cho phép tổ chức tín dụng thu phí 2% so với tỷ giá chuyển khoản niêm yết khi bán ngoại tệ cho nhu cầu chính đáng của cá nhân, nhằm để ngân hàng bù đắp chi phí nhập khẩu, kiểm đếm, lưu kho.
Thứ ba, vẫn cho đối tượng xuất khẩu vay ngoại tệ. Còn đối tượng nhập khẩu nếu chứng minh có nguồn ngoại tệ tái tạo đến hạn cũng được vay ngoại tệ.
Cán bộ kinh doanh ngoại tệ một ngân hàng lớn nhận xét rằng, khi cho phép giao dịch tỷ giá thỏa thuận (dù là kỳ hạn 3 tháng - 1 năm) có vẻ như Ngân hàng Nhà nước đang hướng đến việc thả nổi tỷ giá hơn. Còn việc thu phí 2% khi bán cho cá nhân, về bản chất, Ngân hàng Nhà nước đã thừa nhận “cơ chế hai giá”.
Liên quan đến “thu phí 2%”, ông này nêu vấn đề: “Tại sao không phải 1%, 3%, 4%... mà lại là 2%? Ngân hàng Nhà nước cần bảo vệ và chứng minh con số 2% thì mới thuyết phục!”.
Theo ông, việc thu phí 2% nói trên chỉ là giải pháp mang tính ngắn hạn của Ngân hàng Nhà nước. Vì: con số 2% có thể chỉ đúng với thời điểm hiện tại nhờ việc Chính phủ đang ráo riết ổn định lại thị trường ngoại tệ tự do nhưng trong tương lai, khi tỷ giá thực tế cao hơn thế, lại là chuyện khác.
Và rất có thể, lúc đó, nếu ngân hàng thương mại không bán cho người dân thì rất khó cho Ngân hàng Nhà nước có “nới” thêm phần trăm hay không.
Một vấn đề khác cũng chưa được Ngân hàng Nhà nước làm rõ là: khi người dân có nhu cầu chính đáng mua ngoại tệ của ngân hàng thương mại thì phải trả thêm 2% phí, nhưng khi người dân bán đứt thì có được ngân hàng thương mại cộng thêm 2% phí?
“Mặc dù Ngân hàng Nhà nước có đề cập là mua bán ngoại tệ kỳ hạn 3 tháng - 1 năm tháng được phép thỏa thuận, nhưng tôi không hiểu gia đình tôi có nguồn ngoại tệ từ xuất khẩu lao động Hàn Quốc gửi về thường xuyên, khi bán cho ngân hàng thương mại thì có được thêm 2% không”, bà Nguyễn Thị Trinh, ở Phùng Khoang, Từ Liêm, Hà Nội nói.
Thắc mắc trên không phải không có lý, khi nhìn vào con số tổng quan 10 tỷ USD kiều hối, xuất khẩu lao động gửi về mỗi năm, nếu bán cho các ngân hàng thì ngân hàng được lợi khá nhiều. Số ngoại tệ này người dân chuyển từ nước ngoài về nước, nếu qua ngân hàng thì đã đóng phí cho ngân hàng; nếu mang trực tiếp thì không phải đóng phí. Tuy nhiên, dù mang trực tiếp hay gửi qua ngân hàng thì xét đến cùng, người dân không gây phát sinh các chi phí “nhập ngoại tệ tiền mặt và các chi phí liên quan khác” như cách nói của Ngân hàng Nhà nước.
Trong khi đó, ngân hàng thương mại mua số ngoại tệ này, cũng không nói rõ là trả thêm phí cho người dân nhưng khi bán cho người dân lại được thu thêm 2% phí. Mặc dù trong câu chuyện này, việc rành rẽ “đồng nào mua mắm, đồng nào mua muối” không đơn giản, nhưng nếu không tách bạch, người dân sẽ bị thiệt.
Ngập ngừng chuyển đổi quan hệ
Trong báo cáo số 20, không thấy Ngân hàng Nhà nước đề cập đến vấn đề “kết hối một phần”, mặc dù trước đó, Chính phủ đã cho phép tại Thông tư 26 và gần đây nhất, Nghị quyết 11/NQ-CP cũng đề cập đến vấn đề này.
Nhiều lãnh đạo các ngân hàng thương mại ngạc nhiên rằng, Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng hạn chót 4/3/2011 phải báo cáo toàn bộ số dư tiền gửi ngoại tệ. Tuy nhiên, sau khi các tổ chức tín dụng hoàn thành báo cáo và chờ đợi một ngày, hai ngày và đã ba tuần nay, mọi chuyện vẫn im ắng.
Tổng giám đốc một ngân hàng nói: “Hình như không làm nữa. Nhưng chúng tôi cứ sợ đánh đùng lại ra một quyết định như hồi 2010 thì rất khó khăn”. Vì thế, ông này cho rằng, “tốt nhất cứ giữ “cục Đô la” cho chắc ăn”!
Từ thực tế này, một số lãnh đạo ngân hàng có ý kiến, khi Nghị quyết 11 đã “bật đèn xanh” cho kết hối đối với các doanh nghiệp lớn của nhà nước và trước đó là Thông tư 26 kết hối với 7 tập đoàn, tổng công ty thì Ngân hàng Nhà nước cần phải hành xử thật rõ ràng và minh bạch.
Theo đó, Ngân hàng Nhà nước nên sơ kết lại Thông tư 26, bởi thông tư này vẫn còn hiệu lực, xem tính hiệu quả đến đâu, kiểm điểm những mặt cần phải rút kinh nghiệm.
Thứ hai, cần đưa ra một lộ trình kết hối đối với những trường hợp khác khi mà Nghị quyết 11 đã cho phép để thị trường chuẩn bị tâm lý.
Thứ ba, hiện tại số dư tiền gửi ngoại tệ trên hệ thống ngân hàng khoảng 20 tỷ USD, nếu chuyển sang quan hệ mua bán, dù chỉ một phần trong số đó, áp lực tỷ giá sẽ giảm rất mạnh.
Ở con số này, khá nhiều người nhận xét, về bản chất, dự trữ ngoại tệ quốc gia chưa hẳn đã đủ ngưỡng an toàn của thông lệ quốc tế, nhưng ngoại tệ trong dân cư và tổ chức lại rất dồi dào. Và từ đây lại liên quan tới một vấn đề tiếp theo là chuyển đổi quan hệ vay mượn sang mua bán.
Theo ý kiến một số chuyên gia, đối với quan hệ vay mượn ngoại tệ, hiện tại chỉ nên cho nhà xuất khẩu vay. Bởi lẽ, hiện nay chưa thể dừng cho xuất khẩu vay vì phải đợi đến bao giờ ngừng huy động ngoại tệ thì mới có thể ngừng cho vay. Hơn nữa, nếu ngừng cho vay thì số ngoại tệ huy động từ dân cư và tổ chức trong hệ thống ngân hàng chưa thể giải quyết được ngay.
Mặt khác, tiiếp tục cho xuất khẩu vay thì ngân hàng vẫn đang chuyển quan hệ vay sang mua một cách khéo léo, ở chỗ: khi người xuất khẩu vay ngoại tệ thì họ phải bán ngoại tệ đó để lấy VND thu mua hàng xuất khẩu; khi dòng ngoại tệ của họ về, thay vì giữ lại trên tài khoản thì doanh nghiệp phải trả cho ngân hàng và lặp lại chu kỳ trên để mua hàng hóa trong nước cho xuất khẩu.
Còn đối với nhập khẩu, theo nhiều ý kiến từ các ngân hàng thương mại nên dừng hẳn cho vay ngoại tệ bởi nhập khẩu không bao giờ có nguồn ngoại tệ tái tạo, ngoại trừ một số hàng hóa thiết yếu, đặc biệt cần nhập khẩu thì có cơ chế riêng.
“Thà cho vay VND để họ mua ngoại tệ từ ngân hàng, thì không những tránh được áp lực tỷ giá dồn nén lên suốt thời gian kể từ khi giải ngân đến lúc đáo hạn mà nhờ đó, rủi ro tỷ giá cho họ cũng bị loại trừ”, tổng giám đốc một ngân hàng nói.

Lãi suất bắt đầu hạ nhiệt
Sau hơn nửa tháng Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng giảm lãi suất huy động và cho vay, mặt bằng lãi suất đã bắt đầu điều chỉnh. Tuy nhiên, mức giảm của lãi suất cho vay thực tế mới đạt 0,2–0,5%, thấp hơn mức giảm 1,5–2% đối với các khoản vay phục vụ sản xuất, kinh doanh và lĩnh vực ưu tiên…
Ngân hàng đối mặt 4 thách thức khi ứng dụng AI
Sau nhiều năm đẩy mạnh số hóa quy trình, nghiệp vụ, các ngân hàng đang mở rộng ứng dụng trí tuệ nhân tạo (AI), hướng tới mô hình AI có thể tự thực hiện một số nhiệm vụ dưới sự giám sát của con người. Tuy nhiên, quá trình này đối mặt với 4 thách thức lớn: dữ liệu phân mảnh, quy trình rời rạc, năng lực kiểm soát hành động của AI và bảo đảm chủ quyền dữ liệu...
[Bài 3] Đột phá thể chế, khai thông thế mạnh của ngân hàng trên thị trường giao dịch hàng hóa phái sinh
Dù chọn kênh giao dịch nào, doanh nghiệp sản xuất, xuất nhập khẩu của Việt Nam cũng hoạt động và được quản lý bởi cùng một nguyên tắc và một lớp dữ liệu giám sát toàn diện, đưa thị trường phái sinh hàng hóa trở thành bệ đỡ vững chắc cho nền kinh tế hội nhập.

Doanh nghiệp bước đầu đón nhận khoản vay giảm lãi suất
Nhiều doanh nghiệp cho biết đã được giảm lãi suất cho vay từ 0,5 đến 1,5 điểm phần trăm, giúp tiết kiệm hàng trăm triệu đồng mỗi tháng. Đến nay, có 2 ngân hàng xác nhận giảm lãi suất cho cả khoản vay mới và dư nợ hiện hữu là Agribank và MB. Tuy nhiên, dư địa giảm lãi suất của các ngân hàng chênh lệch đáng kể do sự khác biệt về chi phí vốn và biên lãi thuần (NIM)…

Lãi suất tiết kiệm kỳ hạn 6 - 12 tháng phổ biến lùi về khoảng 6%/năm
Sau đợt giảm phổ biến 0,5 điểm phần trăm cuối tháng 10, lãi suất huy động trực tuyến tại phần lớn ngân hàng ổn định trong những ngày đầu tháng 11. Khảo sát 34 ngân hàng sáng 3/11 cho thấy lãi suất kỳ hạn 6 tháng phổ biến 5,5 - 6,7%/năm, kỳ hạn 12 tháng khoảng 5,6 - 6,9%/năm...

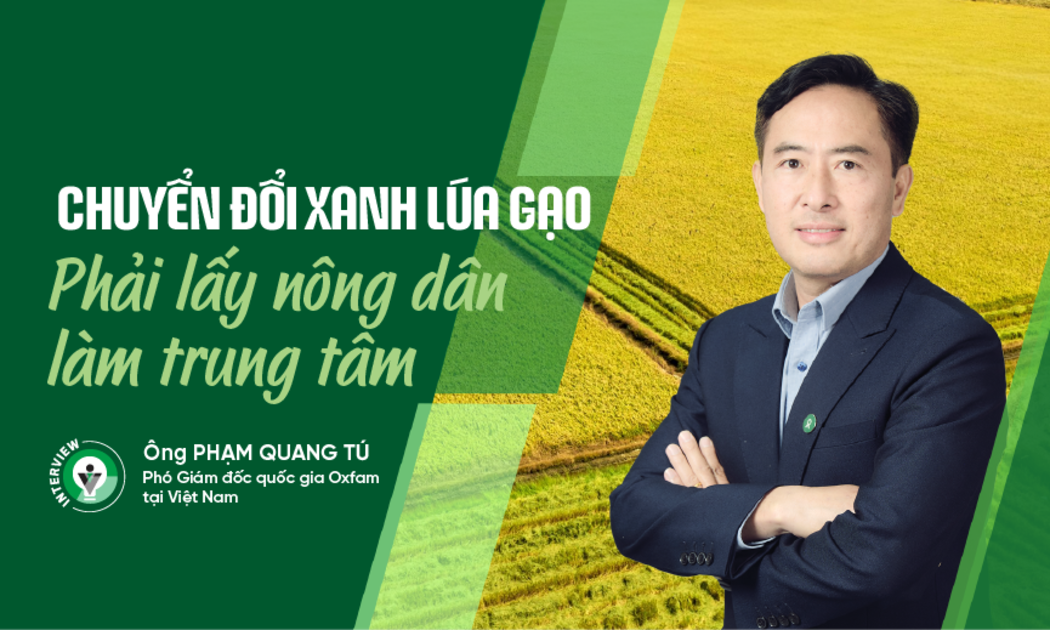

Chuyển đổi xanh ngành lúa gạo tại Đồng bằng sông Cửu Long không chỉ đòi hỏi giảm phát thải, nâng cao chất lượng hạt gạo mà còn phải bảo đảm sinh kế và phân chia lợi ích công bằng. Dự án GORICE hướng tới phát triển chuỗi giá trị lúa gạo bền vững, đồng thời trao quyền cho phụ nữ, người dân tộc thiểu số và các nhóm yếu thế tham gia, hưởng lợi bình đẳng.





 Bộ Công an thông tin về vụ án lừa đảo xuyên quốc gia
Thiếu tướng Nguyễn Quốc Toản, Chánh Văn phòng, Người phát ngôn Bộ Công an xác nhận vừa triệt xóa vụ án lừa đảo liên quan đến 113 người nước ngoài đến từ nhiều quốc gia, khu vực như Trung Quốc, Ấn Độ, Campuchia, Malaysia…



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

