


Sự sụp đổ của SVB đã dạy cho toàn ngành công nghệ Mỹ 3 bài học lớn
13/03/2023
Chia sẻ


Ngân hàng Thung lũng Silicon (SVB) sụp đổ đã gây chấn động cộng đồng đầu tư mạo hiểm và khởi nghiệp, nhiều doanh nghiệp và tổ chức lo lắng về hoạt động kinh doanh của họ trong tương lai…
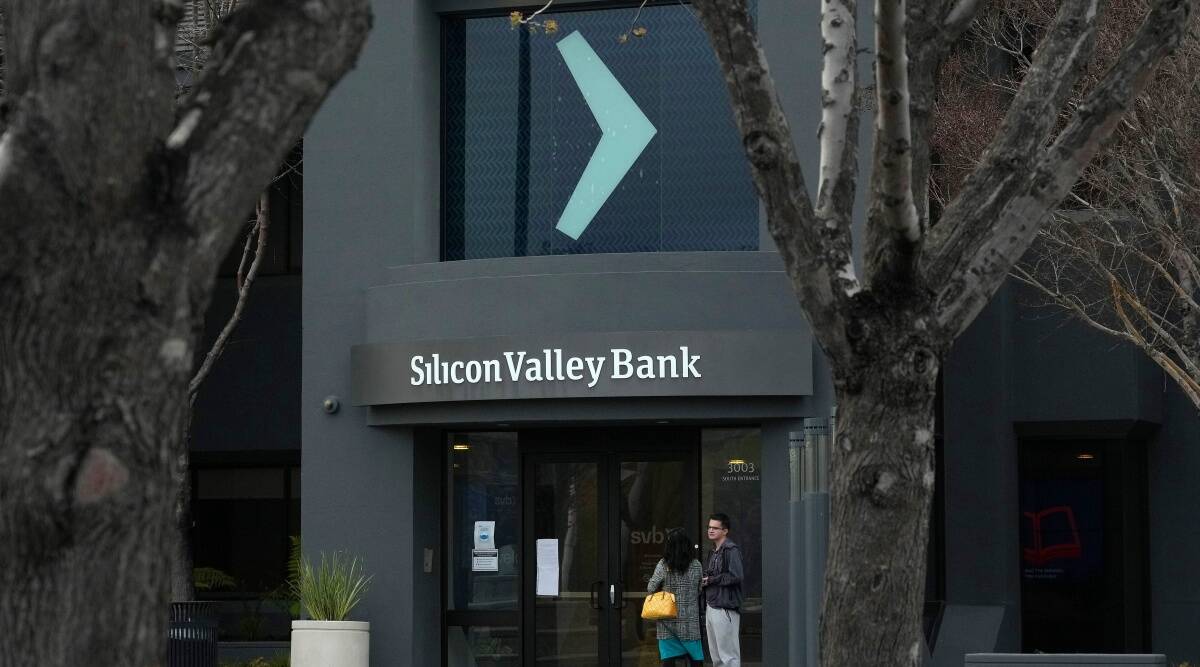
Theo nhiều chuyên gia trong ngành công nghệ Mỹ, SVB là một trong những ngân hàng có mối quan hệ chặt chẽ nhất với công ty đầu tư và khởi nghiệp trong ngành công nghệ. Chính vì vậy, sự sụp đổ của ngân hàng sẽ tác động không nhỏ đến toàn bộ lĩnh vực công nghệ trong thời gian tới.
Theo The New York Times, nguyên nhân đẩy SVB rơi vào phá sản không phải vì cho các công ty khởi nghiệp mạo hiểm vay tiền hay thực hiện các kế hoạch đầu tư quá rủi ro. Mà do, SVB đã bị điều hành như một ngân hàng kiểu cũ quá lâu bởi một loạt quyết định “tồi tệ”.
Năm 2021, thị trường chứng khoán bùng nổ, lãi suất ngân hàng Mỹ gần như bằng 0, hàng loạt vốn đầu tư đổ dồn tiền vào lĩnh vực công nghệ. Nhiều công ty khởi nghiệp đã gửi tiền của họ vào Ngân hàng Thung lũng Silicon, và sau đó, ngân hàng sử dụng nó vào đầu tư, bao gồm một loạt trái phiếu dài hạn của chính phủ Mỹ. Thời điểm đó, các khoản đầu tư này có vẻ tương đối an toàn. Tuy nhiên, bước sang năm 2022, để hạn chế lạm phát, chính phủ bắt đầu tăng lãi suất ngân hàng khiến giá trị trái phiếu mất đi một phần giá trị. Từ cuối năm ngoái đến nay, đầu tư công nghệ chậm lại buộc các công ty khởi nghiệp phải rút tiền khỏi ngân hàng để chi trả chi phí doanh nghiệp, SVB đã phải bán lỗ một số trái phiếu và gấp rút tìm kiếm nguồn vốn mới để đáp ứng các nhu cầu hiện tại.
Khi đó, giải thích cho khách hàng về những gì đã và đang xảy ra, nhiều người càng cảm thấy lo lắng về những rắc rối mà ngân hàng đang gặp phải. Các nhà đầu tư mạo hiểm đã hoảng sợ và yêu cầu các công ty khởi nghiệp trong danh mục đầu tư của họ rút tiền khỏi SVB. Và sau đó, ngân hàng thực sự đã sụp đổ.
CÁC NGÂN HÀNG CẦN CÂN NHẮC KỸ LƯỠNG TRƯỚC KHI ĐẦU TƯ TIỀN GỬI VÀO DỰ ÁN DÀI HẠN
Bài học đầu tiên cho các ngân hàng có nhiều khách hàng là công ty khởi nghiệp công nghệ dễ nhạy cảm với việc lãi suất tăng: đừng đầu tư các khoản tiền gửi của họ vào trái phiếu dài hạn vì khoản đầu tư này sẽ mất giá trị nếu lãi suất tăng.
SVB là ngân hàng lớn thứ 16 nước Mỹ, với khoảng 200 tỷ USD tài sản tính đến tháng 1/2023, có vị trí hàng đầu trong cộng đồng các công ty công nghệ. Bắt đầu hoạt động từ năm 1983, ngân hàng được đánh giá cao trong hệ sinh thái khởi nghiệp ở Thung lũng Silicon. SVB nổi tiếng là ngân hàng sẵn sàng chấp nhận rủi ro cùng các công ty mới thành lập. Thậm chí, dù SVB đã phá sản, nhiều nhà sáng lập vẫn cảm kích và kể về cách họ nhận được khoản vay kinh doanh đầu tiên và cách họ nhận được thẻ tín dụng đầu tiên từ Ngân hàng Thung lũng Silicon.
Theo các chuyên gia tài chính, kịch bản có khả năng xảy ra nhất và cũng tốt nhất với Ngân hàng Thung lũng Silicon hiện tại là bị mua lại bởi một ngân hàng lớn khác. Theo đó, ngân hàng này sẽ đảm nhận các tài sản còn lại đồng thời phải thanh toán các khoản nợ của SVB và đảm bảo toàn bộ khách hàng của họ, không có ai phải chịu tổn thất nghiêm trọng (ngoại trừ cổ đông của SVB).
Tuy nhiên, một kịch bản tồi tệ hơn cũng có thể xảy ra là không có tổ chức nào chấp nhận đứng ra mua lại SVB. Và dĩ nhiên, khách hàng của SVB sẽ phải chờ rất lâu để thu lại số tiền đã mất và một thảm họa khác có thể xảy ra với hệ sinh thái khởi nghiệp là nhiều công ty không đủ tài chính để tiếp tục hoạt động.
Nhưng ngay cả khi hậu quả từ sự sụp đổ của SVB được một ngân hàng khác thu dọn, vẫn còn rất nhiều câu hỏi khác được đặt ra: Ngân hàng mua lại SVB sẽ sẵn sàng ủng hộ các startup trong ngành công nghệ? Và sau những gì vừa xảy ra, liệu các nhà sáng lập còn dám đặt niềm tin vào các ngân hàng?
NHỮNG TIN ĐỒN TRỰC TUYẾN CÓ THỂ KHIẾN BẤT CỨ NGÂN HÀNG NÀO LUNG LAY
Nếu SVB chỉ là một ngân hàng hạng trung, thì những tác động xảy ra từ nền kinh tế vĩ mô có lẽ sẽ không đưa họ đến kết quả hiện tại.
Những người gửi tiền vào SVB vốn không phải là những khách hàng bình thường mà họ là các nhà sáng lập, các nhà đầu tư khởi nghiệp, những người luôn xem xét kỹ lưỡng hồ sơ chứng khoán của các ngân hàng đồng thời cũng rất chú ý đến những biến động rủi ro và luôn tích cực tương tác và tham gia thảo luận cùng những người khác trên không gian mạng. Vì vậy, khi một số người đặt ra nghi vấn về khả năng thanh toán của SVB trên các nền tảng như Twitter, nhiều nhân vật đã đưa ra cảnh báo rủi ro nghiêm trọng, khiến nhiều người lo lắng.
Thế nhưng, liệu tất cả những điều này có xảy ra nếu khách hàng của SVB chỉ là chủ của các dự án bình thường, thay vì là những người sáng lập của các công ty khởi nghiệp công nghệ? Theo đánh giá của nhiều chuyên gia, việc SVB phá sản nhanh chóng một phần đến từ khâu truyền thông và xử lý rủi ro thanh khoản chưa tốt, khiến khách hàng ngày càng bất an và gây ra hiệu ứng rút tiền đám đông, xả bán cổ phiếu vì lo ngại về những tin đồn.
KHÁCH HÀNG KHÔNG CÓ QUYỀN TRUY ĐÒI TIỀN GỬI CỦA MỘT NGÂN HÀNG TRUYỀN THỐNG PHÁ SẢN
Ngay sau khi tin tức SVB phá sản được công khai, Tổng công ty Bảo hiểm Tiền gửi Liên bang đã thực hiện quy trình mà họ luôn làm một khi có ngân hàng phá sản: tiếp quản và chấm dứt hoạt động giao dịch. Kết quả là những khách hàng gửi tiết kiệm vào bảo hiểm các khoản từ 250.000 USD trở xuống vẫn có thể nhanh chóng rút về các khoản tiền đó. Tuy nhiên, may mắn chỉ xảy ra với những khách hàng còn lại khi một ngân hàng khác sẵn sàng mua lại SVB. Điều này sẽ giúp hạn chế nhiều nhất những mất mát của hàng loạt các công ty khởi nghiệp.
Trong những năm gần đây, một số nhà lãnh đạo trong thị trường công nghệ Mỹ đã chê bai các cơ quan quản lý và quan chức chính phủ là chậm chạp, tham nhũng và cản trở sự đổi mới của họ. Và trong đó, Ngân hàng Thung lũng Silicon là một ngân hàng truyền thống, họ không phát triển tiền điện tử hay kiểm soát các công ty khởi nghiệp fintech đầy rủi ro. Vì vậy, các nhà đầu tư và khách hàng có thể không có quyền truy đòi nếu những ngân hàng như vậy phá sản.
Sự bùng nổ của trí tuệ nhân tạo (AI) và máy tính lượng tử đang đẩy nhanh tốc độ tấn công mạng mà còn làm dấy lên mối đe dọa “thu thập hôm nay, giải mã tương lai”, đặt dữ liệu nhạy cảm trước nguy cơ bị đánh cắp ngay từ bây giờ để chờ giải mã sau này.
Khoảng cách lớn giữa kỳ vọng chiến lược và nguồn lực đầu tư đang buộc các doanh nghiệp phải tái định hình chiến lược công nghệ.
Mỹ đã đưa helium vào danh mục vật liệu trọng yếu nhằm củng cố nguồn cung cho ngành bán dẫn và công nghệ tiên tiến, trong bối cảnh nhu cầu toàn cầu tăng nhanh hơn sản lượng và những gián đoạn địa chính trị làm gia tăng rủi ro chuỗi cung ứng…
OpenAI cho biết các mô hình trí tuệ nhân tạo (AI) của công ty đã đạt ba kết quả nghiên cứu quan trọng trong toán học, khoa học máy tính và vật lý. Các công trình sẽ được chuyển cho những nhóm chuyên gia độc lập thẩm định...
ChatGPT và Claude nằm trong danh sách các công cụ AI không được Chính phủ Thụy Điển phê duyệt, cùng với DeepSeek của Trung Quốc, do những lo ngại về an toàn dữ liệu...
Theo GS. Thalappil Pradeep, người từng nhận Giải Đặc biệt VinFuture 2022, giá trị của khoa học không chỉ nằm ở việc một công trình được vinh danh hay một nhà nghiên cứu được ghi nhận. Điều quan trọng hơn là tri thức được chuyển hóa thành những giải pháp hữu ích cho cộng đồng…
Nhu cầu dinh dưỡng của chó, mèo thay đổi theo từng giai đoạn sống. Cảm biến đeo và trí tuệ nhân tạo đang mở ra khả năng theo dõi hoạt động, hỗ trợ điều chỉnh khẩu phần ăn sát hơn với thể trạng của từng vật nuôi…
Từ một nguồn thông tin, các sản phẩm cần được tổ chức, phân phối theo nguyên tắc “đúng nội dung, đúng nền tảng, đúng thời điểm”, đồng thời có thể đo lường hiệu quả tiếp cận công chúng...
Hà Nội sẽ hỗ trợ chi phí đầu tư, nâng cấp hạ tầng khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số, đồng thời hỗ trợ doanh nghiệp kết nối hệ sinh thái, đào tạo và xúc tiến thương mại công nghệ...
Các nhà khoa học vừa công bố lần đầu tiên sử dụng virus được thiết kế bằng trí tuệ nhân tạo (AI) để điều trị cho một bệnh nhân...