


Những công nghệ mới giúp mở đường cho phát triển tài chính toàn diện tại việt Nam
Gia Bảo
14/10/2025
Chia sẻ


Fintech cùng tốc độ phổ biến AI và blockchain nhanh chóng như hiện nay được cho là sẽ đóng vai trò then chốt giúp mở đường cho Việt Nam tiến tới tài chính toàn diện, để không ai bị bỏ lại phía sau trong quá trình chuyển đổi sang kinh tế số…
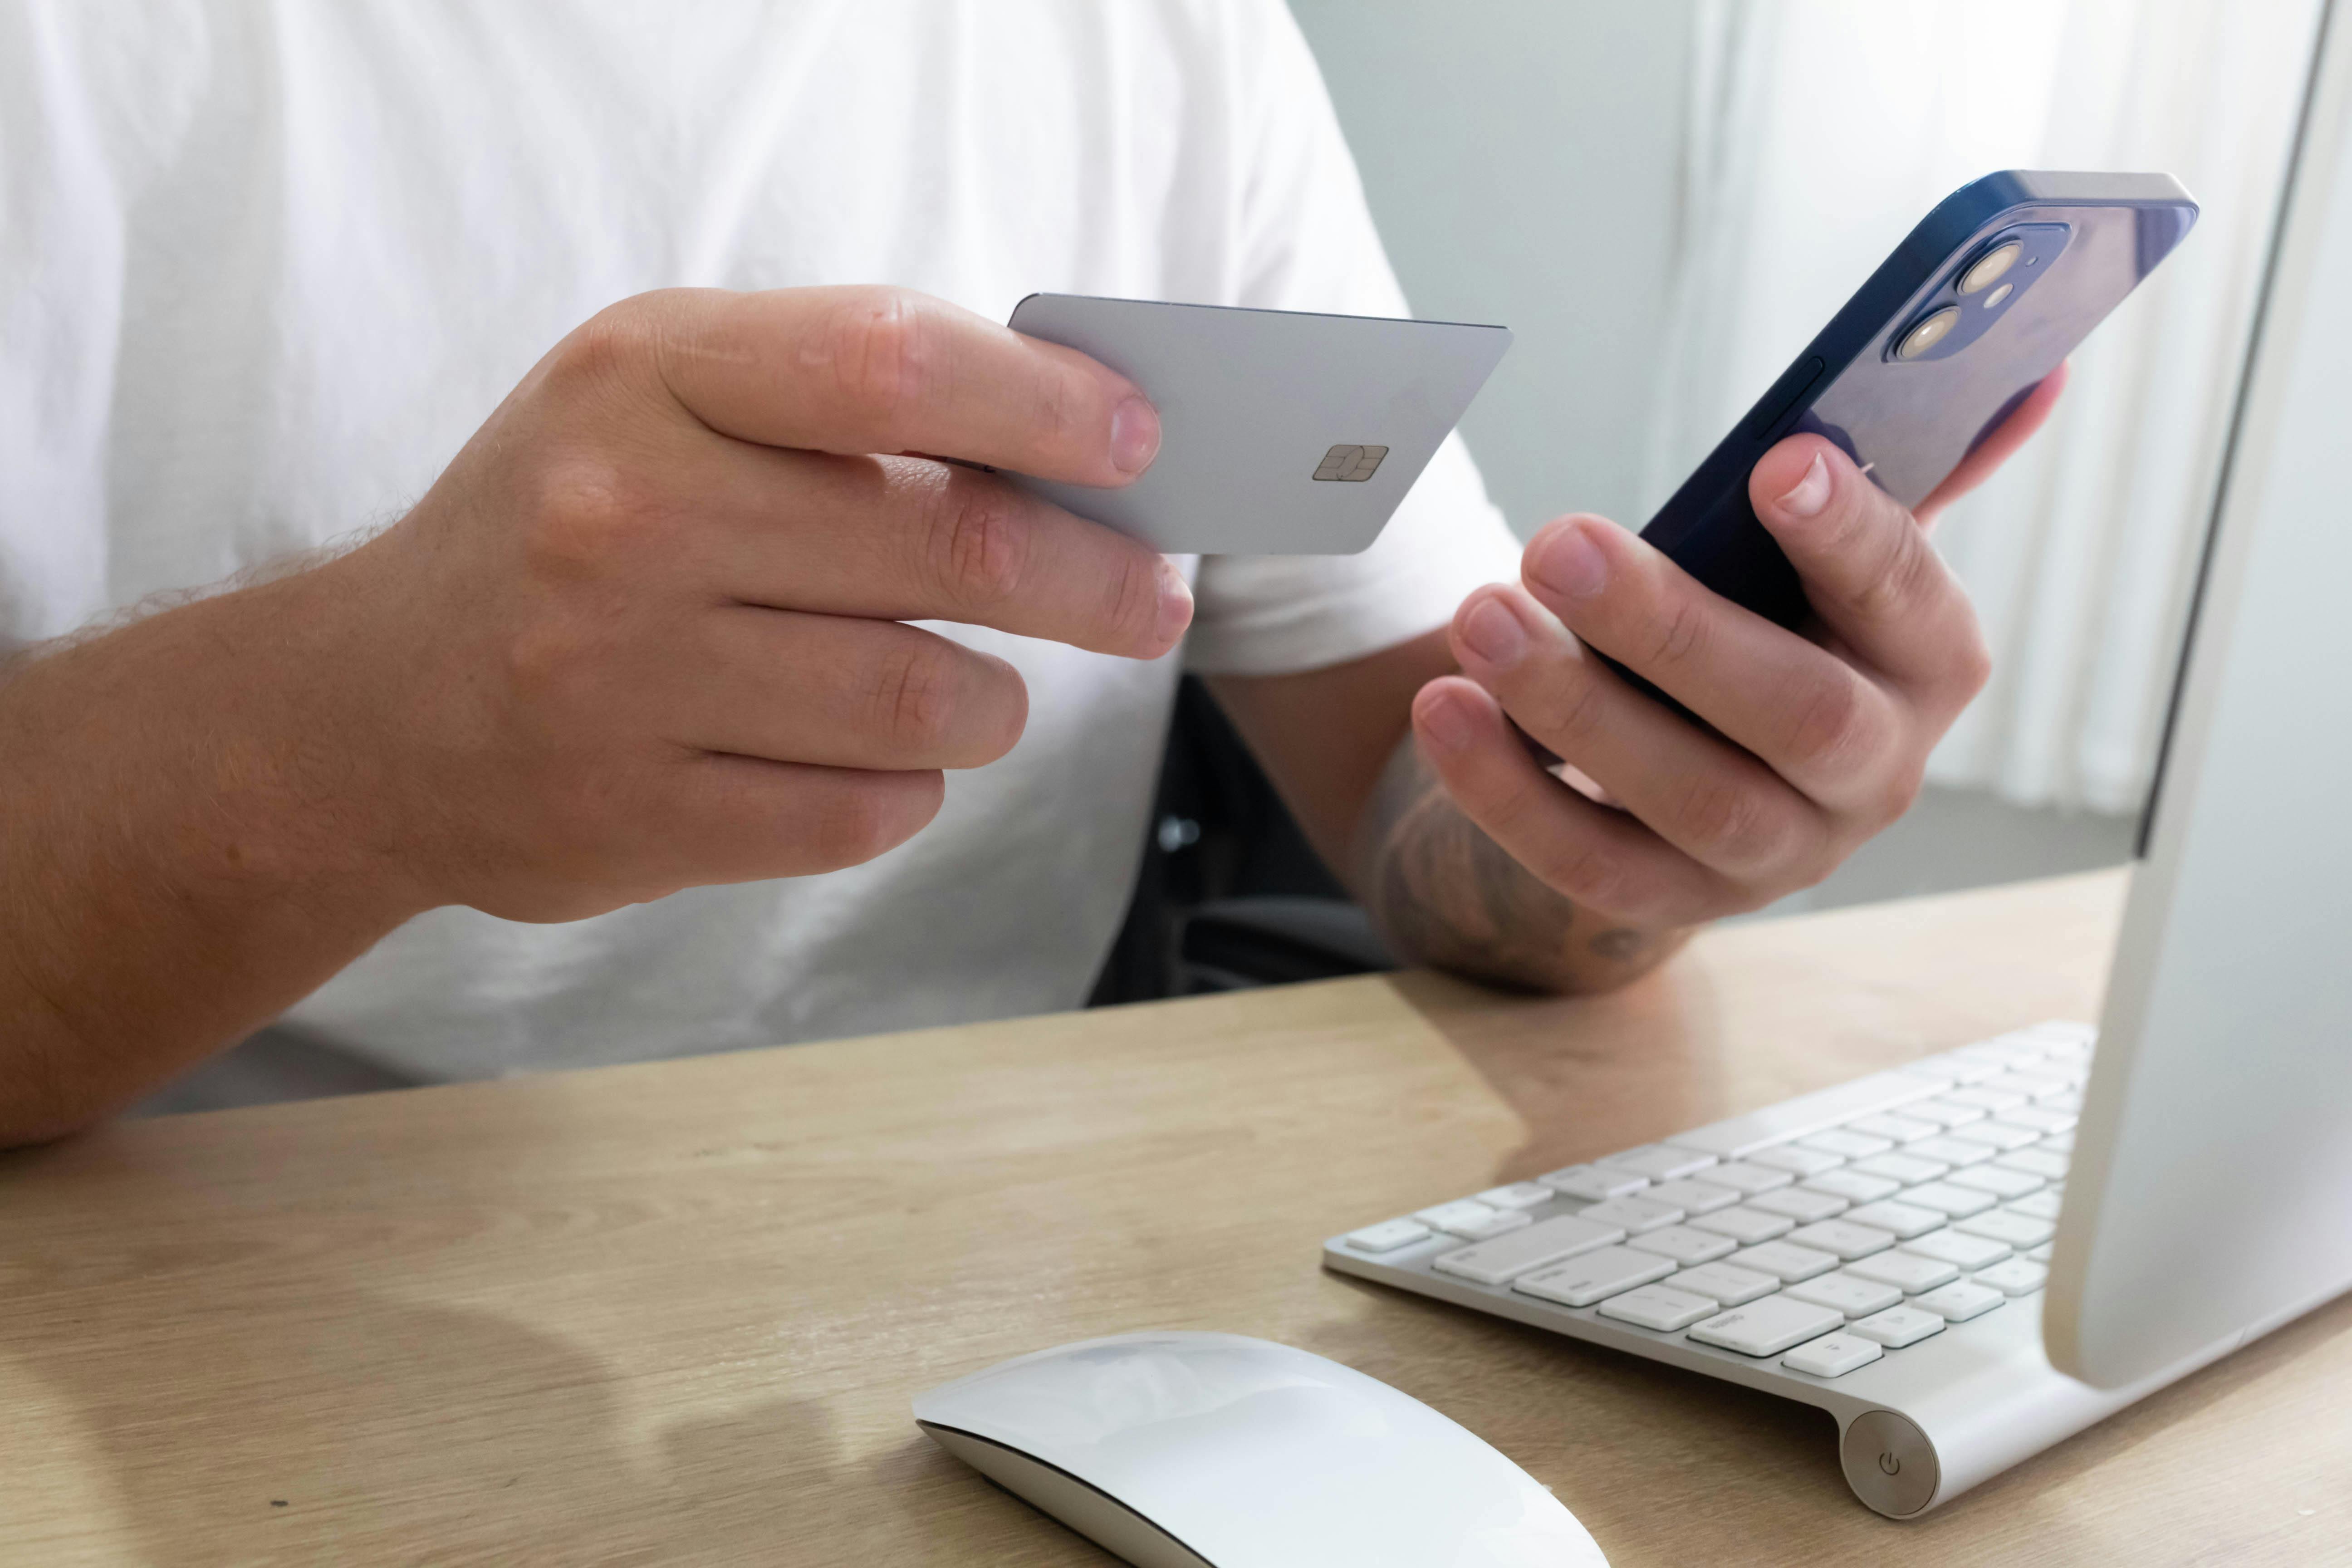
Hãy tưởng tượng một tương lai trong đó bất kỳ ai, từ nông dân ở Đồng bằng sông Cửu Long đến nghệ nhân truyền thống ở miền núi xa xôi, đều có thể tiếp cận các công cụ tài chính cần thiết để tạo thu nhập, tiết kiệm, tham gia bảo hiểm và đầu tư. Đó là viễn cảnh mà các chuyên gia RMIT tin rằng có thể thành hiện thực vào năm 2050 nếu công nghệ tài chính tiếp tục phát triển cùng việc xây dựng niềm tin, giáo dục và tính bao trùm.
Tài chính toàn diện là một mục tiêu cơ bản trong chiến lược phát triển dài hạn của Việt Nam. Theo Chiến lược tài chính toàn diện quốc gia đến năm 2025, định hướng đến năm 2030, mọi người dân và doanh nghiệp cần được tiếp cận các dịch vụ tài chính như chuyển tiền, thanh toán, tín dụng, tiết kiệm, bảo hiểm một cách an toàn, thuận tiện, với chi phí hợp lý. Trọng tâm hướng tới là người có thu nhập thấp và thuộc nhóm yếu thế, cũng như các doanh nghiệp siêu nhỏ, nhỏ và vừa.
Việc mở rộng tài chính toàn diện đã đạt được những bước tiến lớn tại Việt Nam trong thập kỷ qua. Nếu như năm 2015 chỉ có khoảng 31% người trưởng thành có tài khoản thanh toán, thì đến năm 2024 con số này đã đạt hơn 87%. Số liệu chính thức cũng cho thấy từ năm 2020 đến nay, giá trị giao dịch thanh toán không dùng tiền mặt đã tăng hơn 34%, trong đó nhiều khu vực công đã thanh toán hoàn toàn không dùng tiền mặt.
Theo Tiến sĩ Phạm Nguyễn Anh Huy, giảng viên cấp cao ngành Tài chính tại Đại học RMIT, các thành tựu trong lĩnh vực fintech đã góp phần đáng kể vào việc cải thiện khả năng tiếp cận tài chính ở Việt Nam. “Thành công của ngân hàng di động, thanh toán bằng mã QR và ví điện tử là những bước tiến thực sự đáng chú ý”, ông nói.
Với hơn 30 triệu tài khoản đang hoạt động tính đến tháng 3/2025, các ví điện tử như MoMo và ZaloPay mang đến phương thức thực hiện giao dịch khác nhau thuận tiện cho mọi người. Trong khi đó, dịch vụ mobile money (người dân sử dụng tài khoản thuê bao điện thoại di động để thực hiện các khoản thanh toán có giá trị nhỏ) đã đạt 9,6 triệu người dùng tính đến cuối năm 2024, trong đó có 72% người sống ở nông thôn.
Tiến sĩ Huy cho biết: “Những đổi mới như vậy góp phần quan trọng giúp thêm nhiều người dân ở vùng sâu, vùng xa và nông thôn tham gia vào nền kinh tế số”.
CÔNG NGHỆ MỚI, CƠ HỘI MỚI
Tiến sĩ Huy và Tiến sĩ Nguyễn Thanh Phong, đồng trưởng nhóm nghiên cứu Fintech-Crypto tại RMIT, cho rằng blockchain và AI có tiềm năng to lớn để hỗ trợ tài chính toàn diện trong những thập kỷ tới.
“Công nghệ sẽ tiếp tục đóng vai trò then chốt trong việc định hình tương lai của khả năng tiếp cận tài chính, đặc biệt là với tốc độ phổ biến AI và blockchain nhanh chóng như hiện nay. Đây là những công nghệ mà Chính phủ đã xác định là lĩnh vực tăng trưởng mới”, Tiến sĩ Huy nói.
Với việc Chính phủ ban hành chiến lược quốc gia về blockchain đồng thời phát triển khuôn khổ pháp lý cho tiền mã hóa và tài sản số, các nghiên cứu viên RMIT tin rằng vai trò của tài chính phi tập trung (DeFi) sẽ ngày càng tăng, giúp mở rộng các dịch vụ tài chính, cung cấp những mô hình mới như staking (khóa tài sản mã hóa để nhận thưởng), cho vay và cung cấp thanh khoản.
Là giảng viên ngành Kinh doanh trên ứng dụng blockchain, Tiến sĩ Phong giải thích rằng blockchain và các mô hình DeFi, nếu được quản lý và điều chỉnh hợp lý, sẽ thúc đẩy đáng kể khả năng tiếp cận tài chính tại Việt Nam.
“Do tận dụng cơ sở dữ liệu và thuật toán phi tập trung, các mô hình này có thể cung cấp dịch vụ và sản phẩm tài chính thay thế mà không cần sự tham gia của các ngân hàng truyền thống. Chúng cho phép bất kỳ ai có kết nối internet và điện thoại thông minh đều có thể truy cập và sử dụng”, ông nói.
Ngoài ra, Tiến sĩ Phong dự đoán rằng AI sẽ tiếp tục đóng vai trò quan trọng trong việc củng cố các sáng kiến tài chính như ứng dụng di động, nền tảng thanh toán trực tuyến và mô hình DeFi.
“AI sẽ cho phép các công ty fintech nâng cao trải nghiệm khách hàng bằng cách cung cấp các tính năng được tùy chỉnh cho nhiều người dùng với nhiều nền tảng và mức độ thành thạo công nghệ khác nhau”, ông nói.
NIỀM TIN, GIÁO DỤC VÀ QUY ĐỊNH ĐANG DẦN HOÀN THIỆN
Sự phát triển của công nghệ và các sáng kiến đổi mới trong lĩnh vực tài chính sẽ cho phép nhiều người tiếp cận dịch vụ tài chính hơn, từ đó cải thiện chất lượng cuộc sống ở Việt Nam trong những thập kỷ tới.
“Tuy nhiên, khi tiếp xúc với công nghệ nhiều hơn thì người dân cũng dễ bị tổn hại hơn bởi rủi ro tấn công mạng và có thể mất quyền truy cập vào tài khoản và tiền của mình”, Tiến sĩ Phong cảnh báo.
“Cần tăng cường nâng cao nhận thức cộng đồng về rủi ro an ninh mạng và các cuộc tấn công mạng liên quan đến các dịch vụ và sản phẩm tài chính số để đảm bảo phát triển bền vững cho cả lĩnh vực fintech và nỗ lực tài chính toàn diện tại Việt Nam”.
Trong khi đó, Tiến sĩ Huy nhấn mạnh vào tính thiết yếu của việc cải thiện quy định, đồng thời hoan nghênh các khuôn khổ gần đây do Chính phủ ban hành nhằm thí điểm nhiều sản phẩm fintech mới.
Ví dụ, Việt Nam đã bắt đầu áp dụng cơ chế thử nghiệm (sandbox) trong hai năm kể từ ngày 1/7/2025, theo Nghị định 94/2025/NĐ-CP của Chính phủ, đối với một số dịch vụ fintech, bao gồm cho vay ngang hàng (P2P), chấm điểm tín dụng và chia sẻ dữ liệu qua giao diện lập trình ứng dụng mở.
Mặc dù đây là bước tiến tích cực, Tiến sĩ Huy cũng lưu ý những hạn chế hiện tại. “Cơ chế thử nghiệm chỉ cho phép các công ty được Ngân hàng Nhà nước Việt Nam cấp phép thực hiện cho vay ngang hàng trong giai đoạn thí điểm. Điều này có thể khiến hạn chế số lượng công ty tham gia”, ông nói.
Ông khuyến nghị Chính phủ nên đẩy nhanh quá trình lựa chọn công ty và mở rộng danh mục sản phẩm được cấp phép – đặc biệt là trong bối cảnh Luật Công nghiệp công nghệ số sắp có hiệu lực và các nghị quyết liên quan đến trung tâm tài chính quốc tế và tài sản mã hóa được ban hành.
Cả hai chuyên gia đều khá lạc quan khi nghĩ về viễn cảnh 25 năm tới. “Công nghệ và giáo dục về công nghệ là trọng tâm của tài chính toàn diện lâu dài, và tôi thấy cả hai yếu tố này đều đang phát triển vượt bậc”, Tiến sĩ Phong nói.
“Nhiều người, đặc biệt là thế hệ trẻ, sử dụng rất thành thạo nhiều nền tảng và dịch vụ tài chính số khác nhau. Họ cũng năng nổ tìm cách đưa các công nghệ này vào kinh doanh và cuộc sống hàng ngày”.
Tiến sĩ Huy đồng tình với ý kiến trên, đồng thời chỉ ra vai trò ngày càng tăng của AI. “Công nghệ, đặc biệt là AI, đang phát triển với tốc độ chưa từng thấy và kỳ vọng sẽ được tích hợp sâu vào cuộc sống hằng ngày của chúng ta trong 2-3 thập kỷ tới”.
“AI sẽ xóa bỏ nhiều rào cản, bao gồm kiến thức, ngôn ngữ và công nghệ, cho phép người dân Việt Nam tiếp cận nhiều dịch vụ tài chính hơn”, ông nói.
Số hóa, khai thác kho tư liệu bằng AI, bảo đảm an ninh mạng và xác thực thông tin là những yêu cầu đặt ra đối với báo chí trong quá trình chuyển đổi số, đặc biệt với nguồn tư liệu nghiệp vụ được tích lũy qua nhiều năm của báo chí công an nhân dân…
Khi hạ tầng năng lượng ngày càng phụ thuộc vào dữ liệu và công nghệ điều khiển, bảo vệ hệ thống công nghệ thông tin, công nghệ vận hành công nghiệp và nâng cao năng lực ứng phó sự cố trở thành yêu cầu quan trọng đối với an ninh năng lượng quốc gia…
Với AI, doanh nghiệp có thể cải thiện năng suất, tối ưu hóa quy trình, gia tăng lợi nhuận và duy trì khả năng cạnh tranh. Tác động này diễn ra ở mọi quy mô, từ các tập đoàn lớn đến doanh nghiệp vừa và nhỏ (SME). Ngược lại, những doanh nghiệp chậm thích ứng với công nghệ có nguy cơ đánh mất lợi thế và tụt lại phía sau thị trường…
Cloud và AI đang thay đổi nhanh cách ngân hàng xây dựng sản phẩm, vận hành hệ thống và khai thác dữ liệu. Nhưng khi hạ tầng trở nên phân tán hơn, kết nối nhiều hơn và phụ thuộc vào nhiều bên hơn, bài toán bảo mật cũng thay đổi…
Để hỗ trợ doanh nghiệp xuất khẩu hiệu quả cần có sự phối hợp của cả một hệ sinh thái dịch vụ, từ kết nối thị trường, xây dựng thương hiệu, kể câu chuyện sản phẩm đến phát triển dữ liệu và chuyển đổi số…
Trong bối cảnh công nghệ thay đổi nhanh, thị trường nhiều biến động, cần kết nối những xu hướng đang định hình kinh tế toàn cầu với các quyết định thực tế của doanh nghiệp và nhà hoạch định chính sách...
Từ một khóa học chuyển đổi số, Vàng Thị Mơi bắt đầu xây dựng dịch vụ thiết kế và hỗ trợ kinh doanh trực tuyến cho các hộ kinh doanh. Với Mơi, ứng dụng công nghệ số không chỉ là sử dụng AI hay mạng xã hội, mà còn giúp người dân giải quyết những nhu cầu thiết thực trong cuộc sống…
Trí tuệ nhân tạo đang tái định hình môi trường kinh doanh toàn cầu. Thách thức lớn nhất của doanh nghiệp không đơn thuần là ứng dụng AI, mà là nhận diện đúng cơ hội, tái định hình phương thức quản trị, đổi mới mô hình vận hành và chuyển hóa tiềm năng công nghệ thành giá trị kinh doanh thực sự…
Ở mức cao nhất, hệ thống có thể tự động giải quyết thủ tục hành chính khi dữ liệu đủ để xác định người dân đáp ứng các điều kiện theo quy định. Khi đó, hệ thống chủ động xử lý và thông báo kết quả, người dân không phải tự khởi tạo và thực hiện từng bước thủ tục như trước…
Một trong những điểm nghẽn trong đào tạo nhân lực ngành bán dẫn là các trường đại học cùng phát triển nhiều lĩnh vực đào tạo, từ chương trình học đến hạ tầng, phòng thí nghiệm và đội ngũ giảng viên…