Cuộc "soán ngôi" của mã QR trong cuộc đua thanh toán không tiền mặt
Bảo Bình
23/09/2025
Chia sẻ


FiinGroup nhận định, QR code chính là một trong những động lực mạnh mẽ nhất thúc đẩy mục tiêu thanh toán không tiền mặt mà Chính phủ Việt Nam đặt ra...
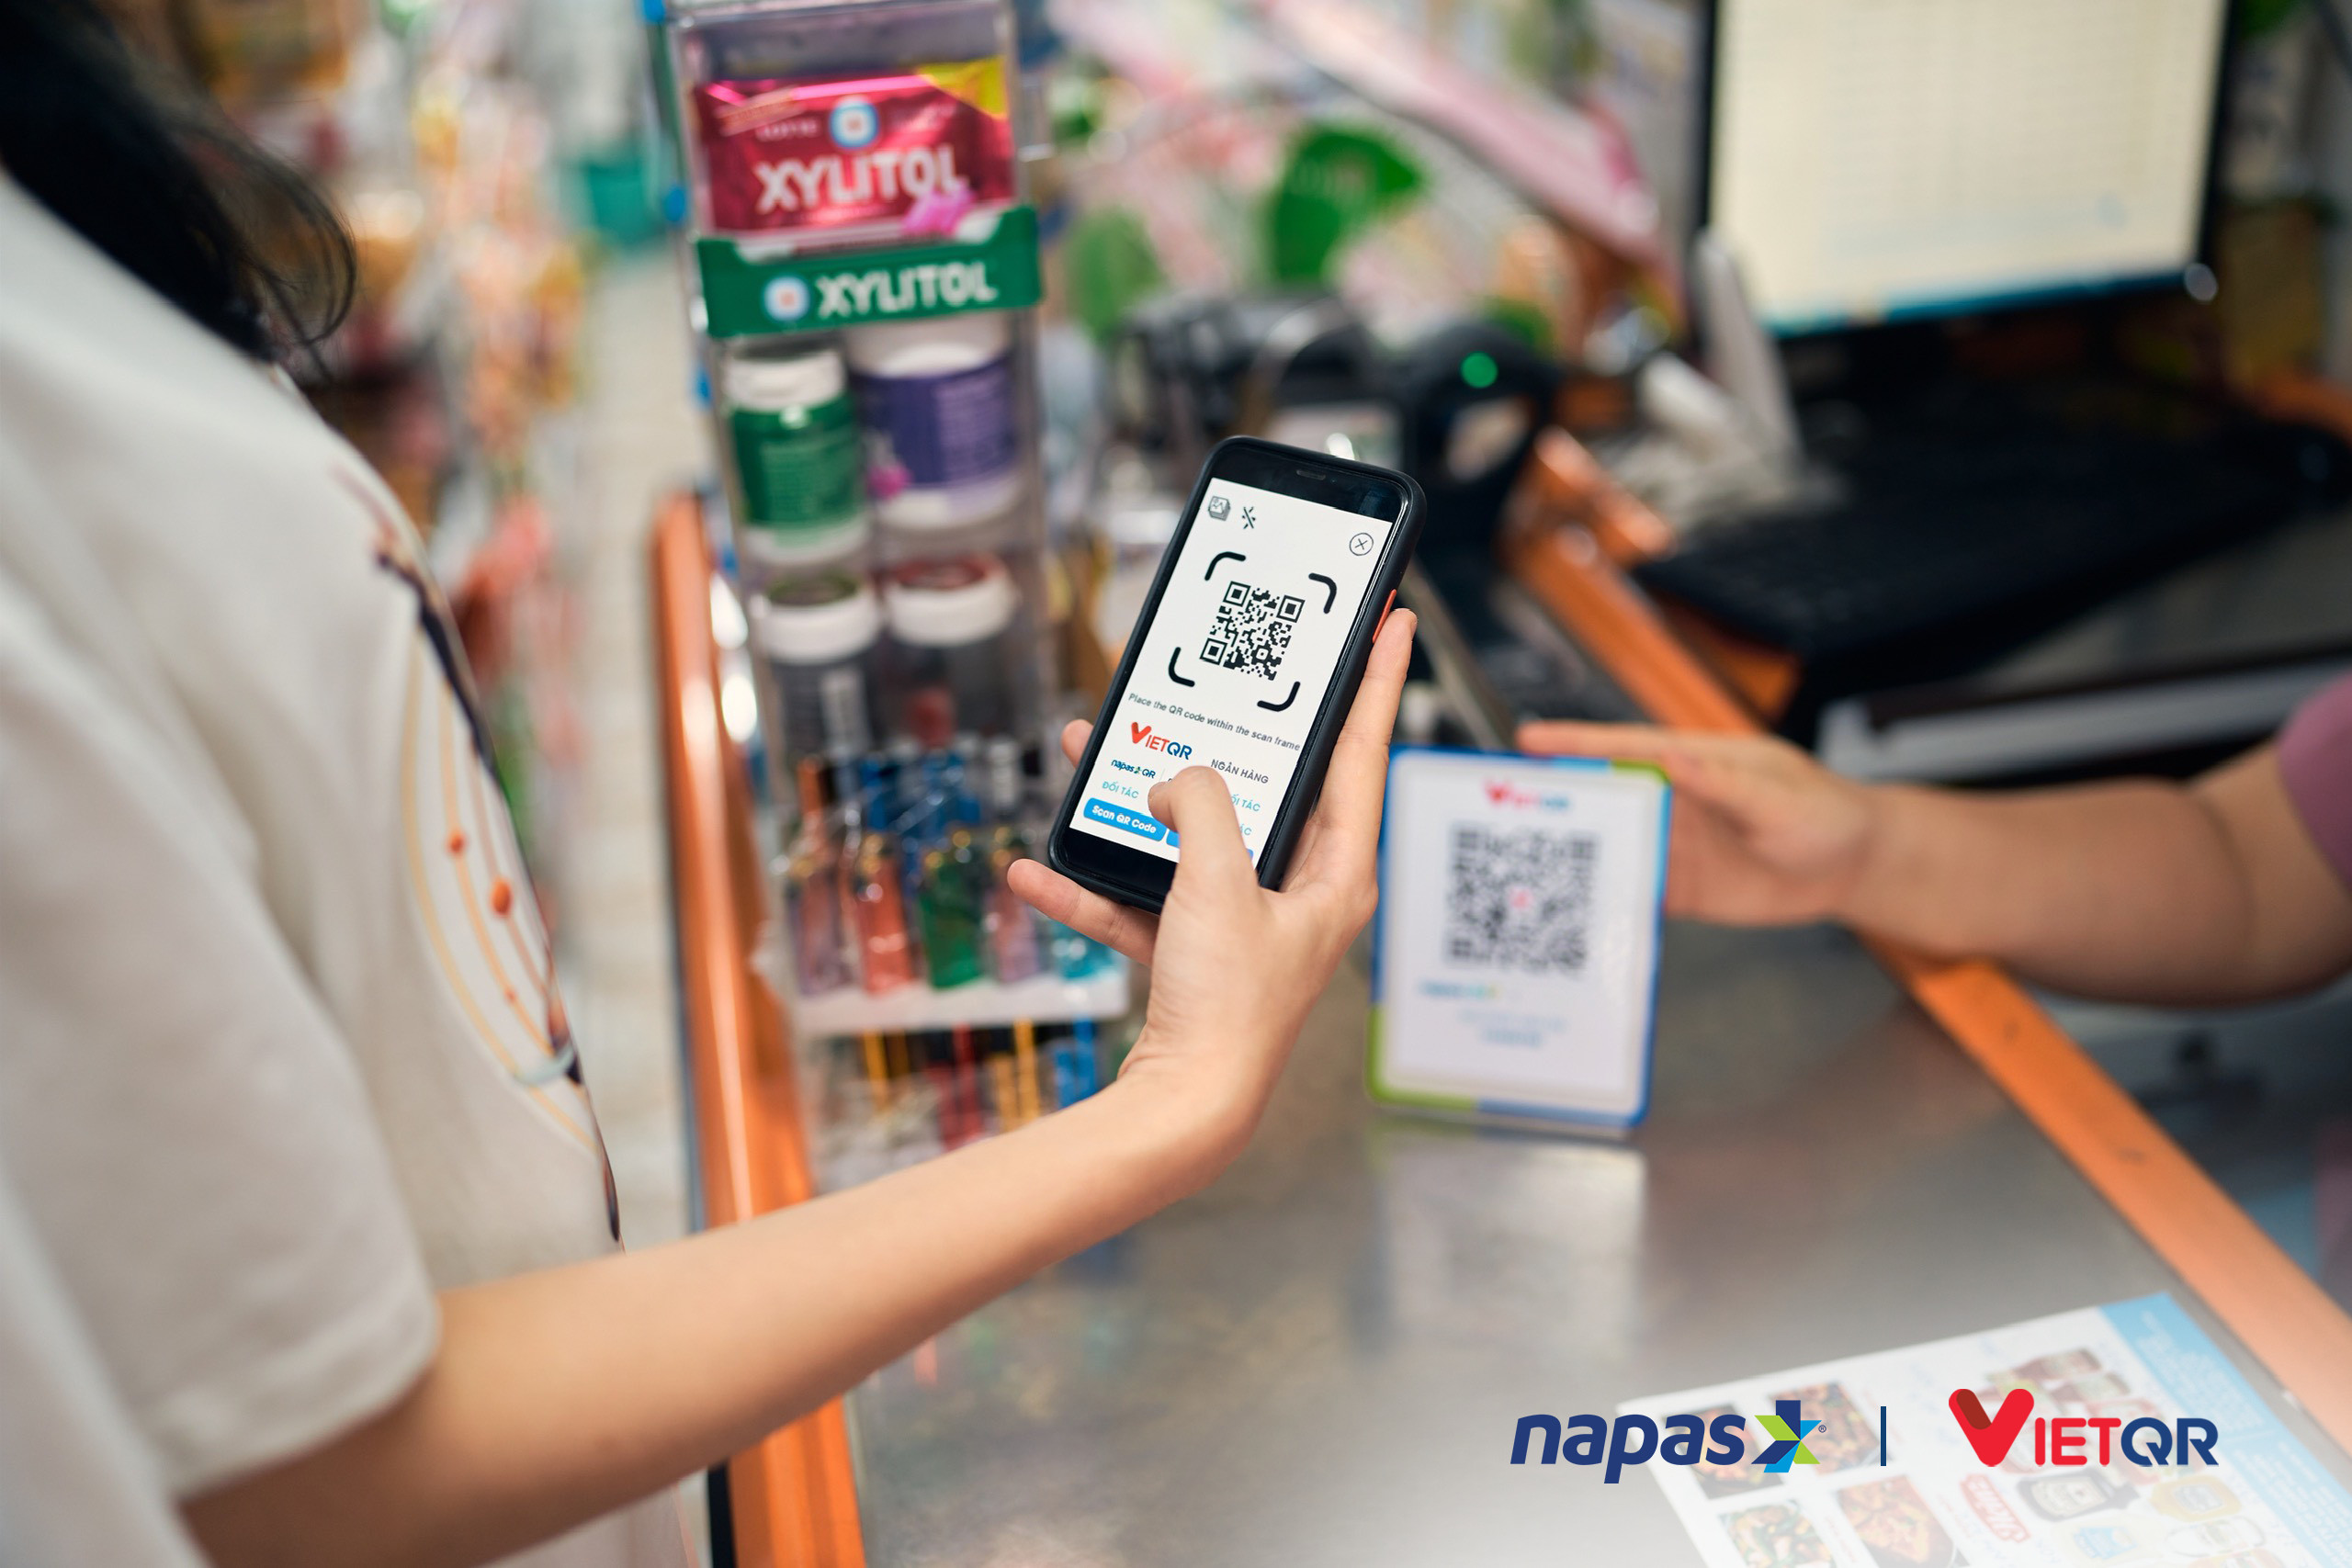
Thanh toán QR code đang nổi lên như phương thức tăng trưởng nhanh nhất trong hệ thống thanh toán không tiền mặt tại Việt Nam, theo báo cáo Vietnam Credit Card Market Report 2025 của FiinGroup.
"NGÔI SAO MỚI" DẪN ĐẦU TỐC ĐỘ TĂNG TRƯỞNG THANH TOÁN KHÔNG TIỀN MẶT TẠI VIỆT NAM
Theo bà Trần Thị Kiều Oanh, Trưởng bộ phận Nghiên Cứu và Tư vấn Dịch vụ tài chính, FiinGroup, nhờ sự kết hợp của chuẩn hóa hạ tầng, chính sách hỗ trợ, công nghệ di động phổ biến và cạnh tranh sôi động, QR code đã thực sự trở thành “ngôi sao mới” của thanh toán không tiền mặt tại Việt Nam.
“Thanh toán QR tại Việt Nam thực tế đã được triển khai từ nhiều năm trước, nhưng tồn tại nhiều chuẩn khác nhau do các ví điện tử như MoMo, ZaloPay... phát triển cho riêng hệ sinh thái khách hàng của mình. Tình trạng “mỗi nơi một mã” từng khiến quầy thanh toán trở nên chật chội, gây bất tiện cho cả người bán và người mua”, bà Kiều Oanh cho biết.
Bước ngoặt xuất hiện vào năm 2017 khi Ngân hàng Nhà nước và Napas giới thiệu chuẩn QR thống nhất, tương thích với chuẩn EMV quốc tế của MasterCard, Visa, American Express, JCB và UnionPay.
Đặc biệt, sự ra đời của VietQR đã mang lại sự liên thông thực sự giữa ngân hàng và các trung gian thanh toán, đồng thời mở ra khả năng chuyển khoản miễn phí. Điều này nhanh chóng được các ngân hàng và ví điện tử đón nhận, thậm chí còn tung nhiều chương trình ưu đãi để thúc đẩy khách hàng quét VietQR.
Nhờ nền tảng chuẩn hóa, QR trở thành phương thức thanh toán phát triển nhanh nhất hiện nay. Số liệu từ báo cáo Vietnam Credit Card Market 2025 của FiinGroup cho thấy năm 2024, giao dịch QR tăng trưởng tới 115% so với cùng kỳ, vượt xa POS (+11%) hay thương mại điện tử (+14%). Về hạ tầng, số điểm chấp nhận QR đạt tốc độ tăng trưởng kép 39,8%/năm giai đoạn 2019–2024, cao nhất trong tất cả các kênh, trong khi thị phần ATM giảm mạnh từ 21,8% (2019) xuống chưa đến 9% vào năm 2024.
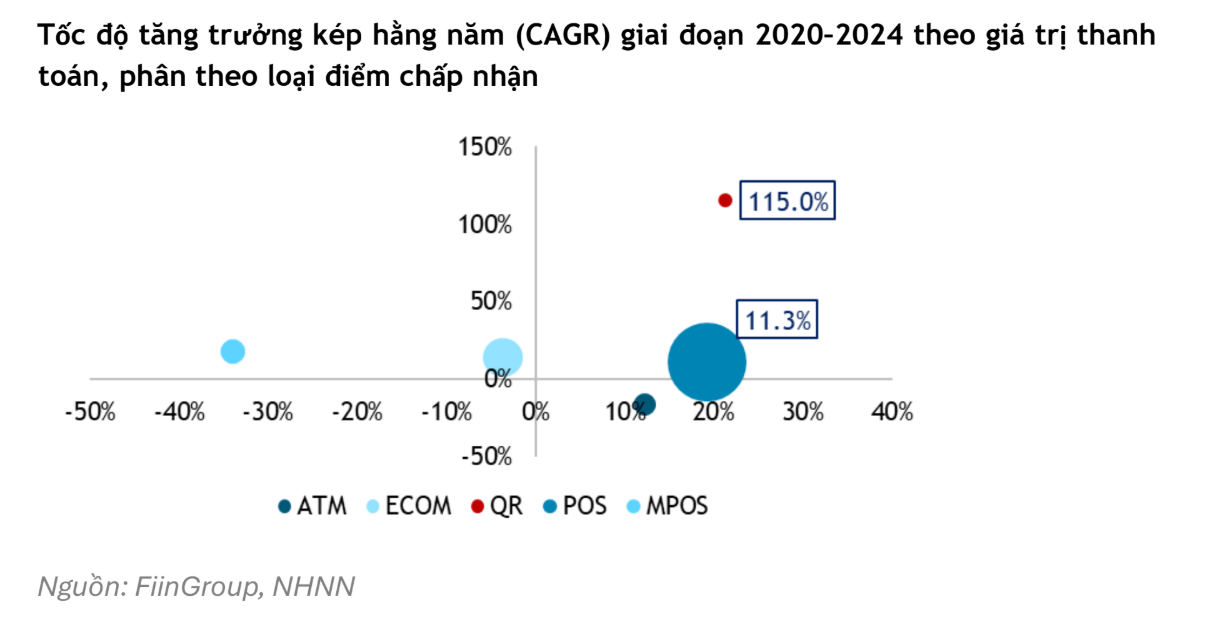
Theo chuyên gia của FiinGroup, điểm khác biệt quan trọng so với máy POS là QR code gần như không tốn chi phí triển khai, rất phù hợp với tiểu thương, hộ kinh doanh và chợ truyền thống.
“Các ngân hàng và ví điện tử cạnh tranh gay gắt bằng ưu đãi, khuyến mãi và hoàn tiền, càng thúc đẩy mức độ phổ biến”, bà Kiều Oanh nói. “Đáng chú ý, mã QR còn được thiết kế để hiển thị thông tin người bán và hàng hóa, giúp phân biệt giao dịch chuyển tiền và thanh toán, đồng thời tạo cơ sở cho cơ quan thuế kiểm soát doanh thu, xử lý hoàn – hủy và tra soát khiếu nại”.
Thêm vào đó, xu hướng “mobile-first” của người Việt là nền tảng thúc đẩy QR bùng nổ. Với tỷ lệ sử dụng smartphone và Internet di động cao, việc quét mã nhanh chóng trở thành thói quen tự nhiên của người tiêu dùng.
Theo khảo sát, 98% người dùng thanh toán di động đã từng quét QR tại điểm bán, và 39% người tiêu dùng sẵn sàng tin tưởng smartphone cho các giao dịch giá trị cao. Việc TP. HCM áp dụng thanh toán một chạm và EMV Open-Loop trong giao thông công cộng từ tháng 4/2024 cũng cho thấy sự hậu thuẫn mạnh mẽ của hạ tầng công, tạo hiệu ứng lan tỏa cho toàn thị trường.
“CUỘC ĐUA SONG MÔ CỦA NGÂN HÀNG VÀ FINTECH, ĐƯA THANH TOÁN QR BÙNG NỔ
Đáng chú ý, fintech là “người tiên phong” đưa QR code đến thị trường, nhưng chính VietQR do ngân hàng triển khai mới tạo ra bước ngoặt, biến QR trở thành phương thức thanh toán phổ biến đại chúng.
Những công ty fintech cung cấp dịch vụ trung gian thanh toán như MoMo, VNPay, ZaloPay hay ShopeePay... chính là người tiên phong giới thiệu QR code đến người tiêu dùng Việt Nam, nhanh nhạy đưa công nghệ này vào đời sống, mang lại trải nghiệm tiện lợi và gắn liền với các chương trình khuyến mãi hấp dẫn.
“Fintech đã mở đường, nhưng chính ngân hàng với hạ tầng chuẩn hóa mới tạo nền tảng để QR trở thành phương thức thanh toán tăng trưởng nhanh nhất (+115% YoY năm 2024)”, bà Trần Thị Kiều Oanh nói.
Theo chuyên gia FinnGroup, mối quan hệ giữa Fintech và ngân hàng không phải là “thắng – thua”, mà là cộng hưởng.
“Fintech mang đến sự sáng tạo và trải nghiệm người dùng, trong khi ngân hàng đảm bảo hạ tầng, thanh khoản và tuân thủ pháp lý. Thực tế, phần lớn giao dịch QR tại Việt Nam hiện nay vẫn đi qua kênh ngân hàng, bởi người dùng có xu hướng chuyển trực tiếp từ tài khoản thay vì nạp ví”.
Không dừng lại ở đó, các ngân hàng cũng đang đầu tư mạnh mẽ vào trải nghiệm cá nhân hóa, tích hợp tiện ích đa dạng như thanh toán hóa đơn, nộp thuế, đặt vé, bảo hiểm…, những lĩnh vực trước đây từng là “lợi thế riêng” của Fintech.
FiinGroup nhận định, QR code chính là một trong những động lực mạnh mẽ nhất thúc đẩy mục tiêu thanh toán không tiền mặt mà Chính phủ Việt Nam đặt ra. Với đặc điểm dễ triển khai, chi phí thấp và khả năng tiếp cận mọi phân khúc – từ siêu thị, cửa hàng tiện lợi đến tiểu thương và chợ truyền thống – QR đã giúp mở rộng mạng lưới thanh toán điện tử nhanh chóng hơn bất kỳ phương thức nào khác.
MỤC TIÊU 8% TIỀN MẶT VÀO NĂM 2025 CỦA CHÍNH PHỦ ĐÃ "TRONG TẦM TAY"
Tính đến năm 2024, số điểm chấp nhận QR đạt tốc độ tăng trưởng kép gần 40%/năm, góp phần đưa tổng mạng lưới điểm thanh toán số lên khoảng 1,5 triệu, gấp nhiều lần so với mục tiêu ban đầu của Chính phủ.
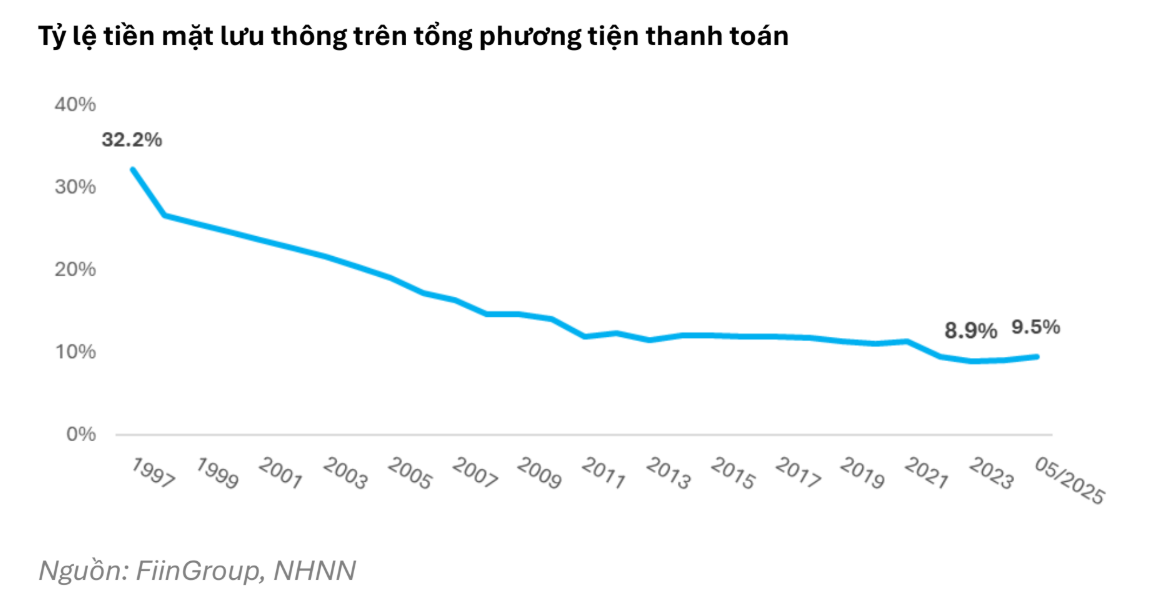
Số liệu lịch sử đã cho thấy rõ vai trò của QR trong việc hiện thực hóa mục tiêu này. Chuyên gia cho biết phải mất tới 20 năm (1997–2017) để tỷ lệ tiền mặt trong tổng phương tiện thanh toán đã giảm từ 32,2% xuống 11,9%. Sau đó, con số này hầu như đi ngang trong nhiều năm, dao động quanh mức 11–14% do thói quen chi tiêu tiền mặt khó thay đổi.
“Bước ngoặt chỉ xuất hiện khi QR bùng nổ, kéo tỷ lệ này giảm nhanh xuống 8,9% cuối năm 2023 và 9,5% vào tháng 5/2025 (mang tính thời điểm, có yếu tố mùa vụ). Điều này cho thấy mục tiêu 8% tỷ lệ tiền mặt vào năm 2025 của Chính phủ đã nằm trong tầm tay”, chuyên gia FinnGroup nhận định.
Thanh toán bằng mã QR đang tác động mạnh mẽ đến nền kinh tế số, thể hiện rõ trên nhiều khía cạnh.
Thứ nhất là thúc đẩy tài chính toàn diện. Người dân ở khu vực nông thôn, nơi POS truyền thống khó tiếp cận, giờ có thể thanh toán dễ dàng chỉ với một chiếc smartphone.
Thứ hai, minh bạch dòng tiền. VietQR hiển thị thông tin người bán và hàng hóa, hỗ trợ phân biệt giao dịch thanh toán và chuyển khoản, tạo cơ sở cho cơ quan thuế kiểm soát doanh thu, tra soát khiếu nại.
Thứ ba, kích thích tiêu dùng và thương mại điện tử. Ưu đãi, hoàn tiền và tích hợp QR trong các ứng dụng siêu dịch vụ (super-apps) giúp mở rộng hành vi chi tiêu trực tuyến, tạo thêm động lực cho kinh tế số.
Thứ tư, giảm chi phí xã hội. So với vận hành ATM hay POS, QR tiết kiệm đáng kể chi phí hạ tầng, góp phần nâng cao hiệu quả toàn hệ thống thanh toán.
“Người tiêu dùng được hưởng lợi nhờ tốc độ, tiện lợi và an toàn; doanh nghiệp và hộ kinh doanh có dòng tiền minh bạch hơn, dễ tiếp cận tín dụng hơn; trong khi cơ quan thuế có thêm công cụ để giám sát và chống thất thu”, chuyên gia Trần Thị Kiều Oanh của FiinGroup nói.
“Trên phạm vi quốc tế, việc VietQR đang kết nối với ASEAN và Trung Quốc cũng mở ra cơ hội lớn cho du lịch và thương mại xuyên biên giới. Nhìn tổng thể, QR code không chỉ là phương tiện thanh toán mới, mà còn là công cụ quản lý kinh tế vĩ mô, góp phần định hình một nền kinh tế số minh bạch, hiệu quả và hội nhập sâu hơn”.
Số hóa, khai thác kho tư liệu bằng AI, bảo đảm an ninh mạng và xác thực thông tin là những yêu cầu đặt ra đối với báo chí trong quá trình chuyển đổi số, đặc biệt với nguồn tư liệu nghiệp vụ được tích lũy qua nhiều năm của báo chí công an nhân dân…
Khi hạ tầng năng lượng ngày càng phụ thuộc vào dữ liệu và công nghệ điều khiển, bảo vệ hệ thống công nghệ thông tin, công nghệ vận hành công nghiệp và nâng cao năng lực ứng phó sự cố trở thành yêu cầu quan trọng đối với an ninh năng lượng quốc gia…
Với AI, doanh nghiệp có thể cải thiện năng suất, tối ưu hóa quy trình, gia tăng lợi nhuận và duy trì khả năng cạnh tranh. Tác động này diễn ra ở mọi quy mô, từ các tập đoàn lớn đến doanh nghiệp vừa và nhỏ (SME). Ngược lại, những doanh nghiệp chậm thích ứng với công nghệ có nguy cơ đánh mất lợi thế và tụt lại phía sau thị trường…
Cloud và AI đang thay đổi nhanh cách ngân hàng xây dựng sản phẩm, vận hành hệ thống và khai thác dữ liệu. Nhưng khi hạ tầng trở nên phân tán hơn, kết nối nhiều hơn và phụ thuộc vào nhiều bên hơn, bài toán bảo mật cũng thay đổi…
Để hỗ trợ doanh nghiệp xuất khẩu hiệu quả cần có sự phối hợp của cả một hệ sinh thái dịch vụ, từ kết nối thị trường, xây dựng thương hiệu, kể câu chuyện sản phẩm đến phát triển dữ liệu và chuyển đổi số…
Trong bối cảnh công nghệ thay đổi nhanh, thị trường nhiều biến động, cần kết nối những xu hướng đang định hình kinh tế toàn cầu với các quyết định thực tế của doanh nghiệp và nhà hoạch định chính sách...
Từ một khóa học chuyển đổi số, Vàng Thị Mơi bắt đầu xây dựng dịch vụ thiết kế và hỗ trợ kinh doanh trực tuyến cho các hộ kinh doanh. Với Mơi, ứng dụng công nghệ số không chỉ là sử dụng AI hay mạng xã hội, mà còn giúp người dân giải quyết những nhu cầu thiết thực trong cuộc sống…
Trí tuệ nhân tạo đang tái định hình môi trường kinh doanh toàn cầu. Thách thức lớn nhất của doanh nghiệp không đơn thuần là ứng dụng AI, mà là nhận diện đúng cơ hội, tái định hình phương thức quản trị, đổi mới mô hình vận hành và chuyển hóa tiềm năng công nghệ thành giá trị kinh doanh thực sự…
Ở mức cao nhất, hệ thống có thể tự động giải quyết thủ tục hành chính khi dữ liệu đủ để xác định người dân đáp ứng các điều kiện theo quy định. Khi đó, hệ thống chủ động xử lý và thông báo kết quả, người dân không phải tự khởi tạo và thực hiện từng bước thủ tục như trước…
Một trong những điểm nghẽn trong đào tạo nhân lực ngành bán dẫn là các trường đại học cùng phát triển nhiều lĩnh vực đào tạo, từ chương trình học đến hạ tầng, phòng thí nghiệm và đội ngũ giảng viên…

Tin liên quan