Ban hành cơ chế thử nghiệm sandbox cho hoạt động Fintech trong lĩnh vực ngân hàng là "cấp thiết"
Bảo Bình
21/12/2024
Chia sẻ


Không chỉ ban hành cơ chế thử nghiệm có kiểm soát (sandbox) cho hoạt động Fintech trong lĩnh vực ngân hàng mà còn cần nhân rộng mô hình này sang các lĩnh vực khác như chứng khoán và bảo hiểm…
Môi trường chính sách tại Việt Nam đang tạo điều kiện thuận lợi để thúc đẩy chuyển đổi số trong ngành ngân hàng. Cụ thể, Việt Nam sở hữu dân số trẻ, am hiểu công nghệ, cùng với hành lang pháp lý ngày càng được hoàn thiện, tạo nền tảng vững chắc cho sự phát triển của các dịch vụ số.
Ngoài ra, cơ sở hạ tầng công nghệ thông tin Việt Nam liên tục được cải thiện, với thứ hạng cao về tốc độ mạng di động (thứ 42) và internet (thứ 32) trên thế giới. Mạng 5G cũng đang được triển khai rộng rãi trên toàn quốc, cùng với việc ứng dụng các công nghệ mới nhằm cung cấp dịch vụ số hiệu quả hơn.
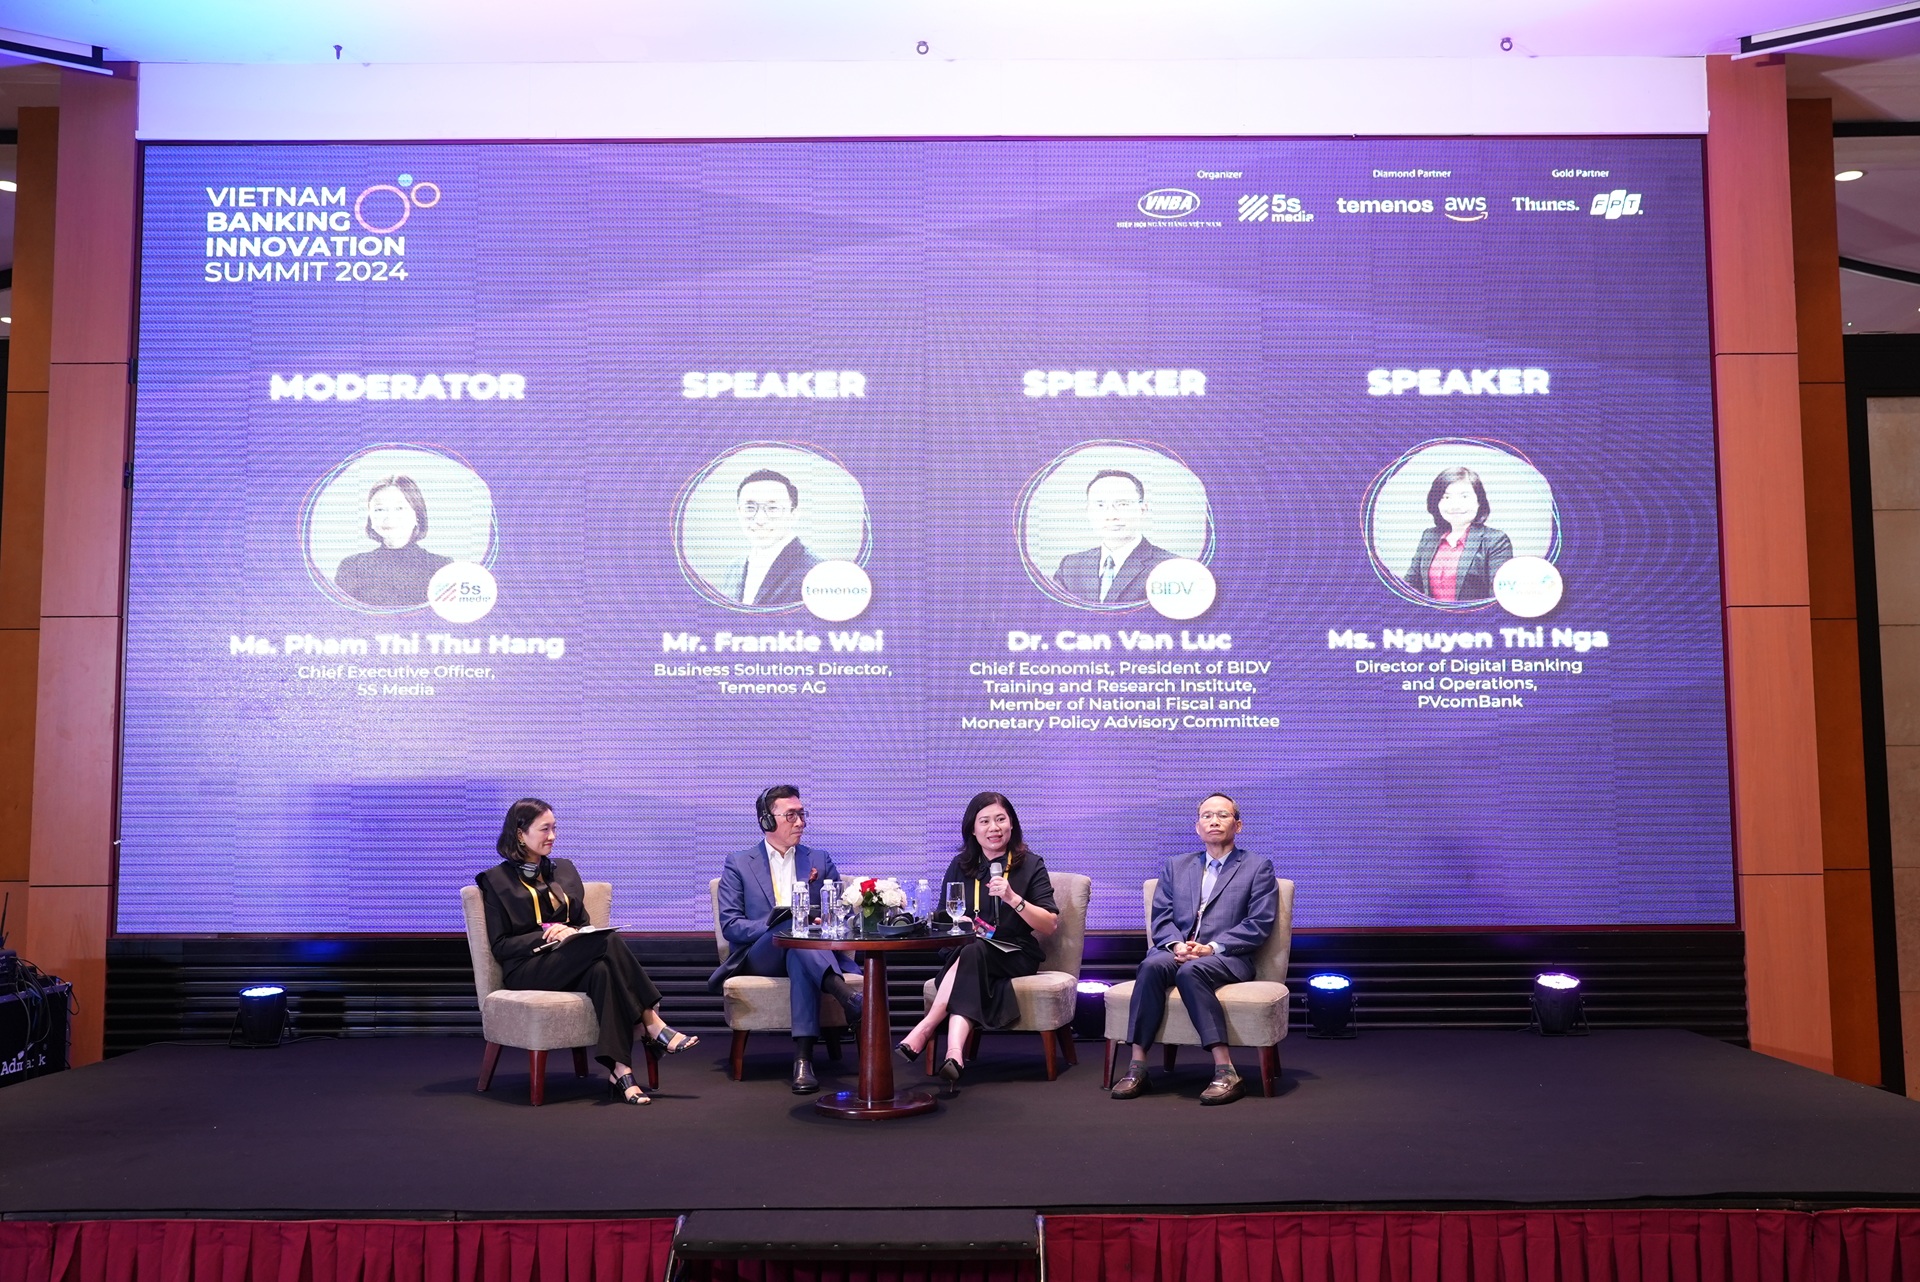
Chia sẻ tại hội nghị Vietnam Banking Innovation Summit 2024 mới đây, TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV và là Thành viên Hội đồng Tư vấn Chính sách Tài chính – tiền tệ Quốc gia, cho biết, những yếu tố trên cộng với đại dịch Covid-19 đã đóng vai trò quan trọng trong việc thay đổi hành vi người dùng, khi nhu cầu sử dụng các sản phẩm và dịch vụ số, bao gồm ngân hàng số, gia tăng mạnh mẽ.
Sự bùng nổ của thương mại điện tử càng làm nổi bật vai trò của các giải pháp thanh toán số, trong khi hệ sinh thái ngân hàng mở và fintech ngày càng được hoàn thiện, mang lại nhiều tiện ích và trải nghiệm mới cho người dùng. Những yếu tố này đang phối hợp tạo nên một môi trường chính sách thuận lợi, thúc đẩy chuyển đổi số mạnh mẽ trong ngành ngân hàng tại Việt Nam.
VIỆT NAM LÀ THỊ TRƯỜNG QUAN TRỌNG TRONG LĨNH VỰC THANH TOÁN XUYÊN BIÊN GIỚI
Ông Kyle Rosen, chuyên gia đến từ Tập đoàn Thunes, cũng cho rằng Việt Nam đang có nhiều cơ hội phát triển các dịch vụ thanh toán xuyên biên giới. Giá trị của dòng chảy tiền tệ toàn cầu, bao gồm các khoản thanh toán của người tiêu dùng và doanh nghiệp, được dự báo đạt mức 200 nghìn tỷ USD, tạo ra tiềm năng to lớn cho các tổ chức tài chính và công ty công nghệ. Các ngân hàng cũng đối mặt với sự cạnh tranh mạnh mẽ từ các tổ chức phi ngân hàng và ví điện tử. Đồng thời, kỳ vọng của khách hàng cũng thay đổi nhanh chóng, với nhu cầu ngày càng cao về các trải nghiệm thanh toán thời gian thực và liền mạch.
Đặc biệt, các xu hướng nổi bật trong thị trường thanh toán toàn cầu đang dần hình thành. Nền kinh tế gig (Gig Economy) có quy mô thị trường dự báo đạt 455 tỷ USD vào năm 2024. Trong khi đó, lĩnh vực thanh toán số cũng ước đạt quy mô thị trường toàn cầu 145 nghìn tỷ USD, với nhu cầu tập trung vào tính hiệu quả về chi phí và tốc độ. Tuy nhiên, các doanh nghiệp vẫn gặp phải các thách thức như thiếu tính liên thông, thiếu minh bạch và chi phí cao. Những xu hướng này thể hiện sự dịch chuyển mạnh mẽ trong hành vi và kỳ vọng của người tiêu dùng, đòi hỏi các doanh nghiệp phải liên tục cải tiến để đáp ứng nhu cầu ngày càng cao.
Ông Kyle Rosen cho rằng Việt Nam, với dân số 101 triệu người, đang nổi lên như một thị trường quan trọng trong lĩnh vực thanh toán xuyên biên giới. Các hình thức thanh toán thông qua tài khoản ngân hàng, ví điện tử và thẻ đang phát triển mạnh mẽ, tỷ lệ người trưởng thành sử dụng dịch vụ ngân hàng đạt 87% và dự báo mức độ thâm nhập của ví điện tử sẽ đạt 55% vào năm 2025. Tổng số lượng thẻ lưu hành tại Việt Nam hiện là 144 triệu.
Trong lĩnh vực thanh toán tiêu dùng, Việt Nam đón nhận lượng kiều hối hàng năm từ 17-18 tỷ USD, nhờ vào cộng đồng hơn 6 triệu người Việt Nam đang sinh sống ở nước ngoài. Đây là cơ hội lớn để các ngân hàng mở rộng thị phần bằng cách cải thiện trải nghiệm thanh toán liền mạch cho người dùng.
Nền kinh tế gig tại Việt Nam cũng đóng vai trò quan trọng, với 53% lực lượng lao động của Việt Nam tham gia vào các công việc tự do. Điều này tạo ra cơ hội lớn cho các giải pháp thanh toán nhanh chóng và hiệu quả, mở ra nguồn thu đáng kể cho thị trường. Những yếu tố trên cho thấy tiềm năng phát triển mạnh mẽ của thị trường thanh toán tại Việt Nam, tạo cơ hội lớn cho các doanh nghiệp cung cấp dịch vụ tài chính và công nghệ.
ĐỀ XUẤT GIẢI PHÁP THÚC ĐẨY CHUYỂN ĐỔI SỐ TRONG LĨNH VỰC TÀI CHÍNH – NGÂN HÀNG
Bên cạnh các yếu tố trên, GenAI cũng đang thúc đẩy mạnh mẽ sự phát triển của ngành ngân hàng. Ông Ngô Xuân Bách, Phó giám đốc Khối sản phẩm AI, Giám đốc Trung tâm GenAI FPT Smart Cloud, Tập đoàn FPT, cho biết thị trường GenAI trong ngành tài chính – ngân hàng sẽ đạt tổng giá trị 1,2B USD trong năm 2024 và được dự báo sẽ đạt 21,9B USD trong năm 2034 với tốc độ tăng trưởng bình quân 33% trong giai đoạn dự báo từ 2024 đến 2034.
Theo Gartner, vào năm 2026, 80% ngân hàng sẽ ứng dụng GenAI, so với mức 5% của năm 2023. Lĩnh vực ngân hàng cũng được đánh giá sẽ được lợi nhiều hơn từ công nghệ GenAI so với các ngành nghề khác, cụ thể năng suất sẽ được tăng đến 50% và doanh thu là 6%. Trong đó có 4 lợi ích chính. Bain & Company cho rằng các tổ chức tài chính – ngân hàng đang ứng dụng GenAI đã đạt được những hiệu quả đáng kể trong tăng năng suất, giảm chi phí và tăng doanh thu. Cụ thể, việc ứng dụng GenAI nhằm tăng năng suất trong lĩnh vực chăm sóc khách hàng đã giúp tiết kiệm chi phí vận hành từ 20-30%.
Đề xuất một số giải pháp nhằm thúc đẩy chuyển đổi số trong lĩnh vực tài chính – ngân hàng, TS. Cấn Văn Lực cho rằng cần tập trung hoàn thiện khung pháp lý, chuyển đổi phương thức quản lý công nghệ theo hướng chủ động và kiến tạo, đồng thời kiểm soát hiệu quả các rủi ro tiềm ẩn. Đặc biệt, để việc ban hành cơ chế thử nghiệm có kiểm soát (Sandbox) cho hoạt động Fintech trong lĩnh vực ngân hàng là cấp thiết, đồng thời cần nhân rộng mô hình này sang các lĩnh vực khác như chứng khoán và bảo hiểm. Bên cạnh đó, các định hướng, chiến lược và luật liên quan đến chuyển đổi số và dữ liệu đã ban hành cần được tổ chức thực hiện một cách hiệu quả.
Cơ sở hạ tầng viễn thông và mạng internet, bao gồm kết nối 5G, cũng cần nâng cấp mạnh mẽ, trong khi cơ sở dữ liệu quốc gia về dân cư và doanh nghiệp phải được hoàn thiện, đi kèm với việc ban hành các cơ chế, chính sách để tiếp cận, chia sẻ và khai thác dữ liệu. Cùng với đó, nhận thức và năng lực quản lý, kiểm soát rủi ro an ninh mạng, an toàn thông tin và dữ liệu cần được nâng cao, đi đôi với đầu tư vào giáo dục tài chính để tăng cường khả năng thích ứng của xã hội.
Đối với các định chế tài chính, hiệp hội, trường đại học và viện nghiên cứu, việc cập nhật và điều chỉnh chiến lược chuyển đổi số sao cho phù hợp là yêu cầu quan trọng, cũng như nâng cấp đồng bộ hạ tầng công nghệ thông tin, bao gồm hệ thống dự phòng và dữ liệu. Bên cạnh đó, chất lượng nguồn nhân lực công nghệ thông tin phải được cải thiện, với các cơ chế và chính sách hiệu quả nhằm thu hút và giữ chân nhân tài trong lĩnh vực này.
TS Cấn Văn Lực nhấn mạnh các định chế tài chính cần chủ động kết nối với đối tác và khách hàng lớn để xây dựng và dẫn dắt hệ sinh thái dựa trên nền tảng mở như Open Finance và Open Banking. Đồng thời, năng lực quản trị rủi ro vềcông nghệ thông tin, an ninh mạng và dữ liệu cần được tăng cường. Sự hợp tác chặt chẽ giữa các định chế tài chính, viện nghiên cứu và trường đại học sẽ là nền tảng quan trọng để phát triển và khai thác hiệu quả hệ sinh thái tài chính số trong tương lai.
Ông Nguyễn Thanh Sơn, Giám đốc Trung tâm Đào tạo, Hiệp hội Ngân hàng Việt Nam, cho biết ngành ngân hàng đang dẫn đầu xu thế đổi mới sáng tạo, thể hiện qua Kế hoạch chuyển đổi số ngành Ngân hàng đến năm 2025, định hướng đến năm 2030. Các ngân hàng đã có những đột phá lớn về công nghệ, với sự đầu tư mạnh mẽ vào công nghệ ngân hàng lõi để phục vụ cho quá trình chuyển đổi số. Tốc độ chuyển đổi số của Việt Nam trong thời gian qua không chỉ nhanh chóng mà còn hiệu quả, được cộng đồng quốc tế ghi nhận.
Số hóa, khai thác kho tư liệu bằng AI, bảo đảm an ninh mạng và xác thực thông tin là những yêu cầu đặt ra đối với báo chí trong quá trình chuyển đổi số, đặc biệt với nguồn tư liệu nghiệp vụ được tích lũy qua nhiều năm của báo chí công an nhân dân…
Khi hạ tầng năng lượng ngày càng phụ thuộc vào dữ liệu và công nghệ điều khiển, bảo vệ hệ thống công nghệ thông tin, công nghệ vận hành công nghiệp và nâng cao năng lực ứng phó sự cố trở thành yêu cầu quan trọng đối với an ninh năng lượng quốc gia…
Với AI, doanh nghiệp có thể cải thiện năng suất, tối ưu hóa quy trình, gia tăng lợi nhuận và duy trì khả năng cạnh tranh. Tác động này diễn ra ở mọi quy mô, từ các tập đoàn lớn đến doanh nghiệp vừa và nhỏ (SME). Ngược lại, những doanh nghiệp chậm thích ứng với công nghệ có nguy cơ đánh mất lợi thế và tụt lại phía sau thị trường…
Cloud và AI đang thay đổi nhanh cách ngân hàng xây dựng sản phẩm, vận hành hệ thống và khai thác dữ liệu. Nhưng khi hạ tầng trở nên phân tán hơn, kết nối nhiều hơn và phụ thuộc vào nhiều bên hơn, bài toán bảo mật cũng thay đổi…
Để hỗ trợ doanh nghiệp xuất khẩu hiệu quả cần có sự phối hợp của cả một hệ sinh thái dịch vụ, từ kết nối thị trường, xây dựng thương hiệu, kể câu chuyện sản phẩm đến phát triển dữ liệu và chuyển đổi số…
Trong bối cảnh công nghệ thay đổi nhanh, thị trường nhiều biến động, cần kết nối những xu hướng đang định hình kinh tế toàn cầu với các quyết định thực tế của doanh nghiệp và nhà hoạch định chính sách...
Từ một khóa học chuyển đổi số, Vàng Thị Mơi bắt đầu xây dựng dịch vụ thiết kế và hỗ trợ kinh doanh trực tuyến cho các hộ kinh doanh. Với Mơi, ứng dụng công nghệ số không chỉ là sử dụng AI hay mạng xã hội, mà còn giúp người dân giải quyết những nhu cầu thiết thực trong cuộc sống…
Trí tuệ nhân tạo đang tái định hình môi trường kinh doanh toàn cầu. Thách thức lớn nhất của doanh nghiệp không đơn thuần là ứng dụng AI, mà là nhận diện đúng cơ hội, tái định hình phương thức quản trị, đổi mới mô hình vận hành và chuyển hóa tiềm năng công nghệ thành giá trị kinh doanh thực sự…
Ở mức cao nhất, hệ thống có thể tự động giải quyết thủ tục hành chính khi dữ liệu đủ để xác định người dân đáp ứng các điều kiện theo quy định. Khi đó, hệ thống chủ động xử lý và thông báo kết quả, người dân không phải tự khởi tạo và thực hiện từng bước thủ tục như trước…
Một trong những điểm nghẽn trong đào tạo nhân lực ngành bán dẫn là các trường đại học cùng phát triển nhiều lĩnh vực đào tạo, từ chương trình học đến hạ tầng, phòng thí nghiệm và đội ngũ giảng viên…