




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Sửa thuế tiêu thụ đặc biệt do cam kết WTO


Sự thay đổi mức thuế tiêu thụ đặc biệt lần này có lý do xuất phát từ các cam kết khi Việt Nam gia nhập WTO
Sự thay đổi mức thuế tiêu thụ đặc biệt lần này có lý do xuất phát từ các cam kết khi Việt Nam gia nhập WTO.
Đó là giải thích của ông Vũ Văn Trường, Vụ trưởng Vụ Chính sách thuế (Bộ Tài chính) khi nói về những điểm mới trong Luật Thuế tiêu thụ đặc biệt sửa đổi.
Cần thực hiện đúng các cam kết
Thưa ông, những điểm khác biệt của Luật Thuế tiêu thụ đặc biệt sửa đổi lần này so với Luật Thuế tiêu thụ đặc biệt hiện hành là gì?
Lần sửa đổi, bổ sung thuế tiêu thụ đặc biệt có một số điểm khác: đó là đối tượng được đưa vào diện chịu thuế tiêu thụ đặc biệt sẽ được bổ sung thêm.
Trong tờ trình chính thức của Chính phủ gửi sang lấy ý kiến của Ủy ban Thường vụ Quốc hội có đưa thêm một số mặt hàng như xe mô tô phân khối lớn - như loại có dung tích xy lanh từ 175 cc trở lên, xe ôtô bán tải - như loại xe pick-up, xe VAN, máy bay, du thuyền...
Song song với việc mở rộng đối tượng chịu thuế, có một số mặt hàng là xe chuyên dùng như xe cứu thương, xe chở phạm nhân, xe tang lễ... cũng được loại trừ ra khỏi diện chịu thuế tiêu thụ đặc biệt.
Về thuế suất, trong dự thảo có sự điều chỉnh tăng một chút cho phù hợp với tình hình hiện nay do thực tế xuất hiện những loại xe ôtô cao cấp phân khối lớn được một số đối tượng có khả năng chi trả, có thu nhập cao nhập khẩu về sử dụng cho cá nhân.
Mục đích là tăng thêm nguồn thu, tạo điều kiện cho Chính phủ thực hiện các chính sách xã hội, góp phần giảm bớt chênh lệch giàu nghèo.
Chẳng hạn như xe ôtô trước đây có thuế suất tối đa 50% chung cho các loại xe ôtô từ 5 chỗ ngồi trở xuống, nhưng lần này dự thảo dự kiến kết hợp thêm cả việc phân loại theo dung tích xy lanh. Mức thuế suất dự kiến sẽ cao hơn đối với loại xe có dung tích xy lanh lớn.
Đặc biệt là sự thay đổi thuế suất rượu và bia. Cụ thể, thuế suất đánh vào mặt hàng bia - gồm cả bia hơi, bia lon, bia chai - sẽ chỉ có một mức là 50% thay vì hai mức là 40% cho bia hơi và 75% cho bia lon, bia chai như hiện nay. Trong khi rượu được chia làm hai loại là có độ cồn dưới 20 độ và trên 20 độ, với thuế suất tương ứng là 20% và 55% thay cho ba mức như trước đây.
Sự thay đổi thuế suất lần này có lý do xuất phát từ các cam kết khi chúng ta gia nhập WTO. Qua quá trình đàm phán gia nhập WTO, chúng ta đã chấp nhận việc phân loại bia, rượu chịu thuế theo cách phân loại của họ.
Chúng ta đang phấn đấu hội nhập sâu, rộng với nền kinh tế thế giới, nên cần thực hiện đúng các cam kết.
Đã tính đến tác động
Thuế sửa đổi sẽ tác động như thế nào tới người dân cũng và cộng đồng doanh nghiệp, nhất là trong thời điểm nền kinh tế gặp khó khăn như hiện nay?
Trong thực tế thì sản xuất của các doanh nghiệp và tiêu dùng của nhân dân thay đổi do cũng chịu ảnh hưởng của nhiều yếu tố khác như tình hình cung cầu, tình hình thị trường trong và ngoài nước, tốc độ tăng trưởng kinh tế, đời sống nhân dân, không hẳn chỉ chịu tác động của thuế.
Tuy nhiên, trước khi đưa ra trình Chính phủ để Chính phủ trình Quốc hội, ban soạn thảo đã tính đến tác động của Luật Thuế tiêu thụ đặc biệt tới sản xuất và tiêu dùng, dựa trên số liệu của năm 2007.
Chẳng hạn như đối với mặt hàng ôtô, đối tượng chịu thuế suất tăng lên chủ yếu là các loại ôtô có dung tích xy lanh lớn, chiếm tỷ trọng nhỏ trong tổng sản lượng ôtô được sản xuất và tiêu dùng.
Đối với một số các sản phẩm khác có điều chỉnh nhưng liều lượng tỉ trọng của hàng hoá đó không lớn, chỉ từ 5-10% và chiếm vài phần trăm tỷ trọng không ảnh hưởng đáng kể tới tình hình kinh tế nói chung trong số thu.
Theo tôi, bị ảnh hưởng của lần sửa đổi này chủ yếu sẽ là hai mặt hàng là ôtô và rượu bia. Đối với rượu bia, từ năm 2010 chúng ta sẽ phải thực hiện cam kết khi gia nhập WTO. Nếu Quốc hội thông qua đúng theo tiến độ vào kỳ họp cuối năm nay thì sẽ còn hơn một năm nữa. Đây là thời gian để doanh nghiệp thay đổi, lựa chọn cơ cấu sản xuất để thực hiện theo phương án điều chỉnh của Luật.
Đối với ôtô theo tôi mức tăng cũng là không đáng kể bởi tỷ trọng của loại ôtô chịu mức thuế suất cao hơn không lớn, chỉ chiếm khoảng 3% trong tổng số ôtô chịu thuế tiêu thụ đặc biệt sản xuất và tiêu dùng trong nước. Điều này khó có thể làm đảo lộn việc sản xuất của các doanh nghiệp trong nước.
Mặt khác, chúng ta nên hiểu thuế suất cao ở đây không phải là chỉ để thu được nhiều tiền hơn, mà thuế tiêu thụ đặc biệt còn đóng vai trò khuyến cáo người dân hạn chế tiêu dùng hàng xa xỉ, hàng hoá ảnh hưởng tới sức khoẻ, điều tiết thu nhập, điều chỉnh tiêu dùng và điều chỉnh cả sản xuất.
Một số đại biểu Ủy ban Thường vụ Quốc hội cho rằng nên thực hiện theo lộ trình để tránh gây “sốc” đối với thị trường vì mức tăng thuế suất lần này hơi đột biến, ông đánh giá thế nào?
Trước khi trình Ủy ban Thường vụ Quốc hội, dự thảo Luật Thuế tiêu thụ đặc biệt đã lấy ý kiến rộng rãi của Chính phủ, các bộ, ngành, cộng đồng doanh nghiệp, các địa phương.
Hầu hết ý kiến tham gia đều cho rằng mức thuế suất và đối tượng chịu thuế như trong dự thảo là đã hợp lý, riêng các doanh nghiệp sản xuất hàng chịu thuế tiêu thụ đặc biệt cho rằng thuế suất như dự thảo là cao.
Quyết định cuối cùng về thuế suất thuế tiêu thụ đặc biệt đối với từng loại hàng hoá dịch vụ là thuộc về Quốc hội.


Ba giải pháp định giá đất sát giá trị thực
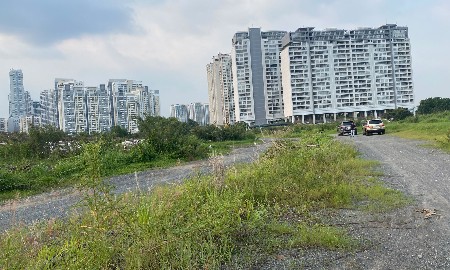
Giá trúng đấu giá cao nếu được sử dụng trực tiếp làm dữ liệu tham chiếu mà không đánh giá các yếu tố hình thành giá có thể đẩy mặt bằng định giá những khu đất tương tự lên cao. Sai lệch từ đó có nguy cơ tiếp tục lặp lại qua các vòng định giá tiếp theo. Do đó, bài toán đặt ra là sàng lọc, phân tích dữ liệu như thế nào để giá đất phản ánh sát giá trị thị trường…
Ngăn nguy cơ khuếch đại mặt bằng giá đất khi định giá
Các chuyên gia cho rằng giá nhà là kết quả của nhiều yếu tố, từ chi phí đất đai, xây dựng đến quan hệ cung cầu và khả năng chi trả của người mua. Bởi vậy, bài toán hạ giá nhà không chỉ dừng ở việc giảm tiền sử dụng đất, mà còn phải kiểm soát chất lượng dữ liệu định giá và có cơ chế để phần chi phí được tiết giảm thực sự chuyển thành lợi ích cho bên thụ hưởng cuối cùng...
Bộ Tài chính đốc thúc đẩy nhanh tiến độ giải thể doanh nghiệp
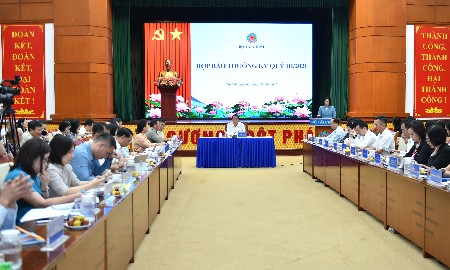
Ngày 12/10, Bộ Tài chính gửi công văn đến các Sở Tài chính địa phương yêu cầu đẩy nhanh tiến độ giải quyết thủ tục giải thể doanh nghiệp, trong đó cơ quan đăng ký kinh doanh xử lý hồ sơ trong 1 ngày làm việc, cơ quan thuế phản hồi trong 2 ngày và doanh nghiệp không nộp hồ sơ giải thể sẽ được chuyển trạng thái pháp lý sau 180 ngày nếu đáp ứng đủ điều kiện theo quy định…
Nan giải "làm sạch" mã số thuế
Theo chuyên gia, để đẩy nhanh tiến độ làm sạch mã số thuế, cần phân loại để tách riêng những trường hợp không còn hoạt động với các doanh nghiệp có dấu hiệu gian lận, rủi ro về thuế. Vấn đề này trở nên bức bối trong bối cảnh cần xoá 617.000 mã số thuế nhưng 3 tháng qua mới xử lý được 125.000...
Đề xuất giảm thuế xuất khẩu phân urea, supe lân và kali sulphat (SOP) từ 5% xuống 0%
Bộ Tài chính dự kiến trình Chính phủ phương án điều chỉnh thuế suất thuế xuất khẩu của 3 mặt hàng phân bón gồm phân urea, supe lân và kali sulphat (SOP) từ 5% xuống 0%...





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.








 Lập bản đồ nhu cầu nhà ở thực và thí điểm mô hình dịch vụ mua nhà
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...